ID払いの真のメリットとは?爆速決済とお得な裏ワザを徹底解説
レジ前でスマートフォンを取り出し、アプリを起動してバーコードを提示する——このわずか数秒の動作に煩わしさを感じる瞬間は少なくありません。キャッシュレス決済が社会インフラとして完全に定着した2026年現在、決済の手間を極限まで削ぎ落とす選択肢として再び強い存在感を放っているのが電子マネー「iD(アイディ)」です。
端末にかざすだけで「タントン♪」という小気味よい決済音とともに支払いが完了する圧倒的な処理速度は、他のコード決済の追随を許しません。本稿では、決済インフラの最前線を追う取材現場の視点から、iD払いを選択する本質的なメリット、ポイント多重取りの構造、競合サービスとの決定的な違いを網羅的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:アプリ起動や通信待ちが一切不要で、端末にかざすだけで決済が完了する「0.5秒の圧倒的スピード」が最大の強み。
- 要点2:後払い(ポストペイ)方式により事前チャージの手間や残高不足のストレスがなく、dカード連携等の工夫でポイント還元も最大化できる。
- 要点3:コード決済のような画面読み取りエラーや電波障害の影響を受けにくく、日常のレジ前タイムロスを劇的に削減可能。
【2026年最新iD活用ガイド】かざすだけで完了する圧倒的スピードと基本構造
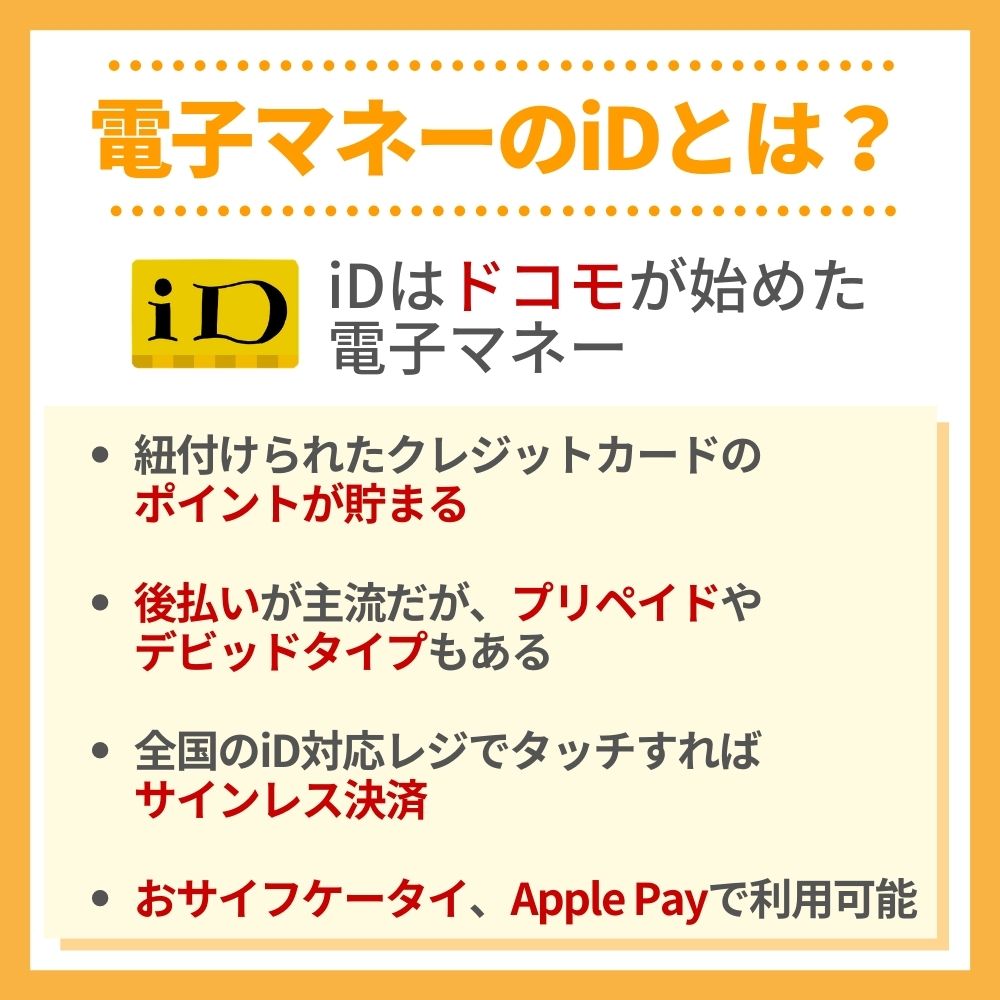
NTTドコモが展開する「iD」は、FeliCa(非接触IC技術)を活用した電子マネー決済サービスです。最大の強みは、スマートフォンの画面ロックを解除したり、専用アプリを立ち上げたりする必要すらなく、決済端末にかざすだけで瞬時に支払いが完了する点にあります。
キャッシュレス決済が多様化する中で、iDが支持され続ける背景には、決済手段としての構造的な完成度があります。クレジットカード本体を店員に手渡したり端末に挿入したりする手間がなく、iDとクレジットカードの違いとして「スキミング被害のリスクを最小限に抑えられる物理的安全性」と「サイン・暗証番号入力の省略」が挙げられます。
さらに見逃せないのが、チャージ不要ポストペイの利点です。プリペイド型電子マネーにありがちな「レジ前で残高が足りず慌ててチャージする」という事態が構造上発生しません。紐づけたクレジットカードの利用枠から後日一括して引き落とされるため、口座管理が極めてシンプルに完結します。
なお、クレジットカードを持たない若年層や使いすぎを防ぎたいユーザー向けには、銀行口座から即時引き落とされる審査不要のiDデビットカードや、事前に指定額を入金して使うプリペイド型iDも提供されており、ライフスタイルに応じた柔軟な決済設計が可能です。

他社決済サービスとの徹底比較|PayPay・QUICPay・Visaタッチとの決定的な差
「PayPayなどのQRコード決済や、ライバルのQUICPay、急拡大するVisaタッチ決済と何が違うのか」という疑問は非常に多く寄せられます。決済処理にかかる時間、通信環境への依存度、使い勝手の観点から主要な決済手段を比較したデータは以下の通りです。
| 決済方式 / サービス | 平均決済速度・操作ステップ | オフライン耐性・通信依存 | 編集部の見解・実用性評価 |
|---|---|---|---|
| iD(FeliCa) | 約0.5〜1秒(かざすのみ、アプリ起動不要) | 極めて高い(端末側オフラインでも通信不要で動作) | 日常のレジ処理で最速。通信圏外の地下街やイベント会場でも極めて強固。 |
| QUICPay | 約0.5〜1秒(かざすのみ) | 極めて高い(FeliCaベース) | QUICPayとの決済比較では性能差は僅差。紐づけ可能な提携カードの種類で選ぶのが合理的。 |
| QRコード決済(PayPay・d払い等) | 約5〜15秒(ロック解除→アプリ起動→画面提示) | 低い(スマホの通信回線が必須) | キャンペーン還元は強力だが、地下や混雑時の通信エラー・画面照度問題が発生しやすい。 |
| Visaのタッチ決済 | 約1〜2秒(国際規格NFC Type-A/B) | 高い(端末自体の通信のみ) | Visaタッチ決済との比較では、海外利用に強い反面、国内端末の反応速度はFeliCa(iD)が一歩リード。 |
実務上の大きな差は「電波状況に左右されないレジ通過のスムーズさ」です。大型商業施設の地下フロアや、満員電車を降りた直後のコンビニなど、スマートフォンのアンテナピクトが不安定な場所でも、FeliCaチップを介して通信ラグなしで処理されるiDは、日々の小さなストレスを根本から排除します。
【お得の真相】iDポイント還元率の仕組みとdカード連携で差がつく理由
「かざすだけの電子マネーはポイントが貯まりにくい」というのは完全な誤解です。iDポイント還元率の仕組みは、紐づけている大元のクレジットカードやデビットカードのポイント付与率に完全に準拠します。
中でも代表的な組み合わせがdカード連携のお得な理由として知られる還元設計です。dカード(年会費永年無料)またはdカード GOLDをiDに設定して決済した場合、基本還元率として1.0%(100円につき1ポイント)のdポイントが確実に積算されます。
さらに、コンビニエンスストアやドラッグストアなどの「dポイント加盟店」において、dポイントカードを提示した上でiD決済を行うことで、いわゆるポイント二重取りが成立します。決済と提示を組み合わせるだけで、日常の還元効率を1.5%〜2.0%超まで無理なく引き上げることが可能です。
ここで疑問になりやすいのがiDとd払いの違いと使い分けです。両者は以下のように切り分けるのが最も効率的です。
- iDを優先すべき場面:朝の通勤時、コンビニ、スーパー、自動販売機、タクシーなど、1秒でも早く決済を終わらせたい日常の少額決済シーン。
- d払いを優先すべき場面:「金・土曜日のd曜日(ネット通販)」や「特定チェーン限定の+10%還元キャンペーン」など、高倍率の還元企画が開催されているタイミング。
日常の買い物は速度重視のiDをメインエンジンに据え、大型キャンペーン時のみd払いのバーコードを提示するというハイブリッド運用が、時間対効果と還元率を両立させる賢明なアプローチです。

【実態検証】iD決済スピードと評判口コミ|利用者の生の声と現場目線で見えたリアル
利用者の現場検証やコミュニティにおけるiD決済スピードと評判口コミを調査すると、数値化された仕様以上の実利に対する高い満足度が浮かび上がります。
SNSや決済フォーラムにおける生の声では、「雨の日に傘と荷物で片手が塞がっていても、Apple Watchをリーダーにかざすだけで決済が終わる」「レジ待ち列が伸びているとき、QRコードの読み取りに手こずる前の客を見てiDの速さを再認識した」といった、実用スピードに対する評価が圧倒的多数を占めています。
また、iDが使える店とコンビニ加盟店の広範さも強みです。セブン-イレブン、ファミリーマート、ローソンといった主要コンビニはもちろん、イオン、イトーヨーカドーなどの大型スーパー、マクドナルドやガストなどの外食チェーン、さらには全国のタクシー、コカ・コーラ等の飲料自動販売機に至るまで、設置箇所は全国200万箇所以上に達しています。「iDが使えない場所を探す方が難しい」水準のインフラ網がすでに完成しています。
一般に知られていない盲点とネットの誤解|iD払いのデメリットと注意点
万能に見えるiDにも、あらかじめ把握しておくべき制約が存在します。導入後に後悔しないためのiD払いのデメリットと注意点を整理します。
第一の注意点は「1回あたりの利用上限額」です。iDはセキュリティ上の観点から、サインレスで決済できる金額に上限(一般店舗では1回あたり3万円程度)が設けられているケースが多く、高額な家電製品やブランド品の購入には直接クレジットカードを提示する必要があります。
第二に、Apple PayやGoogleウォレットへの登録可否です。ApplePay登録方法と対応カードの仕様上、カード発行会社によってはiDではなくQUICPayとして割り当てられるケースや、非接触決済自体に非対応のカードが存在します。手持ちのカードがiDに対応しているか、事前確認が欠かせません。
また、後払い方式であるがゆえに「現金が減る感覚が薄れ、家計管理が甘くなる」という行動経済学的なリスクも潜んでいます。この弱点を回避するには、家計簿アプリとのリアルタイムAPI連携を行うか、利用限度額を意図的に低めに設定できるデビットカード版iDを選択する対策が有効です。
【プロの結論】キャッシュレス過密時代にiDをおすすめできる人・慎重になるべき人の判断基準
キャッシュレス決済の乱立により、スマートフォンの中が複雑化している現代において、情報過多に惑わされず決済ツールを最適化するための明確な判断基準を提示します。
▼ iDの導入を強くおすすめできる人
- 毎日の通勤・買い物でレジ前のもたつきや通信待ちを1秒でも減らしたい「タイムパフォーマンス重視」の人
- 事前チャージや銀行口座残高の残量を気にしながら買い物をするのがストレスな人
- dカード、三井住友カード、イオンカードなど、iD対応の高還元クレジットカードをメイン利用している人
- Apple Watchやスマートウォッチを身につけており、手ぶら決済の利便性を最大化したい人
▼ 慎重に検討・他決済と併用すべき人
- 「PayPayステップ」や特定決済の大規模還元キャンペーンを徹底的に追いかけたいポイ活最優先の人
- 後払い方式だと支出管理ができず、毎月の予算オーバーに不安がある人(※この場合はプリペイド型・デビット型iDを推奨)
【id 払い メリット】に関するよくある質問(FAQ)
Q1:スマホの充電が切れていてもiD決済は使えますか?
A1:端末の仕様により異なります。iPhone(Apple Pay)の場合、予備電力機能付きエクスプレスカードに設定されていれば、充電が切れた後もしばらくの間は決済が可能です。ただし、完全放電して長時間が経過した状態や一部のAndroid端末では動作しない場合があるため、一定のバッテリー残量を維持しておくことが推奨されます。
Q2:iDを利用するのに手数料や年会費はかかりますか?
A2:iD自体の利用手数料や登録年会費は完全無料です。紐づけるクレジットカードやデビットカード自体の年会費規定に従います。
Q3:iDとQUICPayはどちらを選べば良いですか?
A3:決済スピードや使い勝手に大きな差はありません。メインで利用しているクレジットカードがiDに対応していればiD、QUICPayに対応していればQUICPayを選ぶのが最も自然です。両方に対応しているカードをお持ちなら、利用頻度の高い店舗の加盟状況に合わせて選択してください。
Q4:電波が届かない圏外の場所でもiD払いは決済できますか?
A4:原則として決済可能です。iDは端末内のFeliCaチップと店舗の決済端末が直接通信を行う仕組みのため、スマートフォンが機内モードや圏外であっても問題なく支払いが完了します。
まとめ:決済のストレスをゼロにする2026年のスマートな選択肢
数多くのQRコード決済や新興フィンテックサービスが台頭した今だからこそ、かざすだけで通信もアプリ起動も不要な「iD」の完成された体験価値が際立ちます。
レジ前でスマホの画面を照らし合わせる煩わしさから解放され、後払いの快適さと手堅いポイント還元を享受する——日々の生活の質を静かに、かつ確実に引き上げる手段として、iD払いは今後も最も信頼できる決済インフラの一つであり続けます。 (出典: id 払い メリット(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。