年末調整の不足分で手取り激減?追徴の理由と確定申告リカバリー術【2026】
12月の給料明細を開いた瞬間、「いつもより手取りが数万円も少ない」「年末調整の項目にマイナス表記がある」と息をのむ会社員は少なくありません。年末調整といえば「ちょっとした臨時ボーナスのように税金が戻ってくる(還付される)」と思い込んでいる人が多い中、まさかの追加徴収(不足分の天引き)が発生すると、家計への打撃と精神的なショックは計り知れません。
毎月の給与から所得税が源泉徴収されているにもかかわらず、なぜ年末調整で不足分が発生し、手取りを削られる事態に陥るのでしょうか。本稿では、国税庁の最新税制ガイドラインや現場の給与計算実務をもとに、年末調整で追徴が発生する数理的メカニズム、手取り激減を招く7大要因、給与天引きのスケジュール、そして払いすぎた税金を確定申告で取り戻す完全リカバリー手順まで、プロの視点から余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の不足分は、毎月概算で天引きされていた所得税額よりも、1年間の総所得から算出した「確定年税額」が上回った際に発生する正規の精算処理である。
- 要点2:手取りが減る主因は「配偶者・扶養親族の年収増に伴う控除除外」「生命保険料控除などの申告忘れ」「年の途中の昇給や賞与額の急増」にある。
- 要点3:控除の申告漏れによる不足分であれば、年明けの確定申告(還付申告)を行うことで払いすぎた税金を口座振込で確実に取り戻すことができる。
【驚愕の現実】年末調整でまさかの不足分…給料から追徴される決定的なメカニズム
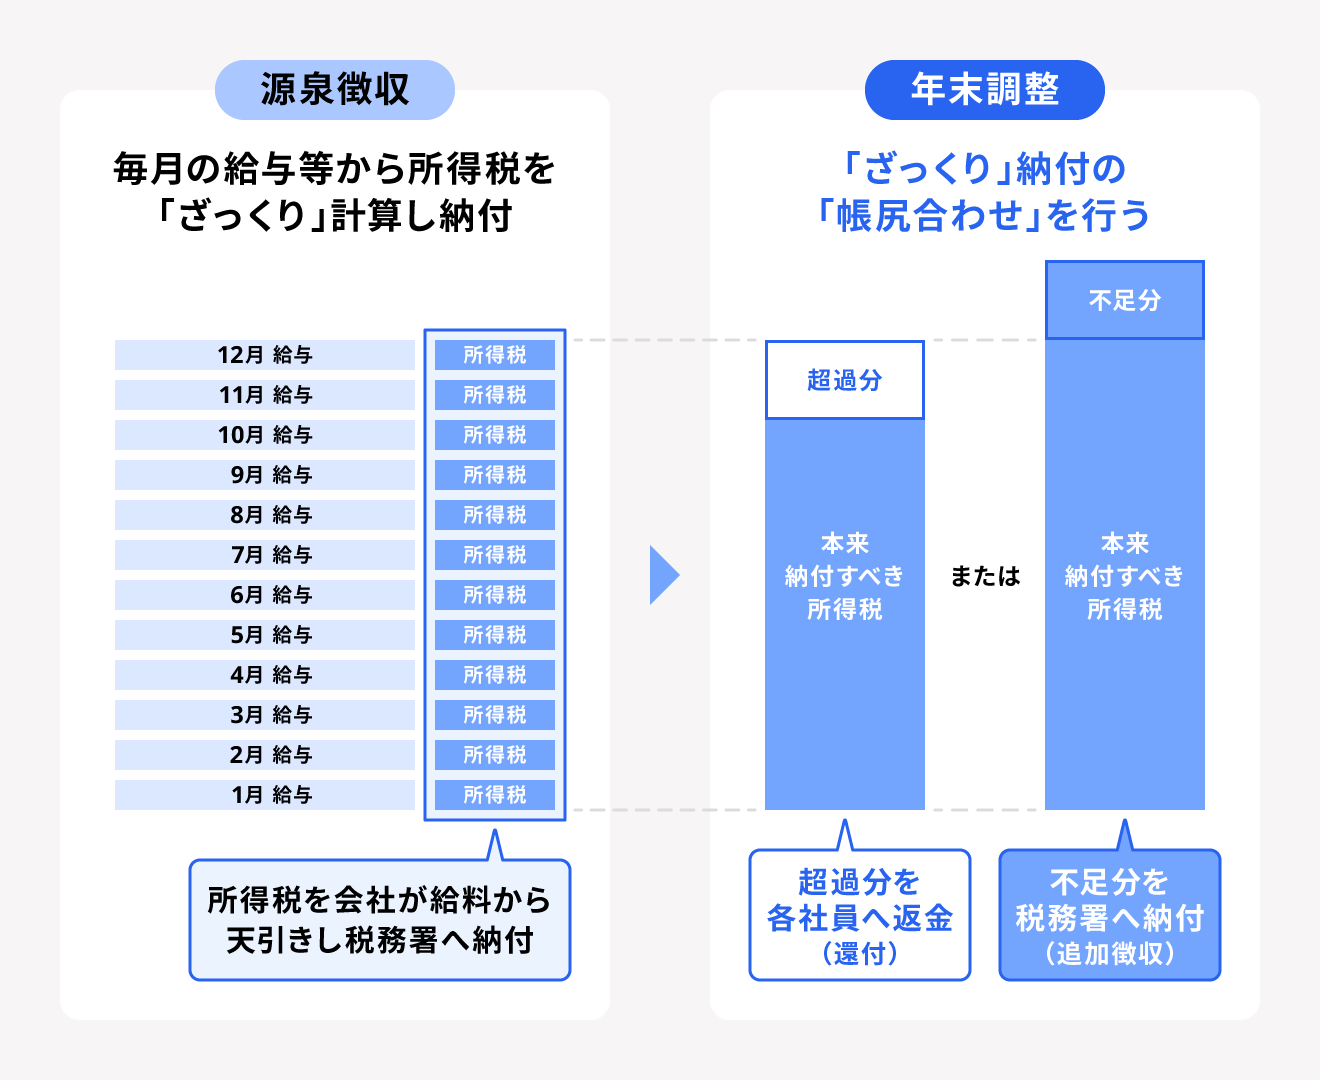
年末調整の役割は「税金を払いすぎた人に還付金を配る制度」ではありません。正しくは、「1年間に納めるべき所得税の総額を確定させ、毎月の給与から概算で天引きしていた源泉徴収税額との差額を過不足なく精算する手続き」です。
会社は毎月、国税庁が定める「源泉徴収税額表」に基づき、その月の社会保険料控除後の給与額と扶養親族等の数に応じた税額を天引きしています。しかし、この毎月の金額はあくまで「仮の概算値」に過ぎません。1月1日から12月31日までの1年間の給与総額が確定した段階で、各種所得控除(配偶者控除、扶養控除、生命保険料控除、社会保険料控除など)を正しく反映させた「年税額」を再計算します。
この計算の結果、次の2つのパターンのいずれかに着地します。
- 【還付】毎月の源泉徴収税額の合計 > 確定した年税額 ⇒ 払いすぎた税金が給与に上乗せして戻る
- 【追徴(不足分)】毎月の源泉徴収税額の合計 < 確定した年税額 ⇒ 足りない税金が給与から天引きされる
源泉徴収票を手にした際、右下の「差引保留額」や「差引不足額」の欄に金額が印字されていれば、それが今回追徴された不足額の実額です。違法な罰金やペナルティ(追徴課税)ではなく、法律上納める義務がある所得税の差額精算ですが、手取りが急激に減るという点において、受け取る側の痛手は極めて大きいのが現実です。
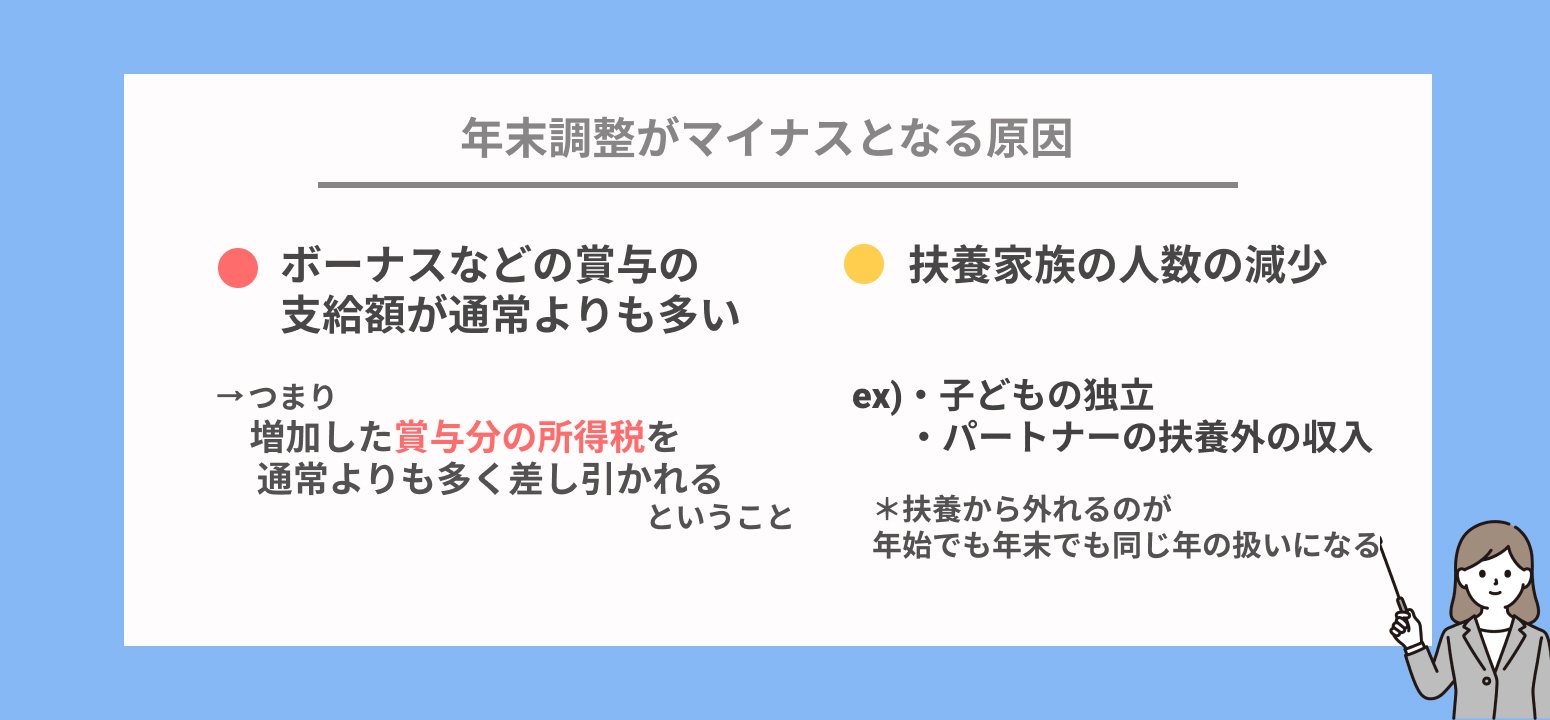
なぜ手取りが減るのか?年末調整で追徴・不足額が発生する7大原因パターン
「なぜ今年は還付ではなく不足分を取られてしまったのか」――その背後には、必ず税額計算を押し上げた明確な理由が存在します。人事労務の現場や税務相談で頻発する7つの典型パターンを紐解きます。
1. 配偶者の年収が増加し「配偶者控除・配偶者特別控除」から外れた
共働き世帯で最も多いトラブルが、配偶者(妻・夫)のパート・アルバイト収入が想定を超えていたケースです。給与所得者の配偶者控除・配偶者特別控除は、配偶者の年収に応じて段階的に控除額が減少し、一定額を超えると控除額がゼロになります。配偶者が「103万円の壁」や「150万円の壁」を意識せずにシフトを増やした結果、本人の課税所得が跳ね上がり、年末調整で数万円単位の不足分が発生します。
2. 子どもの就職・親の独立による「扶養親族の異動」
年の中途で子どもが就職して自立した場合や、別居の親族の所得が増えて扶養から外れた場合、年度当初に提出していた「扶養控除等申告書」の前提が崩れます。例えば、特定扶養親族(19歳以上23歳未満)の子どもが就職して扶養から外れた場合、63万円もの控除が一気に消滅します。税率が10%の世帯であれば、それだけで約6万3,000円(復興特別所得税別)の税負担増となり、年末調整で一括追徴されます。
3. 生命保険料控除・地震保険料控除の「申告忘れ・証明書添付漏れ」
「書類の提出期限に間に合わなかった」「保険会社から送られてきた控除証明書を紛失した」という理由で申告書を空欄で提出した場合、本来受けられるはずの最大12万円(新契約の生命保険料控除合算)の控除が適用されません。前年まで控除をフル活用していた人の場合、税額控除の恩恵がゼロになるため、前年比で手取りが目に見えて目減りします。
4. 年の途中で「昇給・大幅な残業代・役職手当」が増加した
毎月の源泉徴収税額表は、その月の給料が1年間フラットに続くと仮定して作られています。年の後半に昇給したり、繁忙期で残業代が跳ね上がったりして年間の総支給額が急増すると、累進課税によって適用される所得税率のブラケットが上がり、毎月引かれていた概算税額の累計では足りなくなる構造的ズレが生じます。
5. 賞与(ボーナス)に対する源泉徴収税率の乖離
賞与から引かれる所得税率は「前月の給与額」を基準に決定されます。例えば「前月の残業が極端に少なくて前月給与が低かったが、賞与自体は満額支給された」という場合、賞与支給時の天引き税率が本来よりも低く設定されてしまいます。この低めに天引きされていた歪みが、12月の年末調整時にまとめて是正され、不足分として請求されます。
6. 住宅ローン控除(初年度)や中途入社時の前職源泉票の未提出
住宅ローン控除(住宅借入金等特別控除)の1年目は年末調整では適用できず、確定申告が必須です。「会社でやってくれる」と誤解して何もしないと控除が反映されません。また、年の途中で転職した人が「前職の源泉徴収票」を会社に提出し忘れた場合、前職の給与と合算した年末調整ができず、現在の会社での支給分のみで暫定処理され、歪んだ課税関係が残ることになります。
7. 2か所以上の会社から給与を受け取っている「副業・ダブルワーク」
「主たる給与」を支払う会社にのみ「扶養控除等申告書(甲欄)」を提出できますが、副業先でも誤って甲欄適用されていたり、副業分の所得が加算されることで本業側の控除枠と矛盾が生じたりすると、追徴が発生する引き金となります。
【比較検証】還付されるケース vs 不足分が追徴されるケースの徹底比較データ
どのような条件下で「還付」となり、どのような変動があると「追徴(不足分発生)」となるのか、典型的な給与所得者のシミュレーション数値を比較表にまとめました。
| 項目・属性 | ケースA:還付になる典型例 | ケースB:不足分(追徴)になる典型例 | 編集部の見解・評価 |
|---|---|---|---|
| 年収・給与条件 | 額面年収550万円(毎月均等支給) | 額面年収550万円(下期に大幅昇給・賞与増) | 給与の波が大きいほど追徴リスクが高まる |
| 配偶者・扶養の状況 | 配偶者年収100万円(控除満額38万円) | 配偶者年収210万円(控除枠完全にゼロ) | 扶養外れは一撃で数万〜十数万円の差に |
| 保険料・各種控除 | 生命保険+個人年金+iDeCoをフル申告 | 保険料控除証明書の提出を失念(申告ゼロ) | 証明書添付漏れは確定申告で完全救済可能 |
| 毎月の源泉徴収累計 | 約165,000円(概算天引き) | 約135,000円(扶養あり前提の低率天引き) | 期首の申告内容と実態の乖離が原因 |
| 確定年税額 | 約122,000円 | 約178,000円 | 控除消失により課税所得が大幅に拡大 |
| 12月給与での精算結果 | +43,000円の還付(手取り増) | ▲43,000円の不足(手取り減) | 同じ年収帯でも8万円以上の格差が発生 |
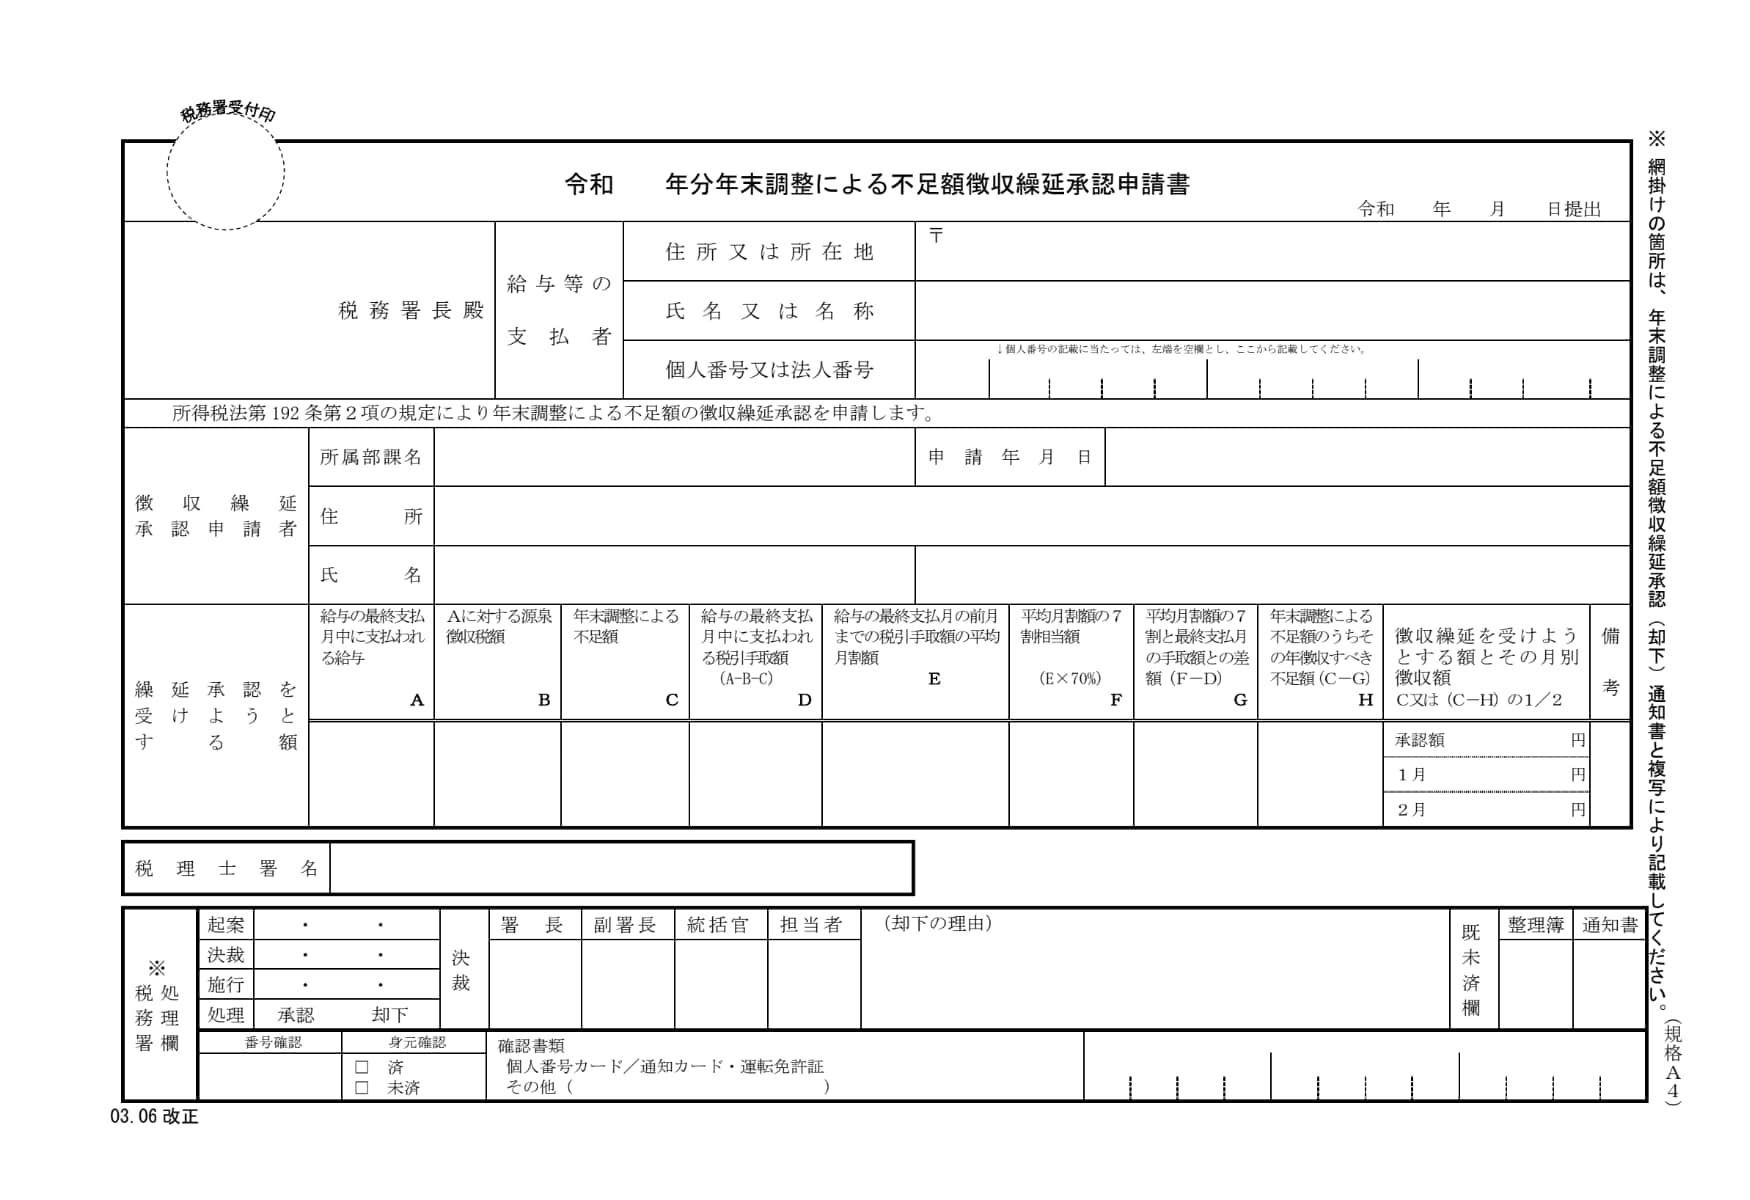
【徴収スケジュール】不足額はいつ給与天引きされるのか?12月・1月給与の実務フロー
年末調整で発生した不足額は、原則として「12月支給の給与」の中で精算されます。給与明細上では、「年末調整還付金」の欄にマイナス金額が記載されるか、「年末調整追徴額」「年末調整不足額」という別立ての控除項目として計上されます。
ただし、企業の給与締め日や計算スケジュールによっては、次のような例外パターンが存在します。
- 12月給与で一括相殺:最も一般的なパターン。12月給料+冬のボーナスの支給額から不足分が差し引かれる。
- 翌年1月給与での精算:12月後半に年末調整の最終確定を行う企業では、1月支給分の給与から天引き精算される。
- 分割徴収(要相談):不足額があまりにも多額(十数万円規模)で、当月の給与手取りがゼロに近くなって生活が困窮する恐れがある場合、本人の申し出により翌年1月〜2月に分割して控除する特例実務を認めている企業もあります(所轄税務署への承認申請を伴う場合あり)。
12月や1月は忘年会や年末年始の出費、クリスマス関連費用など家計支出が膨らむ時期です。そこで手取りが想定外に目減りするとキャッシュフローが急速に悪化するため、自身に「控除外れ」の心当たりがある場合は、早めに給与明細の控除欄を確認することが鉄則です。
【実態検証】「控除の出し忘れ」なら確定申告で取り戻せる!プロが教えるリカバリー手順
年末調整で不足分を引かれてしまっても、諦める必要はありません。その不足が「提出書類の不備」「証明書の申告漏れ」によるものであれば、年明けの確定申告(還付申告)を行うことで、払いすぎた所得税を全額取り戻すことができます。
確定申告でリカバリーできる代表的な控除項目
- 生命保険料控除・地震保険料控除:保険会社からのハガキを出し忘れた分
- 小規模企業共済等掛金控除:iDeCo(個人型確定拠出年金)の掛金払込証明書の出し忘れ
- 住宅借入金等特別控除(2年目以降):税務署からの控除申告書の紛失・出し忘れ
- 医療費控除・セルフメディケーション税制:そもそも年末調整では処理できないため確定申告必須
- ふるさと納税(寄附金控除):ワンストップ特例を使い損ねた、または6自治体以上に寄附した分
スマホとマイナンバーカードで完結する還付申告の3ステップ
- 源泉徴収票と控除証明書を準備:会社から12月〜1月に交付される「源泉徴収票」原本と、申告し忘れていた「保険料控除証明書」などを手元に揃えます。
- 国税庁「確定申告書等作成コーナー」にアクセス:スマートフォンでマイナポータルアプリと連携し、マイナンバーカードを読み取ってログインします。
- 画面の指示に従い数値入力・送信:源泉徴収票の支払金額や源泉徴収税額をカメラで自動読み取り、漏れていた控除額を入力してe-Taxで電子送信します。指定した銀行口座に通常3週間〜1か月程度で還付金が振り込まれます。
なお、還付申告は翌年1月1日から5年間遡って手続きが可能です。「数年前の年末調整で書類を出し忘れて損をした」という過去の案件であっても、今から申告書を作成して提出すれば税金は手元に戻ってきます。
一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、「年末調整で不足分を取られた=会社や税務署に損をさせられた」という感情的な投稿が散見されますが、これは税の仕組みに対する根本的な誤解です。現場でよくある3つの誤解を正します。
誤解1:「年末調整で引かれたから損をした」という錯覚
不足分が引かれたのは、単に「1月〜11月までの毎月の給与天引きが、本来払うべき額より少なめに設定されていた」だけに過ぎません。年間を通してみれば、法律通りの正確な税額を納めているだけであり、1円も余計に取られているわけではありません。むしろ「本来払うべき税金の支払いを12月まで据え置いてもらっていた」というのが数理的な実態です。
誤解2:「不足分を払えば、翌年の住民税には影響しない」という油断
所得税の年末調整で不足分が発生した(=課税所得が増えた)ということは、翌年6月から天引きされる「住民税」も連動して跳ね上がることを意味します。所得税は国税、住民税は地方税ですが、課税所得の基準は年末調整のデータがそのまま各市区町村へ送られて計算されます。12月の給与手取りが減っただけでなく、翌年の手取りも継続して減少するダブルパンチになり得る点に厳重な警戒が必要です。
誤解3:「副業がバレて不足分が出た」という噂の真偽
「副業をしているから年末調整で不足分が出たのでは?」と疑う人がいますが、本業の会社で行う年末調整は、あくまで本業先から支払われた給与のみを対象に計算します。副業先での収入データは本業の年末調整には自動合算されません(翌年2月〜3月に自分で確定申告を行う義務があります)。年末調整で不足が出た理由は、100%本業側の給与計算・控除申告の内容に起因しています。
【プロの結論】追徴課税を防ぐ家計管理とおすすめできる人・慎重になるべき人の判断基準
年末調整の不足分問題は、単なる税金の精算トラブルにとどまらず、「家庭内におけるマネーコミュニケーションの欠如」という深層心理・家族関係の課題を浮き彫りにします。夫婦間でお互いの正確な年収を把握していなかったり、子どものアルバイト収入を把握していなかったりすることが、予期せぬ手取り減少の最大のトリガーとなっています。
【判断基準】年末調整だけで済ませて良い人 vs 確定申告でリカバリーすべき人
| 区分 | 該当する人の具体的な条件 | 推奨されるアクション |
|---|---|---|
| 年末調整のままで問題ない人 | ・すべての控除証明書を漏れなく会社へ提出済み ・配偶者や子どもの年収増による純粋な扶養外れが不足分の原因 ・年間医療費が10万円以下で、ふるさと納税もワンストップ申請済み | 追徴分は適正な納税。翌年6月からの住民税増額に備えて生活防衛資金を確保する。 |
| 確定申告でリカバリーすべき人 | ・保険料控除証明書やiDeCo掛金証明書の提出を忘れた ・1年間の世帯合計医療費が10万円(総所得200万未満は5%)を超えている ・ワンストップ特例の申請期限(翌年1月10日)を過ぎてしまった | 年明けすぐにe-Taxで還付申告を実施。天引きされた不足分以上の税金を取り戻す。 |
家族間の「心理的バウンダリー(境界線)」を保ちつつも、税法上の扶養枠については毎年10月〜11月の段階で「今年のパート年収・アルバイト年収はいくらに着地しそうか」をオープンに共有し合う仕組みを作ることが、年末の家計パニックを未然に防ぐ唯一の解決策です。
【年末 調整 不足 分】に関するよくある質問(FAQ)
Q1:年末調整で不足分が発生した理由は、会社に問い合わせれば教えてもらえますか?
A1:はい。人事労務部や給与担当部署に確認すれば、どの控除が外れたのか、どの月の税率乖離が原因なのかについて、内訳を明示してもらえます。源泉徴収票の「控除対象配偶者の有無」「扶養親族の数」「各種控除額の記載」を自身で前年と比較することでも原因を特定できます。
Q2:不足分が給料よりも多く、手取りがマイナスになることはありますか?
A2:極めて稀ですが、基本給が低く多額の扶養控除が複数外れた場合など、理論上は手取りがゼロまたはマイナスになるケースがあり得ます。その場合、会社側と相談して不足分を現金で会社に直接納付するか、翌月以降の給与で分割控除する措置が取られます。
Q3:パート・アルバイトでも年末調整で不足分を取られることはありますか?
A3:あります。パート先で提出した扶養控除申告書に基づき毎月非課税または低税率で天引きされていたものの、後半にシフトを増やして年収が103万円を超えた場合などに、12月給与で年間所得税が一括精算されて不足分が天引きされます。
Q4:年末調整の不足分を確定申告で支払う(会社で天引きさせない)ことはできますか?
A4:原則としてできません。給与所得者の年末調整は所得税法上、会社(源泉徴収義務者)に課された法的義務であるため、会社を通じた給与天引きによる精算が必須となります。ただし、年末調整後に確定申告を行って全体を再精算することは可能です。
まとめ:今後の動向と失敗しないための判断基準
年末調整で不足分が発生し、給料から天引きされるのは決して気持ちの良いものではありません。しかし、その正体は「毎月の概算税額と年間確定税額の差額調整」であり、決して不当な課税ではありません。
手取り激減のショックを最小限に抑えるためには、まず「扶養親族の年収変動による正規の追徴なのか」それとも「控除書類の出し忘れによる一時的な過大徴収なのか」を冷徹に見極めることが重要です。もし書類の提出漏れや医療費控除などの追加要素があるならば、迷わず年明けの確定申告(e-Tax)を活用し、払いすぎた税金を1円残らず回収してください。
税制の仕組みを正しく理解し、秋口の段階で扶養状況と控除枠をセルフチェックしておくことこそが、年末の家計を守る最大の防御策となります。 (出典: 年末 調整 不足 分(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。