給料天引きされる親睦会費の使い道とは?内訳相場と脱退返金の法的事実
毎月の給与明細を確認した際、「親睦会費」や「社員会費」という名目で数百円から数千円が差し引かれていることに疑問を持った経験はないでしょうか。飲み会や社内行事への参加頻度が減るなか、「実質的に何へ使われているのか」「参加しないのになぜ払わなければならないのか」という不満や疑問が現場で噴出しています。
給料天引き親睦会費の使途は、単なる飲み会代の補助にとどまらず、慶弔見舞金や退職記念品など多岐にわたります。本稿では、親睦会費の使い道内訳の実態から、労働基準法24条に基づく法的性質、強制徴収への対抗策、そして脱退や返金の可否まで、客観的な労働実務データと法的根拠をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:親睦会費の使い道内訳は歓送迎会忘年会補助だけでなく、慶弔見舞金や退職記念品、福利厚生備品の購入などに充当されている。
- 要点2:給料からの天引きには労働基準法24条に基づく労使協定(24条協定)と本人の自由意思が必要であり、規約なき強制徴収は違法の疑いがある。
- 要点3:親睦会は本来「任意加入の私的団体」であるため規約確認と退会手続きによる脱退が可能だが、慶弔見舞金の受給資格喪失などの実務影響を精査する必要がある。
【実態調査】親睦会費の使い道内訳と知られざる積立金の正体
給与から毎月天引きされる親睦会費の徴収額は、月額1,000円〜3,000円程度(年間1万2,000円〜3万6,000円)が一般的な相場です。この積立金が具体的にどのような費用へ配分されているのか、企業実務における標準的な支出構成を紐解きます。
親睦会費の使い道内訳における最大の支出項目は、歓送迎会忘年会補助です。全額を会社経費(福利厚生費)で落とせない飲食代の差額や、会場の貸切料、ビンゴ大会の景品代などに充てられます。これに加え、社員のライフイベントに際して支給される慶弔見舞金相場(結婚祝金1万〜3万円、出産祝金5,000〜1万円、香典1万〜3万円)や、永年勤続・定年退職時の記念品代の原資として確保されているケースが極めて多く見られます。
| 主な支出項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 社内イベント・飲食補助 | 歓送迎会、忘新年会、BBQなどの飲食代補助 | 総予算の約40〜60%(1回あたり3,000〜5,000円補助) | 不参加者が最も不公平感を抱きやすい使途の代表格。 |
| 慶弔見舞金・祝金 | 結婚・出産祝い、傷病見舞金、本人・家族の弔慰金 | 結婚:10,000〜30,000円 出産:5,000〜10,000円 香典:10,000〜30,000円 | 相互扶助としての側面が強く、受け取る側の金銭的恩恵が大きい。 |
| 退職記念品・餞別 | 定年退職、中途退職者への花束・ギフト券・記念品 | 定年:10,000〜30,000円相当 自己都合:3,000〜5,000円相当 | 勤続年数に応じた支給規程が設けられていることが多い。 |
| 備品購入・予備費積立 | 給湯室の消耗品、オフィスグリコ補助、繰越積立金 | 総予算の約10〜15% | 会社負担とすべき経費が混入していないか精査が必要。 |
上記の通り、親睦会費は「飲み会のためだけの財布」ではなく、社員間の相互扶助(セーフティネット)としての役割を兼ね備えている点が、制度の解体や脱退を一筋縄ではいかせない構造的要因となっています。
社員会費・互助会費との違いは?似て非なる3つの積立金
給与明細の控除欄には、「親睦会費」のほかに「社員会費」「互助会費」「労働組合費」など類似した項目が並ぶことがあります。これらの法的性質と目的の違いを整理しておきましょう。
社員会費互助会費違いを理解する上で重要なのは、「誰が管理し、何を目的にしているか」という点です。一般的な親睦会費が懇親と慶弔を主目的とする任意の親睦団体であるのに対し、互助会費は医療費補助や住宅資金の貸付、災害時の緊急融資など、より強固な生活保障・福利厚生を目的として設計されている傾向があります。また、会社が同額または一定割合を上乗せ拠出(マッチング拠出)するケースも珍しくありません。
一方、社員会費は社内クラブ活動の補助やレクリエーション全般を含む広義の名称として用いられることが多く、実質的な中身は親睦会と同一である場合が目立ちます。いずれの名称であっても、会社の公式な福利厚生制度(会社経費)なのか、従業員有志の私的資金なのかを見極めることが肝要です。
給料天引き親睦会費は違法?労働基準法24条と強制徴収の境界線
「入社時に説明もなく、勝手に給与から引かれている」「親睦会費強制徴収は労働基準法違反ではないのか」という法的懸念に対しては、労働法制上の明確な判断基準が存在します。
労働基準法第24条第1項では、「賃金は、通貨で、直接労働者に、その全額を支払わなければならない」という賃金全額払いの原則が定められています。税金や社会保険料などの法令で定められた控除を除き、親睦会費や社員旅行積立金などを給与から控除するためには、労働者の過半数を代表する者との書面による労使協定(24条協定/賃金控除協定)の締結が必須要件です。
ただし、労使協定が締結されているからといって、個々の社員に対して無条件に加入や天引きを強制できるわけではありません。親睦会は本来、会社とは別個の「民法上の任意団体(権利能力なき社団)」に該当します。最高裁判所の判例法理においても、私的団体への加入・脱退の自由は原則として保障されており、本人の承諾を得ない自動強制加入や天引きは、民法上の不当利得返還請求や労基法違反の対象となる可能性があります。
親睦会費を払いたくない!不参加時の返金と会社親睦会脱退の可否
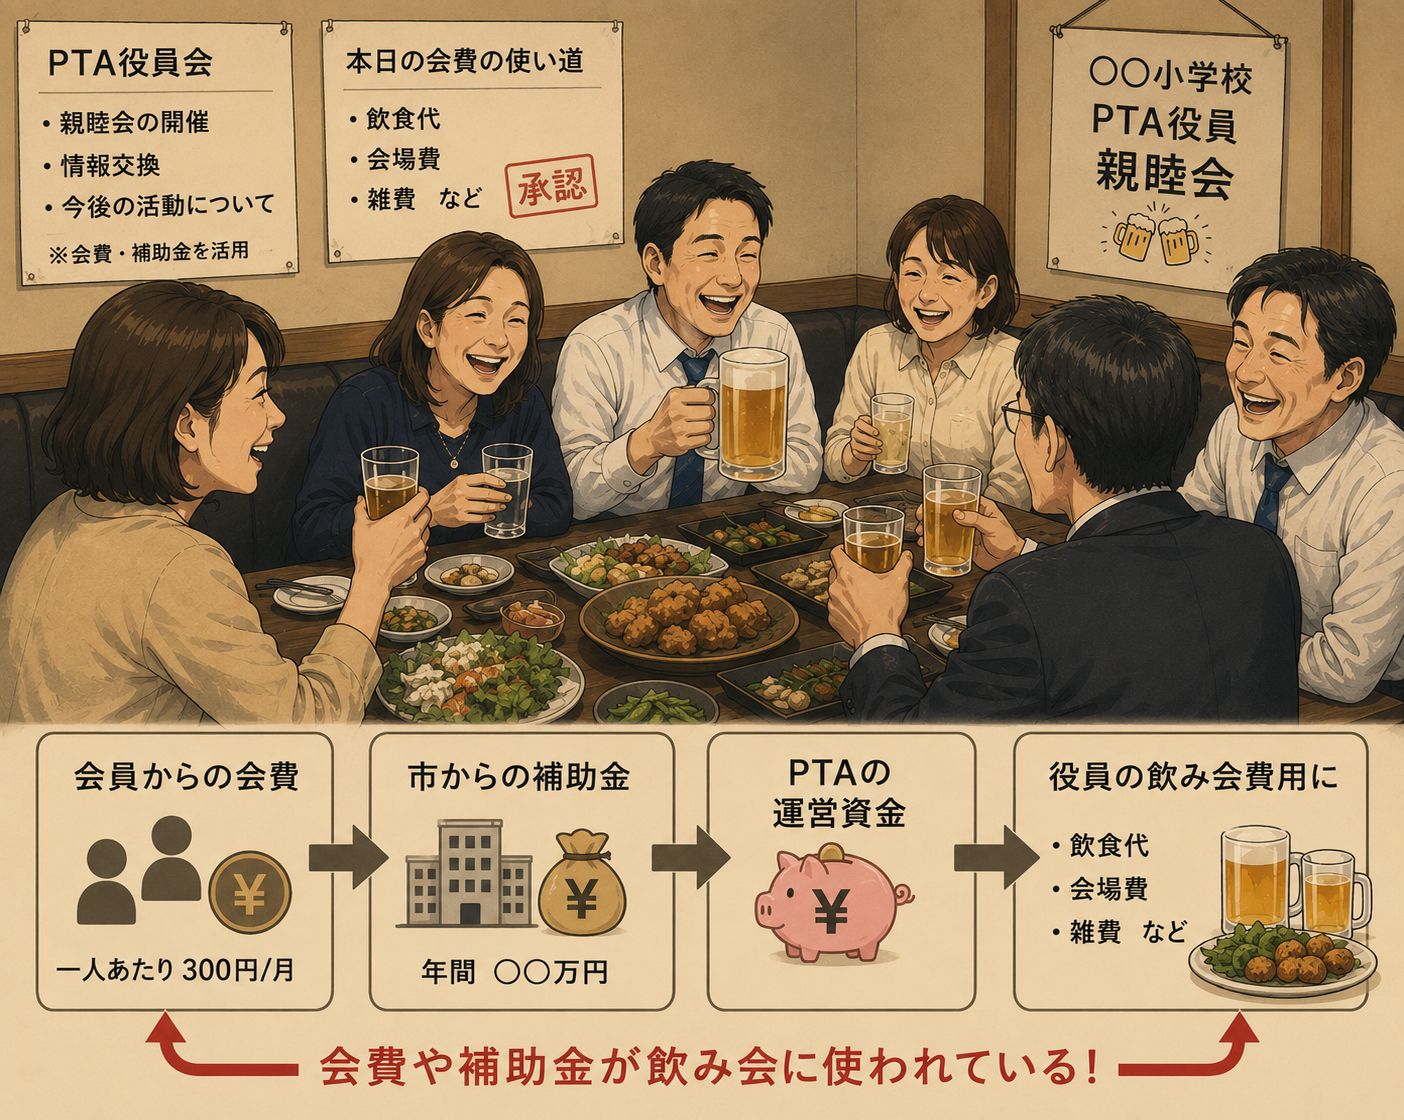
「お酒が飲めない」「業務時間外のイベントには行きたくない」「親睦会費払いたくない」と感じる社員が、権利として脱退や返金を求める際の手順と実務上のハードルを検証します。
1. 会社親睦会脱退の手続きと権利関係
前述の通り、親睦会が任意団体である以上、規約に基づき退会届を提出することで会社親睦会脱退は法的に可能です。就業規則に「全社員は親睦会に加入するものとする」といった義務規定が置かれていたとしても、業務と直接関係のない私的団体の強制加入条項は公序良俗(民法90条)に反し無効と判断される余地が極めて高くなります。
2. 親睦会費返金の可否と「使わない残金」の行方
過去に支払った会費の返金請求については、親睦会規約の定めが決定打となります。多くの規約には「既納の会費は理由の如何を問わず返還しない」旨の不返還条項が設けられており、過去のイベントに不参加だったという理由だけで遡って返金を勝ち取ることは実務上困難です。
しかし、「親睦会費使わない残金(年度末の余剰金やコロナ禍等でイベントが開催されず積み上がった繰越金)」の精算については別問題です。会が解散する場合や年度決算において、余剰金を会員へ均等割当で返還する、あるいは翌年度の会費を一定期間免除(徴収ストップ)する措置を講じるのが健全な会計処理です。退職時に積立残額の一部を清算返還する規約を設けている企業も存在します。
【実態検証】不満が噴出する現場のリアルな声とトラブル事例
インターネット上の相談窓口やSNS、現場の社員コミュニティでは、親睦会費を巡る深刻なトラブルや不公平感を訴える声が後を絶ちません。現場で起きている代表的な実態は以下の3類型に集約されます。
① 会計報告の不透明性と使途不明金問題
「毎月2,000円徴収されているのに、収支決算書が一度も開示されない」「幹部社員の個人的な飲み代に消えているのではないか」という不信感です。適正な親睦会運営では、年に1回の定期総会または書面・社内ポータル等による親睦会規約と会計報告の開示(領収書の保管・監査報告)が不可欠ですが、これが形骸化している組織が散見されます。
② 参加者と不参加者の格差(フリーライダー問題と逆差別)
下戸の社員や子育て・介護で一次会にすら参加できない社員が、毎回フル参加して飲食する層の費用を「実質的に肩代わり」させられている構図です。参加・不参加にかかわらず一律同額を徴収する旧来型のプール方式が、多様な働き方の中で強い摩擦を生んでいます。
③ 脱退者に対する社内ハラスメント
脱退届を提出した社員に対し、「協調性がない」「輪を乱す」として同調圧力をかけたり、職務上の嫌がらせを行ったりするケースです。これはパワーハラスメント防止法(改正労働施策総合推進法)に抵触する明白な違法行為となり得ます。

【プロの結論】形骸化した親睦会を見直すための判断基準と健全化への道
昭和・平成期に機能していた「飲みニケーションによる結束力強化」は、業務の効率化や心理的バウンダリー(公私の境界線)を重視する現代の組織運営において、再定義を迫られています。親睦会という仕組みを継続すべきか、それとも脱退・廃止を検討すべきか、以下の客観的基準で評価してください。
親睦会を維持・参加する価値がある組織の条件
- 会計の完全透明化:年に1回以上、詳細な収支報告書と通帳残高の照合結果が全会員に公開されている。
- 慶弔給付の充実:結婚・出産・傷病・弔慰金などの給付水準が支払会費総額に見合っており、セーフティネットとして機能している。
- 都度払い・傾斜配分の導入:行事不参加者には飲食代相当の還元や会費減額措置が取られている。
脱退や制度廃止を検討すべき危険な組織の条件
- 会計報告の拒否:収支の開示を求めても「前任からの慣例」としてはぐらかされる。
- 規約の不存在:親睦会規約や慶弔見舞金規程が明文化されておらず、幹部の裁量で支出されている。
- 会社経費の肩代わり:本来会社が負担すべき業務上の交際費やオフィス備品代が親睦会費から支出されている。
親睦会の存在そのものが悪なのではなく、「目的の曖昧化」と「会計のブラックボックス化」こそがトラブルの元凶です。不満を抱えたまま放置するのではなく、まずは自社の規約と会計報告の閲覧を求め、組織全体で持続可能な運用形態へとアップデートすることが求められます。
【親睦 会費 使い道】に関するよくある質問(FAQ)
Q1:会社の飲み会に一度も参加していませんが、親睦会費を払う義務はありますか?
A1:法的には親睦会は任意団体であるため、加入を強制される義務はありません。ただし、入社時に包括的な同意書を提出していたり、慶弔見舞金の給付対象となっている場合は、退会手続きを完了しない限り徴収が継続されるのが一般的です。支払いを止めたい場合は、正式に退会届を提出する必要があります。
Q2:親睦会を脱退した場合、結婚祝金や香典などの慶弔見舞金はもらえなくなりますか?
A2:親睦会から支給される見舞金は受け取れなくなります。ただし、これとは別に「会社の就業規則(慶弔規程)」に基づいて会社自身から支給される慶弔見舞金は、福利厚生制度であるため親睦会を脱退しても問題なく受給できます。会社の慶弔規程と親睦会の給付内容がどう分かれているか確認してください。
Q3:退職する際に、今まで積み立てて使わなかった親睦会費は返金されますか?
A3:親睦会規約に「退職時の積立金返還条項」がない限り、原則として返還されません。ただし、定期的なイベント中止等によって多額の余剰金が生じている場合、総会の決議を経て精算・返還されるケースはあります。まずは役員や総務担当者に規約の返金条項を確認することをおすすめします。
Q4:親睦会の使途や残高に不信感がある場合、会計監査や領収書の開示を請求できますか?
A4:請求できます。民法上の委任関係および団体の基本原則に基づき、会員(出資者)には会計帳簿や領収書の閲覧を求める正当な権利があります。拒否された場合は、他の会員と連名で書面による開示要求を行うか、労使協定の運用見直しを労働組合や従業員代表を通じて会社側に申し入れるのが有効です。
まとめ:親睦会費の透明性を確かめ納得のいく選択を
給料天引きされる親睦会費は、単なる飲食費の補助にとどまらず、慶弔見舞金や相互扶助という重要な機能を担っている一方で、不透明な会計や強制徴収によるトラブルの温床にもなり得ます。労働基準法24条の趣旨に照らせば、明確な合意と透明な会計管理が大前提です。
給与明細の控除額に疑問を感じたら、まずは「親睦会規約」と「直近の会計収支報告書」の開示を依頼し、自身が支払っている対価に見合う還元や納得感があるかを精査してください。その上で、継続加入か脱退か、あるいは制度自体の見直しを提案するか、客観的な事実に基づいた賢明なアクションを起こすことが重要です。 (出典: 親睦 会費 使い道(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。