領収書の前株・後株間違いは無効?宛名の書き方と修正法を徹底解説
取引先との会食や備品の購入時、領収書の宛名で「株式会社〇〇」と書くべきところを「〇〇株式会社」と記載されてしまい、冷や汗をかいた経験を持つビジネスパーソンは少なくありません。「前株・後株を間違えただけで経費精算が突き返されるのか」「インボイス制度下では税務上無効になるのではないか」といった不安の声は、企業の経理担当者や営業現場から日々寄せられています。
法人にとって商号(会社名)は法務局に登記された固有のアイデンティティであり、前株と後株は法律上まったく別の会社を指すほど重大な要素です。2026年現在の税務運用やインボイス制度(適格請求書等保存方式)の実務を踏まえ、前株・後株の誤記がもたらす影響、正しい書き方マナー、万が一ミスが発覚した際の確実な対処法を現場目線で解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:前株・後株の間違いは実質的な同一性が確認できれば税務上直ちに無効とはならないが、社内規程による差し戻しやインボイス不備のリスクを招く。
- 要点2:領収書の略称「(株)」は実務上広く通用するものの、正式なビジネス文書や高額決済では商号の正式名称表記が鉄則。
- 要点3:誤記された領収書を手元で勝手にペン修正・二重線訂正するのは厳禁であり、発行元への再発行依頼または適正な証憑保管が必須。
【実態検証】前株・後株のミスで領収書は無効になるのか?税務と経理の現場判断
結論から言えば、領収書の前株・後株を取り違えたからといって、税法上その領収書が直ちに100%無効化されるわけではありません。国税庁の税務調査において重視されるのは「取引の客観的実態」であり、代金の支払先、金額、取引日時、取引内容が明瞭で、実質的にその法人の事業経費であることが客観的に証明できれば、仕入税額控除や損金算入が即座に否認される可能性は極めて低いのが実情です。
しかし、問題は「社内コンプライアンスと経理承認の現場」にあります。上場企業や厳格な内部統制を敷く企業では、監査法人からの指摘を避けるため、登記上の正式商号と1文字でも異なる領収書を「経費精算の不備」として機械的に差し戻す運用が一般的です。現場の営業担当者が「税務上は通るはずだ」と主張しても、社内ルール上は通用せず、再発行や始末書の提出を求められるケースが後を絶ちません。
さらに注意すべきは、同名他社が実在する場合の誤認リスクです。例えば「株式会社ABC」と「ABC株式会社」が同一地域に実在する場合、後株の領収書を前株の会社が経理処理すると、第三者から見て「別会社の経費を不正に付け替えた」と疑われる余地が生じます。税務調査官に無用な疑念を抱かせないためにも、商号の正確性は実務上欠かせない防壁となります。

領収書の宛名における前株・後株の違いと「(株)」略称ルールの真実
商号において「株式会社」を社名の前に置くか後ろに置くかは、法人の設立登記時に発起人が自由に決定できる事項です。「前株(まえかぶ)」は「株式会社〇〇」、「後株(あとかぶ)」は「〇〇株式会社」を指し、まれに社名の中間に挟む「中株(なかかぶ)」(例:〇〇株式会社〇〇など)を採用する特殊な法人も存在します。
店頭での手書き領収書発行時によく見かける「(株)」という省略表記について、実務上の位置づけを整理したのが以下の比較データです。
| 表記パターン | 法的・税務上の有効性 | ビジネスマナー・社内受領性 | 編集部の見解・実務上の推奨度 |
|---|---|---|---|
| 正式表記 (例:株式会社〇〇) | 完全有効(問題なし) | 極めて高い(満点評価) | 推奨度:◎ あらゆる商取引・高額決済における標準形式 |
| 略称表記 (例:(株)〇〇 / 〇〇(株)) | 有効(実体確認できれば可) | 一般的な経費精算では可 | 推奨度:〇 レシートや簡易領収書では許容されるが正式文書では回避推奨 |
| 前後間違い (例:前株を後株で記載) | 条件付き有効(実態立証要) | 社内規程で差し戻しリスク高 | 推奨度:△ 見つけ次第速やかに再発行依頼または理由書の準備を推奨 |
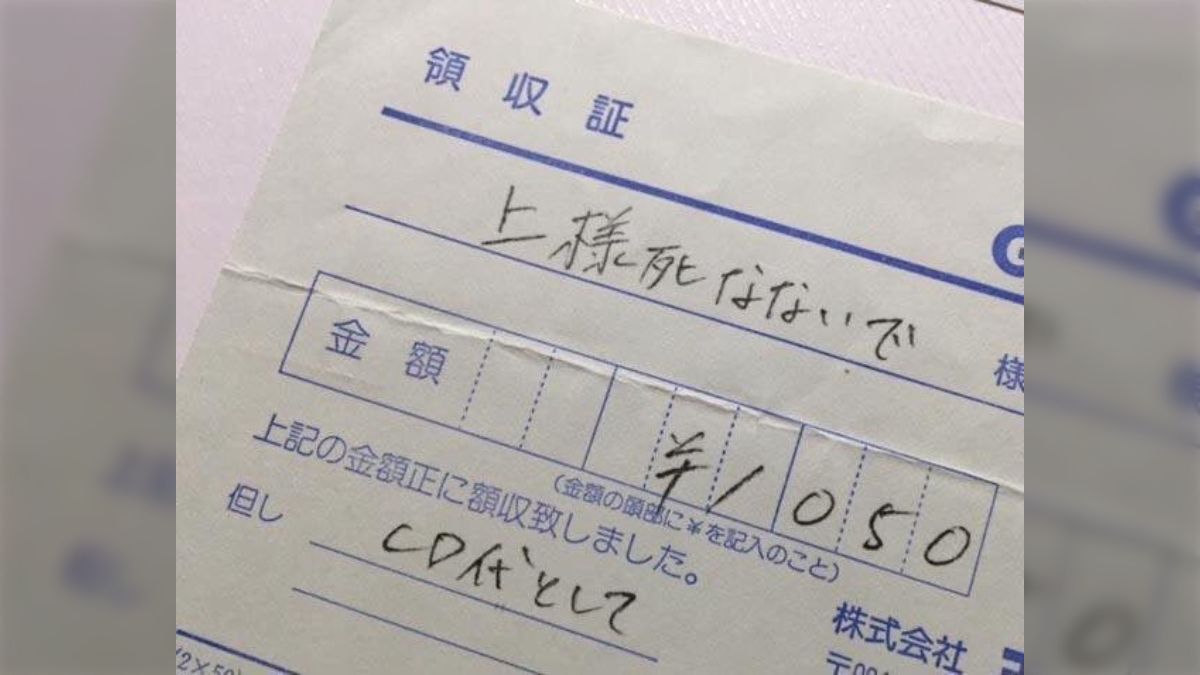
| 株抜け・上様 (例:〇〇 のみ / 上様) | 業種により不可(インボイス要件) | 経理の心証が悪く否認対象になりやすい | 推奨度:× 適格簡易請求書対象業種以外では税務上極めて危険 |
銀行振込データや電磁的記録では文字数制限の都合上「カ)」「(カ」といった略称コードが公認されていますが、紙の領収書や請求書は相手への敬意を示すビジネス文書でもあります。自社が受け取る領収書はもちろん、自社が顧客向けに発行する書類においては略称を使わず正式名称で記載するのがビジネスマナーの鉄則です。
インボイス制度(適格請求書)で求められる宛名マナーと落とし穴
インボイス制度の導入以降、領収書の宛名ルールは従来よりも厳格にチェックされるようになりました。適格請求書発行事業者として登録された店舗や企業が発行する書類には、消費税法上定められた必要事項が正確に記載されている必要があります。
ここで押さえておくべきなのが、「適格請求書(本インボイス)」と「適格簡易請求書(簡易インボイス)」の決定的な違いです。
飲食業、小売業、タクシー業、旅客運送業、駐車場業など、不特定多数の顧客を対象とする業種では「適格簡易請求書」の発行が認められており、法令上「宛名(書類の交付を受ける事業者の氏名または名称)」の記載自体を省略することが可能と規定されています。つまり、居酒屋での会食やコンビニの買い物、タクシー移動の領収書であれば、仮に前株・後株が間違っていたり宛名が空白・上様であったりしても、インボイスとしての仕入税額控除要件は法的に満たされます。
一方で、卸売業、製造業、コンサルティング、専門サービス業など、不特定多数向けではない一般取引において発行される通常の適格請求書では、交付を受ける事業者の正式名称の記載が義務付けられています。このケースで前株・後株の取り違えや「上様」表記があると、税法上の法定要件不備とみなされ、仕入税額控除が否認される重大なリスクに直結します。
また、宛名に添える敬称マナーも重要です。法人名宛ての場合は「〇〇株式会社 御中」、部署名宛ての場合は「〇〇株式会社 営業部 御中」とし、担当者個人名が続く場合は「〇〇株式会社 営業部 山田太郎 様」とするのが正しいルールです。「〇〇株式会社 御中 山田太郎 様」のように「御中」と「様」を二重で併用するのは明らかなマナー違反となるため注意してください。
一般に知られていない盲点とネットの誤解|間違えたときの正しい修正・再発行手順
インターネット上の相談掲示板などで頻繁に見られる危険な誤解が、「間違えた箇所に自分で定規で二重線を引き、訂正印を押せば問題ない」というアドバイスです。これは実務上、絶対にやってはいけません。
領収書は金銭の授受を証明する「有権作成者(発行者)の私文書」です。受領者(支払った側)が勝手に文字を書き加えたり、二重線を引いて前株・後株を書き換えたりする行為は、法的に私文書偽造・変造に該当する恐れがあります。特にインボイス制度下では、発行事業者以外の第三者による追記・修正が厳しく禁じられており、自己修正された書類は税務調査で真っ先に否認対象とされます。
もし手元の領収書に前株・後株の間違いや誤字を発見した場合の具体的な対処手順は以下の通りです。
- 店舗・発行元への再発行依頼:領収書の原本を持参または郵送し、誤記載の回収と引き換えに正しい宛名で再発行してもらうのが最も確実な正攻法です。
- 再発行依頼の文面例:「お世話になっております。先日〇月〇日に発行いただきました領収書(No.〇〇)につきまして、こちらの伝え漏れにより宛名の商号表記(前株・後株)に誤りがございました。大変恐縮ですが、同封の誤記載領収書を破棄の上、添付の正式名称にて再発行いただけますでしょうか」と丁重に連絡します。
- 再発行が物理的に困難な場合(閉店・遠方など):当時のクレジットカード利用明細、出張旅費規程に基づく申請書、会食の参加者リストなどの客観的証憑を領収書原本にホチキス留めし、「商号誤記に関する経緯メモ」を添えて経理部へ提出します。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手企業の経理部員や現場の営業担当者から寄せられるリアルな証言を検証すると、領収書の宛名トラブルは日常茶飯事でありながら、双方のコミュニケーション不足から発生している実態が浮き彫りになります。
都内IT企業の経理マネージャー(30代後半)は次のように語ります。
「月末の精算で毎月数十枚の『株抜け』や『前株後株の逆転』が回ってきます。少額の飲食レシートならインボイスの簡易請求書要件で処理を通しますが、数十万円を超える外注費や機材購入で前株後株が間違っていると、税務調査時の突っ込みリスクを考慮して絶対に差し戻します。営業側は『これくらい良いだろう』と思いがちですが、経理にとっては会社を守るための防衛線なのです」
また、店舗スタッフ側の証言からも課題が見えます。都内高級飲食店の店長はこう明かします。
「お会計時にお客様が口頭で『カブシキガイシャ〇〇で』とおっしゃる際、騒音で聞き取りづらく、前株か後株か判断がつかないことが多々あります。名刺を一枚ご提示いただければ1秒で正確に書けますので、名刺を渡していただくのが一番ありがたいです」
現場の摩擦をなくすためには、双方が「口頭伝達の不確実性」を理解し、物理的な視覚情報を介したやり取りを標準化することが最も有効な解決策となります。

【プロの結論】経理トラブルをゼロにするスマートな自衛策と判断基準
ビジネスの現場において、領収書の宛名ミスによる手戻りや社内評価の低下を防ぐためには、状況に応じた明確な判断基準と予防策を持つことが重要です。
【プロの判断基準】再発行を依頼すべきケース・そのまま処理できるケース
- 即座に再発行を依頼すべきケース:
- 取引金額が10万円以上など高額な支払いである場合
- 適格請求書(本インボイス)の受領が必要なBtoB取引・専門サービスへの支払い
- 社内の経理規程で「完全一致」が厳命されている上場企業・子会社での精算
- 客観的証憑を添えてそのまま処理可能なケース:
- 飲食店、小売店、タクシー代など「適格簡易請求書」の対象業種である場合
- 登録番号(T+13桁)が正しく印字されており、カード明細等で支払実態が確認できる少額決済
最も推奨されるスマートな自衛策は、領収書を依頼する際に必ず自社の名刺を提示し、「前株(後株)でお願いします」と指差しで伝えることです。スマートフォンの画面に正式商号を大きく表示させて提示するだけでも、店側の聞き間違いや漢字の誤記をほぼ100%防止できます。
【領収 書 前 株】に関するよくある質問(FAQ)
Q1:自社の商号が前株か後株かどっちか忘れてしまった場合、どこで確認すべきですか?
A1:自社の公式サイトの会社概要ページ、名刺、または国税庁の「適格請求書発行事業者公表サイト」「法人番号公表サイト」で会社名や法人番号を検索すれば、法務局登記通りの正確な商号(前株・後株の配置)を即座に確認できます。
Q2:領収書の宛名に「株式会社」を完全に入れ忘れ、屋号や社名のみ記載された場合は経費になりませんか?
A2:税務上は代金の支払先や取引内容の実態が確認できれば経費として認められます。ただし、通常の適格請求書が必要な取引では法令違反となる恐れがあるため、高額取引や厳格な経理基準を持つ企業では再発行を依頼するのが安全です。
Q3:手書き領収書で「(株)」と略されて発行されました。経理に提出しても大丈夫ですか?
A3:一般的な社内経費精算であれば「(株)」の略称でも受理されるケースが大多数です。ただし、数千万円規模の資産購入や正式な契約決済に伴う領収書の場合は、略称を避けて正式名称での再発行を求めるのが無難です。
Q4:店員に前株と後株を間違えて書かれた領収書を、自分でボールペンで書き直してもいいですか?
A4:絶対に自分で書き直してはいけません。領収書の受領者が勝手に加筆・修正すると「文書変造」とみなされ、税務調査で無効化されるだけでなく、企業の信用失墜につながります。必ず発行元に連絡して再発行を依頼してください。
まとめ:正しい会社名表記を押さえて無用な経理トラブルを防ごう
領収書における前株・後株の記載は、単なる記号の配置ではなく、法人の登記情報を正確に反映させた法的な商号表記です。税務上は取引の実態があれば即座に否認されることは稀であるものの、社内の経理審査やインボイス制度の要件照合において、誤記は無用な差し戻しや確認コストを生む最大の要因となります。
万が一ミスが発生した場合は、自己判断で修正ペンや訂正印を使わず、発行元への誠実な再発行依頼を行うか、経理担当者へ事前に相談して関連証憑を揃えるのが正しいアプローチです。日常の支払い時には名刺を提示するなどのちょっとした工夫を習慣化し、スムーズでミスのない経費処理を徹底しましょう。 (出典: 領収 書 前 株(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。