年末調整の源泉徴収額はどこを見る?0円の理由と還付金の計算を徹底解説
毎年12月から翌年1月にかけて勤務先から手渡される、あるいはWEB明細で交付される「給与所得の源泉徴収票」。そこに記載された「源泉徴収税額」を見て、「毎月引かれていたはずの税金がなぜか0円になっている」「この金額がそのまま口座に振り込まれる還付金なのか?」と疑問を抱く給与所得者は少なくありません。
源泉徴収票に並ぶ複雑な数字は、1年間の給料と納めるべき所得税の最終清算結果を示した極めて重要な公的証明です。しかし、各項目の関係性や還付金の算出ロジックを正しく理解している人は多くありません。税制の仕組みを紐解きながら、源泉徴収税額の正しい見方、0円になる理由、還付金計算の裏側まで分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票の「源泉徴収税額」は1年間に最終確定した所得税額であり、手元に戻る「還付金額」そのものではない。
- 要点2:源泉徴収税額が「0円」になる主因は、各種所得控除の合計が所得を上回ったか、住宅ローン控除等で税額が全額相殺されたため。
- 要点3:毎月の概算天引き額と確定年税額の差額が「還付金」となり、控除申告漏れがある場合は確定申告で税金を取り戻せる。
【源泉徴収票の見方】年末調整の源泉徴収額はどこの欄をチェックすべきか
源泉徴収票を手にした際、多くの人が真っ先に目を向けるのが上段に並ぶ4つの主要項目です。これらは左から右へと計算が流れる構造になっており、それぞれの意味を把握することが税金の仕組みを理解する第一歩となります。
まず、一番左にある「支払金額」は、基本給、各種手当、ボーナスなどを合算した、いわゆる「額面年収(総支給額)」です。非課税交通費などを除く、1年間に会社から支払われた総額が記載されます。
その右隣にある「給与所得控除後の金額」は、自営業者の「経費」に相当する「給与所得控除」を支払金額から差し引いた後の金額です。会社員は実際の領収書を集めなくても、年収に応じた一定額が自動的に経費として概算控除されます。
続いて3番目の「所得控除の額の合計額」は、個人の生活事情に配慮して税負担を軽減するための各種控除を合算した数値です。健康保険や厚生年金などの社会保険料をはじめ、生命保険料控除、地震保険料控除、配偶者控除・扶養控除、そして誰にでも適用される基礎控除などがここに集約されます。
そして最右翼にある「源泉徴収税額」こそが、年末調整を経て最終的に確定した「あなたがその年に納めるべき所得税の総額(年税額)」です。決して「還付される金額」が書かれているわけではありません。この数値を、毎月の給与から概算で天引きされていた所得税の累計額と比較し、天引きが多すぎれば差額が還付され、不足していれば追加徴収される仕組みです。
源泉徴収税額が「0円」になる真相|怪しいミスか正当な結果か?
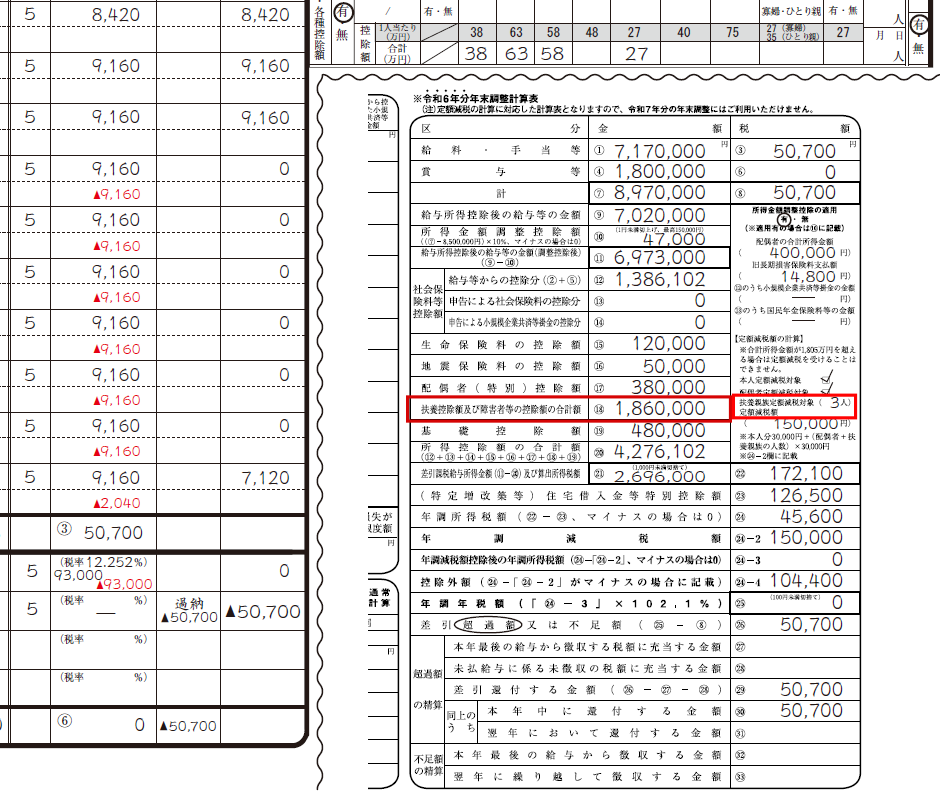
源泉徴収票の「源泉徴収税額」欄が「0」または「」と印字されているのを見て、会社の計算ミスや脱税を疑って不安になるケースが後を絶ちません。しかし、結論から言えば、正当な計算の結果として税額が0円になるケースは頻繁に発生します。
源泉徴収税額が0円になる代表的な理由は以下の3パターンに集約されます。
第1に、年間の給与収入が103万円以下である場合です。給与所得控除(最低55万円)と基礎控除(48万円)の合計103万円以内であれば、課税対象となる所得が0円になるため、所得税は一切発生しません。
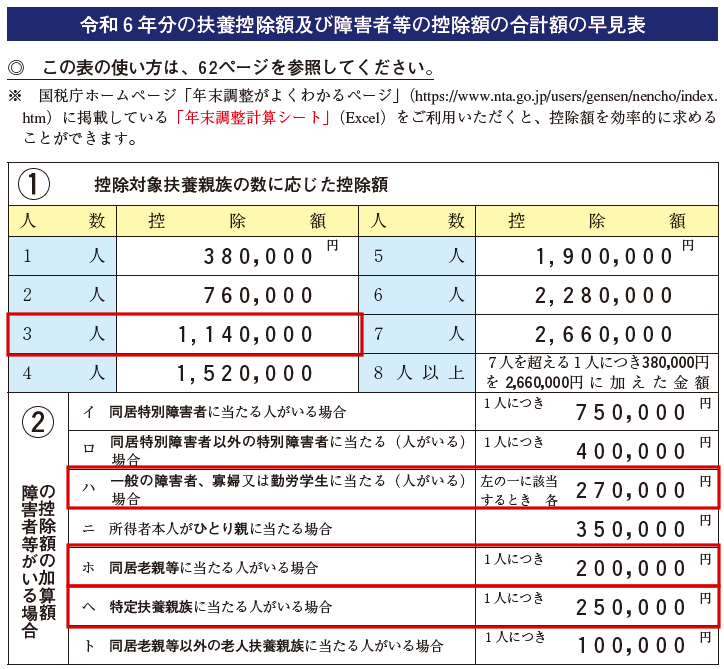
第2に、所得控除の合計額が給与所得控除後の金額を上回っている場合です。例えば、年収が200万〜300万円台であっても、大学生の子どもを扶養している(特定扶養親族:控除額63万円)、配偶者を扶養している、あるいは過去の国民年金保険料を追納して社会保険料控除申告書に多額の支払額を記載したようなケースでは、課税所得が相殺されて0円になります。
第3に、住宅ローン控除(住宅借入金等特別控除)の反映によって税額が完全にゼロになった場合です。住宅ローン控除は、課税所得から引く「所得控除」とは異なり、算出された税額から直接差し引く強力な「税額控除」です。年末調整で計算された所得税額よりも住宅ローン控除額の方が大きければ、源泉徴収税額は0円となり、その年に毎月天引きされていた所得税は全額手元に還付されます。
年末調整の還付金はどう計算される?課税所得と所得税額の算出メカニズム
年末調整における還付金は、どのような計算ステップを経て導き出されるのか。具体的な税金計算のフローを可視化すると以下の通りになります。
ステップ1:課税所得の算出
「給与所得控除後の金額」から「所得控除の額の合計額」を差し引きます。1,000円未満の端数は切り捨てられます。これが課税所得と所得税額を計算するためのベースになります。
ステップ2:基準所得税額の計算
算出した課税所得金額に、所得税の累進税率(5%〜45%)を乗じ、税率に応じた控除額を差し引いて基準所得税額を求めます。
ステップ3:税額控除の適用と復興特別所得税の計算
住宅ローン控除などの税額控除がある場合は、基準所得税額から控除額を差し引きます。こうして算出された税額に対し、東日本大震災の復興財源として2037年まで課される復興特別所得税の計算(基準税額×2.1%)を加算します。
ステップ4:還付金額(または追徴額)の確定
1年間の給与・賞与から毎月源泉徴収されていた「天引き税額の合計」から、ステップ3で確定した「年間の源泉徴収税額」を差し引きます。この差額がプラスであれば「還付金」として戻り、マイナスであれば給与から追加天引きされます。
なお、年末調整の還付時期は企業によって異なりますが、一般的には12月の給与支給日、もしくは翌年1月の給与支給日に給料と合算されて振り込まれます。給与明細の「年末調整還付金」や「年調所得税」といった項目で確認可能です。
【数値比較】年収・家族構成でみる年末調整の税額と控除シミュレーション
年収や家族構成、適用される控除によって、最終的な源泉徴収税額と還付金の目安がどう変化するのかを整理しました。以下のシミュレーションデータは、標準的な社会保険料率および各種控除を適用したモデルケースです。
| 年収・モデル条件 | 詳細・数値データ(控除額等) | 最終的な源泉徴収税額(年税額) | 編集部の見解・還付傾向 |
|---|---|---|---|
| 年収300万円(単身) 控除:基礎・社保・生保 | 給与所得控除:98万円 所得控除合計:約95万円 課税所得:約107万円 | 約5.4万円 | 生命保険料控除申告書の提出により、毎月の概算天引きから1万〜2万円程度が還付されるケースが標準的。 |
| 年収500万円(配偶者あり・子1人) 控除:配偶者控除・生保 | 給与所得控除:144万円 所得控除合計:約165万円 課税所得:約191万円 | 約9.6万円 | 配偶者控除・扶養控除の適用により、独身時と比べて大幅に税額が圧縮。3万〜5万円前後の還付が発生しやすい。 |
| 年収600万円(単身・住宅ローン初年後) 控除:住宅ローン控除20万円 | 給与所得控除:164万円 所得控除前税額:約20.5万円 住宅借入金特別控除:20万円 | 約5,000円(ほぼ0円) | 強力な税額控除が効くため、毎月天引きされていた所得税のほぼ全額(約20万円)が一括還付される。 |
| 年収150万円(パート・主婦/主夫) 控除:基礎・社保のみ | 給与所得控除:55万円 所得控除合計:約70万円 課税所得:約25万円 | 約1.2万円 | 103万円を超えているため所得税が発生。月々の天引き額が少額であれば還付額も数千円程度にとどまる。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや知恵袋、マネー相談の現場では、年末調整の源泉徴収額を巡るリアルな戸惑いの声が数多く寄せられています。現場取材を通じて見えてきた、納税者が陥りがちな典型的な落とし穴を検証します。
給与明細を見た会社員からは、「12月の給料日に還付金が5万円入っていたのに、源泉徴収票の源泉徴収税額を見たら12万円と書いてある。会社に7万円ピンハネされたのではないか」という相談が定期的に上がります。これは前述の通り、「納めるべき税金の総額」と「払いすぎて返ってきた差額」を混同している典型例です。毎月累計17万円天引きされていたからこそ、適正年税額12万円との差額である5万円が手元に戻ってきたに過ぎません。
また、パートタイマーや新入社員の間では、「源泉徴収税額が0円だったため、住民税もかからないと勘違いして翌年6月に届いた高額な住民税通知に青ざめた」という声も目立ちます。所得税の非課税ライン(103万円)と住民税の均等割・所得割の課税ライン(自治体により異なるがおおむね93万〜100万円)にはズレが存在するため、所得税が0円であっても住民税の納税義務が発生することは珍しくありません。

一般に知られていない盲点とネットの誤解
年末調整の仕組みに関して、ネット上で広く信じられている誤解や、知っておくべき重大な盲点を整理します。
第1の誤解は、「年末調整書類を出せば、すべての税金控除が会社任せで完結する」という思い込みです。実際には、会社が把握できるのは給与と提出された申告書の範囲内に限られます。年間の医療費が10万円(または総所得金額等の5%)を超えた場合の「医療費控除」や、初年度の「住宅ローン控除」、2カ所以上からの給与収入などは年末調整では処理できません。
第2の誤解は、「源泉徴収票に記載された数字は後から一切修正できない」という諦めです。年末調整の書類提出期限に生命保険料の控除証明書が間に合わなかったり、扶養親族の記入を漏らしてしまったりした場合でも、翌年1月下旬頃までであれば会社側で「年末調整のやり直し(再年調)」が可能な場合があります。会社での修正が間に合わない場合でも、自分で年末調整と確定申告の違いを理解して確定申告(還付申告)を行えば、過去5年間に遡って過大に支払った税金を取り戻すことができます。
【プロの結論】確定申告をすべき人・年末調整だけで完結する人の判断基準
年末調整だけで手続きを終えて良い人と、自ら確定申告へ動くべき人の明確なボーダーラインを提示します。
【年末調整だけで完結する人】
・収入が1カ所の勤務先からの給料のみである
・副業収入(所得)が年間20万円以下である
・給与年収が2,000万円以下である
・配偶者控除、扶養控除、生命保険料控除などの申告書を会社へ不備なく提出済みである
・住宅ローン控除の適用2年目以降で、会社の年末調整に書類を提出した
【必ず・または絶対に確定申告をすべき人】
・年間の医療費が高額になり、医療費控除を受けたい人
・ワンストップ特例を利用していない(または寄附先が6自治体以上の)ふるさと納税利用者
・住宅ローンを組んで1年目の人(初年度は確定申告が必須)
・年の途中で退職し、年末時点で再就職しておらず年末調整を受けられなかった人
・副業による雑所得や事業所得、不動産所得などが年間20万円を超えている人
・年末調整で各種控除申告書の提出を忘れた・間違えた人
【年末 調整 源泉 徴収 額】に関するよくある質問(FAQ)
Q1:源泉徴収票の「源泉徴収税額」にマイナス表示がつくことはありますか?
A1:源泉徴収票の税額欄にマイナスが記載されることはありません。税額がゼロになった場合は「0」または空白記号()が表示されます。還付金が発生して手元にお金が戻る場合でも、この欄に記載されるのは最終確定した正規の所得税額です。
Q2:配偶者控除や保険料控除を年末調整で出し忘れた場合、どうすれば税金が戻りますか?
A2:会社へ速やかに相談し、再年調(やり直し)が可能か確認してください。締め切りを過ぎていた場合は、年明け2月16日から始まる確定申告期間(還付申告だけであれば1月1日から可能)に、源泉徴収票と控除証明書を添えて税務署へ確定申告を行えば、指定口座に直接還付金が振り込まれます。
Q3:年の途中で転職した場合、源泉徴収票の税額はどう計算されますか?
A3:前職の会社から発行された源泉徴収票を現在の勤務先に提出していれば、前職の「支払金額」「社会保険料」「源泉徴収税額」を現職の給与と合算した上で年末調整が行われます。提出を怠った場合は前職分の精算ができていないため、自身で2社分の源泉徴収票を合わせて確定申告を行う必要があります。
Q4:12月の給与明細に還付金が記載されていないのですが、なぜですか?
A4:勤務先の処理スケジュールによって、還付金の精算が12月給与ではなく翌年1月給与になる企業もあります。また、毎月の天引き額が少額で年税額とほぼ同額だった場合や、ボーナス等の支給額増によって追加徴収(天引き)が発生したケースでは、還付金としての支給項目自体が存在しないことがあります。
まとめ:数字のカラクリを理解して税金の払いすぎを防ぐ
年末調整の源泉徴収額は、単なる事務処理の記録ではなく、1年間の労働に対する正当な税額が算出された重要な証明書です。「源泉徴収税額」と「還付金」の違いを正しく見極め、なぜ0円になっているのか、控除漏れがないかを精査することは、自分自身の資産を守るための基本リテラシーと言えます。
もし申告書類の出し忘れや計算漏れに気づいたとしても、慌てる必要はありません。確定申告という救済手段を活用すれば、正当な権利として払いすぎた税金を取り戻すことができます。手元の源泉徴収票をもう一度見直し、数字の整合性をしっかりチェックしてみましょう。 (出典: 年末 調整 源泉 徴収 額(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。