年末調整で引かれたのはなぜ?給料天引きの理由と手取り減の対処法
12月の給与明細を開いた瞬間、「戻ってくるはずの還付金がないどころか、給料から税金が引かれている」「普段より手取りが大幅に減っている」と激しいショックを受ける会社員が少なくありません。多くの人が「年末調整=税金のキャッシュバック」と思い込んでいるため、天引き(追加徴収)が発生すると、会社の計算ミスや想定外のペナルティを疑ってしまうケースが後を絶ちません。
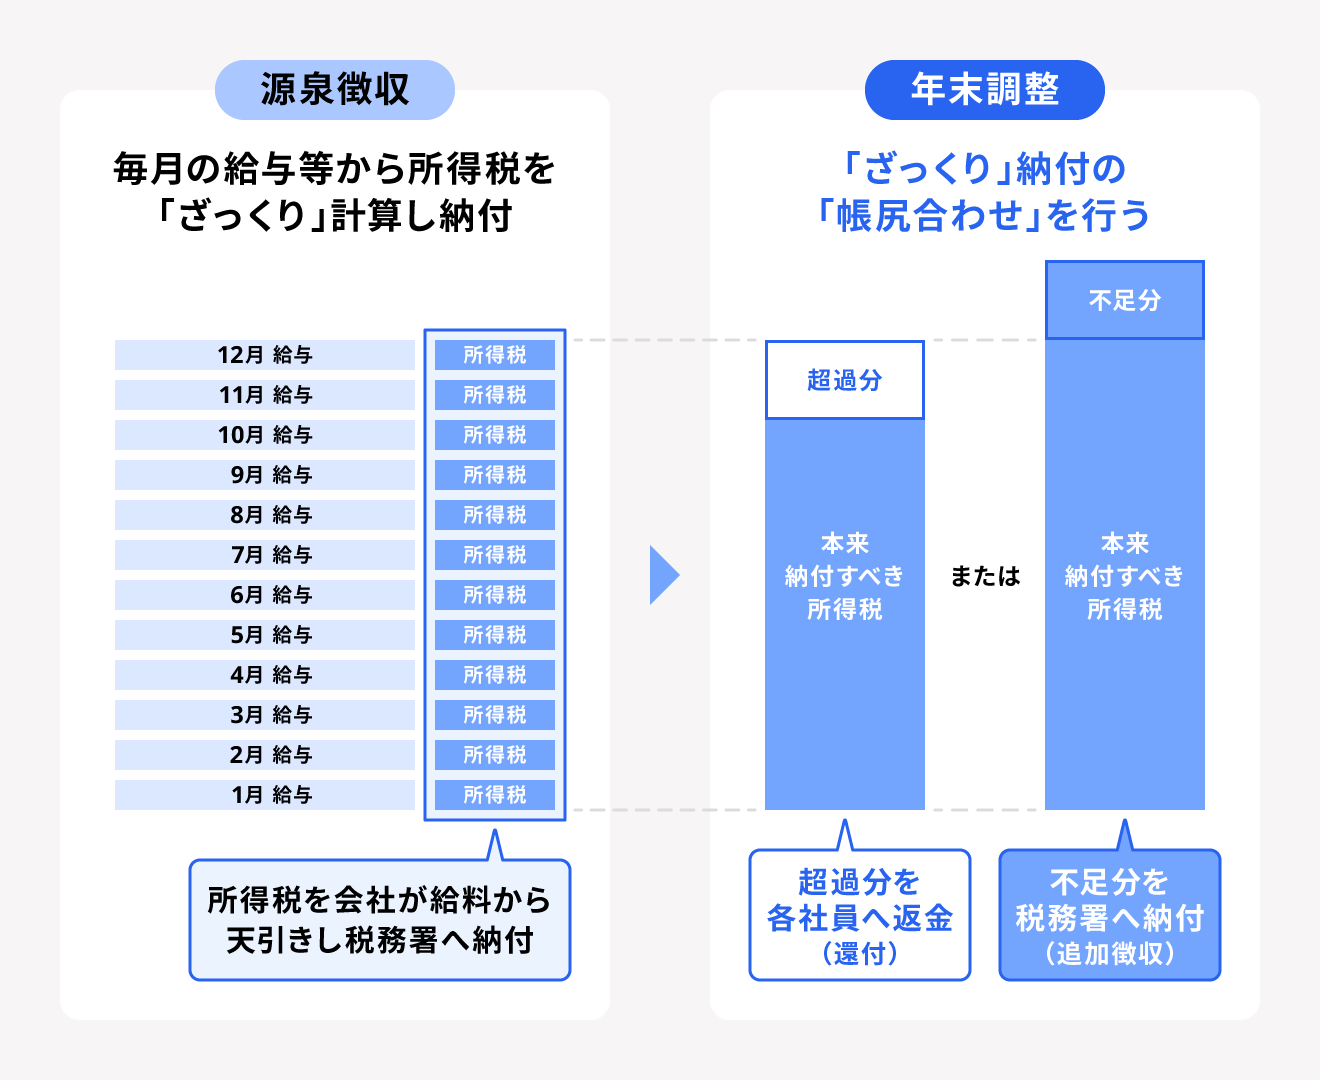
年末調整の本質は、1年間の概算税額と確定税額の差額を精算する手続きです。源泉徴収された額が本来納めるべき税金より少なければ、不足分が徴収されるのは制度上正当な処理といえます。なぜ12月給料で年末調整の天引きが発生したのか、給与明細の見方から手取り減の構造的な原因、損を取り戻すための具体的なリカバリー策まで、税制の実態に即して徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整で引かれた直接の原因は、毎月の概算源泉徴収税額が確定税額に足りず「所得税の不足額」が発生したため。
- 要点2:主な要因は「扶養親族の年収増による控除除外」「配偶者の年収の壁超過」「生命保険料控除の申告漏れ」「賞与時の税率ズレ」。
- 要点3:申告漏れや控除の適用忘れで引かれた場合でも、年明けの確定申告で修正やり直しを行えば正当な還付金を取り戻せる。
【緊急検証】「戻るはずの税金が引かれた」給与明細のマイナス表示と追徴課税のメカニズム
12月(または1月)の給与明細を確認した際、最も困惑を呼ぶのが「年末調整欄」の表記です。会社が採用している給与計算ソフトやフォーマットによって記載ルールが異なるため、これが原因で混乱が生じることが多々あります。
一般的な給与明細において、年末調整で還付金を受け取る場合は「年末調整還付額」の欄にプラス表記、あるいは支給項目に金額が加算されます。一方で年末調整で追加徴収された場合、控除項目に金額が記載されるか、年末調整欄に「▲(マイナス)」や「−」が付記されます。一見するとマイナス表記が「税金が引かれた(還付された)」ように錯覚しがちですが、控除項目のマイナスや差引支給額の減少は、給与から不足税額が天引きされた証拠です。
会社員は毎月の給料や賞与から所得税を「源泉徴収」されています。この月々の天引き額は、国税庁が定める「源泉徴収税額表」に基づいた暫定的な概算値に過ぎません。12月にその年の総年収と各種控除(扶養・配偶者・保険料など)が確定した段階で、1年間の正しい所得税額(確定年税額)を算出します。このとき「確定年税額 > 毎月の徴収累計額」となった場合、差額が「所得税不足額」として12月給料から追徴される仕組みになっています。
年末調整で追加徴収される決定的な5大原因|手取りが減った理由を徹底解剖
事前の想定に反して「年末調整で還付金が戻らない」「手取りが減った」という事態に陥る背景には、必ず明確なトリガーが存在します。給与担当者の現場報告や税務調査データから浮かび上がる、追徴課税の決定打となる5つの原因を分析します。
1. 子どもや家族のアルバイト年収増による「扶養控除からの除外」
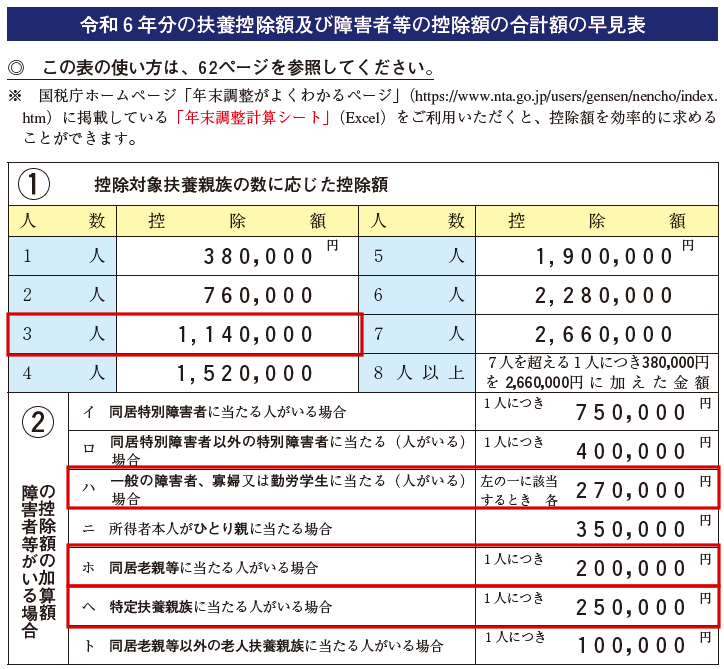
大学生や高校生の子どもがアルバイトに励み、年間の給与収入が一定基準を超えてしまったパターンです。年間の合計所得金額が基礎控除等の枠をオーバーすると、親の扶養親族から完全に外れます。16歳以上23歳未満の特定扶養親族から外れた場合、控除額63万円が一挙に消失するため、親の税率(所得税・住民税)に応じて10万円〜20万円規模の大幅な追徴課税が発生します。
2. パート・共働き配偶者の「年収の壁」超過
配偶者控除・配偶者特別控除の申告において、事前の見積もり以上に配偶者の年収が伸びたケースです。年末の繁忙期シフトや残業によって収入上限の境界線を跨いでしまうと、満額受けられるはずだった控除が段階的に縮小、あるいは完全消滅します。結果として世帯主側の税額が再計算され、年間税額が跳ね上がります。
3. 保険料控除や住宅ローン控除の「申告漏れ・書類不備」
生命保険料控除証明書や地震保険料控除の原本提出忘れ、あるいはWeb申告画面での入力ミスも典型的な要因です。前年までは控除されていた金額が「控除ゼロ」として計算されるため、本来戻るはずだった税金が戻らないばかりか、過少申告状態となって天引きに転じることがあります。
4. 残業代急増・給与改定による「月別概算税率と年税額の乖離」
年度の後半にかけて急激に残業が増えた場合や、昇給・役職手当の付与があった場合、毎月の源泉徴収税額が実際の年収テーブルに追いつかない現象が生じます。特に賞与支給時の扶養人数申告と年末時点の実態に差があった場合、賞与計算時の税率が低すぎたツケが12月の年末調整で一気に清算されます。
5. 2箇所以上からの給与受け取り・転職に伴う前職合算
年の途中で転職し、前職の源泉徴収票を提出して合算精算した際に生じるギャップです。前職で徴収されていた税金が乙欄(高税率)ではなく甲欄で低めに引かれていた場合や、副業先の収入がある場合は、合算によって適用税率のランク(課税所得区分)が上がり、年末調整で大きな不足額が算出されます。
【データ比較】還付パターンと追加徴収パターンの決定打・金額シミュレーション
どのような条件が揃うと還付になり、何が原因で天引き(追徴)へ転落するのか。年収500万円(所得税率10%・配偶者あり・大学生の子ども1人)の標準的な世帯モデルをもとに、その決定的な差異を一覧表にまとめました。
| 項目・ケース | 年末調整時の発生状況 | 税額の変動幅(目安) | 編集部の見解・影響度 |
|---|---|---|---|
| 正常還付ケース | 各種控除をフル申告(生命保険料・地震保険・扶養など) | 約30,000円〜70,000円の還付 | 概算控除より実態控除が多くなり、12月手取りが増加する最も一般的な状態。 |
| 特定扶養控除の喪失 | 子どものアルバイト収入が上限を超え扶養から除外 | 約63,000円〜120,000円の追加徴収 | 【影響度:特大】翌年度の住民税も約63,000円増額されるため二重の打撃となる。 |
| 配偶者控除枠の縮小 | 配偶者のパート年収増により特別控除の掛け率が低下 | 約10,000円〜38,000円の追加徴収 | 【影響度:中】事前申告した見積額と実実績のズレがダイレクトに反映される。 |
| 控除書類の提出失念 | 保険料控除申告書の未提出・証明書添付漏れ | 本来戻る約10,000円〜20,000円が消失 | 【影響度:小〜中】追徴そのものより「貰えるはずの還付を受け取れない」機会損失。 |
| 冬期賞与の税率差額 | 前月給与基準で引かれた賞与税率と年税額のアンバランス | 約5,000円〜25,000円の追加徴収 | 【影響度:小】ボーナス単体で引かれすぎているように見えるが、年調で最終平準化。 |

ネットの誤解とSNSの混乱|「賞与で引かれすぎ?」「計算ミス?」現場のリアル
年末になるとSNS上では「12月の手取りが壊滅した」「会社に税金をぼったくられたのではないか」といった悲鳴や怒りの投稿が数多く見られます。しかし、ネット上で流布されている情報の多くには重大な誤解が含まれています。
代表的な誤解が「賞与(冬のボーナス)で年末調整が引かれすぎている」という主張です。賞与から差し引かれる所得税は「前月の給料額面と扶養人数」を参照して税率を機械的に決定しています。冬の賞与額が大きく跳ね上がった場合、一時的に引かれる税金は多額になりますが、これは賞与計算ルールに従った源泉徴収です。その後の12月末の給与計算時に年間トータルでの再計算が行われるため、二重に引かれたり会社がピンハネしたりすることは制度上あり得ません。
また、「会社の労務や人事による計算ミス」を疑う声も根強く存在します。もちろん、申告書を出したにもかかわらず担当者が入力し忘れたというヒューマンエラーの可能性はゼロではありません。しかし、現場の実態を精査すると、9割以上のケースで「家族の年収超過の連絡漏れ」や「本人の申告書類の未提出・記入ミス」が原因となっています。疑念を抱いた際は、感情的に抗議する前に、自身の「給与所得者の扶養控除等申告書」の控えと照合するのが鉄則です。
【プロの結論】手取り減ショックを防ぐ家計防衛策と確定申告による修正やり直し手順
年末調整で引かれてしまった場合、放置すればそのまま確定税額として国庫に納められます。しかし、原因が「書類の提出忘れ」「配偶者控除の適用漏れ」などの人為的ミスであるならば、諦める必要は一切ありません。
税理士やFP(ファイナンシャルプランナー)の視座から導き出される、確実な対処法と防衛策は以下の通りです。
1. 年明けの「確定申告(還付申告)」で完全リカバリーする
会社での年末調整手続きが完了してしまった後でも、翌年1月1日以降(通常の申告期間である2月16日〜3月15日以前でも受付可能)、所轄の税務署へ確定申告を行うことで修正やり直しが可能です。マイナンバーカードとスマートフォンを活用した「e-Tax(電子申告)」を利用すれば、手元にある源泉徴収票と提出し忘れた保険料控除証明書等を入力するだけで、数週間後に指定口座へ還付金が直接振り込まれます。還付申告は過去5年間遡って請求可能です。
2. 家族間の「所得コミュニケーション」のルール化
扶養控除の外れによる追徴課税は、本人の自覚がないまま発生するケースが最も危険です。大学生の子どもに対しては「年間給与が一定基準を超えると、親の手取りが10万円以上減る」という税金構造をあらかじめ教育し、10月〜11月時点で年間の見込みバイト代を報告させるルールを家庭内で構築することが最大の防衛策となります。
3. 給与明細の「年末調整 計算ミス 確認方法」をルーティン化する
12月(または1月)に交付される「源泉徴収票」を確認してください。「控除対象配偶者の有無」「扶養親族の数」「社会保険料等の金額」「生命保険料の控除額」「所得控除の額の合計額」が、自身が提出した申告書と完全に一致しているかを照合します。記載に相違があれば、社内での再年調(1月末まで可能)を総務担当者に依頼するか、個人での確定申告へ舵を切りましょう。
【年末調整で引かれた】に関するよくある質問(FAQ)
Q1:年末調整で給料から引かれた場合、会社に文句を言えば返金してもらえますか?
A1:会社の計算ミス(申告書を出していたのに入力漏れがあった等)であれば、1月中の社内再調整によって返金(是正)される場合があります。ただし、扶養から外れたことや保険料申告書の未提出が原因である場合、正当な税務処理であるため会社に返金を求めても応じることはできません。書類不備の場合は、年明けに自身で確定申告を行って還付を受けてください。
Q2:12月の給料が普段より明らかに少ないのですが、分割で引いてもらうことはできませんか?
A2:税法上、年末調整によって生じた不足税額は、原則として12月分の支払給与から一括で徴収することが義務付けられています。例外として、不足額がその月の給料の税引き前支払額の合計を超えてしまうような極端なケースに限り、翌年1月・2月への繰延べ徴収が認められる特例がありますが、一般的な数万円程度の不足額では一括天引きが基本となります。
Q3:大学生の子どものバイト代が上限を超えて引かれました。今から扶養に戻す裏ワザはありますか?
A3:年間の合計所得が確定した後に過去へ遡って数値を操作する裏ワザは存在しません。虚偽の申告を行って扶養控除を適用させた場合、税務署からの是正通知(お尋ね)が会社に届き、後から延滞税や加算税を含む重いペナルティを科されることになります。子ども自身の年間シフト管理を秋口までに行うことが唯一の対策です。
まとめ:12月の給与明細を正しく読み解き損を防ぐ判断基準
「年末調整で引かれた」という事象は、決して不条理なペナルティではなく、1年間の税額を過不足なく精算した結果に過ぎません。手取りが減った事実に落胆するだけでなく、源泉徴収票と給与明細を突き合わせ、何が原因で不足額が発生したのかを論理的に特定することが肝要です。
自身の申告漏れや書類の提出遅れが原因であれば、スマートフォンからの確定申告によって正当な権利として税金を取り戻すことができます。一方で、家族の収入増が原因であった場合は、世帯全体の可処分所得を見つめ直す好機と捉え、来年度に向けた収入コントロールと正しい税知識を身につけていきましょう。 (出典: 年末 調整 引 かれ た(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。