PayPayを銀行に戻す完全ガイド!出金手順と手数料無料の裏技【2026】
キャッシュレス決済の普及に伴い、日常の支払いをPayPayに集約する人が増えました。しかし、送金やチャージで残高が増えすぎた際や、急な現金需要が生じたときに「PayPay残高を銀行口座に戻したい」と考えるケースは少なくありません。実は、PayPayの残高は条件さえ満たせば簡単な操作で銀行口座へ出金・払い出しが可能です。
一方で、手持ちの残高種別やチャージ経路によっては「出金ボタンがグレーアウトして押せない」「手数料が引かれて損をした」といったトラブルに直面する利用者が後を絶ちません。本稿では、PayPay残高を銀行口座へ安全かつ最安で戻すための具体的な手順、残高種別の決定的な違い、手数料を完全にゼロにするテクニックまでを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:銀行口座に出金できるのは「本人確認後にチャージしたPayPayマネー」のみで、「PayPayマネーライト」やポイントは出金不可。
- 要点2:出金手数料は「PayPay銀行」なら何度でも0円、他行宛ては一律100円(税込)が発生する。
- 要点3:一度チャージした残高の取り消し・返金は原則不可能なため、出金条件と反映日数を事前に把握することが不可欠。
【残高の壁】PayPayを銀行に戻すことは可能?出金可否を決める決定的な違い
PayPay残高を銀行口座へ戻す(払い出しを行う)こと自体は公式機能として実装されています。ただし、保有している残高が「出金可能な種別」であるかどうかが最大の分岐点です。PayPayの残高は法律(資金決済法)上の区分により、主に以下の4種類に分類されています。
銀行口座への出金に対応しているのは、「PayPayマネー」のみです。本人確認(eKYC)を完了する前にチャージした残高や、クレジットカード(PayPayカード含む)からチャージした残高、あるいは「PayPayあと払い(現・クレジット)」を利用してチャージした分はすべて「PayPayマネーライト」となり、規約および法制度上、換金・出金が一切認められていません。
また、キャンペーンや普段の決済還元で付与される「PayPayポイント」や「PayPayボーナスライト」も出金対象外です。アプリ上で「残高があるのに出金できない」という事態に陥った場合、残高の内訳がPayPayマネーライトやポイントで占められていることが大半の原因となっています。

【徹底比較】PayPay残高払い出しの手数料・反映日数をデータ検証
PayPayマネーを銀行口座へ出金する際、振込先として指定する金融機関によって「手数料」と「反映スピード」に明確な格差が設定されています。コストを最小限に抑え、素早く現金を回収するための基準を一覧表で整理しました。
| 出金先金融機関 | 出金手数料 | 振込反映までの日数・時間 | 払い出し限度額(上限) |
|---|---|---|---|
| PayPay銀行 | 0円(完全無料) | 即時〜数分以内(24時間365日対応) | 50万円 / 過去24時間 200万円 / 過去30日間 |
| メガバンク・ゆうちょ銀行(三菱UFJ・三井住友・みずほ等) | 1回あたり100円(税込) | 翌営業日〜翌々営業日(土日祝除く) | 50万円 / 過去24時間 200万円 / 過去30日間 |
| その他地方銀行・ネット銀行(楽天・住信SBI・ソニー等) | 1回あたり100円(税込) | 翌営業日〜3営業日程度 | 50万円 / 過去24時間 200万円 / 過去30日間 |
データが示す通り、PayPay銀行口座宛てであれば出金手数料は永久に無料です。さらに原則として手続き完了直後に残高へ反映されるため、急ぎで現金を用意したい場合もタイムラグが発生しません。
他行口座宛ての場合は1回あたり100円の手数料が差し引かれます。例えば1,000円を出金しようとすると口座に振り込まれるのは900円となり、実質10%のコスト負担となります。少額での頻繁な他行出金は避け、ある程度まとまった金額で手続きを行うか、PayPay銀行口座を開設して中継させるのが最も合理的な運用法です。
【実践手順】PayPayマネー出金方法と銀行口座に戻すやり方
実際にPayPay残高(PayPayマネー)を銀行口座へ戻す具体的な操作ステップを解説します。手続きを開始する前に、マイナンバーカードや運転免許証を用いた「本人確認(eKYC)」が完了していることを確認してください。
ステップ1:本人確認状況と残高の内訳を確認する
アプリ右下の「アカウント」をタップし、氏名横に緑色のチェックマークで「本人確認済み」と表示されているか確認します。続いて「ウォレット」タブを開き、現在の残高部分をタップして「PayPayマネー」の金額が表示されているかをチェックします。
ステップ2:出金(払い出し)メニューを開く
「ウォレット」画面中央にある機能アイコン群から「出金」を選択します。登録済みの銀行口座一覧が表示されます。初めて出金する場合は「受取口座を追加する」をタップし、金融機関名・支店名・口座番号・名義人を入力して口座を紐付けます。
ステップ3:出金先口座を選択し金額を入力する
登録口座の中から出金先を選択します。出金希望額を入力すると、画面上に差し引かれる手数料(他行宛てなら100円、PayPay銀行なら0円)と、実際に口座へ振り込まれる金額が明記されます。全額を出金したい場合は「すべて出金する」をタップすると計算ミスを防げます。
ステップ4:出金申請を確定する
入力内容と振込予定日を確認し、「出金する」ボタンをタップします。認証画面(生体認証またはパスコード入力)を通過すると申請が完了し、処理番号が表示されます。PayPay銀行宛てであれば即時、他行宛てであれば予定された振込期日に指定口座へ入金されます。
一般に知られていない盲点とネットの誤解|チャージ取り消し返金は可能か?
ネット上のQ&AサイトやSNSでは、「間違えて銀行口座から多額をチャージしてしまったので、チャージ処理自体を取り消して返金してほしい」という相談が頻繁に見受けられます。しかし、ここには知っておくべき明確なルールが存在します。
チャージ取り消し・返金処理はシステム上一切不可能
PayPayの利用規約上、一度実行した残高チャージは理由を問わず取り消し(キャンセル)や組み戻し返金ができません。誤ってチャージしてしまった資金を銀行に戻したい場合は、チャージ取り消しではなく、前述した「PayPayマネーの出金機能」を利用して正規の手順で口座へ戻す必要があります。
「PayPayマネーライト現金化」を謳う悪質業者・裏技の罠
出金できないPayPayマネーライトを現金化しようと、ネット上のギフト券買取サイトや転売代行業者を利用する行為は極めて危険です。PayPayの利用規約では、残高の不正換金目的での利用を厳格に禁止しています。
規約違反が検知された場合、アカウントの無期限凍結(利用停止)や保有残高の没収といった厳しいペナルティが科されます。また、個人間売買を利用した換金詐欺被害も多発しているため、「マネーライトの換金裏技」といった甘言には決して応じてはなりません。
【実態検証】出金できない理由と現場で起きているトラブル事例
「出金手続きを進めようとしたがエラーになる」「ボタンが反応しない」というトラブルに直面した際、現場で起きている原因の約9割は以下の4パターンに集約されます。
1. チャージ元が「クレジットカード」または「あと払い」
クレジットカードや「PayPayあと払い(クレジット)」からチャージした残高は、すべてPayPayマネーライトとして計上されます。これらはショッピング専用の残高であり、いかなる操作を行っても銀行口座へ出金することはできません。使い道としては、街の加盟店やオンライン決済、公共料金の請求書払いなどで計画的に消費するのが現実的な対処法です。
2. 本人確認前の銀行口座チャージ分である
銀行口座からチャージした資金であっても、「本人確認が完了する前」にチャージした残高はPayPayマネーライト扱いとなります。本人確認完了「以降」に銀行口座やセブン銀行・ローソン銀行ATMから現金チャージした分だけが、出金可能なPayPayマネーとして扱われます。過去にチャージしたストック分を出金しようとして弾かれるケースの典型例です。
3. 出金先口座の名義とPayPayの登録名義が不一致
マネーロンダリング防止および不正出金対策のため、出金先として指定できる銀行口座は「PayPayアカウントの本人確認情報と完全に一致する名義」に限られます。家族名義の口座や旧姓のまま更新していない口座を指定した場合、出金エラーとなり処理が差し戻されます。
4. 1日あたりの払い出し限度額を超過している
PayPayマネーの払い出しには安全基準として限度額が設けられています。「過去24時間で50万円まで」「過去30日間で200万円まで」を超える出金申請はシステム上で制限されます。高額の資金を移動させる際は、日数を分けて分割出金を行う必要があります。
【プロの結論】経済的合理性から見た最適な資産管理の判断基準
キャッシュレス残高と銀行口座間の資金移動において、利用者が取るべき行動基準を行動経済学および家計管理の視点から整理します。
決済アプリ内に過剰な資金を滞留させることは、紛失・盗難時の不正利用リスクを高めるだけでなく、資金の流動性を著しく損ないます。特に「なんとなく多めにチャージしておく」という行動は、手元資金の心理的価値を低く錯覚させ、無駄遣いを誘発する要因(メンタル・アカウンティング)となります。
PayPayから銀行口座へ出金すべき人
- 日常的な決済頻度が低く、数万円単位のPayPayマネーが長期間滞留している人
- 急な冠婚葬祭や家賃の引き落としなど、銀行預金残高を早急に補填したい人
- すでにPayPay銀行口座を保有しており、手数料0円でスムーズに資金回収できる人
銀行出金をおすすめできない(別手段を取るべき)人
- 保有残高のほとんどが「PayPayマネーライト」や「PayPayポイント」の人(出金不可のため、日用品の買い物等で消化すべき)
- 他行口座宛てに1,000円〜2,000円程度の少額を出金しようとしている人(100円の手数料負けが発生するため、そのまま街での買い物に使う方が合理的)
- 本人確認書類の手元準備ができておらず、即日現金化を求めている人
【paypay を 銀行 に 戻す】に関するよくある質問(FAQ)
Q1:PayPayマネーライトをどうしても銀行に戻す・現金化する方法はありますか?
A1:公式には一切存在しません。PayPayマネーライトは資金決済法上の前払式支払手段に該当し、発行体による換金が法令で禁止されています。換金業者等の利用は重大な規約違反となり、残高没収やアカウント凍結のリスクがあるため絶対に行わないでください。普段の買い物や公共料金の支払いに充てて消費するのが唯一安全な解決策です。
Q2:手数料を1円もかけずに現金として引き出す裏ワザはありますか?
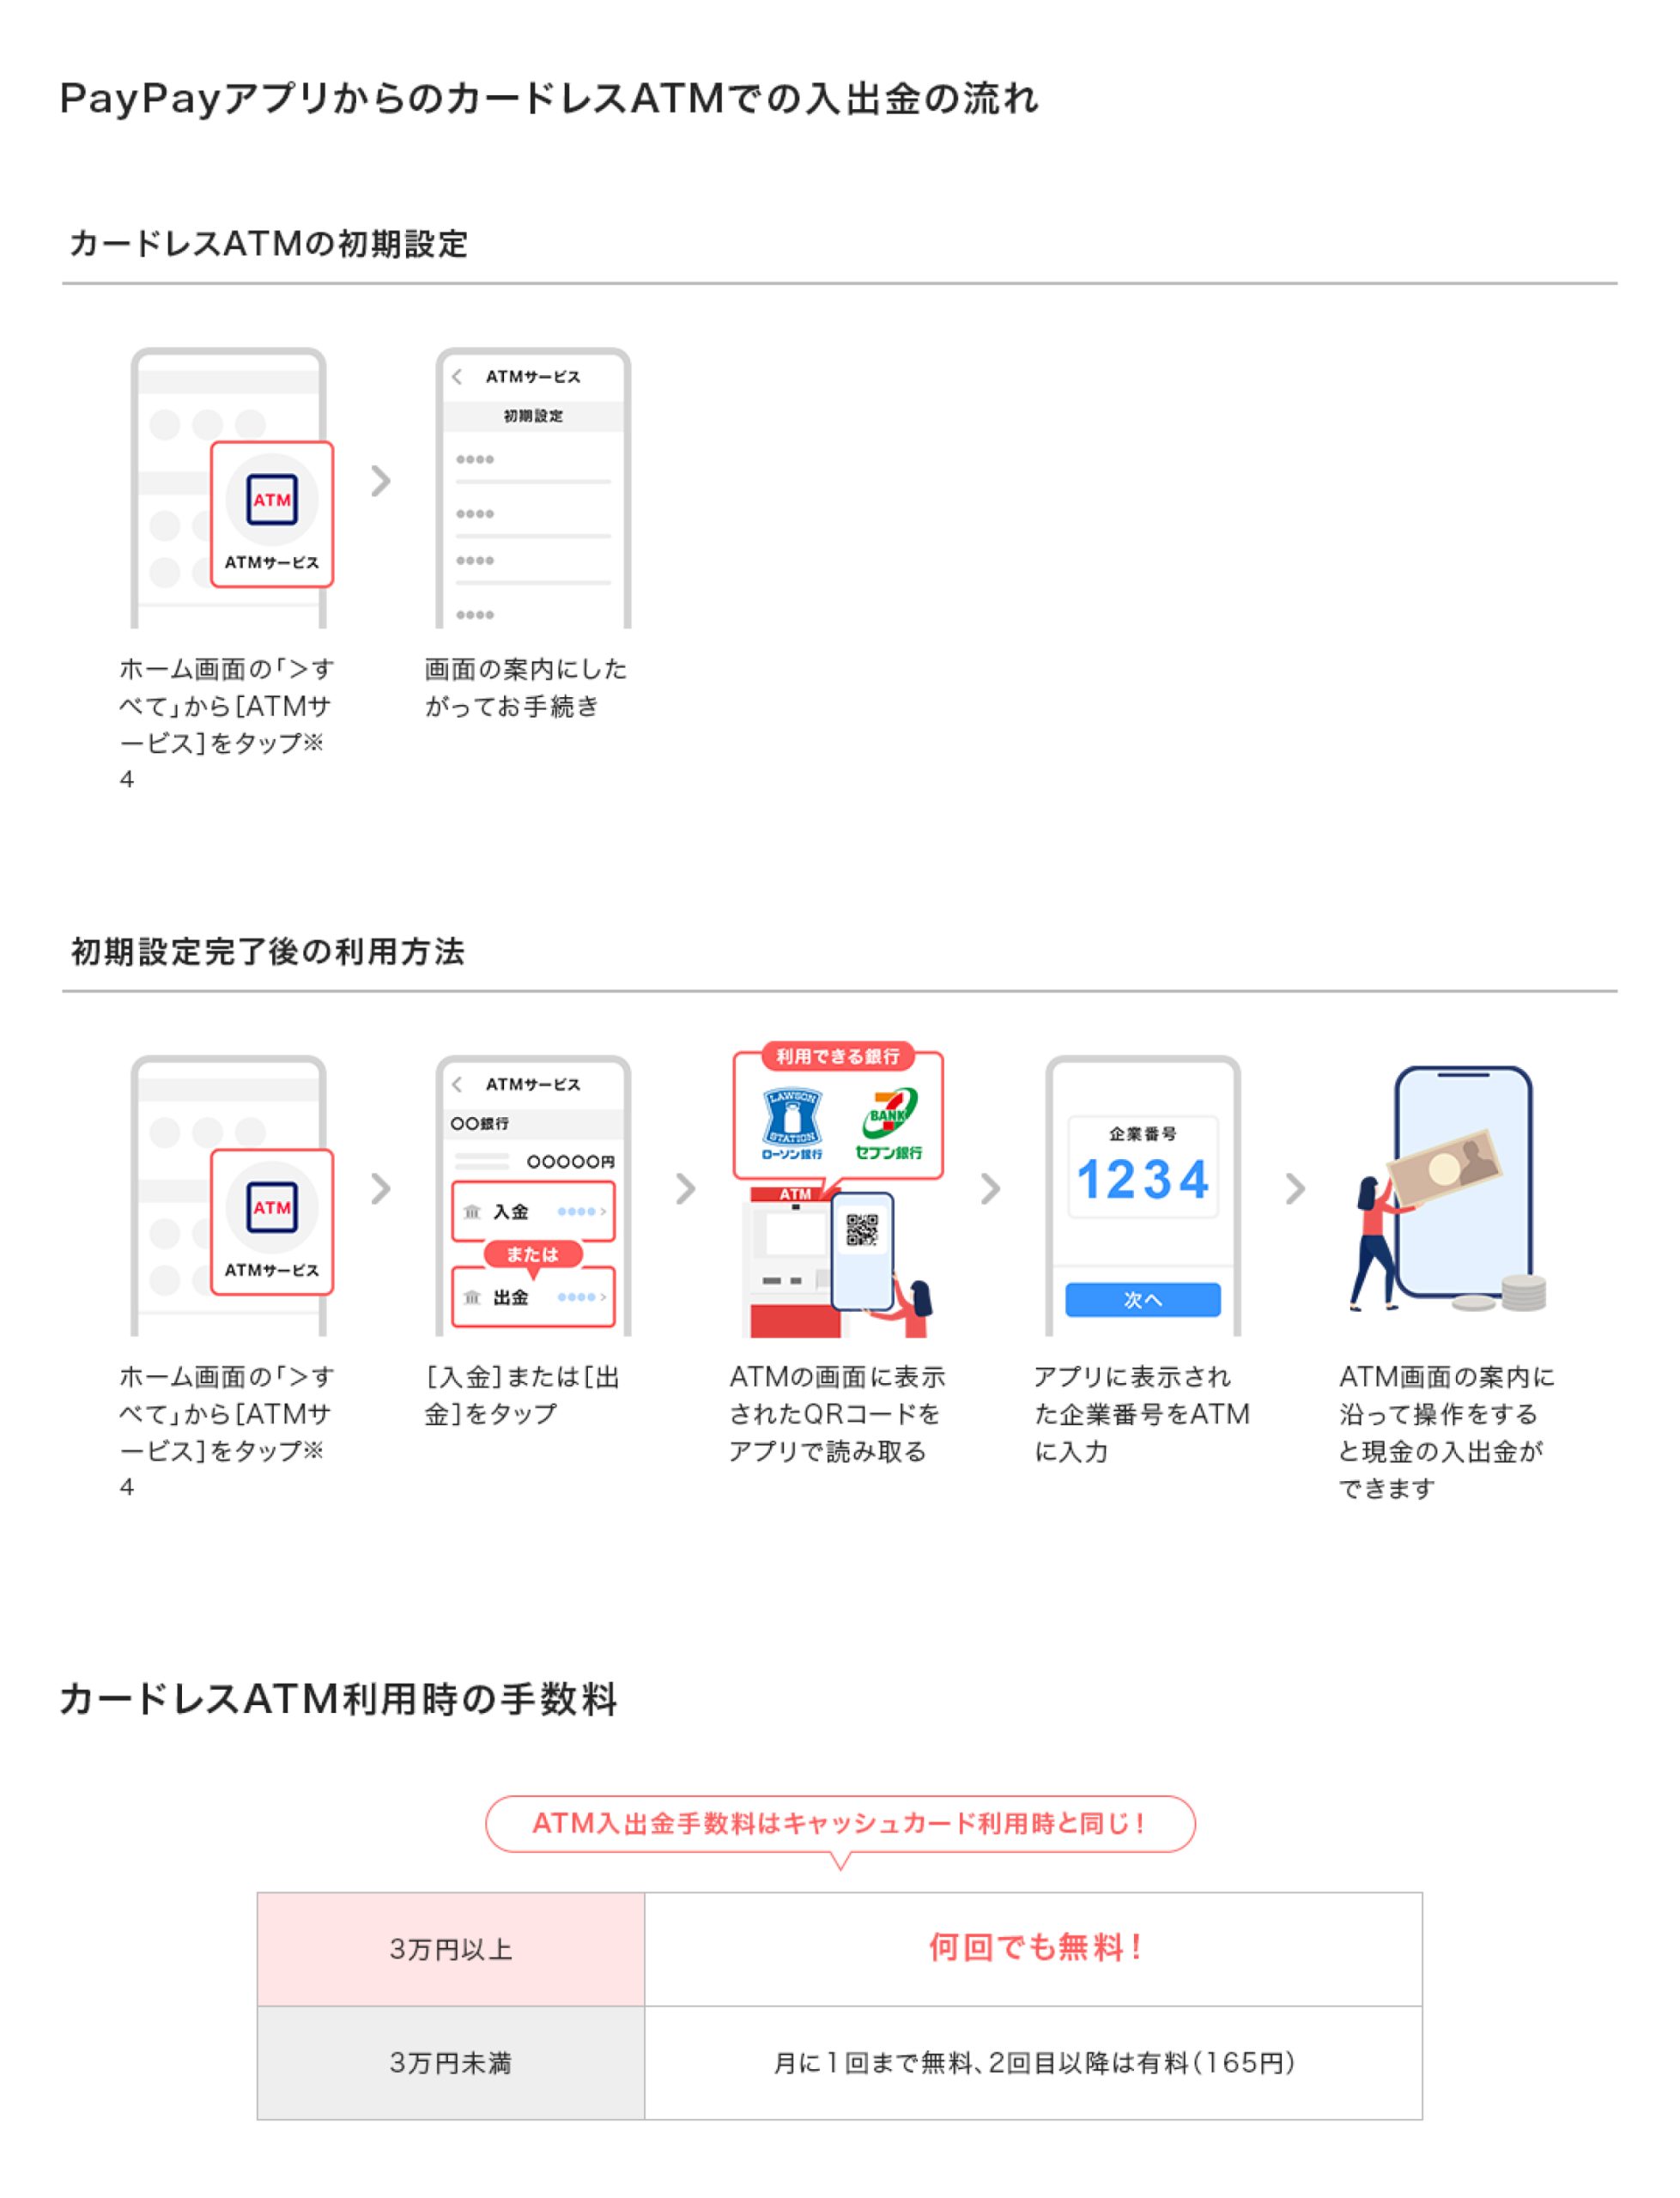
A2:出金先として「PayPay銀行」を指定すれば、何回出金しても手数料は完全無料です。PayPay銀行の口座へ出金後、提携ATM(セブン銀行・イオン銀行・ローソン銀行・イーネット等)を利用すれば、毎月最初の1回はATM引き出し手数料も無料(3万円以上の引き出しなら何度でも無料)となるため、完全にコスト0円で現金化が完了します。
Q3:他行口座への出金申請を行いましたが、いつ口座に入金されますか?
A3:原則として申請日の「翌営業日(土日祝日を除く)」または「翌々営業日」に着金します。金曜日の夜や連休前などに出金申請を行った場合、金融機関の営業スケジュールにより着金が翌週の火曜日以降にずれ込むケースがあるため、余裕を持ったスケジュールで手続きを行ってください。
Q4:家族や友人の銀行口座に直接出金して送金することはできますか?
A4:できません。出金先口座の名義は、PayPayアプリ上で本人確認を行ったユーザー本人の名義と完全一致している必要があります。第三者にお金を送りたい場合は、PayPayアプリ同士の「送金・受け取り機能(残高を送る)」を利用し、受け取った相手側が各自の銀行口座へ出金手続きを行ってください。
まとめ:今後の動向と失敗しないための判断基準
PayPay残高を銀行口座へ戻す機能は、資金の流れをコントロールする上で非常に利便性の高い仕組みです。しかし、その根幹には「本人確認の有無」と「残高種別(マネーかマネーライトか)」という明確な境界線が存在します。
失敗しないための鉄則は、まず自身のウォレット内で「PayPayマネー」がいくらあるかを確認し、無駄な振込手数料(100円)を避けるためにPayPay銀行の活用を検討することです。チャージ方法と出金ルールを正しく理解し、余剰な資金を計画的にコントロールしてください。 (出典: paypay を 銀行 に 戻す(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。