楽天カード再引き落としは何時?当日入金のタイムリミットと銀行別対処法
毎月27日の引き落とし日に「口座残高が足りていなかった」と気づいた瞬間、多くの利用者が直面するのが「当日の何時までに入金すれば間に合うのか」という切迫した疑問です。楽天カードの引き落とし時間は一律ではなく、引き落とし口座に設定している金融機関ごとにシステム処理のタイミングが大きく異なります。
放置してしまうとカードの利用停止や遅延損害金の発生、さらには信用情報機関(CIC)への事故情報登録といった深刻なペナルティにつながりかねません。本稿では、楽天銀行やゆうちょ銀行、メガバンク各行の再引き落とし時間から、間に合わなかった場合の楽天e-NAVIを通じた振込手順まで、現場の実務データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:楽天銀行なら引き落とし日当日の19時までに入金すれば再振替に間に合うが、他行は早朝の1回のみで終了するケースが多い。
- 要点2:再引き落としの対象外となる金融機関(一部のネット銀行・地方銀行など)では、即座に楽天e-NAVIから指定口座への銀行振込が必要。
- 要点3:残高不足による利用停止は最短で引き落とし日翌日から発生し、入金確認後2〜4営業日程度で復活するが、数ヶ月の長期延滞はCICに異動情報として記録される。
【銀行別一覧】楽天カードの再引き落としは何時?当日のタイムリミット
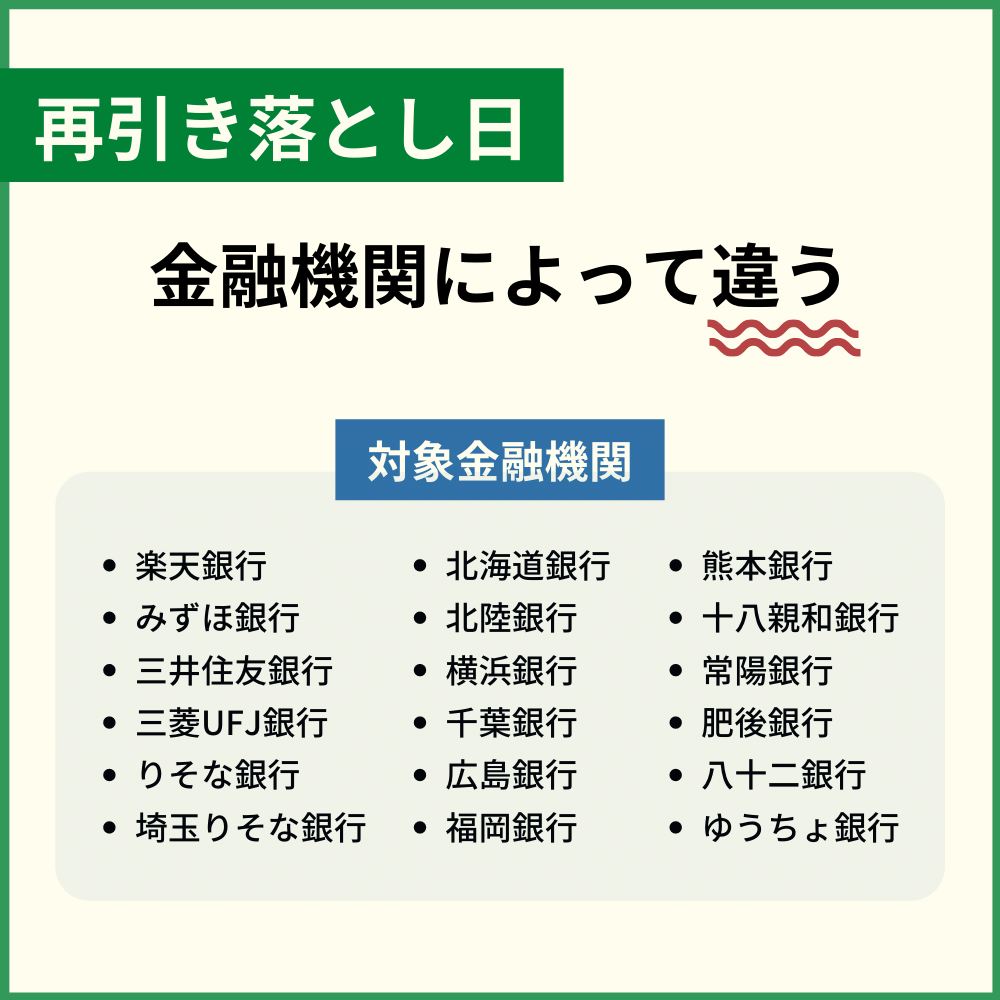
楽天カードの決済日(毎月27日、土日祝の場合は翌営業日)に引き落としができなかった場合、金融機関によって「自動で再引き落とし(再振替)が行われる銀行」と「再引き落としが一切行われない銀行」に二分されます。当日入金で間に合うかどうかの分水嶺は、まさにこの口座設定にあります。
金融機関ごとの再引き落とし実施有無と、当日入金のタイムリミットを一覧表にまとめました。
| 金融機関名 | 再引き落としの有無と期間 | 当日入金のタイムリミット目安 | 編集部の見解・注意点 |
|---|---|---|---|
| 楽天銀行 | 当日〜翌月前営業日まで毎日 | 当日19:00まで | 当日中に複数回データ処理が走るため最も猶予が長い。 |
| ゆうちょ銀行 | 当月末日・翌月前営業日等(地域・設定による) | 前日営業終了時(実質不可) | 早朝の1回のみ処理されるため、当日朝の入金では間に合わない。 |
| 三菱UFJ銀行 | 引き落とし日翌営業日〜翌月前営業日 | 19:00前後(支店システムに依存) | 当日夜間に2回目の判定を行う場合もあるが前日準備が鉄則。 |
| 三井住友銀行 | 引き落とし日翌営業日〜翌月前営業日 | 18:00前後 | 店舗・オンライン処理の締切が早いため日中の入金が必須。 |
| みずほ銀行 | 引き落とし日翌営業日〜翌月前営業日 | 早朝または夜間バッチ前 | バッチ処理のタイミングにより当日入金が反映されない事例あり。 |
| その他ネット銀行・信託銀行 | 再引き落としなし | 対象外 | PayPay銀行や住信SBIネット銀行などは振込対応が必須。 |

当日入金は間に合う?「引き落とし時間」をめぐる現場のリアルと実態
「当日に入金したのに引き落とされていない」という声がSNSや知恵袋などで頻繁に見受けられます。この現象が起きる最大の原因は、各金融機関が採用している勘定系システムのバッチ処理時刻にあります。
楽天カードの再引き落としで楽天銀行を指定している場合、グループシナジーを活かしたリアルタイム処理基盤が組まれています。公式にも「当日19時までに入金すれば順次再引き落としが実施される」と明記されており、夜間に複数回のリトライ処理が実行されます。そのため、27日の夕方に残高不足に気づいてコンビニATM等から慌てて入金した場合でも、セーフとなる確率が極めて高いのが特徴です。
一方で、楽天カードの再引き落としにゆうちょ銀行や地方銀行を利用している場合は挙動が全く異なります。ゆうちょ銀行の引き落とし処理は基本的に深夜から早朝(午前0時〜午前5時頃)にかけて1度だけバッチ処理される仕組みです。朝9時の窓口開店時やATMから入金しても、当日の処理はすでに完了しており「残高不足のまま処理落ち」となります。
三菱UFJ銀行や三井住友銀行、みずほ銀行といったメガバンクでは、1日2回(早朝と夕方〜夜間)のバッチ処理枠を設けているケースがあります。しかし、オンライン入金の反映ラグやメンテナンス時間と重なると2回目のバッチから漏れるリスクを排除できません。「当日入金でも間に合うか」という問いに対しては、「楽天銀行なら19時までセーフ、それ以外の金融機関は前日営業中に入金していなければ当日は間に合わない可能性が高い」というのがシステム構造から導き出される実態です。
再振替に間に合わなかった時のペナルティ|利用停止・遅延損害金・CIC信用情報
再引き落としのタイムリミットに間に合わなかった場合、契約者には段階的にいくつかのペナルティが課されます。焦りを解消するためにも、時系列でどのような事態が発生するのかを正確に把握しておく必要があります。
1. カードの利用停止と復活のタイミング
引き落としが確認できなかった場合、最短で引き落とし日翌営業日(28日頃)からカードの利用停止措置が取られます。公共料金やサブスクリプションの自動決済を設定している場合、決済エラーが発生するため注意が必要です。
入金後に利用が再開される時期について、楽天カードの利用停止からの復活は入金確認後2〜4営業日を要します。銀行窓口やATMから振り込んでも、楽天カード側の勘定システムに反映されてロックが解除されるまでには一定のタイムラグが生じます。
2. 遅延損害金の発生と計算の仕組み
引き落とし期日の翌日から、完済した日までの日数に応じて遅延損害金が日割りで加算されます。
計算式は以下の通りです。
【ショッピング利用分の遅延損害金計算式】
遅延損害金 = 未払金額 × 年利14.6% ÷ 365日 × 延滞日数
※キャッシング利用分の場合は年利20.0%(365日日割り)が適用されます。
数千円〜数万円程度の未払いで数日間の遅延であれば損害金自体は数十円〜数百円程度で済みますが、請求金額に上乗せされて翌月以降に請求されます。
3. 信用情報機関(CIC)への事故情報登録リスク
最も警戒すべきは、信用情報機関である株式会社シー・アイ・シー(CIC)へのネガティブ情報の登録です。
楽天カードはCICに毎月の支払い状況を報告しています。
- 数日〜数週間の遅延:入金完了まで「未入金」を示す情報が一時的に記録されることがありますが、即座に「ブラックリスト(異動情報)」扱いになるわけではありません。ただし、社内信用スコアは確実に低下します。
- 61日以上または3ヶ月以上の長期延滞:CICに「異動」の文字が刻まれ、いわゆる金融ブラック状態となります。この記録は完済から最長5年間保持され、その間は他社のクレジットカード新規発行、住宅ローンやマイカーローンの審査通過が極めて困難になります。
一般に知られていない盲点とネットの誤解|「再引き落としがあるから安心」の罠
ネット上の情報では「楽天カードは翌月前日まで毎日自動で再引き落とししてくれる」といった記述が見られますが、これは一部の金融機関(楽天銀行や特定のメガバンクなど)にのみ適用されるルールであり、大きな誤解を生む原因となっています。
特に注意すべき盲点が以下の3点です。
盲点1:再引き落とし対象外の口座は待っていても永遠に引き落とされない
PayPay銀行、住信SBIネット銀行、ソニー銀行、auじぶん銀行などのネット専業銀行や、一部の信託銀行・信用金庫・地方銀行では、再振替サービスそのものが提供されていません。「口座にお金を入れておけば数日後に引き落とされるだろう」と放置していると、自動引き落としは一切行われず、延滞日数だけが加算され続ける事態に陥ります。
盲点2:楽天e-NAVIでの振込口座確認と支払い手続き
再引き落とし対象外の銀行を設定している方や、再振替期間が終了してしまった方は、自発的に銀行振込を行う必要があります。振込先は契約者ごとに個別のバーチャル口座(楽天銀行の専用口座)が割り当てられています。
【振込口座の確認手順】
- 会員専用オンラインサービス「楽天e-NAVI」にログイン。
- メニュー内の「お支払い(未払金のお支払い)」を選択。
- 画面上に表示される「振込専用口座(楽天銀行)」の口座番号・受取人名・請求金額を確認。
- 自身の金融機関アプリやATMから指定金額を過不足なく振り込む。
※楽天e-NAVI上で指定口座が即時発行できない場合は、楽天カード自動音声専用ダイヤルへ問い合わせて振込口座の案内を受ける必要があります。
盲点3:コンビニ支払い(バーコード・納付書)の手数料負担
振込を行わないまま放置すると、自宅に「振込依頼書(コンビニ払込票)」が郵送されてきます。これを利用してコンビニレジで支払うことも可能ですが、請求書発行費用やコンビニ決済手数料(1回あたり数百円程度)が上乗せされるため、金銭的なデメリットが生じます。
【実態検証】利用者の生の声とトラブル回避の現場テクニック
金融トラブルの現場において、引き落とし不能に陥った利用者がどのような対応を取り、どういったトラブルに遭遇しているのか、コミュニティや決済実務の現場から見えてくるパターンを検証します。
多くのユーザーがつまずく典型例が「給与振込口座と楽天カードの引き落とし口座を分けているケース」です。毎月25日の給料日から27日のカード決済日までのわずか2日間のうちに資金移動を忘れてしまい、残高数百円の不足で決済エラーになる事故が多発しています。
実際にトラブルを経験したユーザーからは次のような教訓が語られています。
- ケースA(30代会社員・メガバンク利用):「27日当日の昼に気づいてATMから入金したが、引き落としがかかったのは翌月2日だった。その間カードが一時的に止まり、ETCカードが使えず料金所で焦った。」
- ケースB(20代自営業・ネット銀行利用):「再引き落としがあると勘違いして放置していたら、1週間後に督促メールが届いた。楽天e-NAVIから振込口座を調べて即日振り込んだが、最初からネット振込しておけばよかった。」
こうした事態を防ぐための現場テクニックとして、「楽天銀行を引き落とし口座に設定し、マネーブリッジや自動入金サービスを併用する」または「給料日にスマホのリマインダーで26日中の資金移動をルーティン化する」という2つのアプローチが極めて有効です。
【プロの結論】キャッシュレス時代の信用管理と家計防衛の鉄則
行動経済学の観点から見ると、人間は「期日が近づくまで行動を先延ばしにするバイアス」を持っています。しかし、個人の信用情報(クレジットスコア)は一度毀損すると回復までに年単位の時間を要する無形の重要資産です。
【楽天カードの引き落とし口座としておすすめできる人・見直しが必要な人】
- 楽天銀行を設定すべき人:日常的に楽天経済圏を利用し、万が一の入金遅れでも当日19時までのセーフティネットを確保したい人。最も延滞リスクを低減できる組み合わせです。
- 口座見直しを強く推奨する人:再引き落としに対応していないネット銀行や地方銀行を引き落とし口座にしており、口座残高を普段からギリギリで運用している人。一度の失念が即座にカード停止・振込手数料負担へと直結するため、メイン口座への一本化が推奨されます。
【楽天カードの再引き落としは何時?】に関するよくある質問(FAQ)
Q1:27日当日に入金する場合、何時までなら再引き落としに間に合いますか?
A1:楽天銀行を引き落とし口座に指定している場合は当日19:00までの入金で間に合います。一方、ゆうちょ銀行やメガバンク、地方銀行の場合は早朝の1回のみ処理されるケースが多く、当日の日中に入金しても当日の再引き落としには間に合わない可能性が高いため、事前の残高確認が不可欠です。
Q2:再引き落としに間に合わなかった場合、どうやって支払えばいいですか?
A2:楽天会員専用サイト「楽天e-NAVI」にログインし、「お支払い(未払金のお支払い)」ページから案内される契約者専用の振込口座(楽天銀行)へ、金融機関のネットバンキングやATMから速やかに銀行振込を行ってください。
Q3:残高不足で支払いが遅れた場合、利用停止になったカードはいつ復活しますか?
A3:再引き落としまたは指定口座への振込が楽天カード側で確認されてから、通常2〜4営業日で利用制限が解除されます。土日祝日を挟む場合はさらに日数を要することがあります。
Q4:1回だけ引き落とし日に遅れて数日後に支払った場合、信用情報(CIC)に傷がつきますか?
A4:数日程度の遅れで直ちに「異動情報(ブラックリスト)」が登録されることは通常ありません。ただし、未払いの状態が2ヶ月(61日)以上続いた場合や、度重なる期日超過が常態化している場合は、信用情報機関にネガティブな履歴が残り、他社のカード審査やローン審査に悪影響を及ぼします。
Q5:再引き落としにかかる手数料や遅延損害金はいくらですか?
A5:再引き落とし自体の手数料は原則かかりませんが、期日翌日から完済日までの日数に応じて年利14.6%(ショッピング枠)の日割り遅延損害金が発生します。また、後日郵送される振込依頼書(コンビニ払込票)で支払う場合は、払込手数料が別途加算されます。
まとめ:信用を守るために今すぐ取るべきアクション
楽天カードの再引き落とし時間は、設定している金融機関のシステム仕様によって決定されます。楽天銀行であれば当日19時までの入金でリカバリーが可能ですが、ゆうちょ銀行やメガバンク、再振替非対応のネット銀行を利用している場合は、待機していても解決しません。
口座残高不足に気づいた段階で、まずはご自身の口座が「再引き落とし対象金融機関かどうか」を確認してください。対象外の銀行である場合や当日枠に間に合わなかった場合は、迷わず楽天e-NAVIから専用振込口座を確認し、即日振込を完了させることがカード利用停止の長期化や信用情報への悪影響を防ぐ唯一の確実な手段です。 (出典: 楽天 カード 再 引き落とし 何時(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。