年金学生免除のデメリットとは?将来減額の真相と追納・親の節税術
20歳を迎えると、すべての日本居住者に加入義務が発生する国民年金。「学生だから収入がない」「年金なんて先の話」と放置しがちですが、そこで多くの人が利用するのが「学生納付特例制度(いわゆる学生免除)」です。保険料の支払いが一時的に猶予されるありがたい制度に見える反面、安易に申請してそのまま放置すると、将来受け取れる年金額が生涯にわたって削られるという重い落とし穴が存在します。
一方で、制度の仕組みを正しく理解し、就職後の「追納」や「親による代理納付と社会保険料控除」を組み合わせることで、数十万円規模の税負担を合法的に抑えるテクニックも存在します。2026年現在の最新制度設計と客観データに基づき、学生納付特例のデメリット、未納との決定的な違い、そして家庭にとって最も損をしない賢い選択肢を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生納付特例は「免除」ではなく単なる「猶予」。追納しない限り将来の老齢基礎年金受給額は確実に減額される。
- 要点2:追納期限は「10年間」。猶予から3年度目を過ぎると利息相当の加算額が上乗せされ、10年を過ぎたら二度と納付できない。
- 要点3:親が代わりに支払えば全額が親の「社会保険料控除」対象になり、世帯全体で大幅な所得税・住民税の節税が可能になる。
【決定的な理由】学生納付特例のデメリットと将来の受給額への影響
学生納付特例を利用するにあたって、最初に理解しなければならない最大のポイントは、この制度が保険料をタダにしてくれる「全額免除」ではなく、支払いを先送りにする「納付猶予」に過ぎないという事実です。
一般の低所得者向けに用意されている国民年金免除制度(全額免除や一部免除)の場合、国庫負担分(基礎年金の半分)が税金から補填されるため、保険料を1円も払わなくても将来の年金額に一定割合が反映されます。しかし、学生納付特例はその期間中の年金額への反映が「ゼロ」です。老齢基礎年金の受給資格期間(年金を受け取るために必要な10年以上の期間)としてはカウントされますが、受け取れる年金額の計算においては「未納」と同様に扱われます。
具体的にどれほど将来の年金が減るのか、数字で見てみましょう。2026年度時点における国民年金(老齢基礎年金)の満額は年額約81万6,000円(月額約6万8,000円)です。大学4年間のうち、20歳から22歳までの2年間(24カ月分)特例を利用して一度も追納しなかった場合、将来受け取れる老齢基礎年金は一生涯にわたって満額から毎年約4万円(24カ月/480カ月分)減額されます。
「月額3,000円ちょっとの減額なら大したことはない」と考えるのは早計です。仮に65歳から受給を開始し、女性の平均寿命である87歳まで生きた場合、22年間で合計約90万円近い年金を失う計算になります。長生きすればするほど損失は膨らみ続けるため、後からのリカバリー策を知らないまま放置することは極めて大きなデメリットとなります。
追納のタイムリミットは10年|加算額の発生と期限切れのリスク
将来の減額を防ぐために用意されている手段が「追納(ついのう)」です。学生納付特例の承認を受けた期間の保険料は、後から納め直すことで満額受給の権利を取り戻すことができます。しかし、この追納制度には厳格なルールとタイムリミットが設けられています。
最大の制約は、「追納ができる期間は承認を受けた月の翌年度から起算して10年以内」と法律で定められている点です。この10年の期限を1日でも過ぎてしまうと、どれだけお金に余裕ができても過去の学生期間分を追納することは法律上一切できなくなります。
さらに見落としがちな罠が「追納加算額(ペナルティ利息)」の存在です。猶予を受けた年度から起算して「3年度目以降」に追納する場合、当時の保険料額に加えて、経過期間に応じた一定の加算額が上乗せされます。例えば、月額約1万7,000円前後の保険料であっても、数年放置して追納すると月あたり数百円から千円近く余計に支払わなければならなくなります。2年分の追納となれば、加算額だけで数万円の余計な出費になりかねません。
大学卒業後に就職し、20代後半になって「そろそろ年金を追納しよう」と考えたときには、すでに加算額が発生しているケースが大半です。追納を行う場合は、就職後できるだけ早い段階、遅くとも猶予から2年度以内のタイミングで手続きを済ませるのが最も経済的です。
【徹底比較】学生特例・未納・親が払う場合の3ルートと節税効果
20歳を迎えた学生の年金対応には、主に「学生納付特例を申請する」「何の手続きもせず未納にする」「親が代わりに支払う」という3つの選択肢が存在します。それぞれの金銭的影響、リスク、税制上の優遇措置を一覧表で整理しました。
| 項目 | 学生納付特例(申請) | 未納(完全放置) | 親が代理納付(即時支払) |
|---|---|---|---|
| 将来の受給額 | 追納しないと減額(追納で満額) | 減額(追納可能期間は2年のみ) | 満額受給が可能 |
| 受給資格期間 | 算入される(年金受給権を確保) | 算入されない(期間不足リスク) | 算入される |
| 万が一の障害年金 | 受給対象(満額補償) | 受給不可(支給要件を満たさない) | 受給対象(満額補償) |
| 追納可能期限 | 10年以内(3年目以降は加算金あり) | 過去2年のみ(以降は納付不可) | 該当なし(納付済み) |
| 社会保険料控除(節税) | 就職後に本人が追納した年に控除 | なし(控除対象外) | 親の所得から全額控除(即時節税) |
| 編集部の総合評価 | 親に余力がない場合の安全な防衛策 | 百害あって一利なし(絶対避けるべき) | 世帯全体の節税効果が最も高い最適解 |
特筆すべきは、「親が代わりに支払った場合の節税効果」の大きさです。日本の税制では、「生計を一にする配偶者やその他の親族の負担すべき社会保険料を支払った場合、支払った人の社会保険料控除」として全額所得控除が認められています。
例えば、課税所得500万円(所得税率20%・住民税率10%=合計税率30%)の父親が、大学生の子どもの国民年金保険料(年間約20万5,000円)を代わりに支払ったとします。この場合、年末調整や確定申告で申告するだけで、年間約6万1,500円(20万5,000円 × 30%)の所得税・住民税がキャッシュバックされる計算になります。2年間で約12万3,000円もの税金が浮くため、実質的な保険料負担を大幅に軽減できるのです。
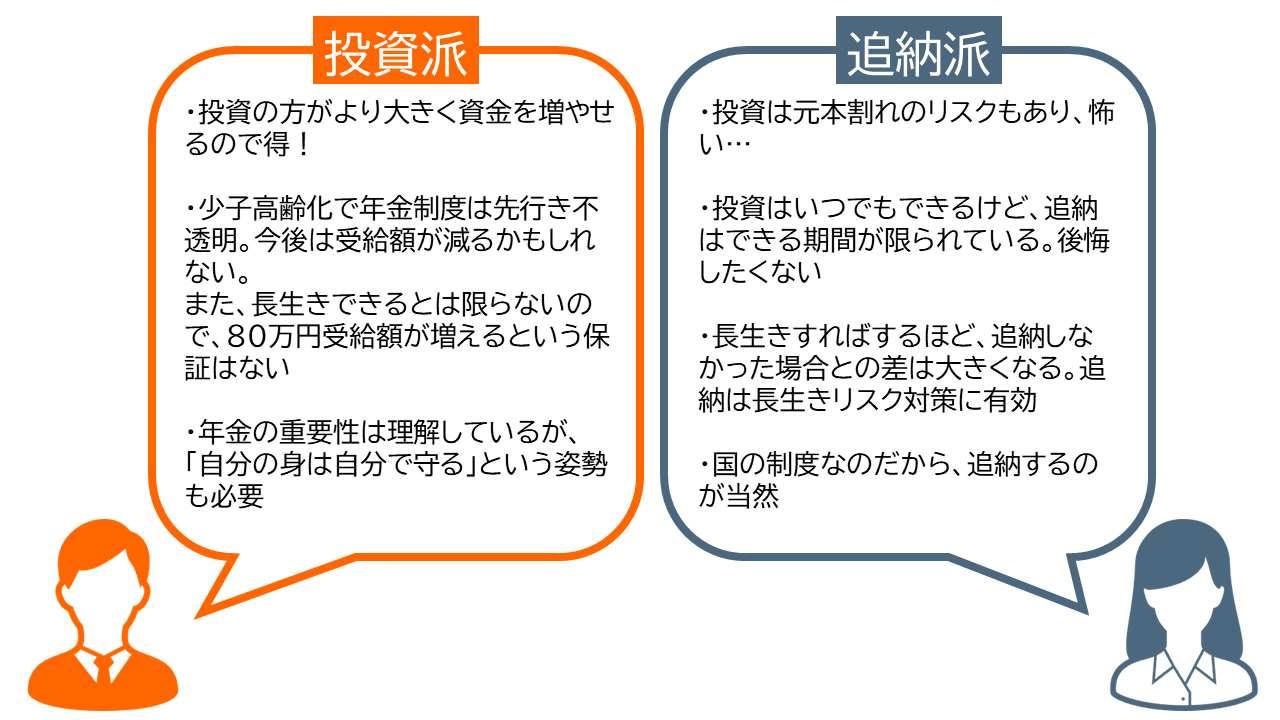
【実態検証】知恵袋・SNSに溢れる「追納し忘れ」の後悔と現場のリアル
ネット上の相談コミュニティ(Yahoo!知恵袋や大手掲示板)やSNSでは、30代前後の社会人から年金の追納に関する切実な体験談が数多く投稿されています。現場で最も目立つのは、「学生免除を受けていたこと自体を忘れており、10年の期限を過ぎてから気付いた」という後悔の声です。
「20歳の時に親から『学生免除の手続きをしておいたから大丈夫』と言われ、そのまま社会人になった。31歳になってねんきん定期便をじっくり見て初めて、2年分の未納枠が一生消せないことを知った」「会社員になれば厚生年金に入るから、学生時代の国民年金なんて関係ないと思っていた」といった証言が後を絶ちません。日本年金機構から定期的に追納案内が届くものの、引っ越しなどで通知が届かなかったり、単なる広告チラシと勘違いして破棄してしまうケースが多発しています。
また、もう一つ現場で強調されるのが「障害基礎年金のセーフティネット」としての役割です。もし20代の学生が交通事故や重い病気で重度障害を負った場合、学生納付特例を申請していれば「障害基礎年金(1級で年間100万円超+各種手当)」が生涯支給されます。しかし、手続きを怠って「未納」の状態で事故に遭った場合、救済措置は一切なく、障害年金は1円も受け取れません。「お金が払えないから放置する」のと「特例を申請しておく」のとでは、人生を左右するほどの決定的な違いが生じるのです。
一般に知られていない盲点とネットの誤解を徹底解剖
学生納付特例に関しては、制度の複雑さからネット上でいくつかの誤った情報が流通しています。トラブルや思い込みによる損失を防ぐため、代表的な誤解の真相を明らかにします。
誤解1:親の年収が高いと学生納付特例は利用できない?
これは完全な誤解です。一般の国民年金免除制度では「本人・配偶者・世帯主(親など)」の全員の所得が審査されますが、学生納付特例の審査対象は「学生本人」の所得のみです。親がどれほど高所得であっても関係ありません。学生本人の前年所得が「128万円+(扶養親族等の数×38万円)+社会保険料控除等」以下(アルバイト収入のみであれば年間178万円以下)であれば、誰でも申請が通ります。
誤解2:就職先が大手企業で厚生年金に入れば学生時代の分は補われる?
これも非常に多い勘違いです。会社員が加入する厚生年金は、国民年金(1階部分の基礎年金)の上に乗る「2階部分」の制度です。就職後にどれだけ高い給与をもらって手厚い厚生年金保険料を納めても、学生時代に猶予された1階部分(老齢基礎年金)の抜け穴が自動的に埋まることはありません。厚生年金とは別に、個人として追納手続きを行わない限り、基礎年金の満額受給権は回復しない構造になっています。
誤解3:追納するなら新入社員のうちに一括で払うのが最も得?
金銭面だけで言えば加算金がつかない2年以内の納付が得ですが、「税金対策(社会保険料控除)」の観点では異なる戦略が考えられます。新卒1年目は前年の所得が低いため住民税がかからず、給与も低いため所得税率が最低ランク(5%)であることが多いです。一方、就職して3〜4年が経ち、昇給して課税所得が増えた段階(所得税率10〜20%)で追納を行えば、社会保険料控除による税金の還付額が大きくなります。加算金の金額と、自身の所得税率の上昇による節税効果を天秤にかけて追納のタイミングを戦略的に選ぶのが賢明です。

【プロの結論】あなたにとって最適な選択肢はどれか?判断基準を提示
年金の学生免除におけるデメリットを回避し、家庭として最も利益を最大化するための判断基準を整理しました。自身の世帯状況に合わせて、取るべきルートを選択してください。
親に経済的余力がある家庭:迷わず「親が代理納付」を選択すべき
家庭に資金的な余裕があるならば、学生納付特例を使わず、「親が口座振替やクレジットカードで子どもの保険料を納付し、親の年末調整で全額控除する」のがベストプラクティスです。親の高い税率を活かして即座に2〜3割の節税恩恵を受けつつ、子どもは将来の満額受給権を最初から確保できます。さらに2年前納などを利用すれば、保険料自体の割引(数千円〜1万数千円規模)も享受できます。
学生自身が自立して支払う・親に頼れない場合:「特例申請」のち「就職後3〜5年で追納」
親の援助が難しい場合は、絶対に未納放置をせず、「速やかに学生納付特例を申請」して障害年金の権利を確保してください。そして就職後、生活基盤が整ったタイミング(20代後半、加算金が数百円程度のうち)で追納を行います。支払った追納分は全額自分自身の社会保険料控除となり、社会人としての手取りを増やす武器になります。
絶対に避けるべきNG行動:「未納放置」と「10年超の追納忘れ」
最も危険なのは、手続きが面倒だからと何もしない「未納」と、特例を取ったことに安心して「10年間何のアクションも起こさない」ことです。未納は万が一の障害時に路頭に迷うリスクを生み、10年の放置は生涯で約90万円以上の年金をドブに捨てる結果を招きます。カレンダーやリマインダーに「追納期限」を明記しておくことが極めて重要です。
【年金 学生 免除 デメリット】に関するよくある質問(FAQ)
Q1:学生納付特例の申請手続きを毎年行わなければならない理由は?
A1:学生納付特例の承認期間は「4月から翌年3月まで」の1年間で区切られているためです。学校に在籍し続けている場合でも、原則として毎年度申請が必要です。ただし、前年度に承認された人には春頃に日本年金機構から「特例申請書(ハガキ)」が届くため、必要事項を記入して返送するだけで簡単に継続手続きが完了します。
Q2:追納期限の10年を過ぎてしまった場合、将来の年金額を増やす裏ワザはありますか?
A2:10年を過ぎると追納は一切できませんが、60歳以降に年金額を満額に近づける代替策があります。60歳から65歳までの間に国民年金に任意で加入して保険料を納める「任意加入制度」を利用するか、60歳以降も会社員として厚生年金に加入し続けて「経過的加算」を増やすことで、学生時代の未納・未追納分を実質的にカバーすることが可能です。
Q3:親が子どもの年金を払った場合、確定申告でどのような証明書類が必要ですか?
A3:日本年金機構から11月頃(または納付後)に送られてくる「社会保険料(国民年金保険料)控除証明書」の原本を、親の勤務先の年末調整書類に添付するか、確定申告書に添付して提出します。支払った口座が親名義であれば、何ら問題なく全額控除が認められます。
Q4:追納は1カ月分ずつ分割して支払うこともできますか?
A4:可能です。年金事務所に連絡して「追納用の納付書」を発行してもらえば、手元の資金状況に合わせて1カ月単位で納付できます。ただし、複数の年度にまたがる免除期間がある場合は、原則として「古い年度の分」から優先して納付するルールになっています。
Q5:学生納付特例の期間中に事故で障害を負った場合、本当に全額支給されますか?
A5:はい、全額支給されます。初診日の前日において、初診日の属する月の前々月までの被保険者期間のうち、学生納付特例の承認を受けていた期間は「保険料納付済期間」と同等に扱われます。そのため、満額の障害基礎年金を受け取る権利が完全に保護されます。
まとめ:20歳からの年金戦略で将来の損を防ぐために
国民年金の学生納付特例は、収入のない若者を未納のリスクから守る優れたセーフティネットである一方、仕組みを誤解していると将来受け取れる年金を大きく減らしてしまう「両刃の剣」です。単なる免除ではなく、あくまで10年間の猶予であることを忘れてはなりません。
親が代理で納付して即座に節税恩恵を享受するか、あるいは特例を利用して就職後に本人が戦略的に追納するか――世帯ごとの最適解を見極め、放置による損失をゼロに抑えましょう。20歳という節目は、親子で社会保障と税金のリテラシーを高める絶好の機会です。 (出典: 年金 学生 免除 デメリット(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。