年末調整の超過税額とは?給与明細の見方と還付金の振込時期を徹底解説
冬の給与明細を開いた際、支給・控除欄に見慣れない「超過税額」という項目と数万円の金額が印字されていて驚いた経験はないでしょうか。あるいは、マイナス表記になっていて「税金が追加で引かれたのか?」と不安を感じた方もいるはずです。この「超過税額」は、1年間で払い過ぎた税金が手元に戻ってくる年末調整還付金の金額そのものを指しています。
会社員や公務員にとって、年末調整は1年間の税金を正しく精算する極めて重要な手続きです。毎月の給与から概算で天引きされていた所得税と、各種控除を反映した本来の税額を比較し、その差額を調整した結果が明細に反映されます。超過税額の仕組みや金額の計算ロジック、手元に入金されるタイミング、万が一ミスがあった場合のリカバリー策まで、税制の現場実務に即してわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与明細の「超過税額」は払い過ぎた所得税が戻ってくる年末調整戻るお金(還付金)を示している
- 要点2:多くの企業では12月給与手取りに合算されて振り込まれるが、給与計算の締め日によっては1月支給になるケースもある
- 要点3:控除申告書の出し忘れで超過税額が0円や少額になった場合でも、年明けの確定申告超過税額として取り戻すことが可能
【疑問を即解決】給与明細にある「超過税額」の正体と還付金が戻る仕組み
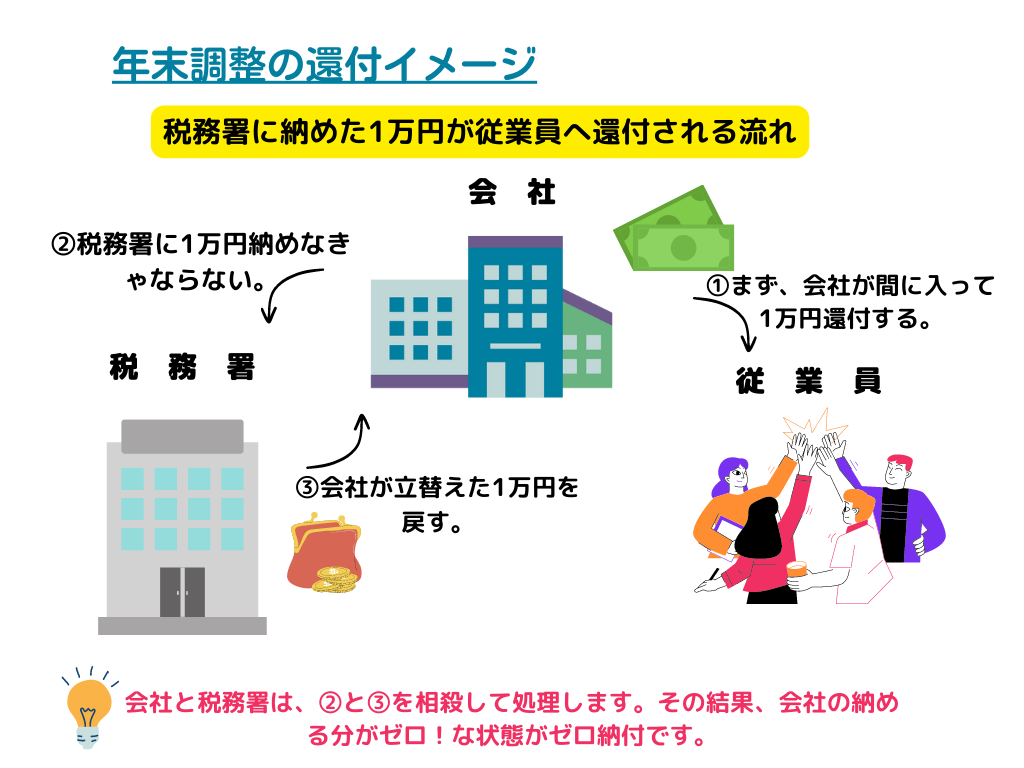
給与明細の控除欄や備考欄に記載される給与明細超過税額とは、1年間に源泉徴収された所得税の合計額が、本来納めるべき「正規の年間所得税額(年税額)」を上回っていた(=超過していた)金額のことです。税務上、国に納め過ぎた税金は納税者に返還する義務があるため、会社を通じて本人へ年末調整還付金として支払われます。
日本の給与計算では、国税庁が定める「源泉徴収税額表」に基づき、毎月の給料やボーナスからあらかじめ概算の所得税が天引きされています。しかし、この月々の計算はあくまで暫定的なものです。年の途中で発生した生命保険料の支払い、扶養家族の増減、住宅ローンの適用、あるいは配偶者の年収変動といった個人的な事情は、毎月の給与計算には反映されていません。
そこで11月から12月にかけて各種控除申告書を集計し、その人の正確な課税所得と年税額を割り出します。この一連の年末調整差額計算によって、「毎月天引きした仮払い税額の総額」から「確定した年税額」を差し引いた結果、プラスになった差額が「超過税額」として手元に戻るという構造です。
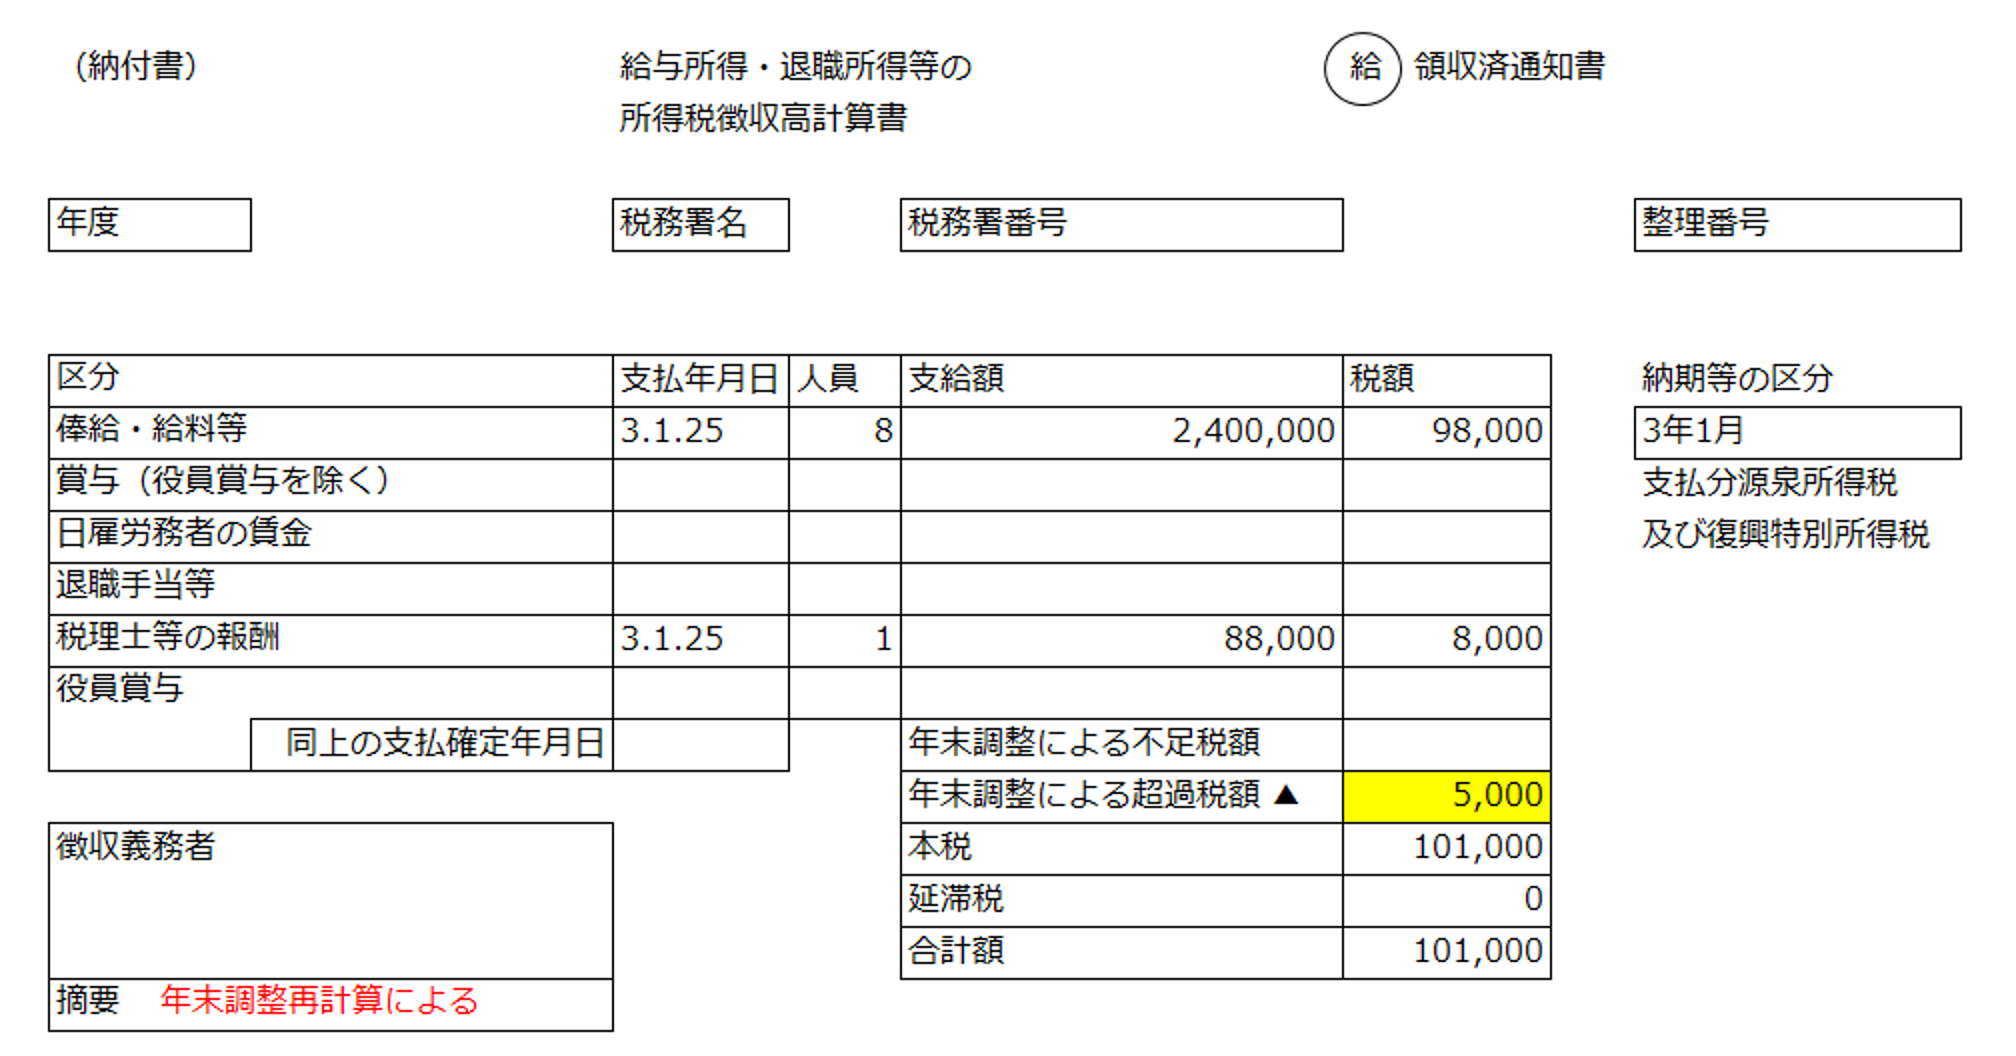
【徹底比較】「超過税額」と「不足税額」の違い|給与明細・源泉徴収票の見方
年末調整の結果として明細に表示される税額には、大きく分けて「超過税額(還付)」と「不足税額(追徴)」の2種類が存在します。両者の性質と、給料日や源泉徴収票上でどのように確認できるのかを比較表で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 超過税額(還付) | 天引き済みの税額 > 確定年税額 差額が給与に上乗せされて返還 | 数万円〜10万円前後 (各種控除の適用数による) | 保険料控除や扶養控除を適切に申告していれば大半の会社員がこちらに該当。 |
| 年末調整不足税額(追徴) | 天引き済みの税額 < 確定年税額 差額が給与から追加徴収 | 数千円〜数万円程度 (残業増や扶養外れが主因) | 下半期に急激にボーナスや残業代が増えた場合や、配偶者の収入増で扶養を外れた際に発生。 |
| 確定申告による超過精算 | 年末調整で処理できない控除を本人が税務署へ直接申告 | 医療費控除、初年度住宅ローン控除、ふるさと納税など | 会社の年末調整で超過税額を受け取った後でも、確定申告で追加の税額還付を受けることが可能。 |
年末調整の結果を確認する際は、手元の給与明細だけでなく、12月〜1月に会社から交付される「源泉徴収票」のチェックが欠かせません。源泉徴収票見方の基本として、以下の数式が成り立っているか確認してください。
【源泉徴収税額一覧の照合式】
「1年間の給料・賞与から毎月天引きされた所得税の累計額」−「源泉徴収票の『源泉徴収税額』欄の金額」=明細記載の超過税額
源泉徴収票に記載されている「源泉徴収税額」は、すべての控除を引いた後の「本来納めるべき正規の税額」です。すでに天引きされた合計額よりもこの金額が少なければ、その差額が給与明細の超過税額として口座に振り込まれています。
【実態検証】「還付金はいつ戻る?」現場データと会社ごとの振込タイミング
ビジネスパーソンから最も多く寄せられる疑問が「年末調整還付金いつ振り込まれるのか?」という所得税還付時期に関するものです。国税庁の指針では、12月の最終給与計算時に年末調整の過不足額を精算することが原則とされています。
主要企業の労務管理現場や給与計算システムの実態データを調査すると、振込タイミングは企業の締め日と支払日によって主に以下の2パターンに分かれています。
① 12月の給与支給日(全体の約85%)
当月払い(例:当月末締め当月25日払い)や、11月締め12月払いの企業では、12月給与手取りに超過税額が合算されて支給されます。基本給や残業手当に還付金がそのまま上乗せされるため、12月の手取り額が普段より大幅に増えるケースが一般的です。
② 翌年1月の給与支給日(全体の約15%)
当月締め翌月払い(例:12月末締め1月20日払い)の企業や、12月のボーナスで年末調整を単独精算しなかった一部の中小企業では、1月支給の給与明細に超過税額が反映されます。「12月に還付金が入っていない」と焦る前に、自社の給与計算サイクルを確認することが重要です。
SNSやネット上のコミュニティを検証すると、「給与明細の控除欄にマイナス表記で超過税額が書かれていて引かれたと勘違いした」「控除項目がマイナス=手取りにプラスされるという意味だと知って安心した」という声が多数見受けられます。給与ソフトの仕様上、控除欄にマイナスで計上することで総支給額に加算する形式をとっている企業が多いため、マイナス符号は「戻ってくるお金」と解釈するのが正解です。
一般に知られていない盲点と誤解|超過税額が「0円」や「マイナス」になる理由
「同僚は5万円以上戻ってきたのに、自分は超過税額が数百円だった」「逆に給料から天引きされていた」というケースでは、制度上の見落としや生活環境の変化が影響しています。
1. 控除申告書の出し忘れ・記入漏れ
超過税額が少なくなる最大の要因は、控除申告書書き方の不備や証明書類の提出漏れです。生命保険料控除、地震保険料控除、iDeCo(小規模企業共済等掛金控除)の控除証明書を添付し忘れると、それらの控除が一切適用されず、毎月天引きされた税額との差が生じにくくなります。
2. 配偶者や扶養親族の年収上限オーバー
家族構成に変更があった場合も注意が必要です。配偶者の年間パート収入が一定基準を超えて配偶者特別控除の対象外になったり、子供が就職して扶養控除から外れたりした場合、事前の想定よりも年税額が高くなります。その結果、超過税額が発生しないばかりか、年末調整不足税額として数万円の追加徴収が発生する要因となります。
3. 住宅ローン控除の適用1年目
住宅ローンを組んでマイホームを購入した場合、1年目は年末調整で住宅ローン控除を受けることができません。初年度は必ず自身で税務署へ確定申告を行う必要があります。2年目以降は会社へ証明書を提出することで、年末調整の超過税額として数十万円規模の還付金が一括で戻ってくるようになります。
【プロの結論】年末調整で損をしないための行動基準とチェックリスト
年末調整における超過税額の精算は、税の無駄払いを防ぐためのセーフティネットです。会社の手続きに依存しきりにならず、個人の状況に応じて適切な行動を選択するための判断基準を整理しました。
【自己診断】年末調整だけで完結する人・確定申告が必要な人の条件
▼ 年末調整だけで完結する人(追加手続き不要)
- 1社のみから給与を受け取っており、年収が2,000万円以下である
- 生命保険料やiDeCoなどの控除証明書を期日通りにすべて会社へ提出した
- 医療費の年間支払額が10万円(または総所得の5%)未満である
- ふるさと納税の利用自治体が5カ所以内で、「ワンストップ特例制度」を正しく申請済みである
▼ 自分で確定申告を行うべき人(追加で税金を取り戻せる人)
- 年間10万円以上の医療費や高額な医薬品代を支払った(医療費控除)
- 住宅ローン控除を初めて適用する(1年目)
- 年末調整の書類提出後に控除証明書が見つかった、または提出が間に合わなかった
- 年の途中で退職し、再就職せずに年を越した(退職時の源泉徴収税額がそのまま戻る可能性大)
- 副業の所得(収入から経費を引いた額)が年間20万円を超えている
もし会社への提出期限に間に合わず、超過税額が本来より少額になってしまっても諦める必要はありません。年明けの2月中旬から始まる確定申告期間中に、会社から受け取った源泉徴収票と控除証明書を添えて税務署(またはe-Tax)へ申告すれば、確定申告超過税額として指定口座に数週間で還付金が直接振り込まれます。

【年末調整の超過税額とは】に関するよくある質問(FAQ)
Q1:給与明細の「超過税額」は別口座に振り込まれますか?それとも給料と一緒ですか?
A1:原則として、毎月の給与が振り込まれる銀行口座へ、給料や手当と合算された手取り額として一度に振り込まれます。別送や別口座への振込対応を行っている企業はごく稀です。
Q2:給与明細の超過税額欄に「-15,400」とマイナス表記されています。これは引かれるという意味ですか?
A2:いいえ、手取りにプラスされる還付金を意味しています。給与明細の「控除の部(引かれるお金)」にマイナス記号が付いている場合、「控除からマイナス=差し引く額を減らす(手取りを増やす)」という計算になるため、15,400円が支給額に上乗せされて戻ってきます。
Q3:12月の給与明細に超過税額の記載がありませんでした。なぜでしょうか?
A3:主に3つの理由が考えられます。①会社の給与締日の都合で1月支給の給与明細で精算される設定になっている、②毎月の天引き額と年税額が同額で過不足が0円だった、③年の途中で入社し前職の源泉徴収票未提出などで年末調整自体が行われていない、のいずれかです。人事や総務の担当部署へ確認してください。
Q4:パートやアルバイトでも年末調整の超過税額はもらえますか?
A4:勤務先に「給与所得者の扶養控除等申告書」を提出しており、毎月の給与から所得税が源泉徴収されていたのであれば、パートやアルバイトであっても超過税額を受け取ることができます。年収が103万円以下で税金が天引きされていた場合は、引かれていた所得税の全額が超過税額として還付されます。
まとめ:超過税額を正しく把握して12月の手取りアップを確実に受け取ろう
給与明細に記された「超過税額」は、1年間真面目に働いて仮払いしてきた税金が手元に戻ってくる正当な権利です。その金額は、提出した控除申告書や1年間の総収入に基づき、正確な税務ロジックに従って算出されています。
明細の数字をただ眺めるだけでなく、源泉徴収票と突き合わせて控除漏れがないか確認する習慣を持つことが、家計の防衛につながります。万が一申告漏れがあった場合でも確定申告でリカバリーできるため、仕組みを正しく理解し、戻るべきお金を確実に受け取ってください。 (出典: 年末 調整 超過 税額 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。