年末調整で足りない場合は手取り激減?追加徴収の真相と対処法
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整で税金が足りない場合、原則として12月(または翌年1月)の給料から不足分が一括で天引きされ、手取りが大幅に減少する。
- 要点2:主な原因は「配偶者や扶養親族の年収増による控除除外」「残業・賞与増に伴う税率のズレ」「保険料控除などの書類提出遅れ」の3大要因。
- 要点3:書類不足や申請ミスで追徴された場合でも、年明け2月16日からの確定申告でやり直せば、払いすぎた税金を正当に取り戻すことが可能。
【2026年最新】年末調整で足りない場合は手取りが減る?追加徴収の仕組みと決定的な理由
年末調整の本質は、1年間(1月1日〜12月31日)の総支給額に対して確定した「年間の正しい所得税額」と、毎月の給料や賞与から概算で天引きされてきた「源泉徴収税額の合計」との差額を精算する作業です。
毎月の給与計算で引かれる源泉徴収税額は、あくまで「源泉徴収税額表」に基づいた概算値に過ぎません。そのため、1年間の最終集計を行った結果、概算で天引きしていた税金の合計が、本来納めるべき正規の年税額に届いていなかった場合、その不足分を給与から追加徴収されることになります。これが「年末調整で足りない」と言われる現象の正体です。
給与明細や源泉徴収票に記載される文言としては、納めすぎた税金が戻る場合は「差引超過額(還付額)」、逆に税金が不足していた場合は「差引不足額」と表記されます。差引不足額が発生すると、その全額が12月支給の給与(会社によっては翌年1月給与)の総支給額から差し引かれるため、「12月の手取りが普段より数万円も減ってしまう」という事態に直面するわけです。
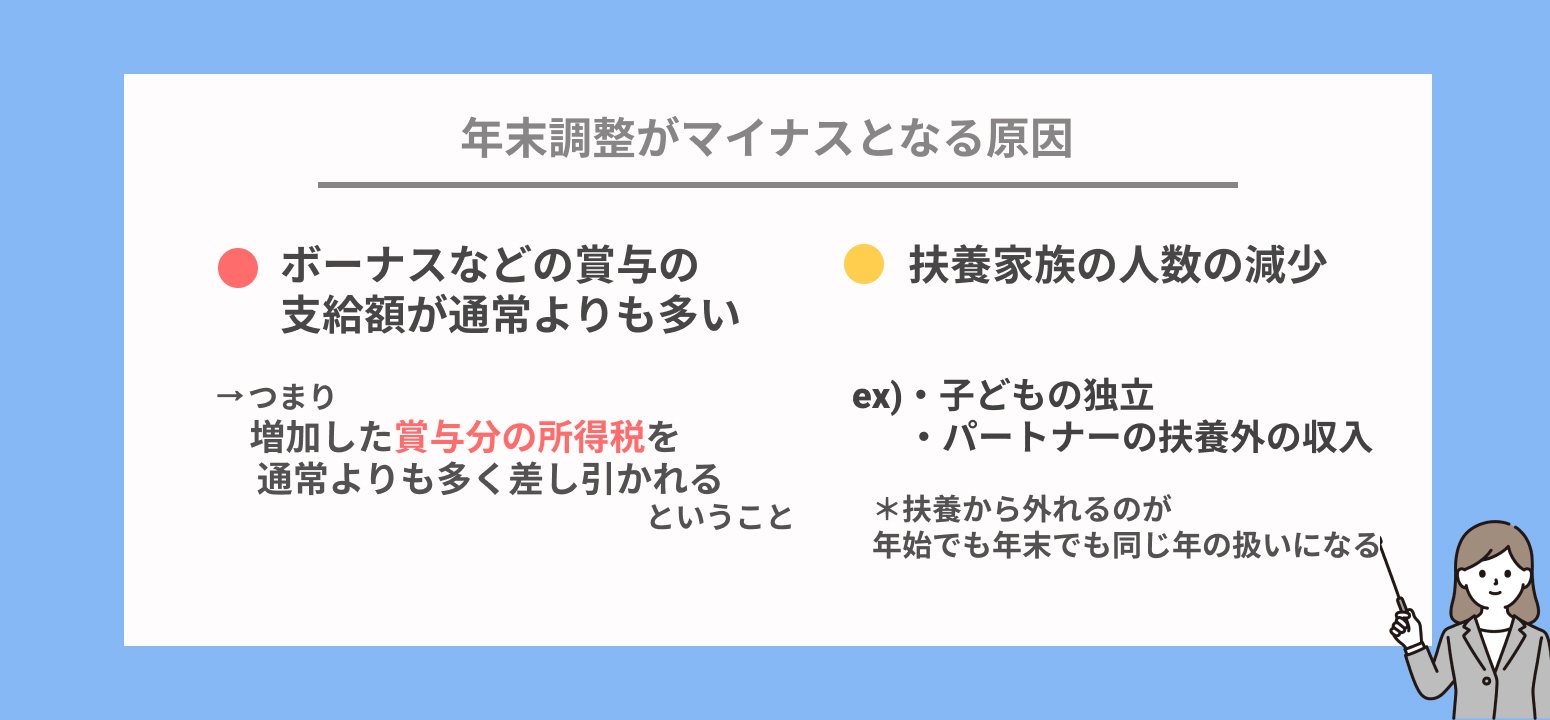
年末調整で税金が足りなくなる主な5大パターンと金額シミュレーション
どのような状況になると、概算の税額よりも実際の税額が高くなり、追加徴収が発生するのでしょうか。給与計算実務のデータから判明している代表的な5つの原因を整理しました。
| 発生要因 | 詳細・手取りへの影響額目安 | 発生するタイミング | 編集部の見解・対処法 |
|---|---|---|---|
| 配偶者・子どもの扶養外れ | 控除喪失により約3万〜10万円の追徴 | 12月給与天引き | 年間のパート・アルバイト収入の早期把握が必須 |
| 急激な残業・賞与の増加 | 税率ブラケット変動で数千円〜3万円程度 | 12月または1月給与 | 年収増による正常な税率適正化のため回避不可 |
| 控除申告書の書類提出遅れ | 各種控除(保険・iDeCo等)の全額不適用 | 12月給与天引き | 翌年2〜3月の確定申告で全額リカバリー可能 |
| 年の途中で扶養親族が減少 | 離婚や死別等で扶養人数が減少した場合 | 12月給与天引き | 変更事由が生じた時点で「扶養控除等申告書」を異動届出 |
| 2か所以上からの給与受給 | 副業先で源泉徴収税率が低く抑えられていた場合 | 確定申告時に追加納税 | メインの会社単体ではなく自身での確定申告が義務 |
特に頻出するのが配偶者控除・扶養控除の対象外化です。年頭に会社へ提出した「給与所得者の扶養控除等(異動)申告書」では配偶者を扶養に入れる見込みで毎月の源泉徴収税額を低く計算していたものの、下半期にパートナーのパート収入や残業が増えて上限基準(いわゆる年収の壁)をオーバーした場合、1年分の控除が一気に剥奪されます。これにより、毎月受けていた税制優遇が年末に一括で帳消しとなり、重い追徴課税が発生するのです。
【実態検証】「12月の給料が消えた」現場のリアルな声と家計への衝撃
年末調整の追加徴収は、家計に深刻な精神的・経済的ストレスをもたらします。大手SNSやQ&Aサイト(知恵袋・コミュニティ掲示板)には、毎年12月下旬になると切実な声が溢れます。
「12月の明細を見たら『差引不足額:-68,000円』と書かれていて絶句した。ボーナスで補填するつもりが手取りが消え、子どものクリスマスプレゼントと年末年始の帰省費用が払えない」「妻のパート代が少し増えただけで、夫の給料から一気に8万円近く引かれた。世帯年収では微増なのに、手取りベースでは大赤字に感じる」といった生々しい体験談が典型例です。
行動経済学の観点から見ると、人間には「得ることの喜び」よりも「失うことの痛み」を約2倍強く感じる「損失回避性」があります。多くの会社員は無意識のうちに「年末調整=還付金というボーナス」を前提として家計支出を計画する「アンカリング効果」に縛られているため、追加徴収という予期せぬマイナスに直面した際、金額以上のパニックや不信感に陥りやすいのです。
もし「追徴額が大きすぎて今月の給与だけでは生活費が払えない」という事態に陥った場合、会社の人事・労務部門へ速やかに申し出てください。法的には原則一括精算ですが、労務管理上の配慮として翌月給与との分割天引きに対応してくれる企業も存在します。決して無断でカードローン等に頼らず、まず社内の担当窓口へ相談することが重要です。

住宅ローン控除や医療費控除で「引ききれない・控除しきれない場合」の真実
「住宅ローン控除(住宅借入金等特別控除)があるから、どんなに税金が足りなくても相殺されて還付になるはずだ」と思い込んでいる人も少なくありません。しかし、ここにも大きな落とし穴が存在します。
税額控除である住宅ローン控除は、原則として「その人が納めるべき所得税額」が上限となります。例えば、計算された所得税額が10万円であるのに対し、住宅ローン控除可能額が15万円あった場合、所得税から控除できるのは10万円までとなり、所得税額はゼロになります。この「所得税から引ききれなかった残りの5万円(控除しきれない金額)」は、年末調整の場では現金としてキャッシュバックされることはありません。
ただし、税金が無駄に消えてしまうわけではありません。所得税で引ききれなかった住宅ローン控除額は、国税庁と市区町村のデータ連携により、翌年度の「個人住民税」から一定の限度額内で自動的に減額(控除)されます。住民税の納付書や給与天引き額(翌年6月以降)で反映される仕組みになっているため、年末調整の給与明細に数字が出なくても焦る必要はありません。
一方で、年間10万円を超えた医療費を控除する「医療費控除」や、初年度の住宅ローン控除などは、そもそも会社の年末調整では手続きできません。これらは年明けに個人で確定申告を行わなければ、税金の還付を受ける権利自体が発生しない点に注意が必要です。
一般に知られていない盲点|書類不足や提出遅れは「確定申告でやり直し」が鉄則
年末調整の時期、最も現場を混乱させるのが「保険会社からの控除証明書が見当たらない」「iDeCo(小規模企業共済等掛金控除)の払込証明書が届かない」といった書類の不備・紛失です。
会社の年末調整処理スケジュールは非常に厳格です。従業員から書類が集まらない場合、担当部署は法令に基づき「控除証明書がないもの」として控除をゼロで計算し、年末調整を締め切らざるを得ません。その結果、本来受けられるはずの生命保険料控除や地震保険料控除が適用されず、本来払う必要のない税金まで追加徴収されて手取りが激減します。
しかし、万が一提出期限に遅れたり書類を紛失したりして追徴課税されたとしても、諦める必要は一切ありません。会社側の年末調整の再計算期間(翌年1月末まで)に間に合わなかった場合でも、翌年2月16日から3月15日(還付申告のみであれば1月1日から5年間有効)の間に確定申告を行えば、何の問題もなく過大に徴収された税金を取り戻せます。
確定申告書に源泉徴収票の数値を転記し、後から見つかった控除証明書を添付して税務署へ提出(またはマイナンバーカードを使ったe-Tax送信)するだけで、指定した銀行口座へ数週間後に払いすぎた税金が振り込まれます。
【プロの結論】会社任せが危険な人・確定申告をすべき人の明確な判断基準
税金の手続きを「すべて会社に任せておけば安心」と言える人と、「自分で能動的に管理しなければ手取りを大きく損なう人」の間には明確な境界線が存在します。
▼会社任せの年末調整だけで問題ない人:
- 収入源が1社のみで、年間の残業や賞与の変動が極めて少ない
- 配偶者や子どもの収入状況が年間を通じて完全に把握できている(扶養の範囲内に収まることが確実)
- 生命保険料やiDeCoなどの各種証明書を期限内に漏れなく会社へ提出完了している
▼自分で確定申告・やり直しを行うべき人:
- 配偶者の年収が年の後半で跳ね上がり、年末調整で扶養の修正が間に合わなかった
- 住宅ローンの購入初年度である、または年間の医療費支払いが世帯合計で10万円を超えている
- 控除証明書の原本を紛失し、会社への提出締め切りに間に合わなかった
- 副業や不動産収入などの雑所得・事業所得が年間20万円を超えて存在する

【年末 調整 足り ない 場合】に関するよくある質問(FAQ)
Q1:年末調整で不足額が出た場合、いつ給料から引かれますか?
A1:一般的には「12月支給の給与」で差引不足額として天引き精算されます。ただし、企業の給与締め日や計算スケジュールの都合により、12月に概算処理を行い「翌年1月支給の給与」で最終精算する企業もあります。正確な時期は自社の給与明細または総務・労務担当者へご確認ください。
Q2:配偶者が扶養から外れて追徴課税される場合、いくら位手取りが減りますか?
A2:本人の所得水準や配偶者の年収超過幅によって異なりますが、配偶者控除(最大38万円)が完全に適用外となった場合、所得税と住民税を合わせて概ね5万円〜10万円前後の税負担増となります。このうち所得税分の数万円が年末調整の給与から一括天引きされるため、手取りが大きく減少します。
Q3:年末調整で書類が足りずに追徴された税金は、確定申告をすれば本当にお金が戻ってきますか?
A3:確実に全額戻ってきます。会社での年末調整はあくまで暫定的な処理に過ぎません。年明けに税務署へ確定申告(還付申告)を行い、揃った控除証明書を提出すれば、税務署から指定口座へ約1か月程度で過大徴収分が還付されます。
Q4:不足分の給与天引きによって生活費が足りない場合、会社の支払いを拒否することはできますか?
A4:所得税法上、給与支払者(会社)には源泉徴収義務があるため、徴収そのものを従業員の意思で拒否することはできません。ただし、急激な手取り減少で生活に支障が出る場合は、会社に対して天引き月を分割できないか労務相談を行うか、速やかに確定申告の準備を進めて早期還付を目指すのが現実的な対処法です。
まとめ:手取り減に慌てないための備えと次年度への教訓
年末調整で税金が足りなくなる現象は、決して会社の嫌がらせや計算ミスではなく、年間の所得や控除額の変化に伴って発生する法的な税額調整です。手取りが減ること自体は心理的ショックが大きいものですが、仕組みを正しく理解していれば無用な不安に怯える必要はありません。
家族の働き方の変化を定期的に把握し、控除証明書などの必要書類を早期に揃えておくこと。そして万が一不足分が発生したり提出が遅れたりした場合は、確定申告を活用して冷静に権利を取り戻すこと。この2つの基本行動を徹底し、年末年始の家計と手取りを賢く防衛してください。 (出典: 年末 調整 足り ない 場合(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。