Dカードの再引き落とし日はいつ?残高不足時の対処法と利用停止を防ぐ手順
毎月10日の引き落とし日に口座の残高不足に気づき、頭を抱える利用者は少なくありません。「すぐに口座へお金を入れれば間に合うのか」「当日を過ぎたらカードはいつ止まるのか」という不安は、個人の信用情報にも直結する切実な問題です。dカードおよびdカード GOLDの引き落とし不能時の対応は、設定している金融機関によって「自動で再引き落としが行われるケース」と「自発的に振り込まない限り放置されるケース」に二分されます。
初動を誤ると、数日以内のカード利用停止だけでなく、信用情報機関(CICなど)への異動情報登録、いわゆるブラックリスト入りという深刻な事態を招きかねません。本稿では、主要銀行ごとの再振替ルールから、間に合わなかった場合の最短支払い手順、遅延損害金の計算式まで、金融取材の知見に基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行・三菱UFJ銀行・ゆうちょ銀行などは所定の再引き落としがある一方、三井住友銀行やネット銀行の大半は再振替がなく即時振込が必要。
- 要点2:残高不足が発生すると最短で翌営業日〜数日後にカードが利用停止となり、入金確認から復活まで2〜3営業日を要する。
- 要点3:ドコモショップ窓口でのカード決済代金支払いは原則不可であり、指定口座振込または送付される通知書でのコンビニ払いが必須。
【金融機関別一覧】dカードの再引き落としはある?主要バンクの再振替スケジュール
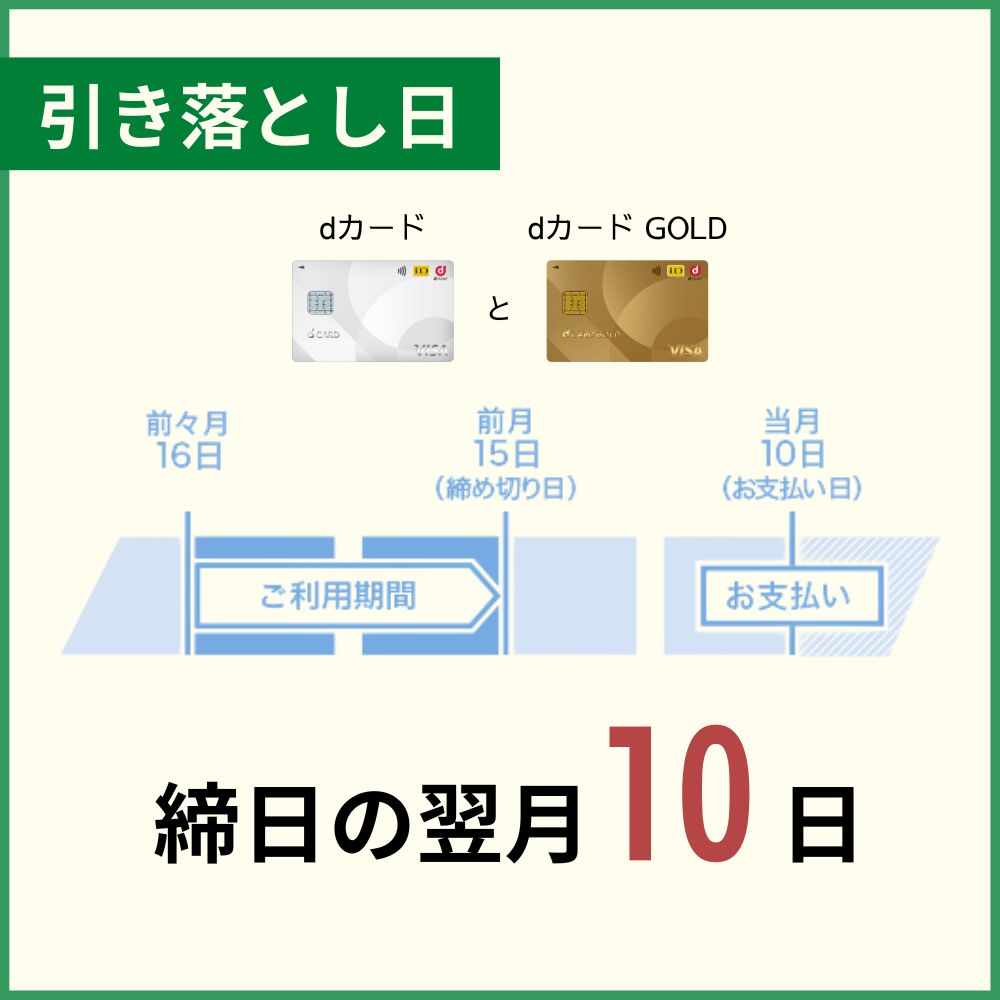
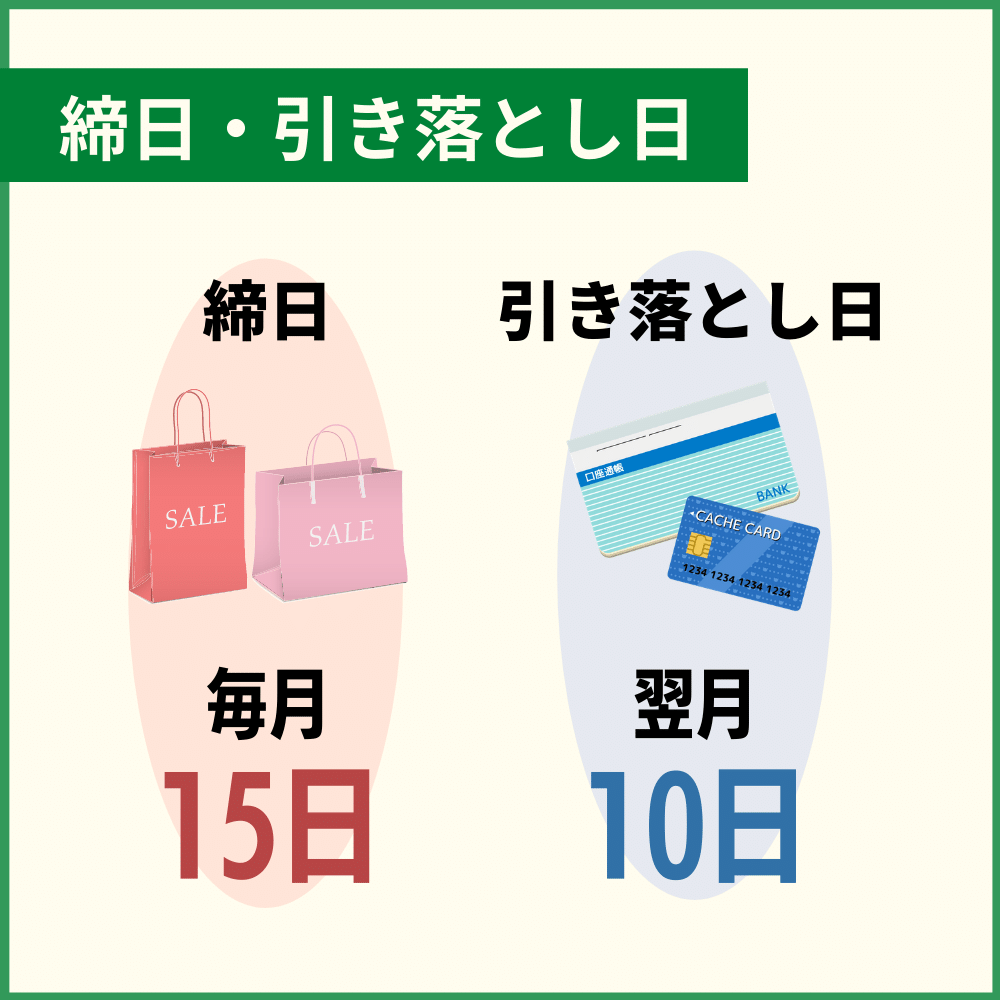
dカードの利用代金は、毎月10日(土日祝の場合は翌営業日)に指定口座から引き落とされます。しかし、当日に入金が間に合わなかった場合の挙動は、登録している金融機関ごとにシステム上の処理が大きく異なります。まずは自身の口座がどの区分に該当するのか、正確に把握しなければなりません。
| 金融機関 | 再引き落とし(再振替)の有無 | 引き落としのタイミング・条件 | 編集部の見解・注意点 |
|---|---|---|---|
| 三菱UFJ銀行 | あり(平日毎日) | 引き落とし日翌日〜当月末日までの毎営業日 | 日中の入金タイミングにより即時引き落とされるため、早めの口座補充が有効。 |
| みずほ銀行 | あり(平日毎日) | 引き落とし日翌日〜当月末日までの毎営業日 | 入金当日の夜間バッチ処理で引き落とされるケースが多く、翌朝の記帳確認が推奨される。 |
| ゆうちょ銀行 | あり(月末の1回のみ) | 当月20日前後または末営業日(契約内容により指定) | 再振替日までの日数が空くため、利用停止期間が長期化しやすい点に警戒が必要。 |
| 三井住友銀行 | なし(再振替不可) | 10日当日の最終バッチ処理以降は引き落とし不能 | 残高を戻しても自動で引き落とされない。自発的な指定口座振込が必須となる。 |
| りそな銀行・埼玉りそな銀行 | あり(平日毎日) | 引き落とし日翌日〜当月末日までの毎営業日 | メガバンク同様にリカバリーが容易だが、放置すれば遅延損害金は加算される。 |
| 楽天銀行・住信SBI等のネット銀行 | なし(原則再振替なし) | 10日当日の規定時間(早朝〜夕方)以降は処理停止 | ネット専業銀行の多くは再引き落とし非対応。通知書を待つか問い合わせが必要。 |
メガバンクを中心とした「毎営業日再振替」に対応している口座であれば、気づいた時点で即座に入金を行えば、翌営業日中には自動的に回収処理が走ります。一方で、三井住友銀行を引き落とし口座に設定している場合や、地方銀行・ネット専業銀行の大半では再振替が行われません。口座にお金を補充しただけで「支払いが完了した」と誤認し、滞納を長期化させてしまうケースが後を絶たないため、細心の注意を払う必要があります。
残高不足で当日間に合わなかった場合の支払い手順|通知書と即時振込のルート
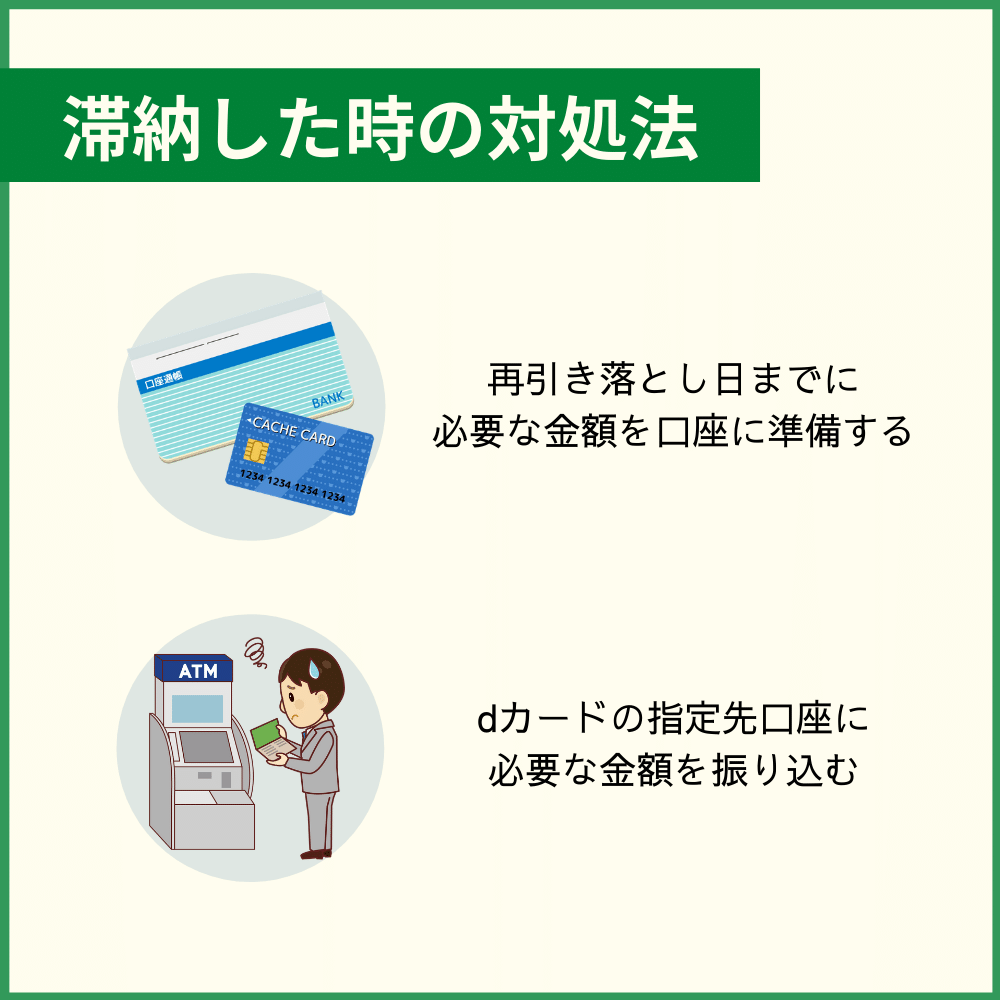
再引き落としに対応していない金融機関を設定している場合、あるいは再振替の期限(月末)を過ぎてしまった場合は、カード会社が指定する代替手段で能動的に支払いを済ませる必要があります。対処法は大きく分けて以下の2ルートが存在します。
① 送付されてくる「お支払いのご案内(コンビニ払込票)」で支払う
引き落としが確認できなかった場合、約1週間から10日前後で契約者住所宛てに「通知書(コンビニ払い請求書)」が郵送されます。用紙に記載されたバーコードをコンビニエンスストアのレジで提示し、現金で支払う方式です。バーコード決済アプリ(d払い請求書支払い等)に対応している場合もありますが、督促状の仕様によって異なるため券面の指示に従う必要があります。
② 指定口座への直接振込(最短で利用制限を解除したい場合)
通知書の到着を待たずに少しでも早く利用停止を解除したい、あるいは信用情報への傷を最小限に抑えたい場合は、dカードの指定口座への銀行振込が最善策です。振込先口座や正確な支払い金額は利用者ごとに個別に割り当てられているため、Webサービスまたは電話窓口での確認が欠かせません。
手続きを急ぐ場合は、カスタマーセンター問い合わせ先(dカードセンター:0570-030-360、またはdカード GOLDデスク:0120-700-360)へ連絡し、未納分の振込先専用口座と正確な金額(元本+日割り遅延損害金)を確認した上で、電信扱いにて送金を行います。
【実態検証】利用停止はいつから?信用情報への影響とリアルなペナルティ
支払い期日を守れなかった際に生じる実害は、時間の経過とともに段階的に重くなっていきます。現場の回収オペレーションと利用者の証言データを照合すると、以下のようなタイムラインで制限が進行します。
【引き落とし日翌日〜数日後:一時的な利用停止】
10日に引き落とし不能が確定した時点で、金融機関からのデータ返却を受け、早ければ11日から15日前後にかけてカードの利用停止措置が執行されます。公共料金の自動決済や店頭での買い物、Apple Pay・iD決済を含め、すべての決済機能が一時的に遮断されます。この段階で支払いを完了させれば、カード会社側で入金確認が取れた後、おおむね2〜3営業日ほどで利用枠が自動復活します。
【遅延損害金の発生と日割り計算の仕組み】
引き落とし期日の翌日(11日)から、完済日に至るまでの日数に応じて「遅延損害金」が加算されます。dカードの規約に基づく遅延損害金は、ショッピング利用分が実質年率14.6%、キャッシング利用分が実質年率20.0%で計算されます。
計算式は以下の通りです。遅延損害金 = 未払い元金 × 遅延損害金年率 ÷ 365日 × 経過日数
たとえば、ショッピング枠で20万円の未払いが30日間続いた場合、約2,400円のペナルティが元本に上乗せされます。
【2ヶ月以上の滞納:信用情報(CIC)のブラックリスト登録】
信用管理上、最も回避すべきデッドラインは「返済期日から61日以上または3ヶ月以上の遅延」です。このラインを超えると、指定信用情報機関(CIC・JICC)に「異動」というネガティブ情報が記録されます。一度異動情報が登録されると、完済から5年間は住宅ローン、自動車ローン、他社クレジットカードの新規発行、さらにはスマートフォンの分割購入審査にほぼ通らなくなるという極めて重い社会的制裁を背負うことになります。
ドコモショップでは払えない?ネットの誤解と知っておくべき盲点
支払い不能時に多くのユーザーが陥りがちな典型的な誤解について、実情に即して正しく整理しておかなければなりません。
誤解①:「ドコモショップへ駆け込めばその場で現金支払いできる」という錯覚
NTTドコモの携帯電話料金そのものの未払いであれば、ドコモショップ店頭でバーコード発券等による支払いが可能です。しかし、dカードのクレジットカード利用代金は、ドコモショップ店頭での直接支払いは受け付けていません。店舗スタッフに相談しても、結果として「送付される通知書でのお支払い」または「カスタマーセンター経由での銀行振込」を案内されるにとどまります。移動の時間を無駄にしないためにも、最初から電話窓口や会員サイト(Member's Menu)を活用するのが合理的です。
誤解②:「dカード GOLDならステータスが高いから猶予される」という誤解
年会費11,000円(税込)を支払っているdカード GOLD会員であっても、回収基準やシステム処理は一般カードと完全に同一です。ゴールドデスクという専用フリーダイヤルが用意されているため電話は繋がりやすいものの、残高不足による利用停止や信用情報への登録スケジュールにおいて特別な猶予措置は一切存在しません。さらに、滞納中は「年間ご利用額特典」の集計や各種付帯保険の適用関係にも影響が及ぶリスクがあるため、一般カード以上の迅速な対処が求められます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手コミュニティ、知恵袋等に寄せられる当事者のリアルな体験談を検証すると、引き落とし不能に陥った際の共通した行動パターンと落とし穴が浮き彫りになります。
ネット上の声で圧倒的に多いのが、「みずほ銀行だから安心してお金を入れておいたが、反映までにタイムラグがあり、週末の旅行先でカードが切られていて恥をかいた」という決済エラーの報告です。再引き落としが行われる金融機関であっても、口座から引き落とされた事実がdカード側の基幹システムへ連携されるまでには1〜2営業日のタイムラグが生じます。そのため、口座の残高が減った瞬間にカードの利用枠が復活するわけではないという点を見落としてはなりません。
また、「三井住友銀行口座を使っていて、翌日に入金したのに月末に督促状が届いて初めて引き落とされていなかったことを知った」という深刻な声も散見されます。メガバンク間でも対応が真っ二つに分かれる仕様の複雑さが、利用者の意図せぬ延滞を生み出す温床となっている実態が伺えます。
【プロの結論】口座残高不足の対処法と家計管理の防衛策
クレジットカードの支払遅延は、単なる資金繰りのミスにとどまらず、個人の「社会的信用力」を著しく損なう危険性を孕んでいます。現代の信用社会において、信用情報の毀損は将来のライフプランを根底から狂わせる引き金になり得ます。
▼今すぐ口座残高不足への対処が必要な人の行動指針
- 三菱UFJ・みずほ・ゆうちょ・りそな利用者:今すぐ口座へ必要金額以上の現金を入金し、記帳またはアプリで引き落とし完了を確認する。
- 三井住友・ネット銀行・地銀利用者:再振替を待つのは無駄であるため、即座にdカードセンターへ電話をかけ、振込専用口座を聞き出して即時送金を行う。
- すでにカードが止まっている人:振込完了後、カスタマーセンターに入金連絡を入れることで、利用再開手続きの処理を早められる場合がある。
根本的な解決策として、給与受取口座とdカードの引き落とし口座を同一に統合するか、給与日の直後に自動入金サービスを設定して「残高管理を自動化」する仕組みづくりが不可欠です。人的な管理に頼る運用を脱却することこそが、将来の信用リスクを遮断する唯一の防衛策と言えます。
【d カード 再 引き落とし】に関するよくある質問(FAQ)
Q1:10日の当日中にお金を口座に入れれば、再引き落とし扱いにならずセーフですか?
A1:金融機関の引き落とし時間設定によります。三菱UFJ銀行など当日に複数回引き落とし処理を行う銀行であれば、夕方までの入金で当日中に決済が完了するケースがあります。しかし、早朝の1回のみで処理を打ち切る金融機関の場合、当日日中に入金しても「引き落とし不能」扱いとなり、翌日以降の再振替または手動振込へ回されます。確実を期すなら前営業日までの入金が鉄則です。
Q2:再引き落としで支払った場合、カードはいつから使えるようになりますか?
A2:口座から代金が引き落とされた後、金融機関からdカードへ決済完了データが届くまで約2〜3営業日かかります。dカード側で着金が確認された当日または翌日未明に利用停止が自動解除されます。土日祝日を挟む場合はさらに日数を要するため注意してください。
Q3:通知書(コンビニ払込票)が届く前に自分から振り込むことは可能ですか?
A3:可能です。dカードセンター(またはdカード GOLDデスク)へ電話連絡を行い、「引き落としができなかったため、指定口座へ直接振り込みたい」旨を伝えてください。オペレーターから振込先口座番号、振込名義人の指定形式(会員番号+カナ氏名など)、遅延損害金を含めた確定金額が案内されます。
Q4:1回だけの引き落とし遅れでも信用情報にキズ(ブラック)がつきますか?
A4:数日から数週間の遅延であり、通知書や再振替ですぐに支払いを完了させた場合、いわゆる「異動情報(ブラックリスト)」が直ちに登録される可能性は極めて低いです。ただし、社内履歴(ドコモ社内の信用情報)には「延滞」の事実が確実に残るため、今後のdカードの利用限度額増枠審査やdカード GOLDへのアップグレード審査で不利に働く要因になります。
まとめ:手遅れになる前の迅速なアクションが信用を守る
dカードの引き落とし日にお金が足りなかった場合、最も危険なのは「そのうち通知が来るだろう」と放置することです。三井住友銀行をはじめとする再振替非対応の金融機関では、待っているだけで遅延損害金が積み上がり、利用停止期間が延びるばかりです。
自身の登録口座における再引き落としの有無を即座に確認し、非対応口座であれば迷わずカスタマーセンターへの連絡と個別振込を実行してください。迅速で誠実な初動対応こそが、余計なペナルティを防ぎ、自身の貴重な信用力を守るための確実な選択肢となります。 (出典: d カード 再 引き落とし(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。