年末調整の還付額とは?手取りが増える仕組みと平均額の真相
12月の給与明細を開いた瞬間、普段より数万円ほど手取り額が多くなっていて驚いた経験を持つ人は少なくありません。「12月は会社から臨時ボーナスが出た」と勘違いされがちですが、その正体こそが年末調整によって戻ってきた「還付金」です。毎月の給料から天引きされていた所得税が、書類手続きを経て手元に精算されて返ってきています。
しかし、なぜ会社員は一度引かれた税金をわざわざ返してもらえるのでしょうか。年収や家族構成によって受け取る金額に大きな開きがあるだけでなく、場合によっては還付されるどころか「追加徴収」されて給与が減ってしまうケースも珍しくありません。制度の根幹にある税額計算のメカニズムから、一般的な還付額の相場、給与明細や源泉徴収票の正しい確認ポイントまで、記者の視点でその舞台裏を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:還付金の本質は給付ではなく、毎月概算で多めに天引きされていた所得税と「確定した正規の税額」との差額精算。
- 要点2:還付額の平均相場は一般的な単身会社員で数千円〜3万円前後、生命保険料控除や配偶者控除、住宅ローン控除の適用で10万円を超える事例も多数存在。
- 要点3:受取時期は多くの企業で「12月の冬期給与」または「1月給与」。申告書の記入漏れや扶養親族の所得変動は追加徴収の引き金になるため正確な手続きが不可欠。
【仕組み解明】年末調整の還付額とはなぜ戻るのか?手取りが増える決定的な理由
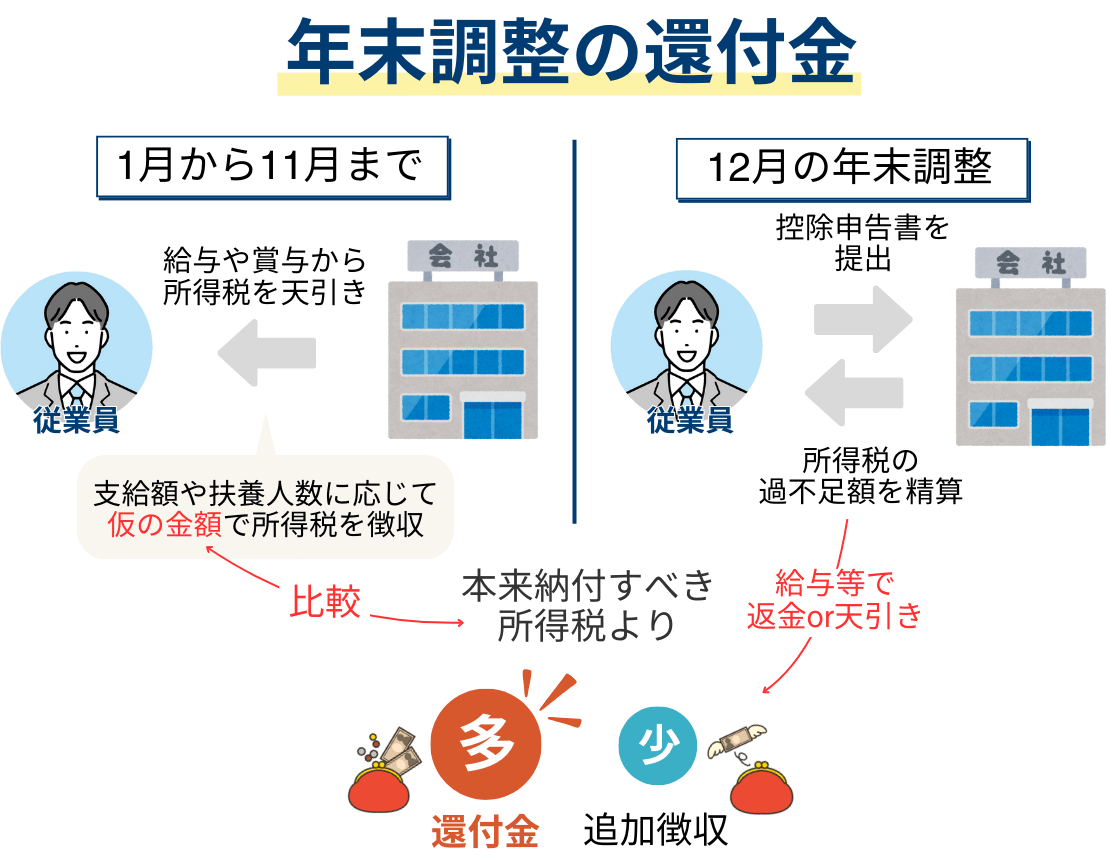
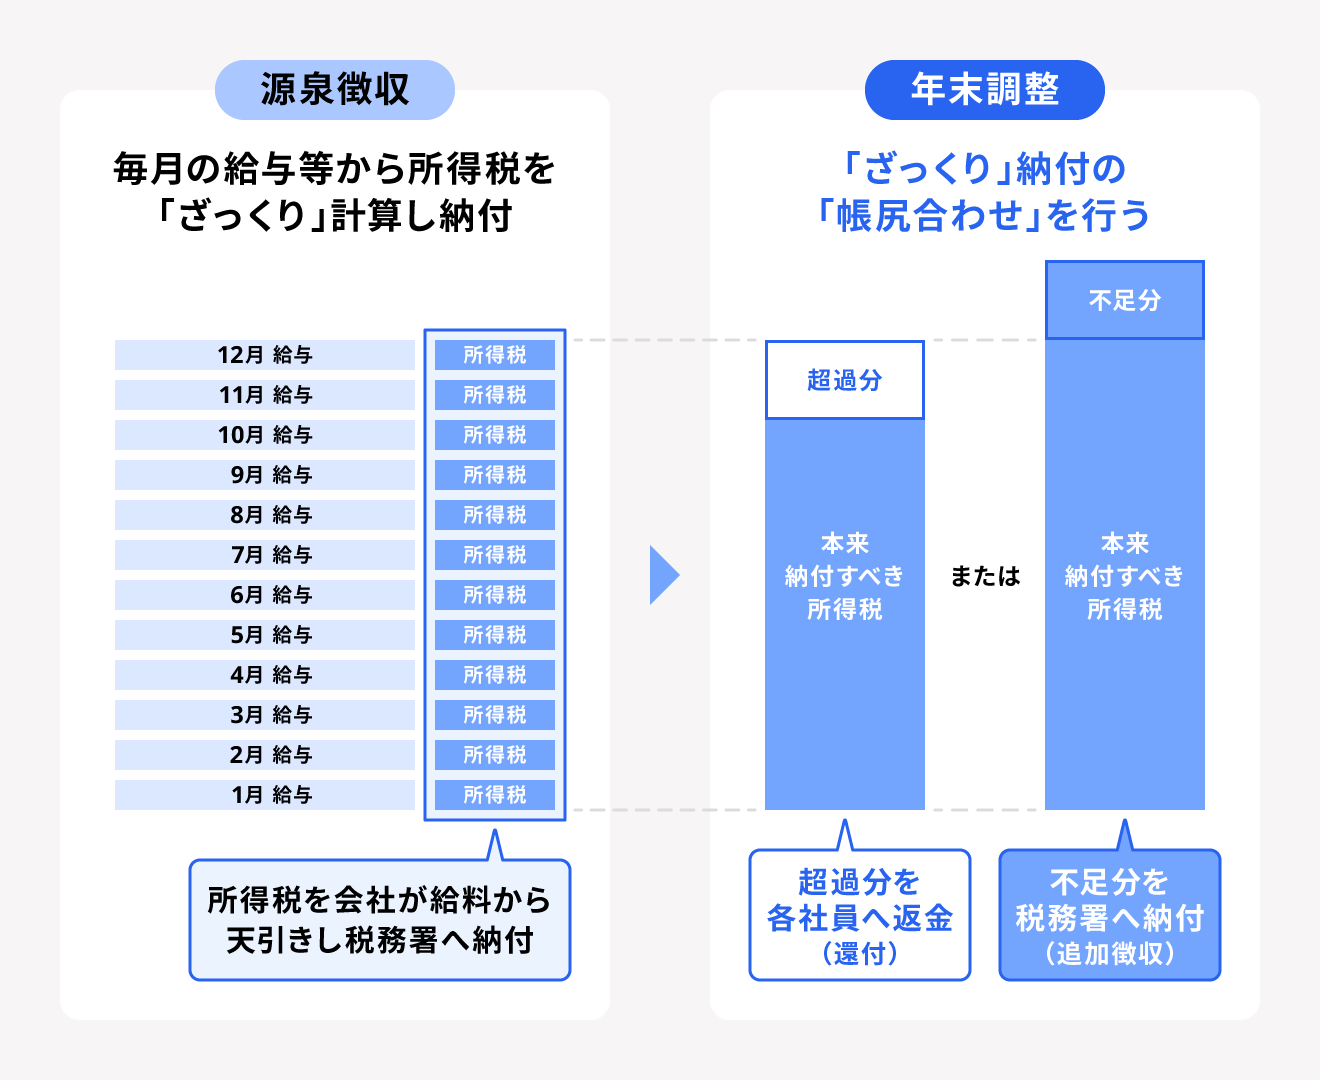
会社員が毎月手にする給与明細を見ると、必ず「所得税」という項目で一定額が差し引かれています。この毎月の天引き額は、国税庁が定めた「源泉徴収税額表」をもとに機械的に算出された暫定値に過ぎません。会社は1年間を通して社員の給与総額が確定するまで、正確な年間所得税額を確定させることができないため、あらかじめ「少し多めの税金」を毎月預かる形で国に納めています。
1年間の給与支給額が固まる11月から12月にかけて、会社は個々の従業員が提出した各種控除書類を集約します。ここで年末調整手取り増える理由の核心となる「所得控除」の差し引きが行われます。所得控除とは、扶養家族の存在や支払った保険料など、個人の生活事情に応じて担税力(税金を納める力)を考慮し、課税対象となる所得から差し引く法的な枠組みです。
控除を漏れなく積み上げた結果、本来納めるべき「年間確定所得税額」が、毎月天引きされてきた「源泉徴収税額の累計」を下回ったとき、その払い過ぎていた差額が従業員へと返還されます。これこそが年末調整の還付額の正体です。決して国や会社からのプレゼントではなく、自らの所得から過剰に前払いしていたお金が精算されて手元に戻ってきたという実態を理解しておく必要があります。
【相場と実績】年末調整の還付金平均額はいくら?年収別の目安と最新動向
多くの会社員が最も関心を寄せるのが、「世間の人々は一体いくら還付されているのか」という実額の相場です。年末調整還付金平均額は、適用される控除項目の種類と年収水準によって百八十度異なります。単身で特別な控除を使っていない会社員であれば、毎月の源泉徴収表の端数調整程度に留まり、数千円から1万円前後に収まるケースが一般的です。
一方で、家族を養っている世帯や手厚い保険に加入している世帯、住宅を購入したばかりの家庭では、還付額が数万円から数十万円へと跳ね上がります。控除の種類ごとの還付水準と受給条件を比較したデータは次の通りです。
| 適用控除の種類 | 詳細・数値データ | 一般的な還付額の相場 | 編集部の見解・評価 |
|---|---|---|---|
| 基礎的な精算のみ (単身・各種任意控除なし) | 源泉徴収税額表の月額概算と年間実税額の端数調整 | 約3,000円 〜 15,000円 | 最もベースとなる金額。申告書を白紙で出してもこの範囲で戻ることが多い。 |
| 生命保険料控除 (一般・介護・個人年金) | 3枠合計で所得税最大12万円の所得控除枠を適用 | 約6,000円 〜 24,000円 | 支払額全額が戻るわけではない点に注意。課税所得税率(5〜20%)分が実質還付される。 |
| 配偶者控除・扶養控除 (配偶者+扶養親族) | 所得控除額38万円〜63万円/人を課税所得から除外 | 約20,000円 〜 80,000円 | 16歳以上の子どもや年金生活の親を扶養に入れると還付幅が大幅に拡大する。 |
| 住宅借入金等特別控除 (住宅ローン控除) | 年末ローン残高の0.7%を「税額そのもの」から直接控除 | 約100,000円 〜 350,000円 | 所得控除ではなく「税額控除」のため圧倒的。納めた所得税が全額戻る事例が多発する。 |
2026年最新税制動向を踏まえると、過年度に実施された定額減税の一時的な税額処理から通常の精算プロセスへと回帰し、給与所得者の手取り構造は再び所得控除の多寡に強く依存する形となっています。社会保険料の引き上げトレンドが継続する中、書類を確実に揃えて控除を最大化できているかどうかが、手元に残る可処分所得の多寡を直接決定づけています。
【実践解説】源泉徴収票の還付金はどこを見る?自力でできる計算方法
手元に届いた源泉徴収票を眺めても、「還付金」という直接的な文字列は見当たりません。これが多くの納税者を混乱させる大きな要因です。源泉徴収票還付金どこを見るのか迷った際は、書類の最下部や右側ではなく、中段にある税額の計算関係を紐解く必要があります。
実務上、年末調整による精算金額そのものは、12月または1月の「給与明細」の控除欄(または支給欄)に「年末調整還付額」「年調精算額」などとストレートに記載されます。源泉徴収票側で確認する場合は、1年間で実際に納めた「源泉徴収税額」の欄に刻まれた確定税額が基準となります。給与明細に記載された1月から12月までの所得税徴収累計額から、源泉徴収票の「源泉徴収税額」を差し引いた差額が、まさに振り込まれた還付金の正体です。
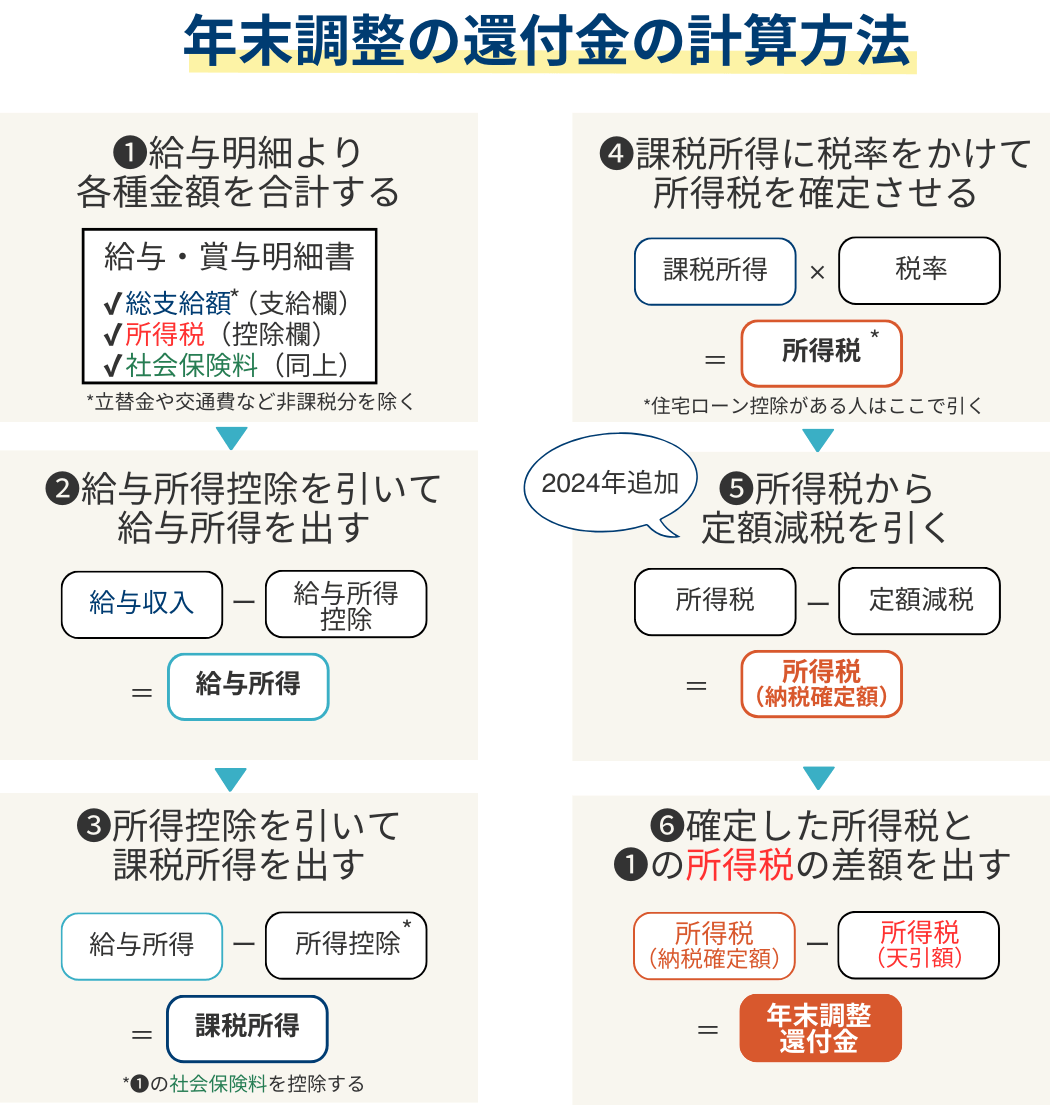
自力でシミュレーションを行うための年末調整還付金計算方法は、以下の4ステップで整理できます。
- 額面給与から給与所得控除を差し引く:1年間の総支給額から、国税庁の計算式に基づいて給与所得を算出。
- 所得控除の総額を合算して差し引く:社会保険料控除に加え、基礎控除申告書書き方に従って算出した基礎控除(最大48万円)、妻や夫の年収に応じた配偶者控除申告書の控除額、高校生以上の子などを対象とする扶養控除申告書の控除額、そして生命保険料控除や地震保険料控除をすべて差し引いて「課税所得」を割り出す。
- 所得税額を計算する:課税所得に所定の税率(5%〜45%)を掛け、控除額を引いて本来の基準所得税額(+復興特別所得税2.1%)を求める。
- 税額控除を差し引いて差額を出す:ここで威力を発揮するのが住宅ローン控除還付額です。算出した所得税額から住宅ローン控除額を直接差し引き、最終税額を算出。この確定税額と、すでに天引き済みの源泉徴収税額を比較し、前者が少なければ還付、多ければ追加徴収となります。
【支給時期】年末調整の還付金はいつもらえる?所得税還付金の支給日と12月給与のリアル
書類を提出した後、読者が最も気をもむのは「年末調整還付金いつもらえるのか」という具体的なタイミングです。結論から言えば、国内企業の約8割以上が年末調整還付金12月給与に合算する形で振り込みを実行しています。
毎月の給与計算の締め日と支払日によって、各企業における所得税還付金支給日は厳密に分かれます。
- 「当月25日払い」の企業:12月25日支給の冬期給与明細上で還付額が反映され、基本給や残業代に還付金が上乗せされて銀行口座に着金します。
- 「当月末締め・翌月払い」の企業:年末調整の計算処理を12月中に完了させ、年明け1月10日や1月25日の給与支給時に還付を行う運用が通例です。
- 12月ボーナスで精算する企業:一部の大手企業や製造業などでは、月例給与ではなく12月上旬から中旬に支給される冬期賞与の明細で精算を実施する現場も存在します。
自社の就業規則や給与規定、人事労務部門から秋口に配信される年末調整アナウンスに「還付金の精算時期」が明記されています。給与明細の「所得税」欄がマイナス表示になっているか、「年調還付」という独立した手当項目が立っているかを確認することで、正確な入金額を把握できます。
【実態検証】「還付金が減った」「まさかの追加徴収」現場の生の声と落とし穴
ネット上の掲示板やSNSでは、年末が近づくたびに「還付金をあてにしていたのに、なぜか給料から追加で引かれていた」「前年より還付金が激減して大赤字」といった悲鳴に近い投稿が散見されます。調査報道の現場でも、この「追加徴収のトラブル」に関する相談は後を絶ちません。
では、年末調整追加徴収なぜ起こるのでしょうか。主な要因は以下の5点に集約されます。
- 配偶者や子どもの年収が控除枠を超過した:「103万円の壁」などを意識してアルバイトをしていた家族が、繁忙期などのシフト増で枠を突破。申告書類と実際の年収に食い違いが生じ、配偶者控除や扶養控除が否認されて追徴が発生するケースです。
- 年の途中で大幅に基本給や賞与が跳ね上がった:年度後半の業績好調で冬期ボーナスが跳ね上がった結果、年間課税所得の区分が上がり、毎月引かれていた源泉税率よりも高い税率が適用される逆転現象が起きます。
- 社会保険料の支払実績が想定より低かった:転職などで国民年金や国民健康保険の支払い時期にズレが生じ、控除対象額が減少した場合に発生します。
- 各種控除証明書を会社に提出し忘れた:生命保険会社から届いたハガキを紛失・放置し、申告書に添付しなかったため、控除がゼロとして計算されたケアレスミスです。
- 扶養親族が就職・自立した:3月に大学を卒業して就職した子どもを、惰性で扶養控除申告書に記載したままにしていた結果、年末の精算で発覚して多額の追徴を課される事例です。
現場の取材で浮かび上がったある30代会社員の証言では、「妻のパート収入が秋口の残業で想定より30万円オーバーしていた。年末調整の再計算で約4万円の追加徴収となり、12月の手取りが減って年末年始の予算計画が崩壊した」という切実な声が記録されています。年末調整は「必ずお金が戻る打ち出の小槌」ではなく、過不足を厳密に合わせる冷徹な税務処理であることを忘れてはなりません。
【プロの結論】「年末の臨時ボーナス」と錯覚する心理的会計の罠と賢い活用基準
行動経済学には「メンタル・アカウンティング(心の会計)」という概念があります。同じ10万円の労働対価であっても、毎月の給料として受け取ると生活費に堅実に回すのに対し、「還付金」や「臨時収入」という名目で手元に入ると、無駄遣いや衝動買いに流れやすくなる心理バイアスを指します。
しかし、前述の通り年末調整の還付額とは、「自分が本来自由に使えるはずだった給与を、国に利息ゼロで無利子融資していたお金が戻ってきただけ」に過ぎません。この事実を客観的に捉え直すことが、家計防衛において極めて有意義な視点となります。
【プロの結論】控除を徹底追求すべき人・割り切りが必要な人の判断基準
- 控除申告を徹底的に追求すべき人:住宅ローンを組んで13年以内の人、扶養家族が多い人、民間の医療保険や年金保険を年間8万円以上支払っている人、iDeCo(個人型確定拠出年金)に加入している人。これらの層は、書類1枚の提出漏れが数万円から数十万円の損失に直結するため、証明書の収集と正確な申告が必須です。
- 還付額の多寡に過剰に一喜一憂すべきでない人:住宅ローンがなく、健康保険以外の任意保険にも入っていない単身層。この層はそもそも差し引ける所得控除が「基礎控除」と「社会保険料控除」程度しか存在しないため、適正に源泉徴収されていれば還付額が数千円レベルになるのが正常な証拠です。「戻りが少ない=損をしている」わけではありません。
還付金を年末の浪費に充てるのではなく、翌年の固定資産税の納税資金やNISA等への投資原資、予備の生活防衛資金として最初から口座を分けて管理することが、賢明なビジネスパーソンの鉄則です。
【年末 調整 還付 額 と は】に関するよくある質問(FAQ)
Q1:年末調整で書類を出し忘れて控除されなかった場合、還付金はもう諦めるしかありませんか?
A1:諦める必要はありません。会社の年末調整の再計算期日(一般的に1月上旬〜中旬頃)に間に合えば社内訂正が可能です。それを過ぎた場合でも、翌年1月以降に管轄の税務署へ「確定申告(還付申告)」を行えば、最大5年間にわたって遡って払い過ぎた税金の還付を受ける権利があります。
Q2:共働き夫婦の場合、子どもの扶養控除はどちらにつけた方が還付金が多くなりますか?
A2:所得税の税率は累進課税(所得が高いほど税率が高くなる仕組み)を採用しているため、夫婦のうち年収(課税所得)が高い側の親が子どもを扶養親族として申告した方が、同じ控除額でも実質的な税金の還付額は大きくなります。
Q3:住宅ローン控除の1年目ですが、年末調整で還付金を受け取ることはできますか?
A3:住宅ローン控除の適用初年度(1年目)は、年末調整では処理できません。購入した翌年の2月16日〜3月15日の期間中に、管轄の税務署へ自ら「確定申告」を行う必要があります。年末調整で会社を通じて還付を受けられるようになるのは、2年目以降(税務署から送付される申告書と銀行の残高証明書を会社に提出する年)からです。
まとめ:今後の動向と失敗しないための判断基準
年末調整の還付額とは、1年間にわたり概算天引きされてきた所得税を、個々人の家庭環境や支出実態に合わせて過不足精算した結果生じる正当な返還金です。還付額の平均相場は単身者で数千円から数万円、配偶者控除や生命保険料控除、住宅ローン控除をフル活用している世帯では10万円を超える規模に達します。
手取りが増える12月や1月の給与明細に歓喜するだけでなく、その裏側にある控除の構造と計算プロセスを把握しておくことが不可欠です。万が一の追加徴収という事態を回避するためにも、家族の所得変動を正確に把握し、各種申告書を不備なく提出することが、自らの資産と可処分所得を守る最初の一歩となります。 (出典: 年末 調整 還付 額 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。