都民共済の火災保険の評判は?安さの真相と後悔しない選び方を徹底検証
相次ぐ自然災害の頻発や建築資材の高騰を受け、損害保険各社が火災保険料の度重なる引き上げを実施している2026年現在、固定費を見直す家計の防衛策として改めて注目を集めているのが「都民共済の新型火災共済」です。民間の損保会社と比べて「掛け金が格段に安い」「割戻金が戻ってくる」と絶賛される一方で、ネット上では「万が一のときに補償が足りない」「保険金が十分に支払われないのではないか」といった懸念の声も根強く存在します。
住まいのリスクを最小限のコストで防ぎたいと考える読者にとって、共済と民間保険のどちらを選ぶべきかは極めて切実な問題です。本稿では、最新の契約データや実際の加入者の生の声、保険査定の現場実態を徹底取材し、都民共済の新型火災共済が持つ真のメリットと隠されたデメリットを白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:都民共済(新型火災共済)は民間に比べて掛け金が圧倒的に安く、例年20〜30%前後の割戻金によって実質負担を大幅に抑えられる。
- 要点2:一方で「水災補償」と「地震等による損害補償」は上限額が低く設計されており、立地リスクや住宅構造によっては重大な補償不足に陥るリスクがある。
- 要点3:「保険金がおりない」という噂の多くは経年劣化や補償対象外事由による誤認であり、ハザードマップと生活防衛資金に応じた使い分けが不可欠である。
【2026年最新】都民共済「新型火災共済」の基本スペックと圧倒的な安さの仕組み
都民共済(全国生協連グループ)が提供する「新型火災共済」の最大の武器は、営利を目的としない共済事業ならではの圧倒的なコストパフォーマンスです。事業年度末に余剰金が発生した場合、加入者に「割戻金」として返還される仕組みが確立されており、これが実質的な維持費をさらに押し下げています。
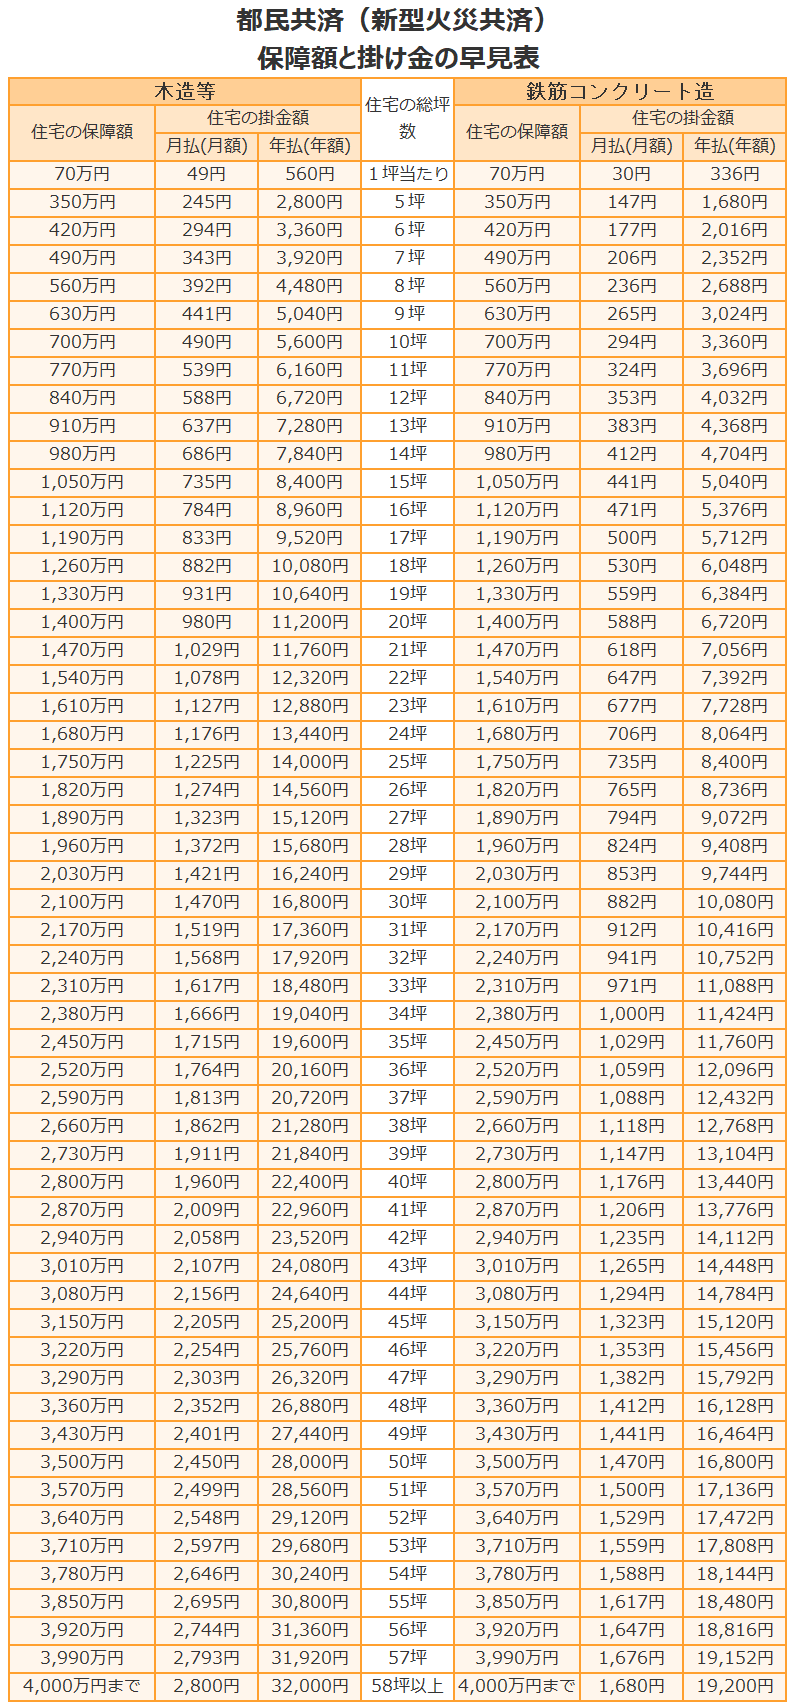
具体的な木造住宅掛け金相場を見ると、民間損保が建物の構造や築年数、地域ごとに細かくリスク細分型料率を適用するのに対し、都民共済は極めてシンプルな一律料金体系を維持しています。たとえば東京都内の一般的な木造住宅(延床面積100平米・保障額2,000万円)の場合、年間の掛け金は約1万4,000円〜1万6,000円程度に収まります。ここから例年実績として2割から3割前後の割戻金が口座へ還付されるため、実質負担額は年1万円強という驚異的な水準です。
一方、鉄筋コンクリート造のマンション火災共済口コミにおいても、年間数千円レベルで家財補償までカバーできる手軽さが高く評価されています。この「誰にでも分かりやすく、家計を圧迫しない」設計こそが、長年にわたり圧倒的な加入者数を維持し続けている原動力となっています。
【徹底比較】都民共済と民間火災保険の違い|数値データで見える決定的な差
掛け金の安さだけで飛びつくと、大災害時に生活再建が立ち行かなくなる危険性があります。民間損害保険と都民共済の新型火災共済には、補償の幅と支払限度額において決定的な設計思想の違いが存在します。
| 項目 | 都民共済(新型火災共済) | 民間火災保険(大手損保標準) | 編集部の見解・評価 |
|---|---|---|---|
| 年間コスト・割戻金 | 極めて安価(割戻金実績約20〜30%あり) | リスク細分型で高め(割戻金なし) | コスト面は共済の圧倒的優位 |
| 火災・破裂・爆発 | 共済金額の100%(実損額ベース) | 保険金額の100%(再調達価額基準) | 火災自体の補償力は同等レベル |
| 水災補償の範囲 | 共済金額の最高10%〜15%程度(上限あり) | 実損害額を最大100%まで補償可能 | 浸水リスク地域では共済に重大な隙 |
| 地震特約の補償限度額 | 地震等見舞金:共済金額の最高5%(上限約300万円) | 地震保険付帯で主契約の最大50%(建物5,000万円) | 地震倒壊・津波時の再建力に致命的格差 |
| 破損・汚損(うっかり事故) | 基本的に対象外(補償なし) | 特約で幅広くカバー可能 | 子育て世帯の日常損害は民間が手厚い |
| 借家人賠償責任特約 | 特約として安価に付帯可能(上限設定あり) | 賃貸向け専用プランで手厚く付帯可能 | 賃貸住まいの基本防衛なら共済で十分 |
データ比較から明らかな通り、火災そのものに対する備えであれば都民共済は民間損保と遜色ない支払能力を誇ります。しかし、台風や集中豪雨による床上浸水、土砂災害、そして大地震に対する補償となると、支払われる見舞金の水準は民間保険と比べて大幅に制限されている現実を直視しなければなりません。
噂の真偽を徹底検証|「補償が足りない」「保険金がおりない」ネットの誤解と真相
ネット上の掲示板やSNSでは、時折「都民共済の火災保険は保険金がおりない」「いざというとき役に立たなかった」という極端な書き込みが見受けられます。業界関係者へのヒアリングおよび規約の精査を行ったところ、この噂の背後には加入者側の「思い込み」と「構造的な契約理解の不足」が存在することが判明しました。
まず「都民共済火災保険保険金おりない真相」の第一要因は、経年劣化による雨漏りや外壁破損を自然災害として請求してしまうケースです。火災共済はあくまで「突発的な事故(火災・落雷・風水害・破裂など)」による損害を補填する共済であり、老朽化による腐食や施工不良は民間損保と同様に対象外となります。
第二の要因は、風水害における「支払い要件のハードル」です。都民共済の風水害等見舞金を受け取るには、「床上浸水」または「地盤面から45cmを超える浸水」、あるいは「建物に一定割合以上の損害(損害額10万円超など)」が生じたことが客観的に証明されなければなりません。床下浸水で基礎が泥まみれになったものの床上には達しなかった場合など、民間の手厚い特約であればカバーされる損害が共済では対象外となり、これが「おりなかった」という不満に直結しています。
さらに見落としてはならないのが地震対策の決定的な落差です。都民共済の地震保障は法律に基づく「政府関与の地震保険」ではなく、独自の「地震等見舞共済金」です。共済金額2,000万円で加入していても、地震で全壊した際に支払われる見舞金は最高でも共済金額の5%(100万円)程度にとどまります。これに対し民間保険に付帯する地震保険であれば1,000万円(50%)が支払われるため、被災後の生活再建計画において天と地ほどの差が生まれてしまうのです。

【実態検証】利用者の生の声と現場目線で見えたリアル
実際に都民共済の新型火災共済を利用している加入者のリアルな評価を分析すると、住居の形態や立地環境によって満足度が鮮明に二分されています。
マンション居住者・賃貸住戸からの高い支持
「分譲マンションの8階に住んでいるため、土砂崩れや河川氾濫による浸水リスクはほぼゼロ。火災と家財の補償、個人賠償特約だけを最小限の出費で備えたかったので都民共済一択でした。毎年割戻金が振り込まれるたびに得した気分になります」(40代・江東区マンション所有者)
「賃貸アパートの更新時、不動産屋から指定された年間2万円近い民間保険を断り、都民共済の借家人賠償責任特約付きプラン(年間数千円)に変更しました。管理会社への確認もスムーズで、固定費が劇的に浮きました」(30代・単身世帯)
戸建てオーナーが直面した現実と後悔の告白
「河川に近い木造戸建てを購入した際、掛け金の安さに惹かれて深く考えずに都民共済へ加入。数年前の台風による集中豪雨で床上浸水被害に遭いました。修繕費用が600万円近くかかったのに対し、共済から支払われた水災見舞金は上限規定により約150万円。残りは自己資金の貯蓄を取り崩すことになり、水災リスクが高い土地では民間の実損補償に入るべきだったと猛省しました」(50代・葛飾区木造戸建て所有者)
火災共済請求手続きの流れと対応スピード
一方、事故発生時の対応に関しては好意的な評価が目立ちます。台風による屋根瓦の飛散や雪害による雨樋の破損時など、公式窓口へ電話連絡を行ってからの書類送付、写真提出、現地調査(損害鑑定)から共済金の口座振込までは、おおむね2週間から3週間前後と極めて迅速に処理されています。書類のフォーマットも簡潔で、共済ならではの公平かつ機械的な手続き処理は加入者から高い信頼を得ています。
【プロの結論】おすすめできる人・民間保険を優先すべき人の判断基準
火災保険の真髄は「起きたら家計が破綻する壊滅的リスク」をヘッジすることにあります。都民共済の新型火災共済を選ぶべきか、それとも民間損保で手厚く組むべきかの明確な境界線は、居住環境と貯蓄体力によって完全に決定づけられます。
都民共済を強くおすすめできる条件
- 水災リスクのないマンション中高層階(2階以上)に住んでいる人
- ハザードマップ上で浸水想定区域・土砂災害警戒区域から完全に外れている高台の戸建て
- 万が一の被災時にも数百万円単位の生活再建資金を即座に拠出できる金融資産(貯蓄)がある人
- 賃貸物件に居住しており、必要最低限の借家人賠償と家財補償を最安で維持したい人
民間火災保険(+地震保険)を強く優先すべき条件
- 河川沿い、低地、内水氾濫想定区域に位置する木造・鉄骨戸建て住宅
- 裏山や斜面に隣接し、土砂災害リスクを抱えている立地
- 30年以上の長期住宅ローン残債が多額にあり、全壊・半壊時にローン破産のリスクがある世帯
- 大地震で自宅が全壊した際、公的支援金だけでなく保険金(最大50%)を頼りに住宅を再建したい人
- 小さな子どもがおり、自宅内の壁や床、高額家電の「破損・汚損」まで手厚くカバーしたい世帯

【都民 共済 火災 保険 評判】に関するよくある質問(FAQ)
Q1:賃貸マンションでも都民共済の新型火災共済に加入できますか?借家人賠償は付けられますか?
A1:問題なく加入可能です。賃貸住まいの方向けに「家財」を目的とした保障プランが用意されており、家主に対する損害賠償責任を担保する「借家人賠償責任特約」も手頃な掛け金で付帯できます。不動産会社指定の高額な保険プランから切り替えることで、年間保険料を半額以下に削減できるケースが多く見られます。
Q2:都民共済に入りながら、地震保険だけを民間の損害保険会社で単独契約することはできますか?
A2:原則として不可能です。政府がバックアップする「地震保険」は、単独での加入が認められておらず、民間の火災保険(主契約)にセットで付帯することが法律上定められています。地震の補償を主契約の50%まで手厚く確保したい場合は、火災保険自体を民間損害保険会社で契約する必要があります。
Q3:都民共済の割戻金は毎年必ず戻ってきますか?確定申告は必要ですか?
A3:割戻金は毎年の決算(共済金の支払状況や運用実績)に応じて変動するため、将来にわたって確定しているものではありません。ただし過去の運用実績において、新型火災共済はおおむね20〜30%台の割戻率を長年維持しています。また、個人が受け取る割戻金は原則として非課税扱いとなり、確定申告の必要はありません。
Q4:築年数が40年を超える古い木造住宅でも、共済掛け金が高くなることはありませんか?
A4:都民共済の新型火災共済は、築年数による掛け金の割り増し(築年数別料率)を採用していません。民間損保では築年数が古くなるほど保険料が跳ね上がる傾向がありますが、都民共済であれば築年数にかかわらず建物の構造区分(木造等か耐火等か)に応じた一律料金で加入可能です。ただし、経年劣化による自然損耗は保障の対象外となります。
まとめ:2026年の火災保険選びで後悔しないためのリスクマネジメント
都民共済の新型火災共済は、徹底したコスト削減と効率的な共済運営によって、日本の家計防衛において比類なきコストパフォーマンスを提供し続けています。その圧倒的な掛け金の安さと割戻金の実績は、固定費削減を目指すあらゆる世帯にとって強力な選択肢であることは間違いありません。
しかし、保険の本質は「安さ」ではなく「想定される最大リスクをゼロにできるか」にあります。浸水リスクのある地域や多額の住宅ローンを抱える木造戸建てにおいて、都民共済の水災・地震保障の薄さを把握しないまま契約することは、将来の致命的な経済破綻を招く引き金となり得ます。
まずは自治体が発行するハザードマップを隅々まで確認し、自宅の立地リスクを正確に把握してください。リスクの低いマンションや高台であれば都民共済でスマートに固定費を抑え、自然災害リスクを抱える立地であれば民間損保で万全の盾を築く。この明確なリスク選別こそが、激甚化する災害時代を生き抜くための最も賢明な防衛策です。 (出典: 都民 共済 火災 保険 評判(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。