領収証の正しい書き方完全ガイド!宛名「上様」の落とし穴と最新ルール
日々の商取引や経費精算において欠かせない「領収証」。しかし、昔ながらの商習慣である宛名の「上様」や但し書きの「お品代」といった曖昧な記述をそのまま続けていると、税務調査での否認やインボイス制度上の仕入税額控除が認められないといった深刻なトラブルに直結します。
取引の電子化や法令遵守の要請が一層強まるなか、現場では「何が法的に有効で、どこからがアウトなのか」の線引きを正確に把握しておく必要があります。本稿では、税務の現場知見に基づき、領収証の正しい書き方から収入印紙の判断基準、電子データ発行時の注意点まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名の「上様」や但し書きの「お品代」は適格簡易請求書の対象事業を除きインボイス要件を満たさないため原則不可。
- 要点2:記載金額が税抜5万円以上の場合は200円の収入印紙が必要だが、PDF等の電子領収書なら印紙税は非課税。
- 要点3:金額の改ざん防止策や割印・消印の正確な処理、法人原則7年〜10年の保管期間遵守がコンプライアンスの生命線。
領収書と領収証の違いとは?意外と知らない法的根拠と基本マナー
日常会話では同義語として扱われることが多い「領収書」と「領収証」ですが、その背景には言葉の成り立ちと法的性質の違いが存在します。
民法第486条では、弁済(支払い)を行った者は弁済を受領した者に対して「受取証書」の交付を請求できると定められています。この受取証書に該当するものが領収証であり、「金銭を確かに受け取りました」という事実を法的に証明する証拠書類です。
実務上の使い分けとしては、領収証と領収証の違いにおいて厳密な法的優劣はありません。ただし、銀行振込の控えやレジから発行されるレシートも含めた広い意味での支払証明全般を「領収書」と呼び、手書きや専用フォーマットで発行される独立した受取証書を「領収証」と呼び分けるのが一般的です。
最近では業務効率化のために市販の複写式伝票だけでなく、領収書テンプレート無料の配布サイトからExcelやPDFフォーマットをダウンロードして発行する企業が増加しました。形式が手書きであってもデジタル印刷であっても、法的に必要な要件を満たしていれば同等の効力を持ちます。

宛名の「上様」や但し書き「お品代」はNG?インボイス制度下のリスク検証
長年親しまれてきた宛名の「上様」や、何を購入したか曖昧な「お品代」という表記は、現在の税務実務において大きなリスクを抱えています。2023年10月に導入された適格請求書等保存方式(インボイス制度)の定着に伴い、記載要件の厳格化が進んだためです。
インボイス制度適格簡易請求書(簡易インボイス)の発行が認められている特定の業種(小売業、飲食店業、タクシー業、写真業、旅行業など)においては、書類の交付を受ける事業者の氏名または名称(宛名)の記載を省略することが認められています。そのため、こうした業態のレシートや領収証であれば「宛名なし」や「上様」でも仕入税額控除の適用が可能です。
しかし、卸売業や製造業、各種コンサルティング業、ITサービス業など一般的なBtoB取引においては適格請求書の交付が原則であり、宛名上様のままでは仕入税額控除の要件を満たしません。相手方の会社名(法人の場合は「株式会社〇〇」、個人事業主の場合は屋号または氏名)を略さず正確に記載する必要があります。
また、但し書きお品代という表記も極めて危険です。税務調査において使途が不明確と判断された場合、経費性を否認される恐れがあります。「書籍代として(『〇〇マネジメント』1冊)」「社内会議用飲食代として」のように、取引内容が客観的に特定できる具体的な文言を記載することが鉄則です。
金額の改ざん防止と記載必須項目|失敗しない領収証の書き方
領収証を発行する際、最も慎重さが求められるのが金額欄の記載とセキュリティ処理です。数字の書き足しや偽造を防ぐため、金額の改ざん防止措置を徹底しなければなりません。
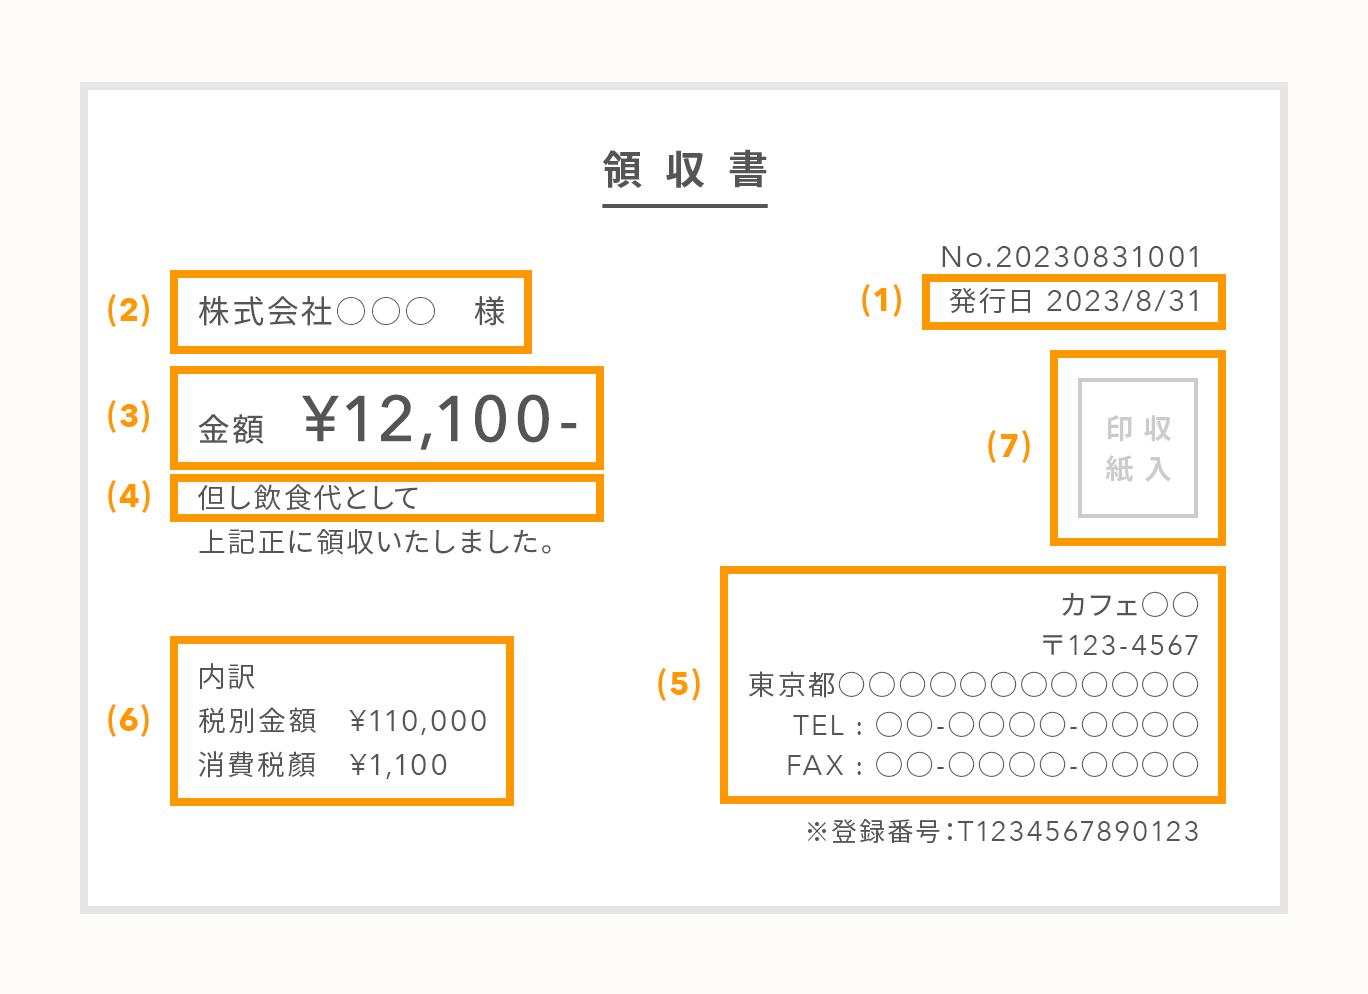
基本となる領収証の書き方における主要チェックポイントは次のとおりです。
- 発行日:実際に金銭を受け取った正確な年月日(西暦・和暦いずれも可だが略記は避ける)
- 宛名:支払者の正式名称(「前株」「後株」の間違いに注意し、「(株)」等の省略は避ける)
- 金額:改ざん防止のため、頭に「¥」や「金」、末尾に「-」や「※」「也」を必ず付与(例:「¥100,000-」または「金100,000円也」)。3桁ごとにカンマを入れる
- 但し書き:購入品目やサービス内容を具体的に記載
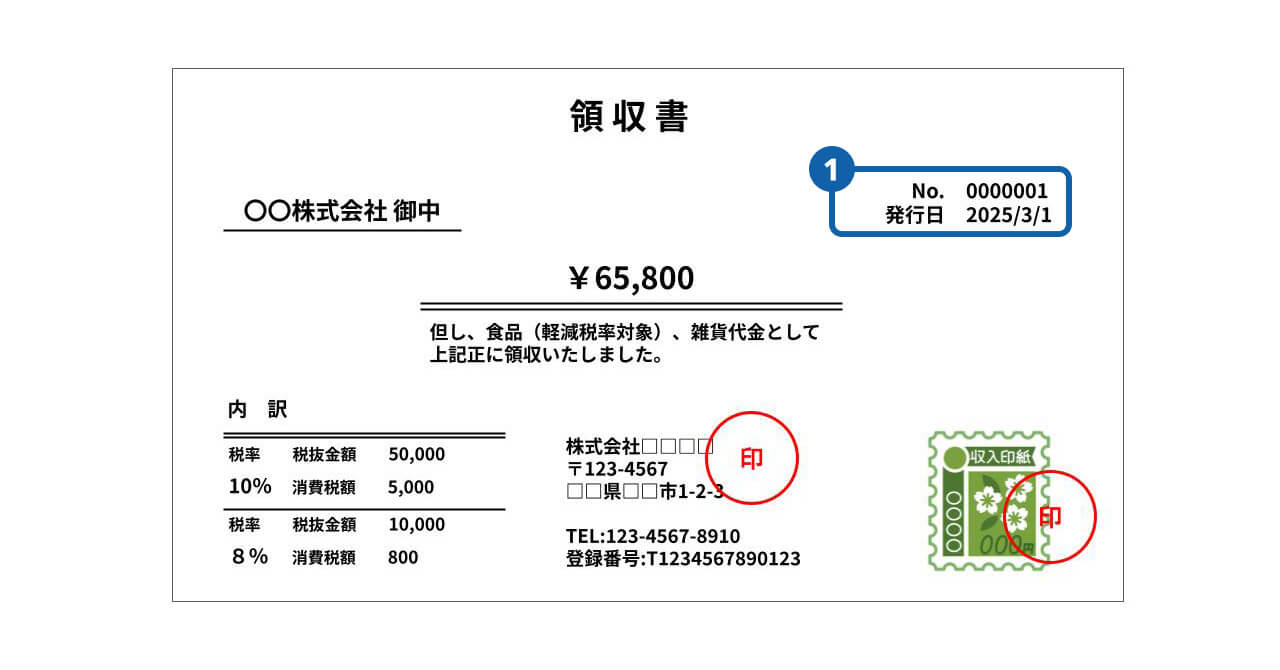
- 税率ごとの内訳と登録番号:消費税10%・8%(軽減税率)ごとの合計金額と適用税率、消費税額、および適格請求書発行事業者の「登録番号(T+13桁)」
- 発行者情報:発行元の会社名・屋号、所在地、電話番号、および角印(認印)の押印
さらに、書類の同一性を証明する割印と消印の取り扱いにも注意が必要です。複写式の領収証などで控えと本紙の整合性を示すために跨いで押すものが「割印」であり、収入印紙の再利用を防ぐために印紙と台紙に跨いで押すものが「消印」です。両者の役割を取り違えず、適切に処理する規律が求められます。
徹底比較|領収証発行における紙と電子化のルール・コスト
紙の領収証と電子領収書では、印紙税の課税関係や保存義務の要件が大きく異なります。実務判断を誤らないための比較データを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 収入印紙の貼付基準 | 収入印紙5万円以上(税抜価格)で200円〜。記載金額に応じて段階的に増加 | 消費税額が明記されている場合は税抜金額で5万円判定が可能 | 税抜金額の内訳記載がないと税込額で判定され、無駄な印紙代が発生するため税別表記を徹底すべき |
| 電子領収書の印紙税 | PDF送付やWeb発行の場合、金額にかかわらず電子領収書印紙税は0円 | 印紙税法上の「文書の交付」に該当しないため非課税扱い | 高額取引が多い事業者ほど、電子発行への完全移行によって直接的なコスト削減効果が極めて高い |
| 保管期間 | 法人:確定申告期限から7年間(欠損金繰越控除を受ける事業年度は10年間) 個人事業主:原則5年間(青色申告でインボイス発行事業者は7年間) | 国税通則法および会社法に準じた領収書保管期間の遵守 | 電子帳簿保存法に対応したクラウド保管環境を整え、検索要件を満たした状態で保存することが必須 |
| 再発行リスク | 原則として再発行義務はない。対応時は「再発行(再)」の明記と履歴管理が必須 | 架空計上や経費の二重計上を防ぐため社内規定でルール化 | 領収書再発行は安易に応じず、当初領収書の回収または明確な識別表記を徹底しないと不正加担を疑われる |
【実態検証】経理現場と税務調査のリアル|曖昧な処理が招く深刻なペナルティ
企業の経理現場や税務調査の最前線では、領収証の不備をめぐるトラブルが後を絶ちません。税理士関係者の証言によると、「宛名が白紙の領収証を束で保管していたり、但し書きがすべて『お品代』になっていたりする企業は、税務調査官から真っ先に使途不明金や私的流用を疑われる対象になる」と指摘されています。
印紙の貼り忘れに対しても過怠税(本来の税額に加え、原則としてその2倍に相当する金額が徴収されるため計3倍の負担)が課されます。特に「税抜金額の内訳を書き忘れて税込5万2,800円とだけ記載したため、200円の印紙が必要になっていた」という初歩的なミスは現場で頻発しています。
また、心理的な落とし穴として「取引先から頼まれたから」と宛名や金額を白紙で渡してしまうケースが挙げられます。これは単なるマナー違反にとどまらず、受取側が金額を書き足すなどの改ざんを行った場合、発行側も文書偽造や脱税の幇助に問われる危険性を孕んでいます。「慣習だから」「少額だから」という安易な妥協が、組織全体のガバナンス崩壊を招く引き金となります。
【プロの結論】経理業務を効率化しリスクをゼロにする運用の判断基準
領収証に関するコンプライアンスを確立し、無駄なコストと税務リスクを根絶するためには、自社の取引形態に応じた明確な運用基準を持つ必要があります。
電子領収書発行へ即時完全移行すべき事業者
- 月間の領収証発行件数が多く、5万円以上の取引が頻繁に発生する企業:印紙代の全額削減と郵送コストの削減による投資対効果が極めて高くなります。
- リモートワークを推進し、書類の検索性や承認フローを迅速化したい組織:電子帳簿保存法に対応したクラウドシステムを導入することで、紛失リスクとファイリングの手間を排除できます。
紙の領収証運用を一部継続しつつ慎重に管理すべき事業者
- 対面での現金決済が中心の店舗・接客事業者:紙での発行が避けられない場合、レジ連動の適格簡易請求書レシートを主軸とし、手書き領収証を求める顧客に対しては「宛名・具体的な但し書きの確認」をオペレーション手順書に組み込む必要があります。
- 高齢層やデジタル未対応の取引先比率が高い事業所:無理な全面移行を急ぐ前に、税抜金額と消費税額の明記ルールを徹底し、印紙の貼り忘れを防ぐ社内ダブルチェック体制を構築することが先決です。
【領収証・領収書の書き方】に関するよくある質問(FAQ)
Q1:取引先から「領収証を紛失したので再発行してほしい」と頼まれた場合、どう対応すべきですか?
A1:領収証の再発行は法律上の義務ではありません。応じる場合は、二重計上や不正利用を防ぐため、書類の上部に「再発行」と大きく赤字などで明記し、発行日には再発行を行った実際の日付を記載します。過去の発行履歴と紐付けて社内控えを厳重に保管してください。
Q2:税込52,800円の取引ですが、収入印紙は必要ですか?
A2:領収証上に「税抜金額 48,000円、消費税等 4,800円」のように消費税額が明確に区分記載されているか、あるいは「税抜価格48,000円」と明記されている場合は、税抜金額(5万円未満)で判定されるため収入印紙は不要です。内訳の記載がなく「52,800円」と総額のみが書かれている場合は印紙が必要となります。
Q3:クレジットカード決済で代金を受け取った場合も領収証の発行と印紙は必要ですか?
A3:クレジットカード決済は金銭の直接授受ではなく信用取引であるため、印紙税法上の受取証書に該当せず、5万円以上の取引であっても収入印紙の貼付は不要です。ただし、但し書き等に「クレジットカード決済」である旨を必ず明記してください。記載がないと通常の金銭受領とみなされ印紙税の課税対象となります。
Q4:無料テンプレートを使用する際、最低限確認すべきインボイス要件は何ですか?
A4:適格請求書として発行する場合、①発行者の氏名・名称および登録番号、②取引年月日、③取引内容(軽減税率の対象である旨)、④税率ごとに区分して合計した対価の額および適用税率、⑤税率ごとに区分した消費税額等、⑥書類の交付を受ける事業者の氏名・名称、の6項目が網羅されているテンプレートであるかを確認してください。
まとめ:インボイス完全定着時代のスマートな領収証管理
領収証は単なる入金の控えではなく、法的な権利義務を証明し、税務コンプライアンスを担保するための極めて重要な証憑書類です。
宛名「上様」や但し書き「お品代」といった旧来の曖昧な慣習を排除し、具体的な品名記載、適格請求書発行事業者登録番号の明記、そして正確な税率区分を徹底することが、企業と個人事業主双方を守る最大の防壁となります。紙から電子データへの移行も含め、今一度社内の領収証発行・受取ルールを見直し、無用な税務リスクを確実に排除していきましょう。 (出典: 領収証 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。