ふるさと納税の年収はいつの基準?前年との違いと限度額の落とし穴
ふるさと納税を検討する際、最も多くの人が頭を抱えるのが「計算に使う年収は去年なのか、それとも今年なのか」という疑問です。手元にある手軽な書類といえば前年の源泉徴収票や住民税決定通知書ですが、それをそのまま鵜呑みにして寄附を進めると、思わぬ自己負担増に見舞われる危険があります。
実質2,000円の自己負担で全国の特産品を受け取れるお得な制度だからこそ、基準となる年収のタイムラグを正確に理解しておく必要があります。税制の基本ルールから控除限度額の割り出し方、減収やライフイベントに伴うリスク回避策まで、現場の実例を交えて詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の控除限度額は「寄附を行う当年(1月1日〜12月31日)」の年収・所得が基準となる。
- 要点2:手元の前年「源泉徴収票」はあくまで目安であり、今年の年収が下がると上限オーバーで自己負担額が跳ね上がる。
- 要点3:住宅ローン控除や転職・育休などのライフイベントがある場合は、最新シミュレーションによる安全圏の把握が不可欠。
【結論】ふるさと納税の年収は「寄附する当年(1〜12月)」が正解
結論から明確にお伝えすると、ふるさと納税(寄附金控除)の対象となるのは「寄附を行った年と同じ年(1月1日〜12月31日)の年収」です。例えば、2026年中に自治体へ寄附を行うのであれば、2026年1月から12月までに得た年収をもとに控除限度額が算出されます。
それにもかかわらず、多くの人が「前年の年収」と混同してしまうのには構造的な理由があります。自治体から送られてくる住民税決定通知書や手元の源泉徴収票がすべて「過去(前年)の実績」であるため、無意識にその数値を基準だと錯覚してしまうのです。
ふるさと納税は、「当年中に納めるべき所得税の還付」および「翌年6月から納める住民税の控除(前払い)」を受ける仕組みです。したがって、税額を決定する土台である課税所得や住民税控除の枠組みは、すべて「当年の所得」に連動しています。前年の年収と今年の年収に開きがある人ほど、この原則を誤認した際のリスクが高くなります。
限度額オーバーの悲劇|前年の年収を信じた人が陥る決定的な落とし穴
大手ポータルサイトやSNSの相談窓口、税務署の相談窓口で毎年必ず見られるのが、「前年の年収をもとに限度額いっぱいまで寄附したら、大幅に枠を超えて大損した」という悲痛な叫びです。
ふるさと納税は、上限額の範囲内であれば実質負担2,000円で済みますが、限度額を超えた寄附金は単なる「全額自己負担の寄附」になります。超過分に対する税金の還付や住民税の控除は一切行われません。
特に次のような要因で年収がダウンした場合、控除限度額はダイレクトに縮小します。
- 残業規制や業績悪化によるボーナスの減少(冬の賞与が想定より数十万円下がった)
- 年度途中の転職や独立(前職と現職の合算年収が前年を下回った)
- 出産・育児に伴う産休・育休への突入(手当は非課税のため年収に含まれない)
- 病気休職や時短勤務への移行
「去年は年収600万円だったから今年も上限は約77,000円だろう」と高をくくっていたところ、当年の年収が500万円に落ち込んだ場合、本来の上限額は約61,000円まで下がります。差額の約16,000円は純粋な自己負担となり、返礼品をお得にもらうはずが割高な買い物になってしまうのです。
【2026年最新】寄附金控除 上限額 目安 早見表
ご自身の当年の見込み年収と家族構成に合わせて、控除上限額の目安を把握しておくことが失敗を防ぐ第一歩です。以下に一般的な給与所得者の上限目安を整理しました。
| 給与年収(額面) | 独身・共働き | 夫婦(配偶者控除有) | 共働き+高校生1人 |
|---|---|---|---|
| 300万円 | 約28,000円 | 約19,000円 | 約19,000円 |
| 400万円 | 約43,000円 | 約33,000円 | 約33,000円 |
| 500万円 | 約61,000円 | 約49,000円 | 約49,000円 |
| 600万円 | 約77,000円 | 約69,000円 | 約69,000円 |
| 700万円 | 約108,000円 | 約86,000円 | 約86,000円 |
| 800万円 | 約129,000円 | 約120,000円 | 約120,000円 |
| 1,000万円 | 約176,000円 | 約166,000円 | 約166,000円 |
※上記金額は社会保険料控除等を標準的な金額として試算した目安です。住宅ローン控除や医療費控除の有無により変動します。
源泉徴収票と住民税決定通知書の見方|控除限度額の正確な計算手順
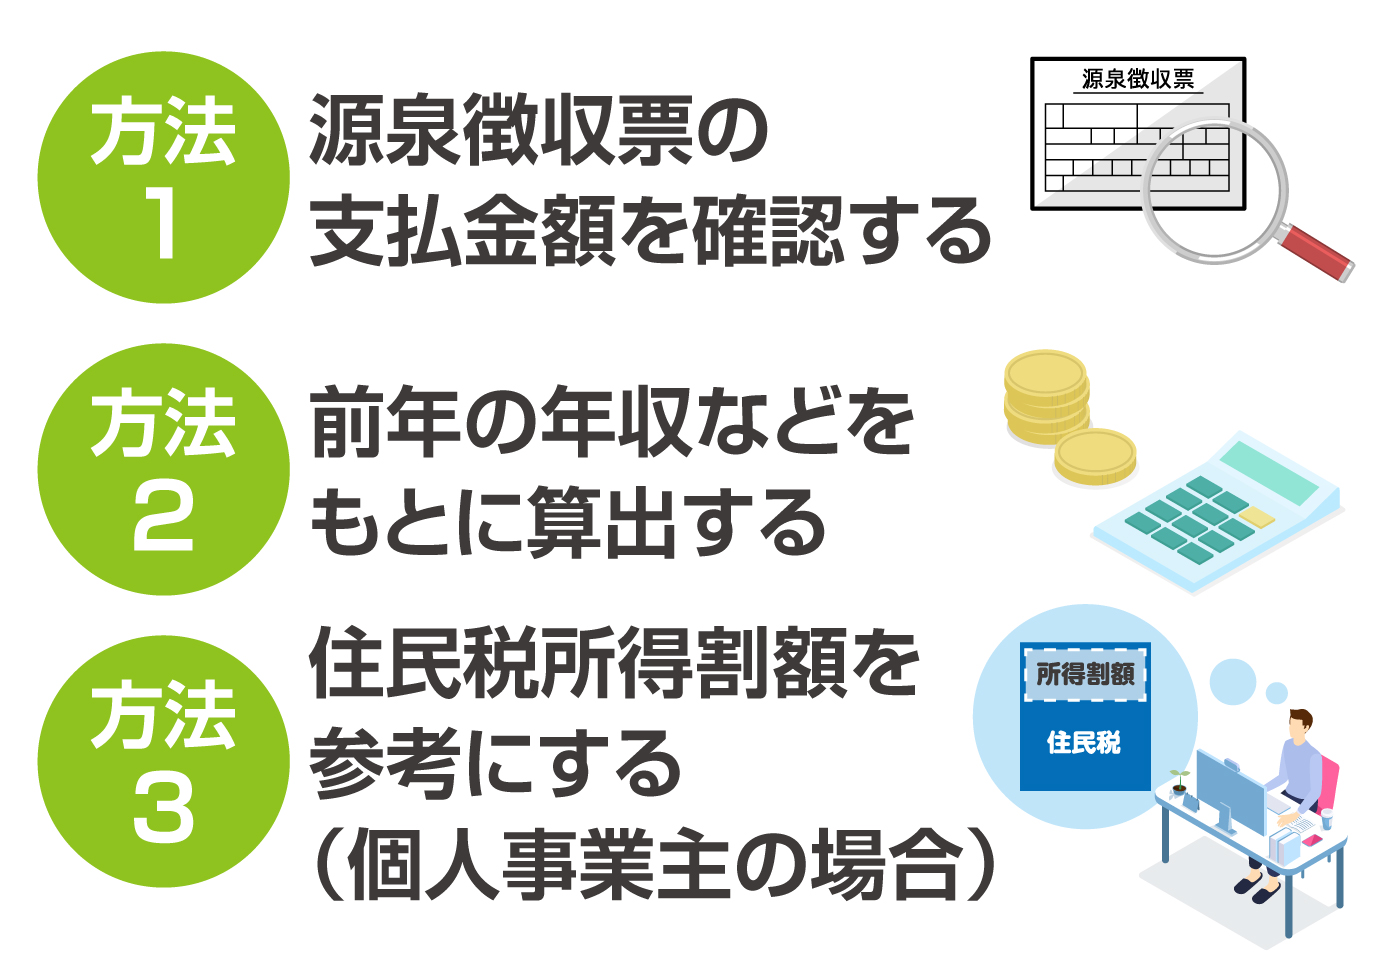
「当年の年収が基準なのは理解したが、12月になるまで正確な年収は分からないのではないか」という疑問が生じます。これに対する実務的なアプローチは、「前年の確定データを確認しつつ、月々の給与明細で今年の着地見込みを修正する」という手順を踏むことです。
1. 源泉徴収票の「支払金額」を確認する
会社から12月〜1月に交付される源泉徴収票において、見るべき項目は手取り額ではなく「支払金額」の欄です。これが税金や社会保険料が引かれる前の「額面年収」に該当します。この数値をベースに各ポータルサイトの「詳細シミュレーション」に入力することで、精度の高い上限額が算出されます。
2. 住民税決定通知書で実際の控除を確認する
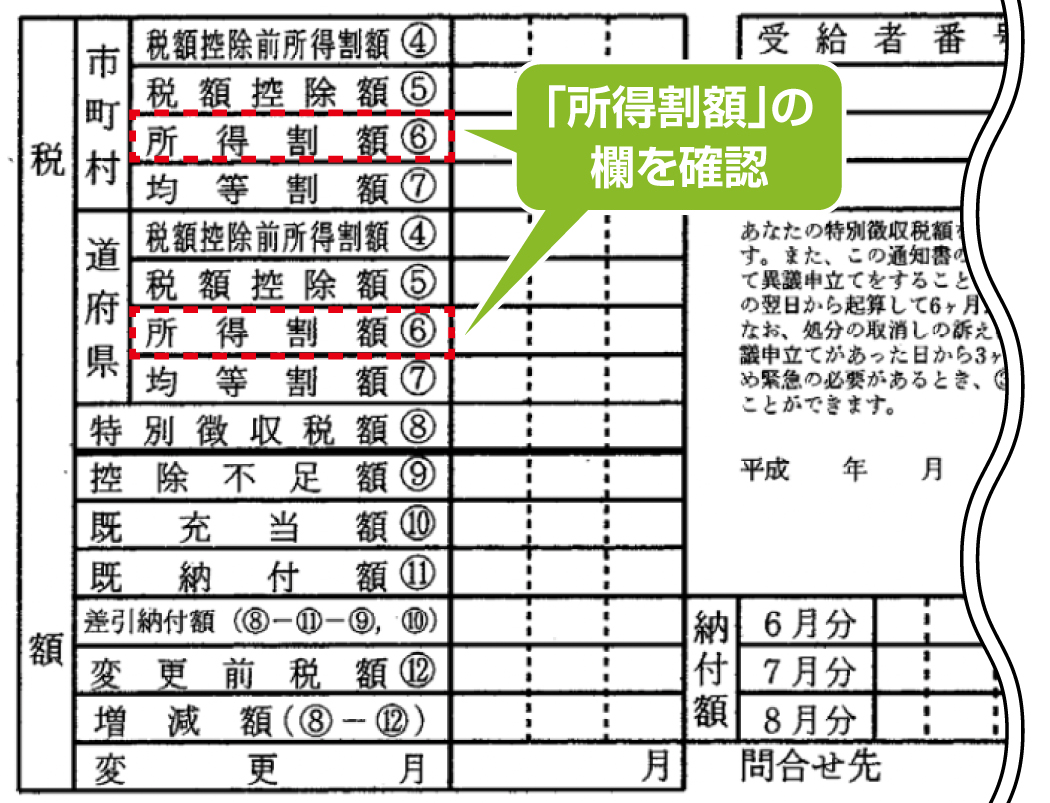
毎年5〜6月に会社から配布される「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書」を見れば、前年に行ったふるさと納税が正しく控除されているかを確認できます。「税額控除額」の欄に、寄附額から2,000円を差し引いた金額(他の税額控除がない場合)に近い数値が記載されていれば、正常に処理が完了しています。
3. 今年の着地年収を割り出す計算ステップ
年間の上限枠を安全に使い切るためには、以下のステップで進めるのが確実です。
- 1月〜9月:前年年収の7〜8割程度を想定上限として、控えめに寄附を進める。
- 10月〜11月:直近の給与明細(基本給+残業代)と冬のボーナス見込み額から、年間支払金額(年収)の着地点を計算。
- 12月:確定した年収見込みをもとに、ポータルサイトのふるさと納税 限度額シミュレーションを回し、残りの枠を使い切る。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティやQ&Aサイトに寄せられたリアルな相談事例を分析すると、年収の基準期をめぐるトラブルには明確なパターンが存在します。
ある大手企業に勤務する30代男性は、前年の年収750万円を基準に約11万円のふるさと納税を夏場までに完了させていました。しかし秋口に会社の業績が急激に悪化し、冬の賞与が全カットに。着地年収が580万円まで落ち込んだ結果、上限額は約7万円となり、約4万円分が全額自己負担という手痛い失敗を経験しています。
また、自営業・フリーランスの方からも「売上は好調だったが年末に大型の設備投資(経費算入)を行ったため課税所得が大幅に圧縮され、上限額をオーバーしてしまった」という相談が目立ちます。会社員以上に所得のブレが大きい個人事業主は、12月の帳簿締め直前まで高額な寄附を控えるのが鉄則です。

【特殊パターン別】転職・育休産休・ボーナス変動時の上限額対策
ライフステージや働き方の変化がある年は、通常と異なる計算ルールが適用されるため細心の注意が必要です。
転職した年の年収計算
年の途中で転職した場合、「前職の源泉徴収票に記載された支払金額」と「転職先で12月までに支給される支払金額」を合算した総額が今年の年収になります。転職に伴って年収が上がったのか下がったのかを見極め、転職先で年末調整を受けるタイミングで最終的な寄附枠を調整してください。
育休・産休中の年収計算
出産や育児で休業している期間に受給する「出産手当金」や「育児休業給付金」は、税制上「非課税所得」扱いとなり、ふるさと納税の年収には一切含まれません。休業前の給料だけで計算するため、年間の給与収入は大幅に下がります。復職時期や休業開始時期を考慮せず前年と同じ感覚で寄附すると、ほぼ確実に上限枠オーバーとなります。
住宅ローン控除との併用ルール
住宅ローン控除(住宅借入金等特別控除)を利用している場合、控除枠の競合に配慮する必要があります。「ワンストップ特例制度」を利用する場合は住民税から優先して控除されるため影響が出にくい一方、確定申告を行うと所得税側で控除枠の食い合いが発生し、ふるさと納税の上限額が実質的に目減りするケースがあります。
特に住宅ローン控除初年度の人は確定申告が必須となるため、シミュレーション時は住宅ローン控除の適用額を入力した上で限度額を試算してください。
一般に知られていない盲点と手続きの期限
ふるさと納税を安全に完結させるためには、年収の計算だけでなく申請スケジュールを正確に把握しておく必要があります。
ワンストップ特例制度の申請期限
確定申告を行わない給与所得者が利用できる「ワンストップ特例制度」の申請書(またはオンライン申請)は、寄附をした翌年の1月10日必着です。年末ギリギリ(12月31日など)に寄附した場合、書類の返送期限まで非常にタイトになるため、マイナンバーカードを用いたオンラインワンストップ申請に対応している自治体を選ぶのが賢明です。
【プロの結論】安全に満額の恩恵を受ける「9割ルール」
税務や家計管理の専門家が推奨する最も確実なリスク管理法は、「シミュレーションで算出された上限限度額の90%程度にとどめておくこと」です。
100%ギリギリを攻めて数千円〜数万円の枠オーバー(全額自己負担)を引き起こすリスクを冒すよりも、1割程度の安全マージンを残しておく方が、突発的な残業減や控除の増減に対してもノーリスクで制度の恩恵を最大化できます。
【ふるさと納税 年収 いつの】に関するよくある質問(FAQ)
Q1:12月になるまで正確な年収が分かりません。どう寄附を進めるべきですか?
A1:年初から秋頃までは「前年年収の7割程度」を目安に少しずつ寄附を行い、11月〜12月の給与明細や賞与額が判明した段階で最終シミュレーションを行い、残りの上限枠を使い切るのが最も安全な進め方です。
Q2:限度額計算に入力するのは「手取り」ですか「額面」ですか?
A2:必ず「額面年収(源泉徴収票の『支払金額』)」を入力してください。銀行口座に振り込まれる「手取り金額」を入力してしまうと、実際の年収より低く計算され、本来寄附できる上限枠を大きく余らせてしまうことになります。
Q3:パートやアルバイトで年収103万円以下の配偶者もふるさと納税できますか?
A3:年収103万円以下で配偶者控除の対象になっており、ご自身で所得税や住民税が発生していない場合、ふるさと納税を行っても税金の控除や還付が受けられないため、全額が自己負担になります。
Q4:万が一、控除上限額を超えて寄附してしまった場合はどうなりますか?
A4:上限を超えた金額については税金の還付・控除が受けられず、純粋な寄附金(自己負担)として処理されます。返金等は一切できませんのでご注意ください。
まとめ:今年の年収を正しく見極めて賢くふるさと納税を活用しよう
ふるさと納税の控除限度額を決めるのは、過去の実績ではなく「寄附する当年(1月1日〜12月31日)の年収」です。前年の書類はあくまで計算の「参考資料」に過ぎません。
特に転職・休職・ボーナス変動などの予定がある年は、早とちりして上限いっぱいの寄附を行わないことが鉄則です。秋までは控えめに寄附を進め、年末に正確な見込み年収を確定させてから残りの枠を調整する「段階的な寄附」を取り入れ、リスクなく制度のメリットを享受してください。 (出典: ふるさと納税 年収 いつの(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。