2026年所得税申告はいつから?受付期間とe-Tax最新日程を徹底解説
年が明けると同時に、多くの個人事業主やフリーランス、さらには副業を持つ給与所得者の頭を悩ませるのが「所得税の申告手続き」です。毎年のことながら、「受付は具体的に何日から始まるのか」「還付を受ける場合はいつから動けるのか」という初動のスケジュールを見誤ると、書類準備の遅れから思わぬ不利益を被ることになりかねません。
2026年(令和7年分の確定申告)においても、税務署窓口での相談受付とデジタル(e-Tax)を活用した申告とでは、動き出すべきタイミングが大きく異なります。本稿では、国税庁の最新スケジュールをベースに、受付開始日や申告期限、早期提出のメリットから期限遅延時の重いペナルティまで、現場の最新実態を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
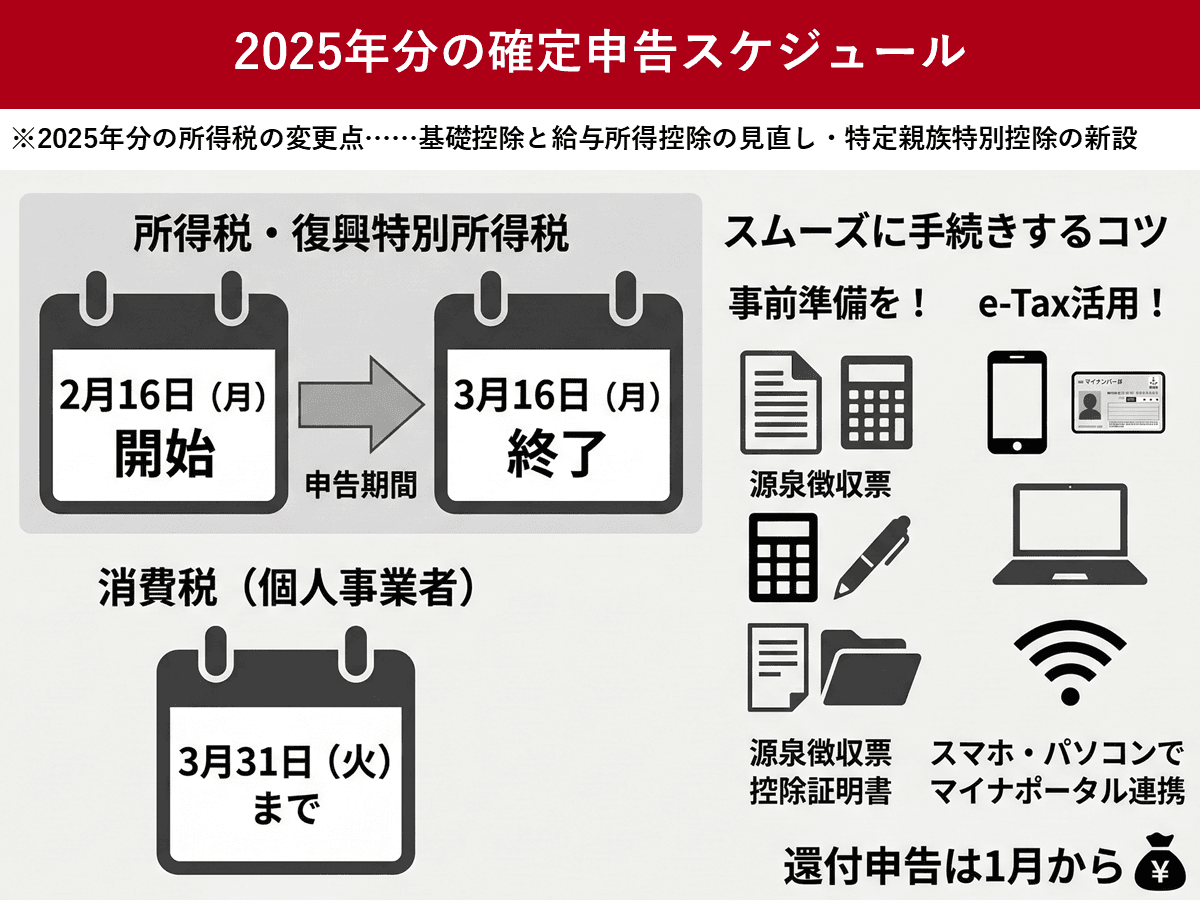
- 要点1:2026年(令和7年分)の所得税確定申告期間は2026年2月16日(月)から3月16日(月)まで。
- 要点2:税金の戻る「還付申告」は2月を待たず1月上旬からe-Tax等で早期提出が可能。
- 要点3:期限遅れには延滞税や無申告加算税、青色申告控除の減額など厳しいペナルティが科されるため早期の書類準備が必須。
【2026年確定申告スケジュール】所得税の受付期間とe-Tax開始日
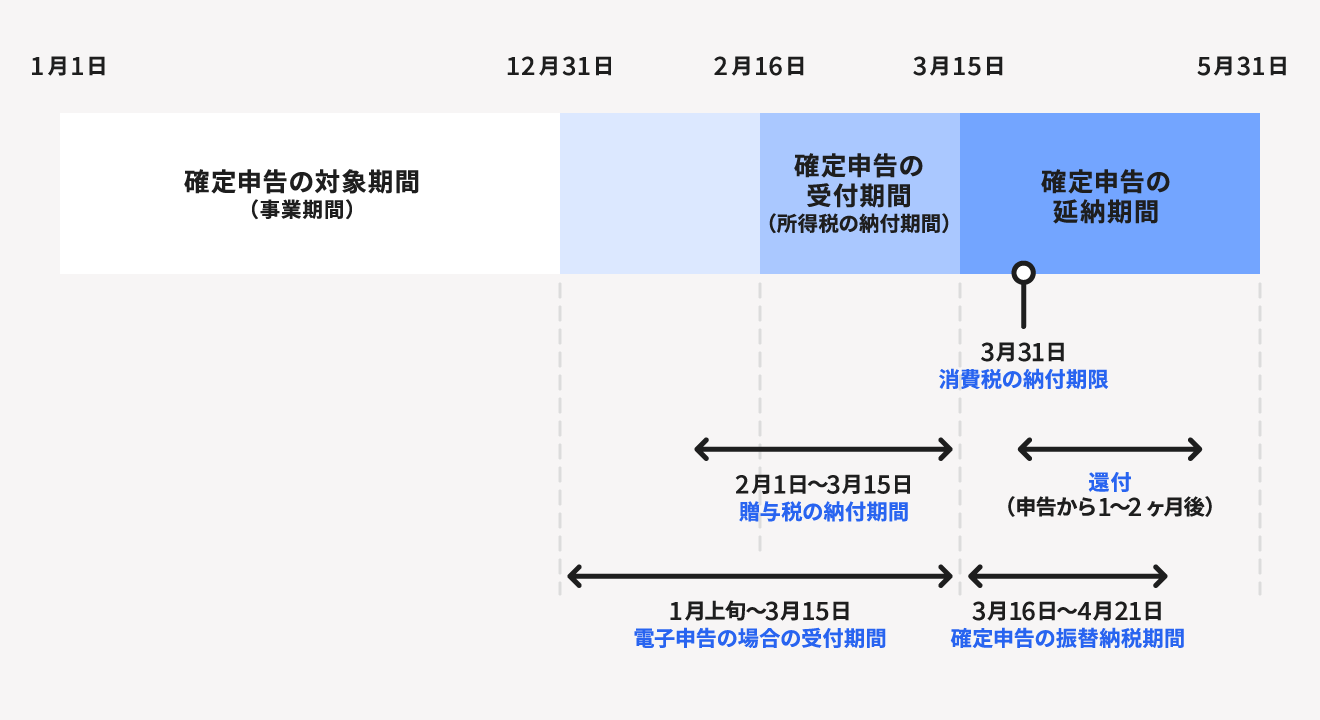
2026年に実施される令和7年分(2025年1月1日〜12月31日分)の所得税確定申告期間は、2026年2月16日(月)から2026年3月16日(月)までとなります。通常、法定申告期限は3月15日と定められていますが、2026年の3月15日は日曜日に該当するため、翌開庁日である3月16日(月)が所得税確定申告期限として設定されています。
ここで多くの納税者が見落としがちなのが、「還付申告いつから」という受付開始の特例ルールです。医療費控除やふるさと納税(寄附金控除)、住宅ローン控除の初年度適用などによって「納めすぎた税金の還付を受けるための申告」を行う場合、2月16日の本受付を待つ必要はありません。2026年1月上旬(年明けの税務署開庁日およびe-Tax稼働日)から即座に提出可能となっています。
国税庁確定申告書等作成コーナーは例年1月上旬に最新年度版へアップデートされ、マイナンバーカードを用いた「スマホ確定申告やり方」の手順に沿えば、自宅にいながら年明け早々に還付手続きを完了させることが可能です。1月中旬までにe-Taxで送信を済ませた場合、税務署の処理が本格化する前であるため、通常3週間〜1か月程度かかる還付金の振込が約2〜3週間に短縮されるという明確な実務上のメリットが存在します。
会社員も対象?確定申告が必要な人と不要な人の決定的な境界線
「自分は会社で年末調整を受けているから関係ない」と思い込んでいる会社員であっても、一定の条件に該当した瞬間に確定申告の義務が発生します。税務当局が注視する「会社員確定申告不要条件」と「申告必須条件」の境界線は明確に法制化されています。
給与所得者であっても、以下に該当する場合は2026年3月16日までに申告を行わなければなりません。
- 給与の年間収入金額が2,000万円を超えている場合
- 1か所から給与の支払いを受けている人で、給与所得や退職所得以外の所得(副業・暗号資産・不動産など)の合計額が20万円を超える場合
- 2か所以上から給与の支払いを受けている人で、主たる給与以外の給与収入とその他の所得の合計が20万円を超える場合
- 同族会社の役員などで、会社から貸付金の利息や家賃収入を得ている場合
ここで注意すべきは、「副業の所得が20万円以下であれば確定申告は不要」という所得税の特例が、住民税には適用されないという税制上の盲点です。所得税の確定申告を行わない場合でも、居住地の市区町村役場へ別途住民税の申告を行う必要があります。所得税の確定申告書を国税庁へ提出すれば、そのデータが自動的に地方自治体へ連携されるため、二度手間を防ぐ目的からあえて所得税の確定申告を選択する実務者も少なくありません。
【制度比較表】白色申告と青色申告の違い・申告方法による控除額の格差
個人事業主やフリーランス、不動産オーナーにとって、白色申告青色申告違いを正確に把握し、最適な申告形態を選択することは手取り額に直結する死活問題です。特に最大65万円の青色申告特別控除を享受するためには、e-Taxによる電子申告または電子帳簿保存が必須条件となります。
| 項目 | 青色申告(最高65万円控除) | 青色申告(10万円控除) / 白色申告 | 編集部の見解・評価 |
|---|---|---|---|
| 特別控除額 | 最大65万円(e-Tax利用時) ※紙提出時は55万円 | 青色:10万円 白色:控除なし(0円) | 課税所得を直接圧縮できるため、所得税・住民税・国民健康保険料の大幅な削減に直結。 |
| 帳簿付けの要件 | 複式簿記(貸借対照表と損益計算書の作成が必要) | 単式簿記(簡易帳簿) | クラウド会計ソフトの自動仕訳機能を使えば、簿記初学者でも複式簿記の作成難易度は著しく低下している。 |
| 赤字の繰り越し | 最長3年間の純損失繰越が可能 | 原則不可(白色の特定変動所得等を除く) | 事業初期の赤字を翌年以降の黒字と相殺できるため、独立・起業時のリスクヘッジとして極めて強力。 |
| 家族への給与 | 「青色事業専従者給与」として全額を経費算入可能(届出要) | 白色:専従者控除として配偶者最大86万円、その他親族50万円の定額のみ | 家族経営の個人事業主において、所得分散による節税効果を最大化するための必須スキーム。 |
| 提出事前手続き | 原則、適用を受ける年の3月15日までに承認申請書を提出 | 事前届出不要(開業届のみ) | 期日を1日でも過ぎるとその年の青色適用は不可となるため、開業・転換時のスケジュール管理が肝要。 |

スマホとマイナンバーカードで完結|最新の確定申告手順と必要書類
かつてのように「税務署の長蛇の列に何時間も並び、紙の書類を手書きで提出する」という光景は、デジタル化の推進によって急速に過去のものとなりつつあります。国税庁が提供するマイナンバーカード確定申告とスマートフォンの連携基盤は劇的な進化を遂げており、現在では給与・年金・特定口座の年間取引報告書・医療費・ふるさと納税・社会保険料控除などの情報がマイナポータルを通じて自動入力される仕組みが標準化されています。
申告を滞りなく完了させるためには、以下の確定申告必要書類を1月中に手元へ集約しておくことが不可欠です。
- 本人確認書類:マイナンバーカード(署名用電子証明書・利用者証明用電子証明書の暗証番号を確認済みのもの)
- 収入を証明する書類:源泉徴収票(給与・公的年金等)、支払調書、売上台帳、取引明細データ
- 控除を受けるための証明書:医療費控除の明細書(領収書原本は5年間自宅保存)、社会保険料控除証明書、小規模企業共済等掛金払込証明書、生命保険料・地震保険料控除証明書、寄附金受領証明書(ふるさと納税)
- 口座情報:還付金の振込先となる本人名義の金融機関口座情報
スマートフォンを用いた具体的な申告手順は、ブラウザから国税庁の作成コーナーへアクセスし、画面の案内に従ってマイナンバーカードをスマートフォンの背面に数秒間かざして読み取らせるだけです。カメラ機能による源泉徴収票の自動読み取りや、マイナポータル連携による各種控除証明書のワン括取得を活用することで、書類作成から送信完了までの所要時間を従来の3分の1以下に圧縮することが可能となっています。
申告期限に遅れた場合のペナルティ|延滞税と無申告加算税の重い代償
「忙しくて書類が間に合わなかった」「うっかり3月16日を過ぎてしまった」という場合、申告期限遅れた場合の代償は極めて重篤です。税務当局は期限後の申告に対して冷厳に対処し、法定納期限の翌日から納付日までの日数に応じた追加徴税を実施します。
期限を徒過した場合に課される主な経済的・制度的ペナルティは以下の3点に集約されます。
- 無申告加算税:期限後に自主的に申告した場合は納付すべき税額の5%が加算されます。税務署の調査予告通知以後に申告した場合は10%〜15%、税務調査を受けて決定された場合は15%〜20%(高額部分は最大30%)へと跳ね上がります。
- 延滞税:納期限の翌日から完納するまでの日数に応じて課される利息相当の税金です。納期限の翌日から2か月を経過するまでは年「7.3%と特例基準割合のいずれか低い方」、2か月を経過した日以降は年「14.6%と特例基準割合のいずれか低い方(実効約8%〜9%前後)」という高利の延滞利息が日割りで加算され続けます。
- 青色申告特別控除の喪失:65万円または55万円の青色申告特別控除を受ける要件には「申告期限内の提出」が含まれているため、1日でも遅れると強制的に10万円控除へと引き下げられます。控除額が55万円消失することにより、翌年の所得税および住民税・国民健康保険料の負担が十数万円単位で跳ね上がることになります。
さらに、2年連続で期限後申告を行った場合、税務署から「青色申告の承認取消処分」を受けるリスクがあり、一度取り消されると原則として1年間は青色申告の再申請が認められません。事業主としての社会的信用や資金繰りにも直結するため、「期限内の申告完了」は何よりも優先されるべき絶対条件です。
【実態検証とプロの分析】現場で見える駆け込み納税の心理的罠と対策
確定申告の受付終了間際になると、全国の税務署窓口には連日長蛇の列ができ、国税庁のサーバーアクセスも逼迫します。現場の税務相談窓口では「何から手をつけていいか分からない」「必要書類を紛失した」と困惑する納税者が後を絶ちません。なぜ毎年同じスケジュールが告知されているにもかかわらず、多くの人々が3月15日前後の「駆け込み申告」という過酷な状況に追い込まれるのでしょうか。
行動経済学の観点から見ると、確定申告の遅延は「現在バイアス(Present Bias)」と「プロスペクト理論(損失回避性)」の複合作用によって説明されます。人間は将来得られる長期的な利益(スムーズな還付や追徴課税の回避)よりも、目先の労力や面倒くささという「即座の苦痛」を過大に評価し、行動を先送りにする傾向を持ちます。さらに、「税金を払う」という行為自体が心理的な強い損失感をもたらすため、脳が無意識のうちに着手を忌避してしまう構造が存在します。
【プロの結論】e-Tax早期提出を激選すべき人・税務署相談に向いている人の判断基準
こうした先送り心理の罠を打破し、無用なストレスと追徴課税を避けるためには、自分自身の属性に応じた明確な「早期処理の行動基準」を定める必要があります。
- 【1月〜2月上旬にe-Taxで即座に終わらせるべき人】
- 医療費控除、ふるさと納税、住宅ローン控除等で還付を受ける会社員(早期提出で2月中の迅速な還付金を享受可能)
- 副業収入があり、年間収支の集計がすでに済んでいる給与所得者
- クラウド会計ソフトを導入しており、日頃から仕訳データを同期している個人事業主・フリーランス(65万円控除の権利を最速で確定させる)
- 【2月16日の受付開始直後に税務署相談窓口を利用すべき人】
- 事業の初年度で、青色申告や減価償却の記帳方法に直接指導を受けたい新規開業者
- 相続、土地・建物の譲渡、株式の損益通算など、税法上の判断が極めて複雑な特例取引を抱えている人
- マイナンバーカードの暗証番号失念やスマホ操作に著しい不安があり、対面での画面入力支援が不可欠な高齢納税者
相談窓口を利用する場合であっても、3月にずれ込むほど予約枠の確保は極めて困難になります。対面相談を希望する場合は、LINE等を通じた国税庁の「入場整理券の事前発行」を活用し、2月中の早いスロットを確実に押さえることが鉄則です。
【所得税 申告 いつから】に関するよくある質問(FAQ)
Q1:納めすぎた税金が戻る還付申告は、本当に2月16日より前に提出しても受け付けてもらえますか?
A1:問題なく受理されます。還付申告は「申告する年の翌年1月1日から5年間」提出可能と法律で定められており、2026年(令和7年分)であれば2026年1月の税務署開庁日およびe-Tax稼働開始日から提出可能です。2月16日からの本期間よりも圧倒的に早く還付金が指定口座へ振り込まれます。
Q2:マイナンバーカードを持っていませんが、スマートフォンからe-Tax申告を行うことは可能ですか?
A2:税務署の窓口で事前に本人確認を行い「ID・パスワード」の発行を受けていれば、マイナンバーカードがなくてもスマホやPCからのe-Tax送信が可能です。ただし、ID・パスワード方式はマイナンバーカード普及までの暫定措置と位置づけられているため、マイナポータル連携等の利便性をフル活用するためにもカードの早期取得が推奨されます。
Q3:申告書を提出した後に計算間違いや控除漏れに気づきました。修正は間に合いますか?
A3:法定申告期限である2026年3月16日(月)までであれば、改めて正しいデータを作成して再送信(紙の場合は再提出)することで「訂正申告」として処理され、ペナルティは一切発生しません。最後に提出された申告書が正式なデータとして上書き受理されます。期限を過ぎてから税金を少なく申告していたことに気づいた場合は「修正申告」、税金を多く払いすぎていたことに気づいた場合は「更正の請求」という別個の手続きが必要となります。
Q4:副業の収入が20万円以下であれば、本当に確定申告は全くしなくて良いのでしょうか?
A4:所得税の確定申告は不要ですが、お住まいの市区町村に対する「住民税の申告」は副業所得の多寡にかかわらず必須です。所得税の確定申告書を国税庁に提出すれば住民税の申告も自動的に兼ねる形となるため、手続きの二重化を防ぎたい場合は、副業所得が20万円以下であっても確定申告を行ってしまうのが実務上最も確実です。
まとめ:今後の動向と失敗しないための判断基準
2026年の所得税確定申告において最も重要なのは、「2026年2月16日(月)〜3月16日(月)」という法定期間を意識しつつも、還付申告やe-Taxによる早期提出を駆使して1月中に初動を起こすことです。デジタルツールの進化により、申告手続きそのものの物理的負荷は過去数年で大幅に軽減されています。
期限直前の駆け込みは、計算ミスや書類不備を引き起こすだけでなく、延滞税や加算税、青色申告特別控除の減額といった取り返しのつかない金銭的損失を招きます。手元にある源泉徴収票や控除証明書を今すぐ整理し、マイナポータル連携と国税庁確定申告書等作成コーナーを活用して、ゆとりを持ったスマートな申告を完結させましょう。 (出典: 所得税 申告 いつから(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。