源泉徴収票の再発行拒否は違法?会社が断る理由と税務署を使った解決策
転職先への提出や確定申告、住宅ローンの審査などで急ぎ必要になる源泉徴収票。紛失や手違いで手元にないため前職や現在の勤務先に再発行を依頼したところ、「一度渡したから再発行はできない」「退職した社員の面倒は見ない」と冷たく拒否され、途方に暮れるトラブルが全国の現場で多発しています。
結論から申し上げますと、会社が源泉徴収票の再発行を拒否することは所得税法上の明確な違法行為です。会社側には法的な交付義務が課されており、独自の社内ルールや退職時の感情的なしこりを理由に断ることは一切認められていません。本記事では、会社が再発行を拒絶する深層理由から、税務署を動かして強制的に発行させる「源泉徴収票不交付の届出書」の実務手順、会社が倒産・音信不通の場合の最終手段まで、労務・税務の現場取材に基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票の交付・再発行は所得税法第226条に定められた会社の義務であり、拒絶は1年以下の懲役または50万円以下の罰金対象となる。
- 要点2:会社が応じない場合は、勤務地の管轄税務署へ「源泉徴収票不交付の届出書」を提出すれば、税務署長からの行政指導により極めて高い確率で発行される。
- 要点3:転職先への提出期限や確定申告が迫っている場合でも、給与明細での暫定対応や税務署相談によって不利益を回避できる。
【違法性の真相】源泉徴収票の再発行拒否が許されない法的な根拠
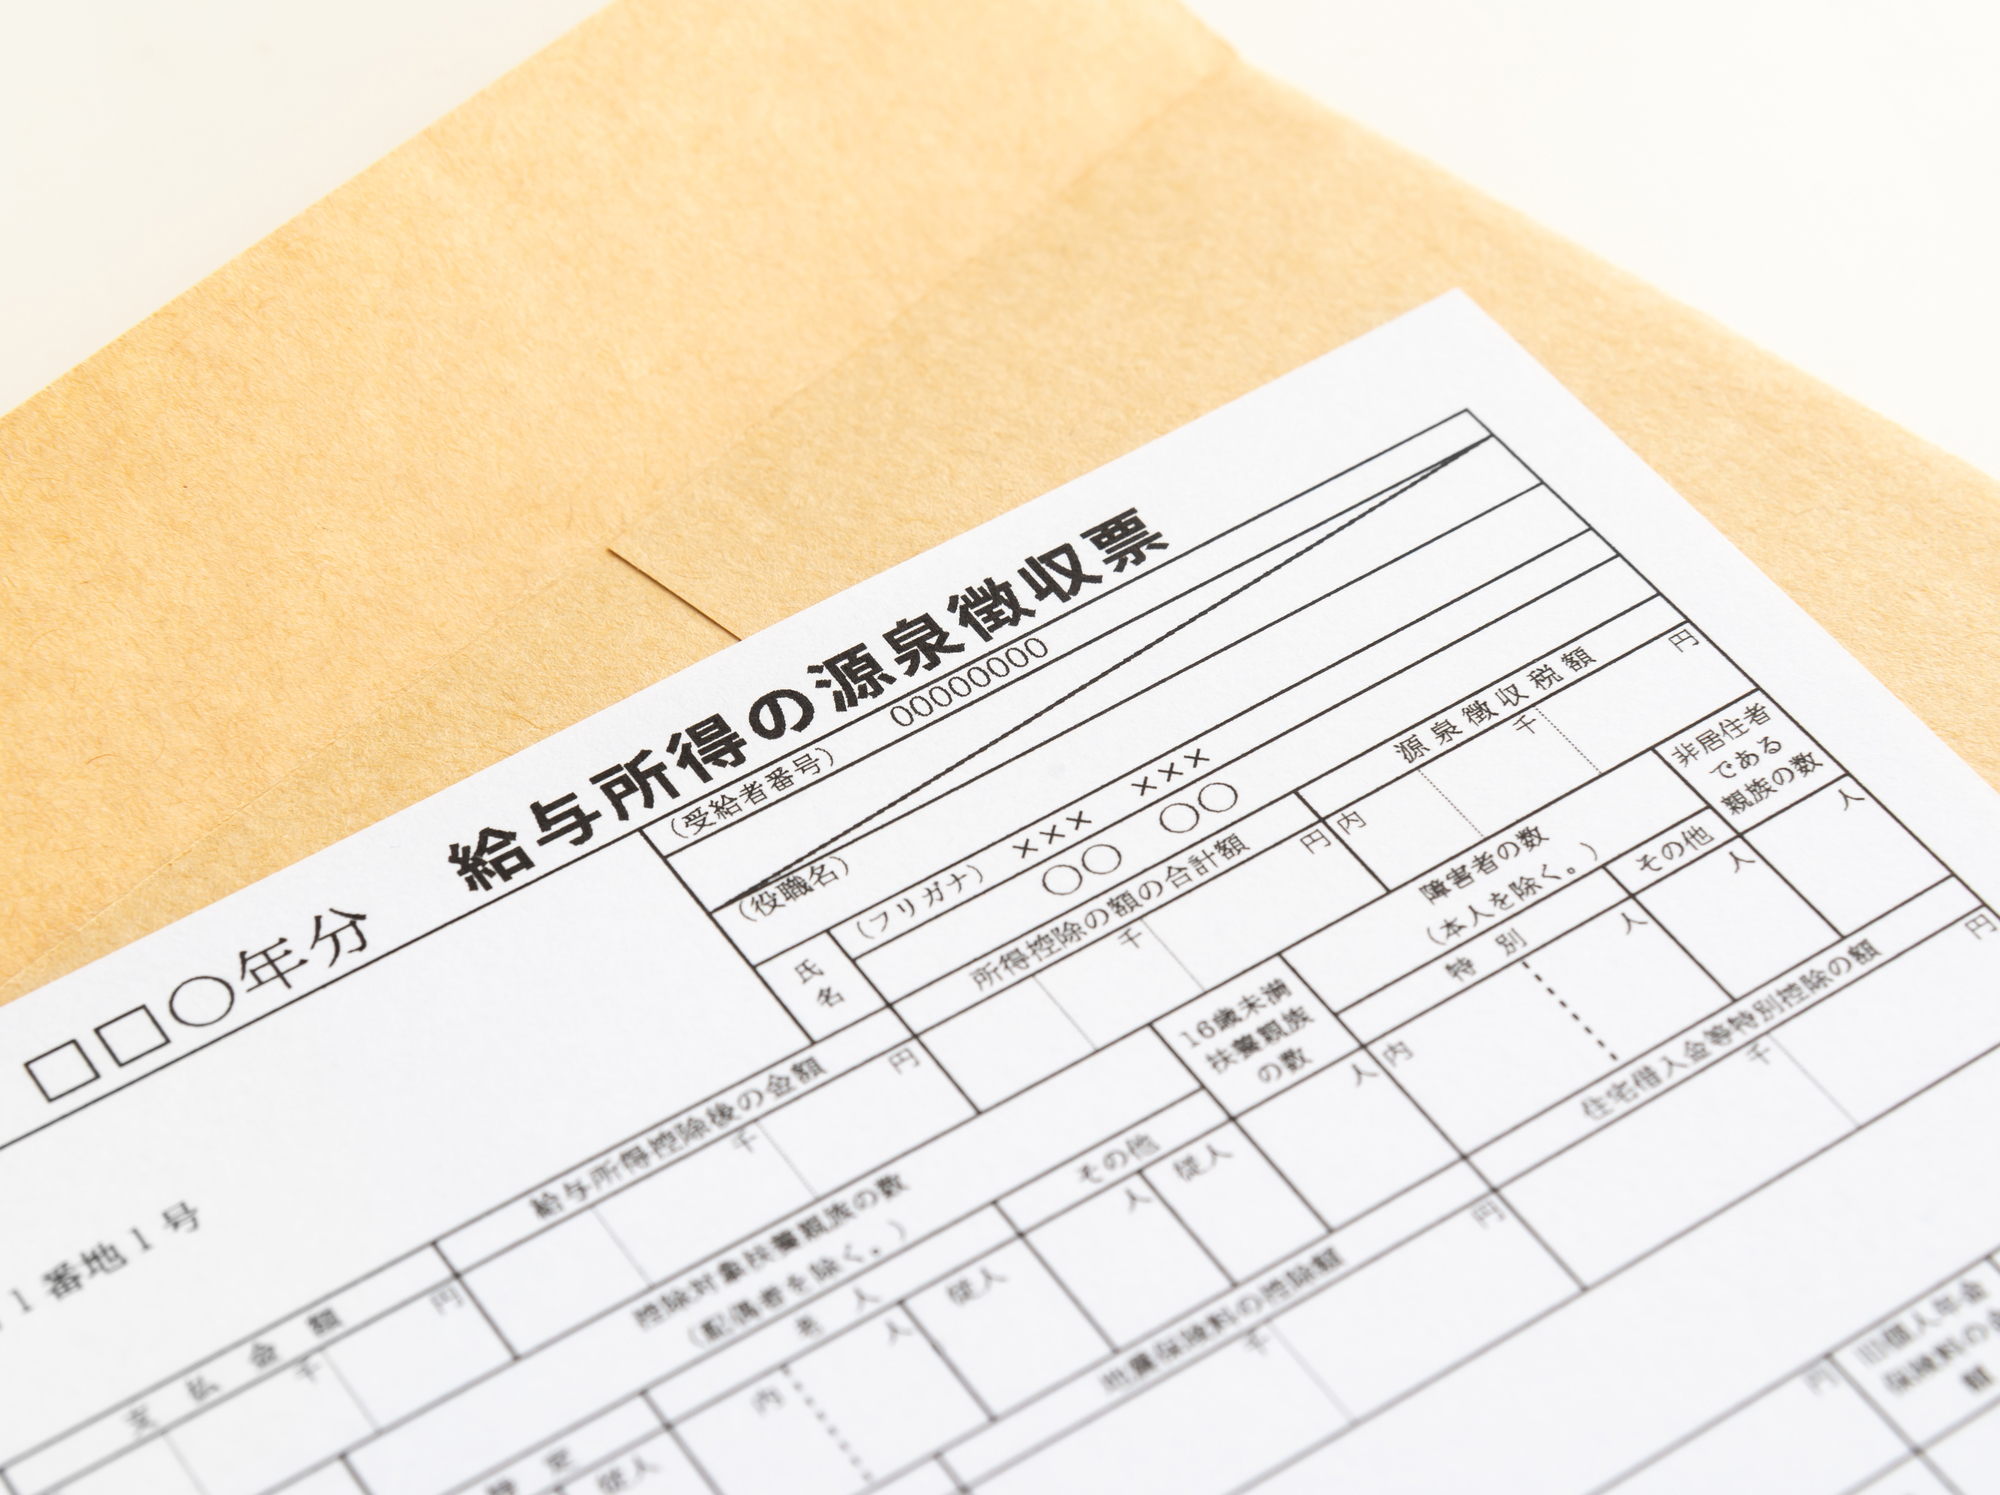
会社が従業員(退職者を含む)に対して源泉徴収票を交付することは、単なる社内サービスではなく所得税法第226条によって厳格に定められた法的義務です。退職者の場合、同条文によって「退職の日以後1か月以内」に交付しなければならないと明確に規定されています。
紛失等に伴う「再発行」についても、従業員が適切な納税申告を行えるよう、給与等の支払者である会社は誠実に対応する義務を負っています。もし会社が正当な理由なく交付を拒否し続けた場合、所得税法第242条に基づき「1年以下の懲役又は50万円以下の罰金」という重い刑事罰が科される可能性があります。
現場でよく見られる「すでに1回郵送した」「再発行の手数料規定がないから受け付けない」「退職時のトラブルで連絡を取りたくない」といった会社の言い分は、すべて税法上の正当な拒絶理由にはなり得ません。会社側にどのような事情があろうとも、法令の義務が優先されます。
会社側が再発行を拒絶する「建前の理由」と「現場の本音」
法律上は義務であるにもかかわらず、なぜ現場の担当者や経営者は再発行を渋るのでしょうか。取材で見えてきたのは、事務処理の手間という「建前」の裏にある、感情的対立や労務管理の不備という「本音」です。
第一に挙げられるのが「人事労務・会計システムの操作コストと事務負担」です。中小企業や個人事業主では、外部の税理士に給与計算を丸投げしているケースが多く、過去年度の源泉徴収票を再出力するだけで税理士に追加費用や手間が発生することを嫌がる経営者が少なくありません。
第二に根深いのが「退職者に対する感情的な嫌がらせ」です。特に「急な退職で現場に穴を開けられた」「円満退社ではなかった」という経緯がある場合、経営者や人事担当者が意趣返しとして再発行の依頼を意図的に無視・先延ばしにする悪質な事例が後を絶ちません。
第三に、「二重発行による不正利用を警戒している」という担当者の知識不足です。公的証明書としての厳格さを意識するあまり、「紛失した本人の過失だから再発行できない」と誤った解釈をしている総務担当者も実在します。しかし、再発行の際は余白に「再発行」と朱書き・印字して交付すれば法的に何の問題もありません。
【実態検証】転職先への提出や確定申告に間に合わない現場の生の声
ネット上の相談掲示板やSNSでは、源泉徴収票が手に入らないことでキャリアや税務上の危機に直面した人々の生々しい声が溢れています。
大手ネット掲示板や知恵袋に寄せられた相談には、「転職先の人事から『前職の源泉徴収票がないと年末調整ができない。○日までに提出されないと自分で確定申告してもらうことになる』と通告されたが、前職の社長に電話しても着信拒否されている」「住宅ローンの本審査書類として求められているのに、前職の担当者が『忙しい』と一向に発行してくれない」といった深刻な叫びが並びます。
特に転職先へ提出が間に合わない事態は、新しい職場での心証を悪くしかねない精神的プレッシャーを生みます。会社側の違法な対応によって、労働者がいわれのない不利益を被っているのが実態です。

【徹底比較】源泉徴収票が手に入らない場合の対処法と相談窓口
会社に再発行を拒否された場合、放置することは最も危険です。状況に応じた最適な対処法を以下の比較表にまとめました。
| 対処手段 | 対象窓口・提出先 | 所要期間・強制力 | 編集部の見解・実効性 |
|---|---|---|---|
| 内容証明郵便での再請求 | 発行元の勤務先会社 | 3日〜1週間程度 (心理的強制力:中) | 「法的措置や税務署への届出を辞さない」旨を記載することで、事務方が慌てて対応するケースが多い。 |
| 不交付の届出書を提出 | 会社の所在地を管轄する税務署 | 1週間〜3週間程度 (行政指導:強) | 最も効果的な決定打。税務署からの電話1本で会社側の態度は一変する。 |
| 給与明細での暫定申告 | 自身の住所地を管轄する税務署 | 即日可能 (確定申告の暫定措置) | 確定申告の期限が迫る緊急避難策。1年分の給与明細の保管が必須となる。 |
| 労働基準監督署への相談 | 管轄の労働基準監督署 | 即日〜数週間 (直接の指導権限は限定的) | 源泉徴収票自体は所得税法管轄のため、労基署単体では動けない場合がある(労基法第22条の退職時証明書としては指導可能)。 |
税務署を動かす「源泉徴収票不交付の届出書」の書き方と行政指導の威力
会社が何度連絡しても再発行に応じない場合の最強の法的手続きが、国税庁所定の「源泉徴収票不交付の届出書」の提出です。
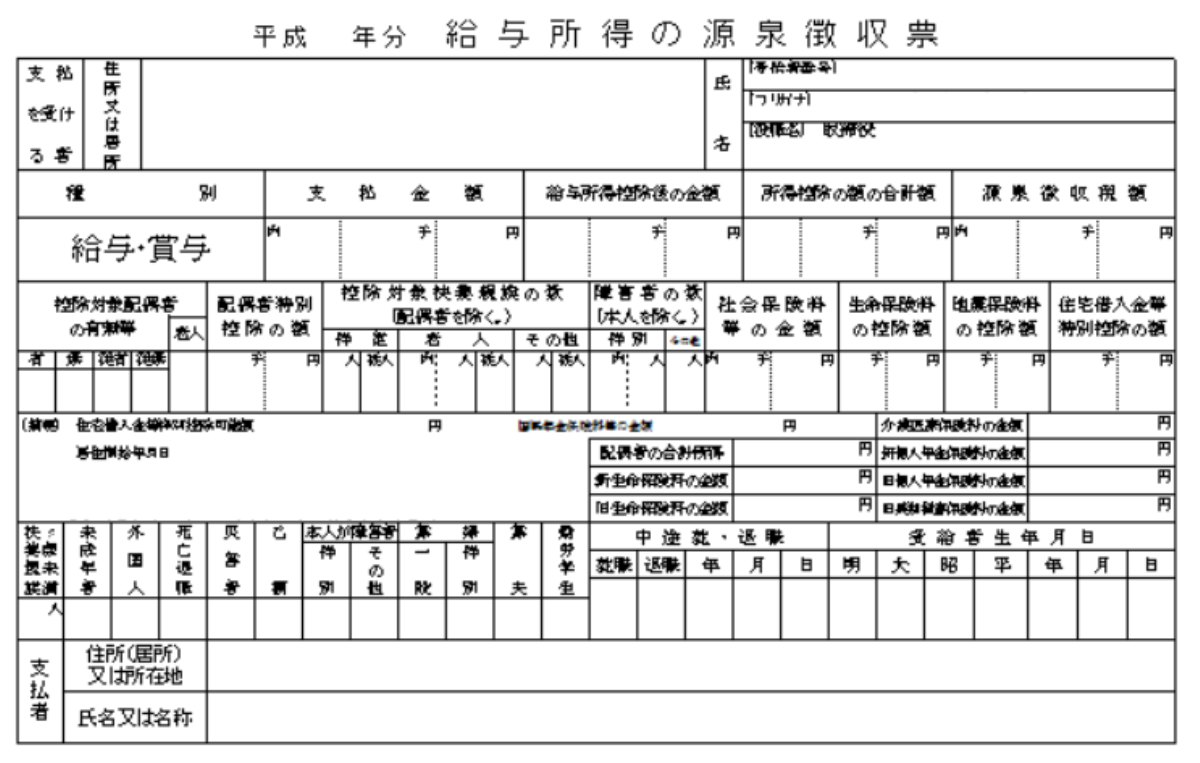
この書類は、国税庁の公式ウェブサイトからダウンロードできます。届出書には、以下の項目を記入します。
- 給与等の支払者の情報:会社の所在地、名称、代表者氏名、電話番号
- 支払を受けた者の情報:自身の住所、氏名、マイナンバー
- 事業等の種類および就労期間:職種、入社年月日、退職年月日
- 交付を請求した日および拒否された経緯:「○年○月○日に電話およびメールで再発行を請求したが、会社担当者より『再発行はしない』と拒絶された」等の客観的事実
提出先は、自身の住所地ではなく「会社の所在地を管轄する税務署」です(郵送や窓口提出が可能)。届出書を受理した税務署は、記載内容に基づいて調査を行い、税務署長の名において会社へ「行政指導(お尋ね・是正指導)」を実施します。
企業にとって、税務署からの直接の問い合わせや指導は、将来的な税務調査のリスクに直結するため絶大なプレッシャーとなります。大半の企業は、税務署から連絡が入った段階で即座に源泉徴収票を作成し、本人宛に送付してきます。
また、会社が倒産・破産して連絡が取れない場合でも、この不交付届出書を提出することで、税務署側が破産管財人に確認を取るか、給与明細等をもとに税額の確定処理を行ってくれます。
一般に知られていない盲点とネットの誤解|給与明細の代用と労基署の限界
ネット上には「源泉徴収票のトラブルは労働基準監督署へ行けば一発で解決する」「給与明細さえあれば何とでもなる」といった誤った情報が散見されますが、実務上の明確な落とし穴を知っておく必要があります。
第一の盲点は、労働基準監督署の管轄範囲です。源泉徴収票の交付義務を定めているのは「所得税法(財務省・国税庁所管)」であり、労働基準法(厚生労働省所管)ではありません。そのため、労基署の窓口で「源泉徴収票を再発行してくれない」と相談しても、「それは税務署の管轄です」と案内されて終わるケースが多々あります。
ただし、労働基準法第22条に定められた「退職時の証明書(賃金や勤務期間等の証明)」の請求としてアプローチする場合は労基署も指導可能です。源泉徴収票そのものを迅速に出させるなら、最初から税務署を頼るのが最短ルートです。
第二の盲点は、「給与明細での代用」の限界です。毎月の給与明細が1月から12月まで(退職月まで)すべて揃っていれば、確定申告書に数字を転記して暫定申告することは税務署窓口で認められるケースがあります。しかし、転職先の年末調整では社内規定や監査上の理由から「給与明細の束では不可、正式な源泉徴収票が必須」と突き返されるケースが主流です。給与明細はあくまで「税務署への相談時や、確定申告の緊急避難用データ」と認識してください。
【プロの結論】労使間の感情的対立を回避し最短で書類を回収する行動基準
会社から再発行を拒否された際、感情的になって電話で怒鳴り合ったり、SNSに企業名を晒して告発したりすることは得策ではありません。相手を頑なにし、法的手続きの遅延を招くだけです。
賢明な対応基準は、「ビジネスライクな書面請求」から「行政機関の活用」へと機械的にステップを進めることです。
- 向いている行動:メールや配達証明郵便で「所得税法第226条に基づき○月○日までの再発行をお願い申し上げます。期日までにご対応いただけない場合は、管轄税務署への『不交付の届出書』提出および税務相談を進めざるを得ません」と淡々と法的根拠を添えて伝える。
- 避けるべき行動:口頭での口論を繰り返すこと、諦めて確定申告を放置し無申告加算税や延滞税のリスクを背負うこと。
法令に則った冷静なアクションこそが、最も迅速に源泉徴収票を手元に取り戻す確実な方法です。
【源泉 徴収 票 再 発行 拒否】に関するよくある質問(FAQ)
Q1:会社が倒産・音信不通で連絡がつかない場合はどうすればいいですか?
A1:倒産していても破産管財人が選任されている場合は、管財人に請求すれば発行してもらえます。完全に代表者と音信不通の場合や個人事業主が夜逃げしたようなケースでは、手元にある給与明細を持参のうえ、自身の住所地の税務署に「会社倒産による源泉徴収票不交付の届出書」を提出してください。税務署の指導のもと、給与明細の数値を基に確定申告を受理してもらえます。
Q2:パートやアルバイト、短期間の勤務でも再発行を請求する権利はありますか?
A2:雇用形態に関係なく全く同じ権利があります。正社員、契約社員、パート、アルバイト、日雇い労働者であっても、給与の支払いを受けたすべての労働者に対して会社は源泉徴収票の交付・再発行義務を負っています。
Q3:転職先の提出期限に間に合わない場合、内定取り消しなどのペナルティはありますか?
A3:源泉徴収票の遅延だけで内定取り消しや解雇になることは通常あり得ません。転職先の人事担当者に「前職へ所得税法に基づく再発行を請求中だが対応が遅れているため、税務署への不交付届出の手続きを進めている」と現状を誠実に伝えてください。年末調整の最終締め切りに間に合わない場合は、転職先での年末調整を一旦見送り、翌年2月16日〜3月15日の確定申告期間に自分自身で確定申告を行えば法的な問題は一切ありません。
まとめ:泣き寝入りは不要!正しい法的ステップで確実に解決を
源泉徴収票の再発行拒否は、どのような言い訳があろうとも所得税法に違反する違法行為です。前職との関係が悪化している場合や、会社の不誠実な対応にストレスを感じる場合でも、労働者が泣き寝入りする必要は微塵もありません。
まずは法的根拠を明記した書面で冷静に再請求を行い、それでも進展がない場合は速やかに「管轄税務署への不交付届出書の提出」へ踏み切ってください。国税当局という公的機関を正しく介在させることが、無用なトラブルを防ぎ、最短で書類を回収するための最も賢明な選択です。 (出典: 源泉 徴収 票 再 発行 拒否(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。