2023年分確定申告の期間と期限後申告の落とし穴を徹底解説
2023年(令和5年分)の所得税および復興特別所得税の確定申告は、インボイス制度の導入直後という節目を迎え、多くの個人事業主や給与所得者が手続きに追われました。正規の申告受付期間は終了していますが、申告漏れに気づいた方や、控除の申請を忘れていた方の手続きは今なお続いています。
税務手続きにおいて最も重要なのは、正確なスケジュール把握とペナルティの回避です。本稿では、当時の確定申告提出期限や納付スケジュールを正確に整理しつつ、期限後申告に伴う追徴課税のリスク、今からでも間に合う還付申告の有効活用法まで、国税庁の公式発表と税務実務の現場知見に基づいて詳しく解説します。
📌 【この記事の重要ポイントまとめ】
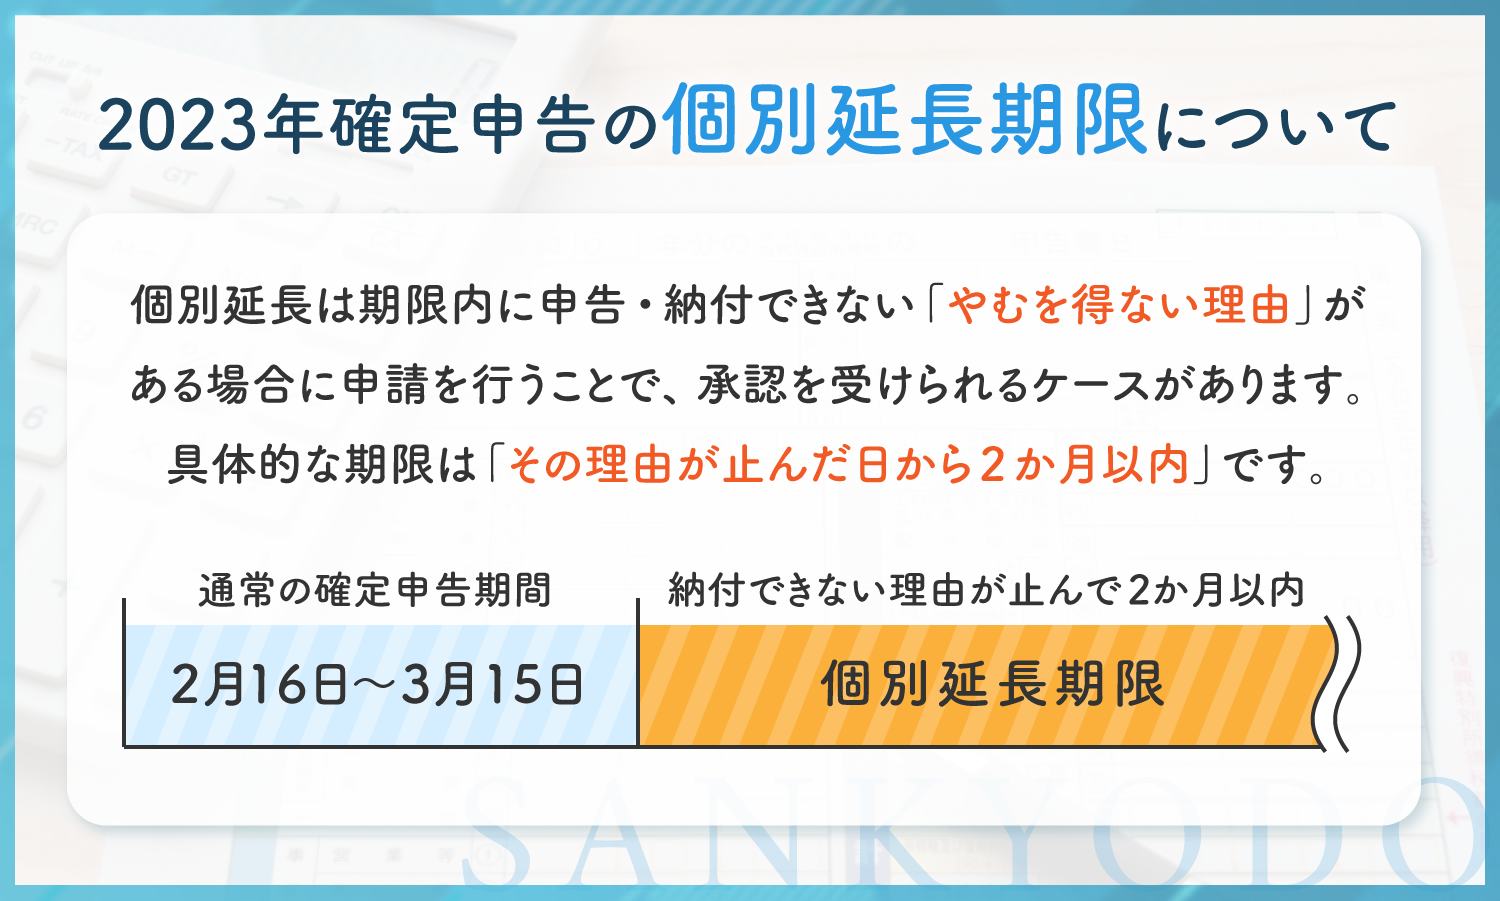
- 要点1:2023年(令和5年分)の所得税確定申告期間は2024年2月16日(金)から3月15日(金)まででした。
- 要点2:納付が遅れると無申告加算税(最大30%)や延滞税が発生しますが、納めすぎた税金を取り戻す「還付申告」は2028年12月31日まで5年間提出可能です。
- 要点3:ふるさと納税のワンストップ特例を利用していた人が確定申告を行う場合、ワンストップ申請分も含めて再申告しないと全額無効化されるため注意が必要です。
【2023年分(令和5年分)】確定申告の受付期間・提出期限・納付日データ一覧
税務申告を正しく行うための第一歩は、法定申告期限と各種納付スケジュールの把握です。国税庁が定めた令和5年分の法定スケジュールは下表の通りでした。申告期間だけでなく、所得税納付期限や振替納税の引き落とし日にはそれぞれ明確な期日が設定されています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 令和5年分所得税 申告期間 | 2024年2月16日(金)〜3月15日(金) | 毎年2月16日〜3月15日(土日の場合翌平日) | 標準的な1ヶ月間の窓口受付。期限厳守が鉄則。 |
| e-Tax受付開始日 | 2024年1月上旬より受付開始(24時間対応) | 窓口受付より約1ヶ月半先行 | 還付申告を含め、早期提出による早期還付に最適。 |
| 所得税 納付期限 | 2024年3月15日(金) | 申告書提出期限と同日 | 納付書による現金納付やクレジットカード納付はこの日まで。 |
| 口座振替日(振替納税) | 2024年4月23日(火) | 申告期限から約1ヶ月後 | 振替依頼書を出していれば資金繰りに約1ヶ月の猶予ができる。 |
| 消費税 申告・納付期限 | 2024年4月1日(月)(振替日:4月30日) | 通常3月31日(休日のため翌平日) | インボイス制度導入により個人事業主の対象者が急増。 |
窓口での相談や書面提出は2月16日からスタートしますが、国税電子申告・納税システムである「e-Tax」を利用すれば、1月上旬から申告書の送信が可能です。混雑する窓口を避け、早期に税額を確定させたい層にとって、e-Taxの早期受付は極めて有効な選択肢となっています。
期限を過ぎたらどうなる?期限後申告のペナルティと加算税・延滞税の真相
税務署への申告義務があるにもかかわらず、提出期限を過ぎてしまった場合、法的なペナルティが発生します。納税が1日でも遅れると利息に相当する「延滞税」が日割りで加算され、さらに本来の税額に対して「無申告加算税」が上乗せされます。
無申告加算税が課される理由は、期日通りに適正な申告を行っている納税者との公平性を保つためです。ペナルティの税率は、税務署からの指摘を受ける前に「自発的に申告したか」によって大きく変動します。
- 自主的に期限後申告をした場合:納付すべき税額に対して一律5%の無申告加算税。
- 税務調査の事前通知後に申告した場合:納付税額50万円までは10%、50万円を超える部分は15%。
- 税務調査による決定・更正を受けた場合:納付税額50万円までは15%、50万円超300万円までは20%、300万円を超える部分は30%。
さらに見落とせないのが、個人事業主にとって大きな節税メリットである「青色申告特別控除」への影響です。最大65万円(または55万円)の控除を受けるための必須要件は「期限内申告」であるため、期限を1日でも過ぎると控除額が最大10万円に減額されます。これにより課税所得が跳ね上がり、翌年度の住民税や国民健康保険料まで高騰する二次被害に直結します。
実は5年間請求可能!確定申告還付申告期間と医療費控除・ふるさと納税の特例
納税が必要な申告には厳格な3月15日の期限が設けられていますが、納めすぎた所得税を取り戻す「還付申告」は扱いが全く異なります。還付申告の請求権は、対象年の翌年1月1日から5年間有効です。
具体的には、2023年(令和5年)分の医療費控除や住宅ローン控除(1年目)、寄附金控除(ふるさと納税)による還付申告は、2024年1月1日から2028年12月31日まで提出可能です。「当時の申告期限に間に合わなかった」という理由で諦める必要はありません。
| 控除の種類 | 2023年分の申告可能期限 | 必要となる主な証明書類 |
|---|---|---|
| 医療費控除 | 2028年12月31日まで | 医療費控除の明細書、医療費通知(健保発行) |
| ふるさと納税(寄附金控除) | 2028年12月31日まで | 寄附金受領証明書、またはxml形式の寄附金控除証明書 |
| 住宅ローン控除(初年度) | 2028年12月31日まで | 借入金年末残高証明書、登記事項証明書、売買契約書等 |
特に年間10万円(または総所得金額等の5%)以上の医療費を支払った世帯は、過去の領収書を再集計することで数万円単位の税金が戻るケースが多々あります。還付申告には延滞税や無申告加算税といったペナルティは一切発生しないため、領収書が見つかった段階で速やかに申告書を作成することが推奨されます。

【実態検証】税務署現場の混雑とe-Tax移行によるユーザー体験のリアル
税務署の相談窓口は、毎年申告期間の最終盤(3月上旬〜中旬)にかけて激しい混雑に見舞われます。国税庁は混雑緩和のために「税務署相談窓口の事前予約制」を導入しており、原則として国税庁公式LINEアカウントを通じた事前予約、または当日配布の入場整理券がなければ会場に入場できません。
SNSや実務現場の声を集約すると、以下のような実態が浮き彫りになっています。
- 「予約なしで税務署に行ったら整理券の配布が終了しており、その日は手続きできなかった」
- 「LINE予約枠が申告期限の1週間前にはすべて埋まり、深夜・早朝から並ぶ羽目になった」
- 「スマホとマイナンバーカードによるe-Taxを利用したら、税務署に行く必要もなく15分で完了した」
税務署窓口で長時間の順番待ちを強いられる書面申告に対し、マイナンバーカード読み取りに対応したスマートフォン申告は年々UIが改善されています。還付金の振込スピードも、書面提出が約1ヶ月〜1ヶ月半を要するのに対し、e-Taxであれば約2〜3週間で指定口座に着金します。利便性と時間の節約という観点から、オンライン手続きへの移行は実務上きわめて大きなメリットをもたらしています。
確定申告の必要書類詳細まとめと事前チェックリスト
スムーズな申告を完結させるためには、必要書類の事前整理が不可欠です。申告区分(給与所得者の還付申告か、個人事業主の事業所得申告か)に応じて、以下の書類を漏れなく揃えておく必要があります。
- 本人確認書類:マイナンバーカード(通知カードの場合は運転免許証などの顔写真付き身分証明書が併せて必要)
- 収入を証明する書類:源泉徴収票(原本手元保管)、支払調書、売上台帳・請求書・領収書(事業所得者)
- 各種控除証明書:社会保険料控除証明書、小規模企業共済等掛金控除証明書、生命保険料・地震保険料控除証明書
- 各種明細書:医療費控除の明細書、収支内訳書(白色申告)、青色申告決算書(青色申告)
- 還付金の振込先情報:申告者本人名義の預貯金口座番号
一般に知られていない盲点とネットの誤解
確定申告にまつわる情報には、ネット上で誤って解釈されているケースが少なくありません。特にトラブルが多発しているのが「ふるさと納税ワンストップ特例」と「副業20万円ルール」です。
ふるさと納税ワンストップ特例の「全無効化」リスク
普段会社員でふるさと納税のワンストップ特例申請書を自治体に提出していた人が、医療費控除や副業の確定申告を行う場合、すでに提出したワンストップ特例はすべて無効になります。確定申告書を提出した時点で税務署側のデータが優先されるため、確定申告書の「寄附金控除」欄にふるさと納税の全額を改めて記載しなければ、寄付金控除が一切適用されず税金が高くなるという致命的な落とし穴が存在します。
副業20万円以下の「住民税申告漏れ」問題
「副業の所得(利益)が年間20万円以下なら申告不要」という規定は、所得税に限ったルールです。住民税にはこの20万円以下の非課税枠が存在しないため、市区町村に対して別途「住民税の申告」を行わなければなりません。これを放置すると、自治体からの照会によって追徴課税を受けるリスクがあります。
【プロの結論】期限後申告・還付申告に踏み切るべきかの判断基準
過去の申告漏れや未申告に対して、どのようなアクションを取るべきかは明確です。
- 今すぐ申告すべき人:納税額が発生する未申告者(税務調査が入る前に自主申告することで加算税を5%に抑える)、医療費控除や住宅ローン控除で還付を受けられる人。
- 慎重な精査が必要な人:領収書や帳簿の整理が不十分な個人事業主。根拠のない概算で出すと税務調査の対象となりやすいため、過去の通帳履歴や請求書を完全に突き合わせてから期限後申告を行う必要があります。
【確定申告期間 2023】に関するよくある質問(FAQ)
Q1:2023年分の確定申告を今から提出しても税務署で受け付けてもらえますか?
A1:はい、受け付けてもらえます。納税が必要な場合は「期限後申告」として延滞税等の対象になりますが、税金を払いすぎている場合の「還付申告」であれば、2028年12月31日までペナルティなしで正規に受理されます。
Q2:医療費控除の領収書は税務署に提出する必要がありますか?
A2:領収書の提出は不要です。代わりに「医療費控除の明細書」を作成して提出します。ただし、領収書原本は自宅で5年間保存する義務があり、税務署から提示・提出を求められた場合は応じる必要があります。
Q3:ふるさと納税のワンストップ特例を出した後に確定申告が必要になりました。どうすればいいですか?
A3:確定申告書を作成する際、ワンストップ特例を申請した自治体分も含め、2023年中に寄付したすべての受領証明書を合算して「寄附金控除」として申告してください。申告書に記載がない寄付分は控除対象から外れてしまいます。
Q4:税務署の相談窓口は当日行っても相談に乗ってもらえますか?
A4:混雑期は原則として国税庁公式LINEからの事前予約、または当日配布の入場整理券が必要です。整理券は午前中の早い時間帯に配布終了となるケースが多いため、事前のオンライン予約を行うか、e-Taxの利用を強く推奨します。
まとめ:期限後でも放置は厳禁!適切な手続きでリスクを回避
確定申告は、期限内に正しく済ませることが鉄則ですが、期日を過ぎてしまった場合でも「放置しないこと」が最大の防衛策となります。納税義務がある場合は、税務署からの指摘を待たずに自主的な期限後申告を行うことで、ペナルティを最小限に抑えられます。
一方で、医療費控除や寄附金控除などの還付申告は、5年間の猶予期間が認められています。ご自身の2023年分の所得と控除状況を今一度見直し、必要な手続きを確実に進めてください。 (出典: 確定申告期間 2023(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。