年末調整で取られるのはなぜ?追加徴収の決定的な原因と対処法
12月の給料明細を開いた瞬間、「戻ってくるはずの税金が戻らないどころか、いつもより手取りが減っている」と青ざめた経験を持つ人は少なくありません。一般的に年末調整は「ちょっとした臨時収入(還付金)が得られるイベント」と捉えられがちですが、実際には不足分の税金を追加で徴収され、12月や1月の手取りが大きく削られるケースが確実に存在します。
2026年の税務現場においても、扶養親族の所得変動や控除申告書の記入ミス、さらには働き方の多様化に伴う副業収入の影響により、予期せぬ「追徴」に見舞われる会社員が続出しています。なぜ税金を取られる事態が発生するのか、その構造的なカラクリと具体的な原因、そして引かれてしまったお金を取り戻すための確定申告リカバリー術を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の本質は「1年間の所得税の過不足精算」であり、毎月の源泉徴収額が少なかった場合は12月給与で必ず追加徴収(手取り減少)が発生します。
- 要点2:主な原因は「扶養・配偶者控除の基準外れ」「生命保険料控除などの証明書未提出」「年後半の給与・賞与の急増」「前職分の未合算」の4大パターンに集約されます。
- 要点3:控除書類の出し忘れなど本人の申告不備で取られた税金は、年明けに確定申告を行うことで合法的に全額還付請求が可能です。
【噂の真相】なぜ年末調整で「取られる」事態が起きるのか?手取り減少のメカニズム
ネット上やSNSでは毎年12月になると「年末調整で会社にお金を取られた」「還付金詐欺ではないか」といった嘆きが散見されます。しかし、結論から言えば、これは会社の不正でもペナルティでもなく、税法上の正規ルールに基づく所得税の精算手続きに過ぎません。
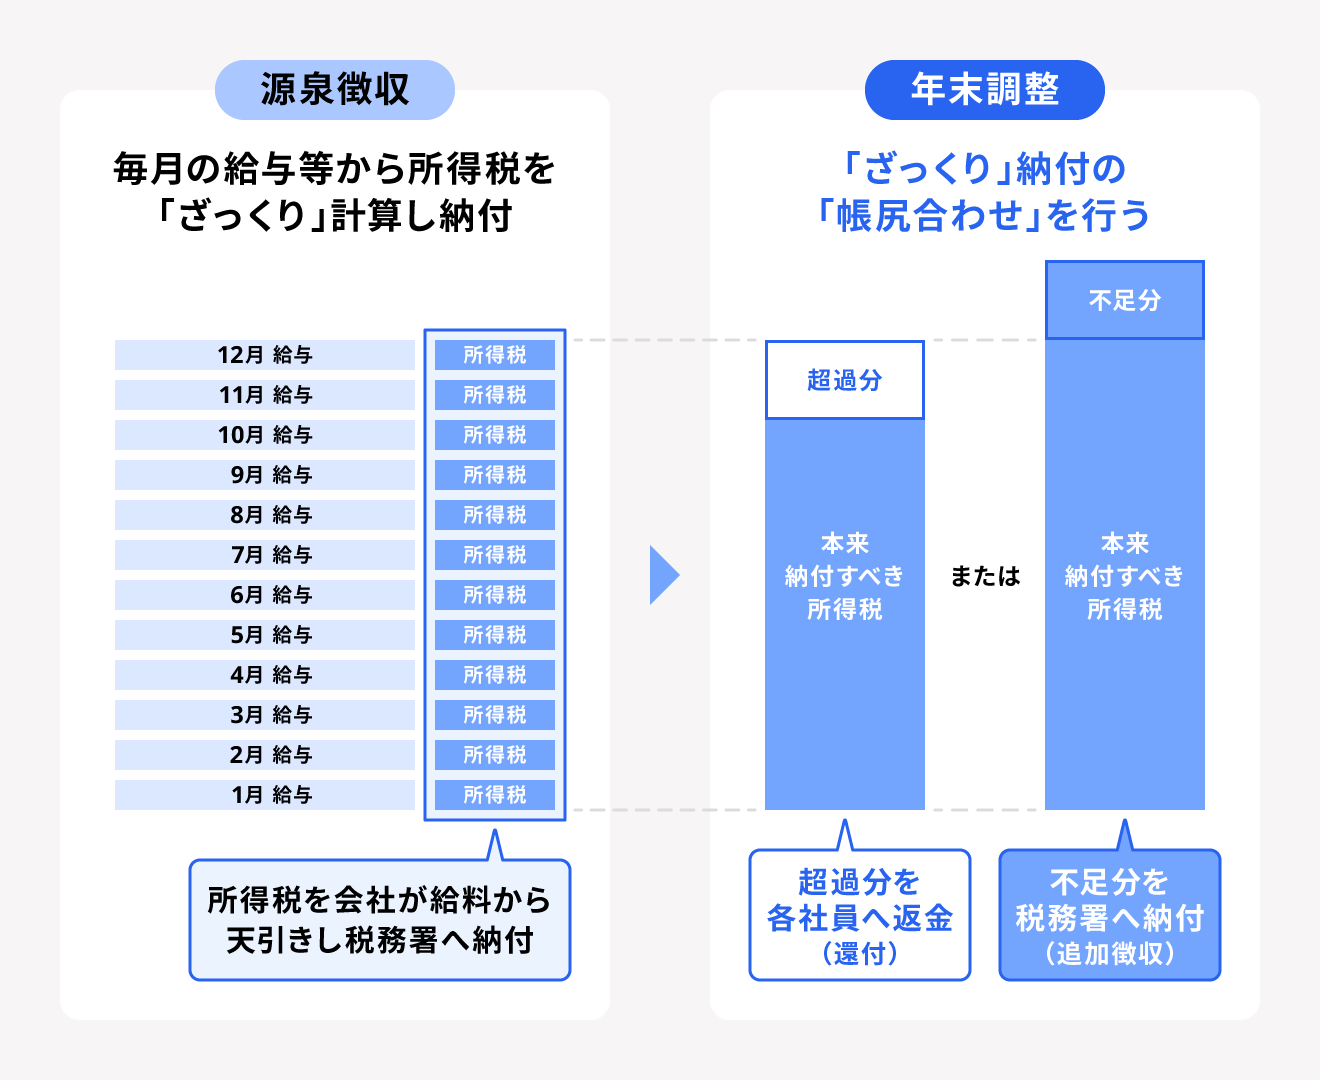
日本の給与システムでは、毎月の給料やボーナスから「源泉徴収税額表」に基づいた概算の所得税があらかじめ天引きされています。この毎月の天引き額はあくまで暫定的な推計値です。1年間の勤務が終わり、年間の総支給額と各種控除(社会保険料、生命保険料、扶養控除など)が確定した段階で、本来納めるべき「年税額」を1円単位で再計算します。
この精算時における計算式は極めてシンプルです。
- 【還付になるケース】:「1年間に天引きした概算税額の合計」 > 「本来納めるべき年間確定税額」 ⇒ 差額が戻る
- 【取られるケース(追加徴収)】:「1年間に天引きした概算税額の合計」 < 「本来納めるべき年間確定税額」 ⇒ 不足分を一括天引き
毎月の天引きが本来より少なめに処理されていた場合、国へ納める税金の帳尻を合わせるため、最後の給与(通常は12月支給分、企業によっては翌年1月分)から不足分が容赦なく差し引かれます。これが年末調整手取り減るという怪現象の物理的な正体です。
年末調整で税金が引かれる・還付金なしになる「6つの決定的理由」
では、具体的にどのような条件下で概算税額よりも確定税額が上回ってしまうのでしょうか。税務担当者が現場で頻繁に遭遇する年末調整税金引かれる理由と年末調整追徴課税原因は、主に次の6つに集約されます。
1. 配偶者控除・配偶者特別控除の申告漏れやパートナーの年収オーバー
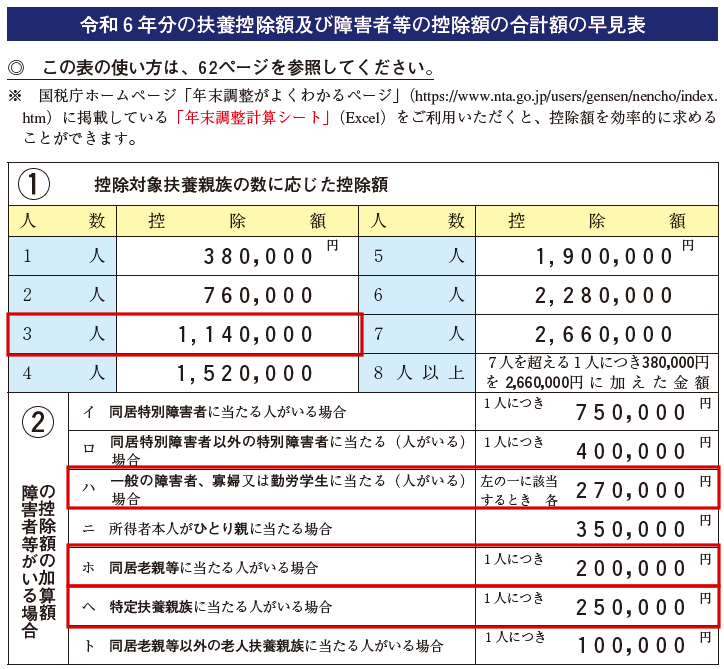
パートナーの年収が上がったにもかかわらず、前年と同じ感覚で配偶者控除を申告していたり、逆に申告書への記載自体を漏らしていたりするパターンです。パート・アルバイトのシフト増などで配偶者の合計所得金額が控除基準を超過すると、適用される控除額が段階的に減額、あるいはゼロになり、本人の課税所得が一気に跳ね上がります。
2. 扶養親族の所得増加による「扶養控除基準外れ」
大学生の子どもや高齢の親を扶養に入れている場合、その親族の年間合計所得が48万円(給与収入のみなら103万円)を超えてしまうと、扶養控除の適用対象から完全に除外されます。年の途中でアルバイト収入が想定外に伸びた大学生の親などが、年末になって扶養控除基準外れに直面し、数万円から十数万円単位の追加徴収を食らう事例が後を絶ちません。
3. 生命保険料控除・地震保険料控除などの証明書類の提出漏れ
控除申告書の提出期限までに各種保険会社から送られてくる「控除証明書原本」の添付を忘れたり、紛失して提出しなかったりした場合、その控除枠は全額無効として計算されます。生命保険料控除不足は、毎月の源泉徴収で想定されていた控除額を削る結果となるため、直接的な手取り減につながります。
4. 年後半の残業増やボーナス支給で年間給与が急激に跳ね上がった
毎月の源泉徴収は「その月の給与額」を基準に計算されます。昇給や多額の残業代、想定以上の冬期賞与の支給によって年間の課税対象額が急上昇すると、累進課税の税率テーブルが上がり、1年間トータルの確定税額が毎月の天引き累計額をオーバーすることがあります。
5. 年の途中で転職し「前職の源泉徴収票」を合算提出していない
中途採用で入社した際、前の職場の源泉徴収票を現職の経理部門に提出していない場合、会社は前職分の給与や天引き額を合算して年末調整を行うことができません。結果として各種控除の辻褄が合わなくなり、年末調整そのものが受けられないか、追徴が発生する原因となります。
6. 離婚や子どもの就職などによる「年度途中の扶養人数の減少」
年度のスタート時点(1月)に提出した「給与所得者の扶養控除等(異動)申告書」に記載していた扶養親族が、年の途中で就職したり離婚したりして減った場合、毎月の給与は「扶養が多い前提(=税金が安く天引きされる状態)」で処理されています。年末に正しい扶養人数へ修正すると、1年分の控除差額が一括で追徴されることになります。
【データ徹底比較】還付されるケース vs 追加徴収で取られるケース
どのような状況で還付金が発生し、どのような状況で追加徴収(取られる状態)へ転落するのか。典型的なモデルケースと数値的な特徴を下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 典型的な還付パターン | 生命保険料控除、地震保険料控除、iDeCo、住宅ローン控除(2年目以降)などをフル申告 | 平均還付額:約10,000円〜70,000円程度 | 毎月の源泉徴収で考慮されていない私的控除を漏れなく積み上げている堅実な状態。 |
| 追加徴収パターン(微小) | 控除書類の出し忘れ、配偶者の年収が103万〜150万円レンジを超えて微増 | 追加徴収額:数千円〜20,000円前後 | 申告ミスや書類添付漏れが大半。年明けの確定申告で即座に回復可能なケースが多い。 |
| 追加徴収パターン(大幅) | 扶養親族の就職・除外(一般扶養38万円枠や特定扶養63万円枠の喪失)、急激な昇給 | 追加徴収額:50,000円〜150,000円以上 | 12月の給料が数万〜十数万円吹き飛ぶ致命的パターン。家計資金繰りに直接影響するため事前把握が必須。 |
| 年末調整対象外パターン | 給与年収2,000万円超、2か所以上からの給与受給(副業側)、前職源泉票未提出 | 還付・追徴ともに会社ではゼロ(年末調整不可) | 会社で精算できないため、自ら確定申告を行わないと脱税または還付金放棄になる。 |

【実態検証】SNSや知恵袋に溢れる「12月の手取りショック」と現場のリアル
給与支払報告が集中する毎年12月下旬、SNS上や大手Q&Aサイトには深刻な相談が殺到します。
「12月の給料明細を見たら、所得税の欄に『−45,000円』ではなく通常の倍の税金が引かれていた」「ボーナスが出たはずなのに、年末調整の追徴で手取りが激減し住宅ローンの引き落としに足りない」といった悲鳴です。企業の労務・経理担当者に対するクレーム電話の多くも、この「年末調整追加徴収」に対する勘違いから生じています。
現場の税理士や社労士への取材によると、最もトラブルになりやすいのは「大学生の子どものバイト代超過」と「共働き夫婦の二重扶養」です。
「子どもが『103万円以内に抑えている』と言っていたのに、年末に確認したら108万円稼いでいた」「夫婦双方が同じ子どもを扶養控除申告書に書いて会社に出していた」といった事例では、税務署からの後日指摘によって会社から遡及徴収を求められ、家庭内や職場での深刻な摩擦に発展しています。税金の控除は「申告すれば得をする」反面、「要件から外れれば確実に徴収される」というシビアな現実を直視しなければなりません。
一般に知られていない盲点|副業給与と2026年最新税制改正の注意点
働き方の多様化が進む現代において、特に注意すべき盲点が「副業」と「税制改正の動向」です。
「副業給与と源泉徴収」に潜む乙欄課税の落とし穴
本業以外にアルバイトやパートを掛け持ちしている場合、年末調整を受けられるのは「給与所得者の扶養控除等申告書」を提出している1社(主たる給与=甲欄)のみです。副業先の会社(従たる給与=乙欄)では年末調整が行われません。
乙欄で天引きされる税率は高めに設定されていますが、主業と副業の所得を合算した全体の税額計算は会社側では完結しないため、年末調整だけで安心していると、最終的な確定申告時に思わぬ追加納税を迫られることになります。
2026年最新税制改正が及ぼす影響と控除の見直し
2026年現在の税務環境では、いわゆる「年収の壁」に対する各種見直し論議や社会保険の適用拡大、定額減税後の事務処理など、制度の変動が続いています。特に配偶者控除・扶養控除に関する判定基準や手続きの電子化(マイナポータル連携)が進んでおり、従来のような「手書きの曖昧な申告」によるすり抜けは一切通用しません。国税庁のシステム照合精度が極限まで高まっているため、少しの基準外れも自動検知され、追徴課税の通知へと直結します。
【プロの結論】取られた税金を取り戻す「確定申告での還付請求」と確認手順
もし12月の給料で税金を追加徴収されてしまっても、絶望する必要はありません。それが「控除の申告漏れ」や「書類提出忘れ」によるものであれば、年明けに確定申告での還付請求を行うことで、取られた税金を完全に取り戻すことができます。
ステップ1:まずは「源泉徴収票確認ポイント」を精査する
12月下旬から1月に会社から交付される「給与所得の源泉徴収票」を手元に用意し、次の4項目をチェックしてください。
- 「支払金額」:1年間の総支給額が正しく反映されているか
- 「給与所得控除後の金額」:収入に応じた法定控除が引かれているか
- 「所得控除の額の合計額」:提出したはずの生命保険料控除、扶養控除、配偶者控除が反映されているか(抜けている場合、ここが低くなっています)
- 「源泉徴収税額」:最終的に納めた確定税額
ステップ2:確定申告(還付申告)で不足控除を追完する
会社の年末調整で提出できなかった生命保険料控除証明書、医療費控除の領収書、ふるさと納税の受領証などを揃え、翌年1月以降に国税庁の「確定申告書等作成コーナー」から申告書を作成します。現在はスマートフォンとマイナンバーカードを使えば、自宅からe-Taxで数分で送信完了します。
提出後、通常約2〜3週間で指定した銀行口座に、年末調整で取られ過ぎた税金が国税局からダイレクトに還付(振り込み)されます。
【判断基準】確定申告を急ぐべき人・しなくてよい人
- 【確定申告を急ぐべき人】:控除証明書を出し忘れて追加徴収された人、年間の医療費が10万円(または総所得の5%)を超えた人、ふるさと納税でワンストップ特例を申請し忘れた人、年の途中で退職して年末調整を受けずに追徴状態になっている人。
- 【確定申告が不要な人】:配偶者や子どもの年収オーバーなど「純粋に控除対象外となったこと」が理由で追加徴収された人(この場合は税額計算が正しいため、申告しても税金は戻りません)。
【年末調整で取られる場合】に関するよくある質問(FAQ)
Q1:年末調整で追加徴収されたのは、会社の経理担当者の計算ミスですか?
A1:大半のケースにおいて会社のミスではありません。年間の給与総額に対して毎月の源泉徴収額が少なかったか、控除申告書の記載内容(扶養親族の減少や配偶者年収の増加、控除証明書の未提出)に基づき機械的・適法に精算された結果です。ただし、提出した控除書類が反映されていない疑いがある場合は、速やかに社内の給与・労務担当窓口へ確認してください。
Q2:年末調整で取られる税金が多額で生活費が足りません。分割払いはできますか?
A2:原則として会社の年末調整における所得税精算は一括天引きとなります。ただし、扶養親族の大幅な減少などで追徴額があまりにも高額になり、当月の給与手取りを超えるような特例的な状況においては、会社によっては翌月給与に分割して繰り延べるなどの労務対応が相談可能な場合があります。支払いが極めて困難な場合は、明細が出た直後に人事・経理部へ相談してください。
Q3:配偶者や子どものバイト年収が103万円を少しだけ超えてしまいました。会社に黙っていればバレませんか?
A3:確実にバレます。自治体間で課税データ(給与支払報告書)が照合されるため、翌年の春から秋にかけて税務署から勤務先へ「扶養控除の是正通知」が送付されます。その結果、会社側で過去に遡って追加徴収が行われるだけでなく、社内での信用失墜や手続きの二度手間を引き起こすため、年収オーバーが判明した時点で速やかに会社へ異動申告を行うのが鉄則です。
まとめ:年末調整の仕組みを正しく理解し手取りの目減りを防ぐ
年末調整で税金を取られるのは、決して不条理なペナルティではなく、毎月の概算払いと年間確定額とのギャップを埋める正当な税務処理です。しかし、控除書類の出し忘れや申告書の不備によって「払う必要のない税金」まで取られてしまう事態は、知識と事前準備さえあれば100%回避できます。
万が一12月の給与で追加徴収されて手取りが減ってしまった場合でも、慌てずに源泉徴収票を確認し、漏れていた控除を年明けの確定申告で正しく請求しましょう。制度の仕組みを冷静に把握しておくことこそが、物価高の時代に自分と家族の手取り資産を守り抜く最大の防衛策となります。 (出典: 年末 調整 取 られる 場合(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。