来年の確定申告はどう変わる?2026年最新の変更点と申告期間を徹底解説
年末が近づくにつれて気になり始めるのが、翌年初頭から始まる確定申告の手続きです。2026年に迎える申告シーズンでは、定額減税に関連する最終的な精算手続きや、デジタル化が急速に進むe-Taxの仕様変更、各種所得控除の見直しなど、納税者が事前に把握しておくべき重要な論点が複数存在します。「自分は会社員だから関係ない」「副業の収入が少ないから大丈夫」と油断していると、思わぬ追徴課税や還付金の受け取り漏れにつながるリスクがあります。
国税庁の発表資料や関係省庁の最新統計をもとに、申告の受付スケジュールから損をしないための控除活用法、さらに万が一期限を過ぎてしまった場合のペナルティまで、税務の現場で起きている実態を交えて網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の確定申告期間は2月16日(月)から3月16日(月)までであり、還付申告は1月上旬からe-Tax等で先行提出が可能。
- 要点2:定額減税の年調未済分や副業所得の精算、インボイス導入後の個人事業主における青色申告控除の維持など、制度変更に伴う確認事項が増加。
- 要点3:期限後申告には最大20%の無申告加算税や青色申告特別控除の減額リスクがあるため、マイナポータル連携を活用した早期準備が不可欠。
【2026年最新】来年の確定申告はいつからいつまで?提出期間と提出方法の全貌
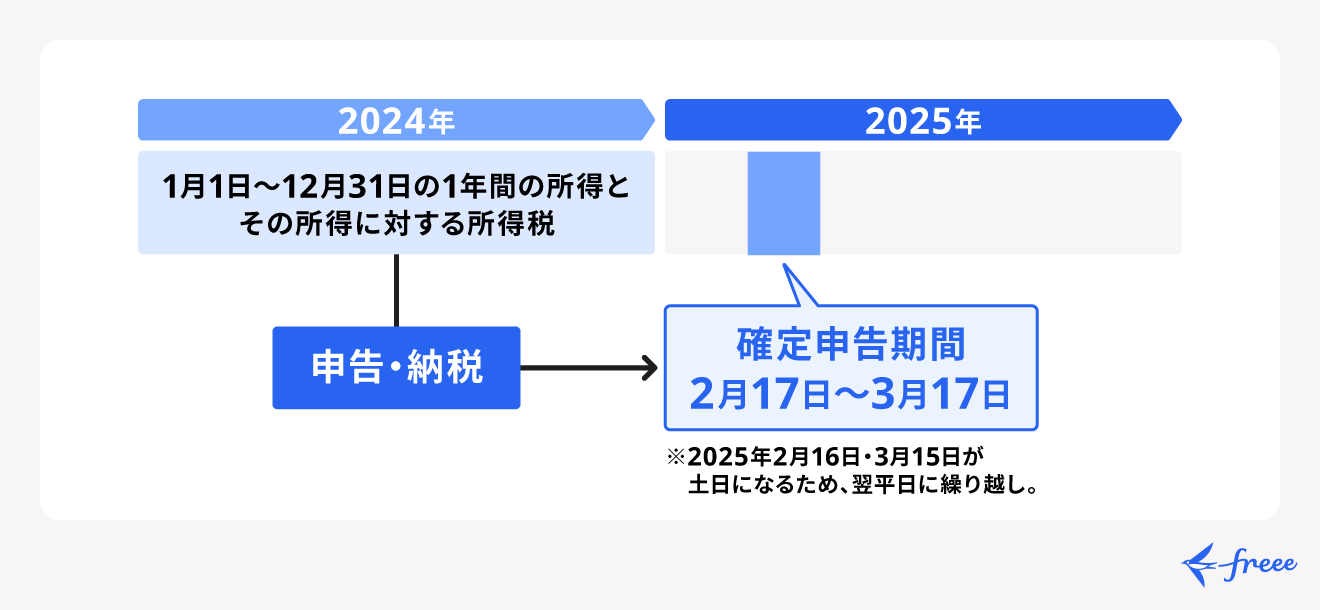
所得税および復興特別所得税の申告期間は、原則として毎年2月中旬から3月中旬に設定されています。2026年(令和8年)に実施される確定申告の受付期間は、2026年2月16日(月)から3月16日(月)までとなります。贈与税の申告期間も同日(2月2日〜3月16日)であり、個人事業主の消費税申告については3月31日(火)が法定納期限です。
ここで多くの人が見落としがちなのが、「還付申告」の開始時期です。医療費控除やふるさと納税(寄附金控除)、住宅ローン控除の初年度適用などによって税金の還付を受ける場合、上記の申告期間を待つ必要はありません。該当年の翌年1月1日以降、すでに受付が開始されており、混雑する2月を避けて1月中にe-Taxで提出すれば、通常2〜3週間程度という極めてスムーズなスピードで還付金が指定口座へ振り込まれます。
申告書の提出方法は大きく分けて3つあります。税務署の窓口への持参、郵便等による送付、そして国税庁の電子申告システム「e-Tax」です。近年、国税庁は窓口での混雑緩和を目的に「入場整理券」の事前取得(LINE公式アカウント等経由)を完全定着させており、事前予約なしで税務署を訪れても当日の相談や提出が断られるケースが頻発しています。時間的・物理的なコストを最小限に抑えるためには、スマートフォンとマイナンバーカードを用いたe-Taxによる電子申告が事実上の標準ルートとなっています。
税制改正と定額減税の影響は?来年の確定申告における重要な変更点
直近の税制改正および経済対策のなかで、申告実務に最も直接的な影響を及ぼしているのが「定額減税」に伴う過不足の精算処理です。給与所得者の多くは勤務先の年末調整で処理が完結しますが、以下に該当する方は確定申告での適切な処理が必須となります。
- 2箇所以上から給与を受け取っており、主たる給与以外で定額減税の適用を受けていない方
- 年の途中で退職し、その後再就職せずに年末調整を受けていない方
- 年間の合計所得金額が1,805万円(給与収入のみの場合2,000万円)を超え、定額減税の対象外となった方
- 事業所得や不動産所得があり、予定納税で減税額が引ききれなかった個人事業主
特に、自治体から支給される「調整給付金(減税しきれないと見込まれる額の給付)」を受給している場合、確定申告での所得税額確定後に給付額との差異が発生した際の取り扱いについて、税務署窓口への問い合わせが急増しています。確定申告書を作成する際は、源泉徴収票に記載された「源泉徴収時所得税減税控除済額」や「控除外額」の項目を正確に転記しなければなりません。
さらに、個人事業主においてはインボイス制度導入後の「2割特例」の経過措置適用状況や、電子帳簿保存法に完全準拠した形での帳簿・領収書データの保存状態が、青色申告特別控除(最大65万円)の適用要件を維持するうえで極めて厳格にチェックされる傾向にあります。
【データ比較】確定申告の方式・提出ルート別の特徴とおすすめ基準
確定申告を行う手段によって、得られる控除額や事務負担、税務署側の処理速度には大きな格差が存在します。自身の所得構成やITリテラシーに合致した提出ルートを選択することが肝要です。
| 申告区分・方式 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 青色申告(e-Tax利用) | 特別控除額:最大65万円 還付処理:約2〜3週間 | 複式簿記+電子申告または電子帳簿保存が必須 | 事業所得・不動産所得があるなら必須。節税効果が群を抜いて高い。 |
| 青色申告(書面提出) | 特別控除額:最大55万円 還付処理:約1ヶ月〜1.5ヶ月 | 複式簿記だが紙で出力して税務署へ郵送・持参 | e-Taxを使わないだけで控除が10万円目減りするため推奨しない。 |
| 白色申告 | 特別控除額:0円 赤字の3年間繰越不可 | 単式簿記(簡易帳簿)による記帳義務あり | 記帳義務化以降、手間の割にメリット皆無。青色への移行が賢明。 |
| 給与所得者の還付申告 | 医療費・寄附金等の控除分を全額精算 | 年頭(1月)から5年間提出可能 | スマホ+マイナポータル連携で15分完結。やらないと確実に損。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手知恵袋サービス、税理士事務所への相談現場では、毎年同様のトラブルや「知らなかった」という後悔の声が後を絶ちません。報道関係者や税務相談員の証言をもとに、現場で多発しているリアルな実態を検証します。
近年、特に目立つのが「ふるさと納税ワンストップ特例が無効化されていた」という悲鳴です。会社員が医療費控除や住宅ローン控除(初年度)を受けるために確定申告書を提出した際、ふるさと納税の寄附金控除を申告書に含め忘れる事例が多発しています。法律上、確定申告書を提出した時点でワンストップ特例申請はすべて無効となるため、申告書側で寄附金受領証明書の内容を再入力しなければ、住民税の控除が完全に消滅してしまいます。
また、国税庁が推進するマイナポータル連携については、「医療費通知や生命保険料控除証明書が一括で自動入力されて劇的に楽になった」という絶賛の声がある一方で、「連携設定の途中で暗証番号ロックがかかり、結局役所の窓口へ行く羽目になった」「家族分の医療費合算で代理人設定が分からず手入力に戻した」といったITリテラシーによる格差も浮き彫りになっています。申告直前の2月・3月に慌てて設定を始めると、システムトラブルに対処できなくなるのが実態です。
一般に知られていない盲点とネットの誤解|期限を過ぎた場合のペナルティ
「少しくらい提出が遅れても大丈夫だろう」という安易な先延ばしは、極めて重い金銭的・制度的ペナルティを招きます。確定申告の法定申告期限である3月16日を過ぎてしまった場合のリスクを正しく認識しておく必要があります。
- 無申告加算税の賦課:自主的に申告した場合でも納付すべき税額に対して5%、税務署の調査通知以後は最大15〜20%が加算されます。
- 延滞税の発生:法定納期限の翌日から納付完了日までの日数に応じ、年利換算で利息に相当する延滞税が課されます。
- 青色申告特別控除の減額:65万円または55万円の控除要件には「期限内申告」が含まれているため、1日でも遅れると自動的に10万円控除へと引き下げられます。
- 青色申告承認の取消リスク:2期連続で期限後申告を行うと、青色申告の承認そのものが取り消され、損失の繰り越し等の特典を失います。
ネット上で散見される「副業収入が年間20万円以下なら何もしなくてよい」という言説も、半分正しく半分誤りです。これは「所得税の確定申告が不要」であるに過ぎず、「お住まいの市区町村に対する住民税の申告」は1円の副業所得であっても法律上必須です。住民税申告を怠った結果、市区町村からの照会で勤務先に副業が発覚したり、過年度分の住民税を一括請求されたりするケースが後を絶ちません。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税務手続きを単なる「義務」として捉えるか、「手元資金を最大化する財務戦略」として捉えるかによって、将来的な資産形成に大きな差がつきます。行動経済学および税務リスク管理の観点から導き出される、申告に対する明確な判断基準を提示します。
積極的に確定申告を行うべき人の条件
- 年間の医療費支払額(生計を一にする家族全員の合算)が10万円、または総所得金額等の5%を超えている方
- 年間所得が48万円(基礎控除額)以下だが、源泉徴収票で所得税が天引きされているフリーランス・アルバイト
- 上場株式等の売買で年間トータルの損失が出たため、翌年以降3年間にわたって損失を繰り越したい方
- 住宅ローンを利用してマイホームの新築・購入・リフォームを行い、1年目の控除適用を受ける方
準備と申告に細心の注意を払うべき人の条件(安易な自己判断は禁物)
- 暗号資産(仮想通貨)や海外FXで利益を出した方:雑所得としての計算が極めて複雑であり、税務署の重点調査対象となっています。
- 複数の副業があり、経費の按分基準が曖昧な方:家賃や通信費を過大に経費計上していると、税務調査で否認され重加算税の対象となるリスクがあります。
- インボイス発行事業者として消費税の本則課税を選択している個人事業主:仕入税額控除の帳簿要件を満たしているか、事前に専門家への確認が推奨されます。
手続きを先延ばしにする心理(現状維持バイアスや双曲割引)を断ち切るためには、12月中に必要書類(源泉徴収票、各種控除証明書、医療費の領収書データ)を専用フォルダに一元化し、1月中にマイナポータル連携の動作確認を完了させておくことが最大の防衛策となります。
【確定 申告 来年】に関するよくある質問(FAQ)
Q1:来年の確定申告で、会社員でも申告が必要になるのはどのようなケースですか?
A1:給与の年間収入金額が2,000万円を超える方、1箇所から給与を受けていて副業などの給与以外の所得が年間20万円を超える方、2箇所以上から給与を受けていて年末調整されなかった給与の収入金額と各種所得金額の合計が20万円を超える方などが申告義務の対象となります。
Q2:ふるさと納税の「ワンストップ特例」を申請済みですが、医療費控除のために確定申告をするとどうなりますか?
A2:確定申告書を提出した瞬間に、自治体へ提出したワンストップ特例申請はすべて無効になります。確定申告書の寄附金控除の欄に、ふるさと納税を行ったすべての自治体名と寄附金額を記入(またはXMLデータ等で連携)して申告し直す必要があります。
Q3:スマホ申告とパソコン申告で、税額や控除額に違いはありますか?
A3:申告に用いる端末(スマートフォンかPCか)によって税額や青色申告特別控除の額が変わることはありません。どちらもマイナンバーカード読み取りに対応しており、国税庁の「確定申告書等作成コーナー」からe-Tax送信を行えば、最大65万円の青色申告特別控除を含む同一の税制優遇が適用されます。
Q4:医療費控除は通院のための交通費も対象になりますか?
A4:医師等による診療等を受けるために直接必要な電車代やバス代などの公共交通機関の運賃は医療費控除の対象となります。自家用車のガソリン代や駐車料金、タクシー代(急患等で公共交通機関が利用できない場合を除く)は対象外となるため注意してください。
まとめ:今後の動向と失敗しないための判断基準
2026年の確定申告は、デジタル技術の進化によって手続き自体の自動化・簡素化が進む一方で、税制改正に伴う細かな適用要件の把握がこれまで以上に求められる申告期となります。申告期間である2月16日から3月16日までの1ヶ月間に作業を集中させるのではなく、還付申告が可能な1月の段階でe-Taxによる電子手続きを済ませることが、余計な税務リスクや心理的負担を回避する最善の選択です。
控除の受け漏れは実質的な手取り収入の減少を意味し、提出期限の徒過は重い加算税につながります。手元にある控除証明書や帳簿データを今一度点検し、ゆとりを持ったスケジュールで正確な申告手続きを進めてください。 (出典: 確定 申告 来年(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。