「年金の学生納付特例」決定的なデメリットと追納期限の落とし穴
20歳を迎えた大学生や専門学校生のもとに届く、日本年金機構からの青い封筒。手持ちの資金が乏しい学生時代において、保険料の支払いが猶予される「学生納付特例制度」は、一見すると若者を守る親切なセーフティネットに映ります。しかし、制度の仕組みを深く理解しないまま安易に手続きを済ませ、そのまま放置してしまった結果、30代、40代になってから「こんなはずではなかった」と頭を抱えるケースが後を絶ちません。
2026年を迎え、公的年金制度を巡る議論や将来の給付水準に対する現役世代の関心はかつてないほど高まっています。「学生納付特例を使うと将来もらえる年金が減って大損するのではないか」「追納の手紙が届いたが、本当に払う価値があるのか」。本稿では、制度の根底に潜む構造的なデメリットと、見落とされがちな落とし穴について、公的データと現場のリアルな証言をもとに徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生納付特例は「免除」ではなく単なる「先送り(猶予)」であり、追納しない限り将来受け取る老齢基礎年金は確実に減額される。
- 要点2:追納期限は「10年以内」と定められており、3年度目を過ぎると経過利息に相当する「追納加算額」が上乗せされるリスクがある。
- 要点3:親が代わりに保険料を納付すれば高額な「社会保険料控除」を受けられるため、家庭環境によっては特例を使わない方が世帯全体で数十万円得をする。
【2026年最新】年金の学生納付特例を利用すると将来損をする?隠された落とし穴を暴く
「学生の頃、窓口で言われるがままに特例申請を出したが、あれは将来の受給額を削るトラップだったのか」。大手ネット掲示板やSNSのマネー系コミュニティでは、30代を迎えた会社員からこのような嘆きが頻繁に投稿されています。結論から言えば、学生納付特例を利用したこと自体で直ちに不利益を被るわけではありません。しかし、「猶予された分を追納しないまま放置する」と、生涯にわたって確実に金銭的な損失を抱え続けることになります。
最大の落とし穴は、学生納付特例の期間が「受給資格期間」にはカウントされるものの、将来もらえる「年金額の計算の基礎」には1円も反映されないという点です。現行の公的年金制度において、老齢基礎年金を満額受給するためには原則として20歳から60歳までの40年間(480カ月)すべてにおいて保険料を納める必要があります。仮に大学在学中の20歳から22歳までの2年間(24カ月分)特例を利用し、その後一度も追納しなかった場合、将来受け取る老齢基礎年金は生涯にわたって満額から約5%(年間約4万円強)減額され続ける計算になります。
「たかが年4万円」と侮るなかれ。厚生労働省が公表する簡易生命表が示す通り、現代の平均寿命は男性が81歳、女性が87歳を超え、人生100年時代が現実味を帯びています。65歳から85歳までの20年間年金を受け取った場合、減額される総額は約80万円。90歳まで生きれば100万円以上の差が生じます。当時猶予された2年分の保険料(約40万円前後)と比較しても、長生きすればするほど「追納しなかったことによるマイナス幅」が大きく膨らんでいくのが、この制度の冷徹な数学的現実です。
学生納付特例免除と猶予の違い|「払わなくていい」と勘違いする構造的トラップ
多くの学生や保護者が致命的な勘違いに陥る原因は、「免除」と「猶予」という行政用語の曖昧さにあります。年金事務所の相談窓口に寄せられるトラブルの中で際立って多いのが、「全額免除と同じだと思っていた」という誤認です。
一般の国民年金保険料免除制度(全額免除など)は、所得が一定以下の困窮世帯に対して適用されるもので、保険料を納めていなくても国庫負担(税金)が投入されるため、将来の受給額に2分の1(平成21年3月以前は3分の1)が自動的に反映されます。つまり、自分では1円も払っていなくても、本来の半額は将来受け取れる権利が保障される仕組みです。
一方、学生納付特例は法的には免除ではなく「納付猶予」の一種に位置づけられています。「学生には親などの扶養者がいるケースが多く、将来就職して自力で稼げるようになる可能性が高い」という前提で設計されているため、税金による受給額の穴埋めは一切行われません。追納を行わない限り、受給額への反映率は文字通り「ゼロ」です。この学生納付特例免除と猶予の違いを正確に理解していない若者が、猶予期間を「タダで手に入った免除期間」と錯覚したまま社会人生活へ突入し、気がつけば取り返しのつかない年齢に達してしまうケースが後を絶ちません。
【データ徹底比較】学生納付特例メリットデメリット比較と将来受給額への影響
感情論や不確実な噂に惑わされないために、学生納付特例を利用した場合と利用しなかった場合、そして追納した場合の客観的数値を整理する必要があります。以下の比較表は、制度利用に伴う法的効力、将来のキャッシュフロー、リスクを体系的にまとめたものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年金受給資格期間10年の計算 | 猶予期間は100%合算対象期間(受給資格期間)に算入 | 年金受給に必要な最低期間:120カ月(10年) | 未納放置と異なり「無年金リスク」を防ぐ最大の防壁として有効 |
| 国民年金将来受給額の減額 | 2年未納で年額約4.1万円〜4.2万円の恒久減額 | 満額受給時:年額約81万円〜83万円規模 | 未追納のままだと老後20年で約80万円超の受給漏れが発生する |
| 学生納付特例追納期限 | 承認を受けた月から「10年以内」に限定 | 通常の未納分納付期限は2年間 | 10年を1日でも過ぎると一生追納不可。時効の壁は極めて厳格 |
| 学生納付特例追納加算額の真相 | 猶予から3年度目以降の追納に一定率(年1〜2%程度)が上乗せ | 最初の2年間は当時の元本金額のみで追納可能 | 金利上昇局面では加算額が増大するため早期の追納が経済的に合理的 |
| 学生納付特例障害年金への影響 | 申請済みであれば事故・病気時に満額の障害基礎年金を受給可能 | 障害等級1級:年約100万円超、2級:年約80万円超 | 未納放置した場合は1円も出ないため、申請手続き自体は必須の保険 |
データを見れば明らかなように、学生納付特例は「手続きをすること」自体には極めて高いリスクヘッジ機能(障害年金の受給権確保など)があります。しかし、「手続き後に放置すること」によって老後の年金受給権を著しく毀損するという非対称な構造を孕んでいるのです。
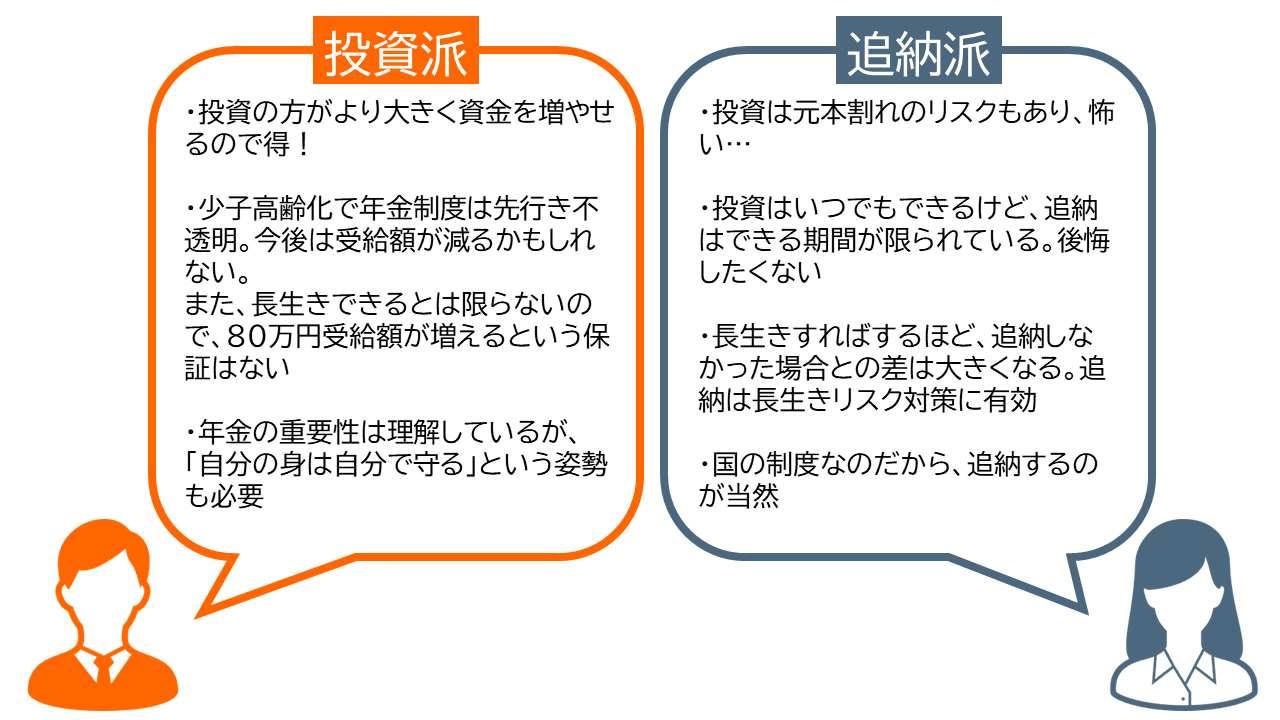
【実態検証】追納しないとどうなる?20代〜30代の生々しい後悔と知恵袋のリアル
大手質問サイト「Yahoo!知恵袋」やファイナンシャルプランナーの個人相談現場には、30代前後の現役世代から悲痛な声が寄せられています。
「20代前半のころは手取り20万円前後で生活がカツカツで、年金の追納案内ハガキが来ても『今生きるので精一杯だから』とゴミ箱に捨てていた。30代になり、結婚やマイホーム購入を機にねんきん定期便を真剣に見直して愕然とした。学生時代の猶予期間がちょうど10年を過ぎており、もう二度と満額受給に戻せないと知った」(32歳・IT関連企業勤務の男性の手記より)
現場取材で見えてくるのは、日本年金機構から届く通知の文面が若年層にとって「緊急性の高い督促」に見えないという制度伝達の弱点です。督促状とは異なり、追納推奨の案内は柔らかいトーンで送られてくるため、危機感を持たずに10年間の時効を迎えてしまう人が後を絶ちません。
さらに深刻なのは、未納のまま放置して事故に遭ったケースとの対比です。過去の医療ソーシャルワーカーの報告によれば、学生納付特例の手続きすら行わずに完全未納の状態でバイク事故に遭い、下半身不随の重度障害を負った学生が、障害基礎年金を一切受け取れず生活保護に頼らざるを得なくなった事例が存在します。特例申請さえ出していれば、たとえ保険料を1円も納めていなくても年額80万〜100万円規模の障害年金が生涯支給されていたのです。この事実を知る関係者は皆、「申請手続きだけは絶対に怠ってはならない」と口を揃えます。
追納加算額の真相と追納期限10年ルール|2026年最新国民年金追納制度の賢い立ち回り
追納を決断する際に直面するのが、学生納付特例追納加算額の真相と期限の制約です。法律上、特例を受けた年度から起算して「3年度目以降」に追納を行う場合、当時の保険料額に所定の加算額(経過利息に相当)が上乗せされます。
例えば、20歳当時の保険料が月額16,500円程度だったとしても、7年後や8年後に追納しようとすると、加算額が数百円から千数百円上乗せされ、支払総額が増加します。2026年現在の金利環境下では、長期金利の動向に伴い加算率の見直し議論も続いており、「後からまとめて払えばいい」と先延ばしにするほど、純粋な金銭的コストは確実に重くなります。
ここで多くの投資初心者が陥るのが、「年金に追納するくらいなら、新NISAでオルカンやS&P500を買って運用した方が利回りが高いのではないか」という議論です。確かに株式インデックス投資の期待リターンは年5〜7%と言われますが、それは元本保証のないリスク資産の話です。国民年金の追納には、以下に述べる「絶対的な税制メリット」が存在することを忘れてはなりません。
年金の追納額は、その年の「社会保険料控除」として所得から全額控除されます。例えば所得税率10%・住民税率10%(計20%)の会社員が、猶予されていた2年分(約40万円)を一括追納した場合、年末調整や確定申告によって即座に約8万円が手元に戻ってきます。支払った瞬間に確定で約20%の利回りを得るのと同義であり、どのような民間投資商品も太刀打ちできない圧倒的なノーリスクリターンを生み出すのです。
【ウラ技と誤解】親が代わりに払う社会保険料控除の劇的効果と手続きの審査基準
学生納付特例を巡る議論の中で、最も見落とされているのが「親が代わりに払う社会保険料控除」という合法的な節税策です。
学生本人が特例を申請する場合、学生納付特例手続きと審査基準において審査されるのは「学生本人の所得のみ」です。基準は「128万円+扶養親族等の数×38万円+社会保険料控除等」となっており、実家がどれほど高所得の資産家であっても、学生本人のアルバイト年収が基準以下であれば審査は100%通過します。親の収入を理由に却下されることはありません。
しかし、家計全体を俯瞰したとき、安易に学生納付特例を利用することが「大損」につながるケースがあります。それは、親が子どもの国民年金保険料を代わりに納付した場合、親自身の社会保険料控除として申告できるという税法上の特例措置があるためです。
例えば、父親の課税所得が700万円(所得税率23%+住民税率10%=税率33%)の家庭を想定してみましょう。父親が子どもの2年分の保険料(約40万円)を立て替えて支払った場合、親の所得税・住民税が約13万2,000円も直接減税されます。学生自身が将来社会人になってから追納するよりも、所得税率の高い親が現役時代に支払った方が、世帯全体に残る現金は圧倒的に多くなるのです。「子どもが自分で稼ぐようになってから払わせよう」と放置する家庭ほど、この強力な控除メリットを取りこぼしています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これらすべての構造を踏まえ、学生納付特例を利用すべきか否か、そして追納すべきかどうかの明確な判断基準を提示します。
▼学生納付特例の利用・未追納が「おすすめできる(向いている)人」
- 実家の経済的支援が一切望めず、日々の生活費調達で手一杯の学生:無年金状態を回避するため、必ず申請だけは通過させておく必要があります。
- 海外移住を予定しており、日本の公的年金受給を主軸に考えていない人:将来の受給額よりも手元資金の流動性を最優先する場合に限られます。
- 将来的に「任意加入制度」(60歳〜65歳での追納・納付)を活用する計画がある人:学生時代に追納しなくとも、退職後の資金的余裕がある段階で満額補填を目指す戦略を取る人です。
▼利用を避けるべき、または「直ちに追納すべき人」
- 親の収入が安定しており、世帯全体で節税を図りたい家庭:特例を使わず、親が社会保険料控除を利用して納付するのが最適解です。
- 社会人になって手取りが安定し、追納期限(10年以内)が迫っている人:全額社会保険料控除の恩恵を受けつつ、加算金が膨らむ前(特に3年以内)に追納を完結させるべきです。
- 長生きリスクに備え、生涯の確定給付(終身年金)の土台を最大化したい人:老齢基礎年金は一生涯受け取れるインフレ連動型のセーフティネットであり、満額確保は最良の守りとなります。
親子間の金銭関係において重要なのは、「自立」という言葉の履き違えを防ぐ心理的バウンダリー(境界線)の設計です。「子どもの年金なのだから自分で払わせるのが教育だ」という硬直した考えが、結果として世帯全体の資産を数十万円単位で目減りさせることがあります。経済合理性を優先して親が立て替え、就職後に子どもから無利子で返済してもらうといった柔軟な家庭内ルールこそが、最も賢明な選択と言えます。
【年金 学生 納付 特例 デメリット】に関するよくある質問(FAQ)
Q1:学生納付特例の申請手続きを忘れて20代後半になってしまいました。今からでも遡って特例を利用できますか?
A1:特例の申請は、過去2年1カ月前まで遡って手続きが可能です。ただし、それ以上前の期間については申請できず、「未納」として確定してしまいます。2年以内であれば速やかに年金事務所または市区町村の国民年金窓口で遡及申請を行ってください。
Q2:10年の追納期限を過ぎてしまった場合、将来満額の年金を受け取る方法は一切ないのでしょうか?
A2:学生納付特例の追納は10年を過ぎると一切できません。しかし、60歳以降に国民年金へ「任意加入」して65歳までの間に保険料を納めるか、60歳以降も厚生年金に加入して働くことで受給額を増やす「経過的加算」を活用すれば、学生時代の未納分を実質的にカバーして満額に近づけることが可能です。
Q3:就職して厚生年金に加入しました。給与天引きの年金とは別に、学生時代の特例分を追納する必要があるのですか?
A3:自動的に追納されることはありません。就職後に加入する厚生年金保険料は「現在の給与に対する保険料」であり、過去の学生納付特例期間の穴埋めには充当されません。過去の猶予分を埋めるには、日本年金機構から納付書を取り寄せ、自らの意思で個別に追納手続きを行う必要があります。
まとめ:将来の年金不安を解消するための次の一歩
公的年金を取り巻く言説には、過度な不安を煽る情報や制度の誤解が満ち溢れています。学生納付特例制度は、若年層の不測の事態を防ぐ防波堤として極めて優秀な制度である反面、「放置すれば老後年金が減額され、追納には10年の時効と加算金のリスクが伴う」という冷徹な側面を持ち合わせています。
まずは自身の「ねんきんネット」や定期便を確認し、学生時代の猶予期間が何カ月残っているのか、そして時効まであと何年あるのかを正確に把握することから始めてください。知識武装こそが、不透明な時代に自らの資産と将来を守る唯一の武器となります。 (出典: 年金 学生 納付 特例 デメリット(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。