額面20万円の手取りはいくら?引かれる税金と一人暮らし生活費
就職や転職の際、提示された「月給20万円」という数字を見て安心していたものの、実際の給与明細に記載された支給額を見て「なぜこんなに減っているのか」と衝撃を受けるケースは少なくありません。額面金額と銀行口座に実際に振り込まれる手取り額の間には、税金や社会保険料による大きなギャップが存在します。
物価高が続く現在の生活環境において、額面20万円から手元に残る実質的な可処分所得を正確に把握し、無理のない生活設計を立てる重要性はかつてないほど高まっています。新卒1年目と2年目で手取りが変化する仕組みから、一人暮らしにおける家計のリアルなシミュレーション、さらには将来的な手取り額を増やす具体策まで、詳細なデータをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面20万円の手取り額は1年目が約16.5万〜16.8万円、住民税が引かれ始める2年目以降は約15.8万〜16.1万円が目安。
- 要点2:引かれる内訳は健康保険・厚生年金・雇用保険の社会保険料(約3万円)に加え、所得税(約3,700円)と住民税(約7,500円〜)。
- 要点3:一人暮らしの適正家賃は手取りの3分の1(約5万〜5.5万円)であり、固定費を最適化すれば月2万〜3万円の貯金も十分可能。
額面20万円の手取りは実際いくら?引かれる税金と社会保険料の内訳
給与明細における「総支給額(額面)」が20万円の場合、そこから公的な控除として社会保険料控除額と各種税金が天引きされます。手取り額の計算式は基本的に「総支給額 −(社会保険料 + 所得税 + 住民税)」となります。
20代単身者(扶養親族なし・介護保険非該当)をモデルケースとした場合、毎月差し引かれる主な控除項目と金額の内訳は次のとおりです。
まず大きな割合を占めるのが社会保険料です。病気や怪我の医療費負担を抑える「健康保険料」が約10,000円(協会けんぽ・東京都基準)、老後の年金給付や障害保障の原資となる「厚生年金保険料」が18,300円、失業時に備える「雇用保険料」が約1,200円天引きされます。これら社会保険料の合計額だけで約29,500円に達します。
続いて差し引かれるのが税金です。毎月の所得税計算では、額面20万円から社会保険料を引いた課税対象額(約17万円)をもとに源泉徴収税額表が適用され、単身者の場合は毎月約3,500円〜4,000円が差し引かれます。そして、前年の所得に対して課税される「住民税」が毎月約7,000円〜8,500円控除されます。
これらすべてを合算すると、毎月の控除合計額は約3.9万〜4.2万円にのぼり、最終的な月給20万円手取りは約15.8万〜16.1万円(新卒2年目以降の標準値)となります。

【データ徹底検証】新卒1年目と2年目の手取り額・控除項目の比較一覧
給与体系を理解する上で極めて重要なのが、新卒1年目と2年目以降の控除額の差異です。社会人2年目の初夏、給料が増えるどころか手取りが減少し、驚く若手社員は少なくありません。その主たる要因は住民税引かれる時期が「入社2年目の6月」からスタートすることにあります。
新卒初任給20万円をベースとした1年目と2年目、さらに賞与(ボーナス)支給時の控除シミュレーションを比較したデータが以下の表です。
| 項目・給与体系 | 新卒1年目の月給 | 2年目以降の月給 | 賞与(夏・冬各20万円の場合) |
|---|---|---|---|
| 額面金額(総支給額) | 200,000円 | 200,000円 | 200,000円 |
| 健康保険料 | 約10,000円 | 約10,000円 | 約10,000円 |
| 厚生年金保険料 | 18,300円 | 18,300円 | 18,300円 |
| 雇用保険料 | 約1,200円 | 約1,200円 | 約1,200円 |
| 所得税 | 約3,700円 | 約3,700円 | 約6,000〜8,000円(※前月給与連動) |
| 住民税 | 0円(前年所得なし) | 約7,500〜8,500円 | 0円(賞与からは引かれない) |
| 控除合計額 | 約33,200円 | 約41,000円前後 | 約36,000〜38,000円 |
| 実際の手取り額 | 約166,800円 | 約159,000円前後 | 約162,000〜164,000円 |
額面20万円ボーナスが年間で計2ヶ月分支給される場合、額面20万円の年収は基本給240万円+賞与40万円で「合計280万円」となります。この場合の年間手取り額は約225万〜230万円前後が現実的な着地点です。
手取り16万円で一人暮らしは可能?生活費の内訳と独身貯金シミュレーション
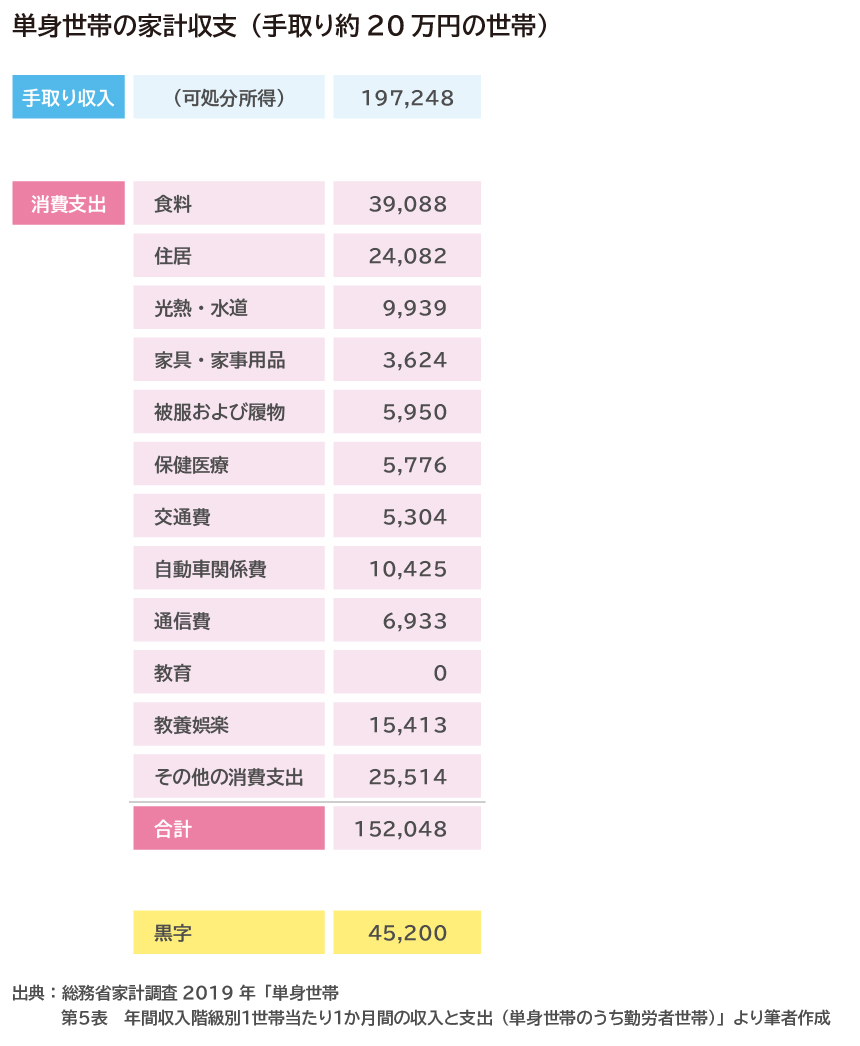
額面20万円一人暮らしを始めるにあたり、多くの人が直面するのが「手取り約16万円で自活と貯蓄を両立できるのか」という問いです。結論から言えば、固定費を適切にコントロールできれば十分可能ですが、無計画な出費を重ねると赤字に転落するリスクを常に孕んでいます。
ファイナンシャルプランニングにおける鉄則として、一人暮らし適正家賃は「手取り月収の3分の1以下」とされています。手取り16万円の場合、管理費・共益費込みで5万〜5.5万円以内に抑えるのが安全圏です。都心部ではワンルームや築年数・駅徒歩分数での妥協が必要になりますが、郊外エリアやシェアハウス、公営住宅などを選択肢に入れることでクリアできます。
以下は、実際に手取り16万円で一人暮らしを行う単身者の標準的な手取り16万円生活費の内訳と、独身貯金額シミュレーションです。
【標準的な生活費の内訳(月額)】
・家賃(管理費込):53,000円(適正比率の約33%)
・食費:32,000円(自炊中心、外食は週1回程度)
・水道光熱費:11,000円(電気・ガス・水道)
・通信費:4,000円(格安SIM・光回線セット割)
・日用品・消耗品費:5,000円
・交際費・娯楽費:20,000円
・衣服・美容・医療費:10,000円
・予備費・雑費:5,000円
--------------------------------------------------
・支出合計:140,000円
・毎月の貯金可能額:20,000円(年間24万円)
年間賞与が手取り計30万円支給される環境であれば、毎月の貯金24万円と合わせて年間50万円以上の貯蓄を積み上げる設計が現実的に成り立ちます。

【実態検証】給与明細の落とし穴と現場で語られるリアルな本音
求人票を見る際、最も注意しなければならないのが基本給と額面の違いです。求人情報に「月給20万円」と記載されていても、その内訳が「基本給16万円+固定残業代(みなし残業20時間分)4万円」という契約になっているケースは少なくありません。
このような契約形態の場合、以下の重大なデメリットが生じます。
1. ボーナス支給額が下がる:賞与の計算基礎は「基本給」であることが多く、月給20万円でも基本給が16万円なら賞与は「16万円×支給月数」となる。
2. 残業代が上乗せされない:所定時間(例:20時間)を超過しない限り、残業をしても手取りが増えない。
3. 休職・退職時の給付金が下がる:傷病手当金や失業手当の一部給付基準に影響を与える場合がある。
ネット上の掲示板やSNS(X、Yahoo!知恵袋など)に寄せられる現場のリアルな声を見ても、額面と手取りのギャップに悩む投稿が後を絶ちません。
「新卒で手取り16万円台後半だったのが、2年目の6月に住民税が引かれて手取り15万円台に転落した。昇給が数千円あったのに手取りが減っていてショックを受けた」(20代・IT企業勤務)
「家賃6.5万円の部屋を借りてしまい、毎月カツカツで冠婚葬祭の出費が入ると即赤字。固定費の重さを痛感している」(20代・事務職)
これらの生の声が示すように、額面の数字だけを信じて生活水準や住居を決めてしまうと、固定費の圧迫によって経済的困窮に陥る典型的なパターンに直面します。
知らないと危険な「2年目の住民税ショック」と一般に知られていない盲点
なぜ社会人2年目に手取りが減る現象が起きるのか。このカラクリの根底には「住民税の後払い方式」という税制構造があります。
所得税は「その月に稼いだ見込み所得」からリアルタイムで概算天引き(源泉徴収)されますが、住民税は「前年1月1日〜12月31日の確定所得」に対して税額が決定され、翌年の6月から翌々年の5月にかけて毎月の給料から均等に徴収(特別徴収)されます。
したがって、前年に給与収入がなかった新卒1年目は住民税が引かれません。しかし、2年目の6月からは1年目の給与(4月〜12月の所得)に基づいた住民税が毎月約7,000円〜8,500円天引きされます。定期昇給が月額3,000円〜5,000円程度だった場合、「昇給額 < 住民税の徴収額」となり、結果として給与明細上の手取りが前年より下がる逆転現象が発生するのです。
この仕組みを事前に認識しておかないと、2年目突入時に家計が急激に圧迫され、生活設計の破綻につながるため注意が必要です。
手取りを確実に増やす決定的な方法|節税対策とキャリア戦略
額面20万円という枠組みの中で可処分所得を最大化し、手元に残る資金を増やすためには「守りの節税」と「攻めの収入アップ」の2軸でアプローチする必要があります。
1. いますぐ実践できる「守り」の制度活用
第一に検討すべきはふるさと納税です。年収280万円(単身)の場合、年間約25,000円前後の寄付が可能であり、実質自己負担2,000円でお米や日用品、保存食などの返礼品を受け取れます。これにより食費や生活必需品コストを実質的に削減できます。
第二に新NISA(つみたて投資枠)の活用です。毎月無理のない範囲(5,000円〜1万円)からでも、得られた運用益が非課税となる口座で長期・積立・分散投資を行うことで、預金口座に放置する以上の資産形成スピードを目指せます。
2. 収入の絶対値を引き上げる「攻め」のキャリア構築
生活コストの削減には限界があります。根本的な生活のゆとりを手に入れるためには、額面給与そのものを引き上げる行動が不可欠です。
社内での評価獲得や資格手当の取得によるベースアップを目指すほか、現職での昇給見込みが薄い場合は、同職種でも給与水準が高い業界や企業への転職による年収アップを視野に入れる必要があります。20代〜30代の若手人材に対する市場価値は高く、同一業務であっても業界の利益構造が異なるだけで、額面月給が20万円から25万〜28万円(手取り20万円超)へステップアップする事例は数多く存在します。
【プロの結論】経済的自立を果たすための家計防衛と行動基準
手取り16万円前後の状況下で健全な自立を果たすためには、「固定費の聖域なき削減」と「心理的バウンダリー(境界線)の確立」が決定打となります。
交際費や周囲の見栄に流されて生活水準を上げてしまうと、貯蓄が底をつき、精神的な余裕を失う悪循環に陥ります。「自分にとっていま何が必要で、何が無駄か」という家計の境界線を明確に引き、家賃と通信費を最小化することが防衛の第一歩です。
現状の生活スタイルに応じて、以下の基準で行動方針を定めることを強く推奨します。
【額面20万円で一人暮らしを維持できる人の条件】
・家賃5.5万円以下の物件を確保できる(または実家暮らしである)
・自炊を習慣化でき、外食やコンビニ利用の頻度をコントロールできる
・先取り貯金(給料日に一定額を別口座に移す)の規律を守れる
【早急に環境改善や収入アップを検討すべき人の条件】
・家賃が6.5万円を超えており、毎月の収支がトントンまたは赤字である
・基本給が低く抑えられ、みなし残業によって長時間労働が常態化している
・3年以上勤務しても昇給やスキルの習得が見込めない職場にいる
【額面 20 万 円 手取り】に関するよくある質問(FAQ)
Q1:額面20万円の場合、手取りが15万円を下回ることはありますか?
A1:通常の単身会社員であれば、手取りが15万円を下回る可能性は極めて低いです。ただし、「会社の社員寮費や積立金が天引きされている」「前年に高額な副業収入等があり住民税が跳ね上がっている」「欠勤控除がある」といった特殊な事情がある場合は、15万円未満になるケースもあります。
Q2:月給20万円で車を所有することは可能ですか?
A2:一人暮らしで都市部に住んでいる場合、車の維持は非常に困難です。駐車場代、自動車税、任意保険料、車検代、ガソリン代で毎月最低2万〜3万円以上の追加コストが発生するため、生活費や貯金を大きく圧迫します。地方在住で実家暮らし、あるいは家賃が3万円台など極めて低い環境でない限り、維持は推奨されません。
Q3:手取りを増やすためにiDeCo(個人型確定拠出年金)は使うべきですか?
A3:iDeCoは掛金全額が所得控除になるため節税効果は高いですが、原則60歳まで資金を引き出すことができません。手取り16万円の段階では、急な出費に対応できる「生活防衛資金(生活費の3〜6ヶ月分)」の現金確保と、いつでも引き出し可能な新NISAの活用を優先するのが現実的です。
まとめ:将来の不安を解消し手取りを最大化するためのロードマップ
額面20万円の手取り額は、社会保険料や税金の控除によって約16万円前後(2年目以降は15万円台後半)に落ち着きます。この現実は決して贅沢ができる水準ではありませんが、家賃をはじめとする固定費を適正値に抑え、ふるさと納税や新NISAなどの公的制度を活用することで、着実に貯金を形成しながら自立した生活を送ることは十分に可能です。
まずは自身の給与明細を確認し、控除の内訳と基本給の比率を正しく把握してください。そして、現在の収支バランスを整えた上で、中長期的なスキルアップや転職を通じた「額面給与そのものの引き上げ」へ舵を切ることが、経済的な自由と安心を獲得するための最短ルートとなります。 (出典: 額面 20 万 円 手取り(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。