2022年確定申告の時期と期限を総括!延長特例やペナルティの真相
税制改正や感染症対策に伴う手続きの変更が相次ぎ、多くの納税者が申告スケジュールの把握に追われた2022年の確定申告。当時実施された「令和3年分確定申告」および翌年にかけて行われた「令和4年分確定申告」では、従来の税務スケジュールとは異なる特例措置や、デジタル化へ向けた大きな転換点が訪れました。
過去の確定申告スケジュールを振り返る際、特に混乱を招きやすいのが「申告対象となる年(所得の発生年)」と「実際に申告書を提出した年」のズレ、そして当時のコロナ禍を受けた延長措置の扱いです。2026年現在の税務実務においても、過去5年以内の還付申告や過去の無申告・申告漏れの是正手続きにおいて、2022年当時の正確なルール把握は欠かせません。本稿では、当時の公式発表データと実務動向をもとに、確定申告の提出期限、特例措置の実態、ペナルティのリスクまでを徹底的に検証・整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2022年春に実施された「令和3年分確定申告」の原則期間は2022年2月16日〜3月15日だが、オミクロン株流行により4月15日までの「簡易な延長申請」が認められた。
- 要点2:税金の還付を受ける「還付申告」は申告年の1月1日から5年間有効であり、2022年分の申告であっても2026年時点で遡及請求が可能。
- 要点3:期限を過ぎた申告には無申告加算税(最大20〜30%)や延滞税が課される一方、e-Taxやマイナンバーカード方式の普及で税務署の追跡体制は劇的に強化されている。
【時期・期限の真相】2022年の確定申告期間はいつからいつまでだったのか?
2022年における税務スケジュールを紐解く上で、まず整理すべきは「令和3年分」と「令和4年分」の明確な区分です。一般に「2022年の確定申告」と呼ばれる手続きには、2022年春(2月〜3月)に申告した「令和3年分(2021年1月〜12月所得)」と、2022年全体の所得を2023年春に申告した「令和4年分」の2つの文脈が存在します。
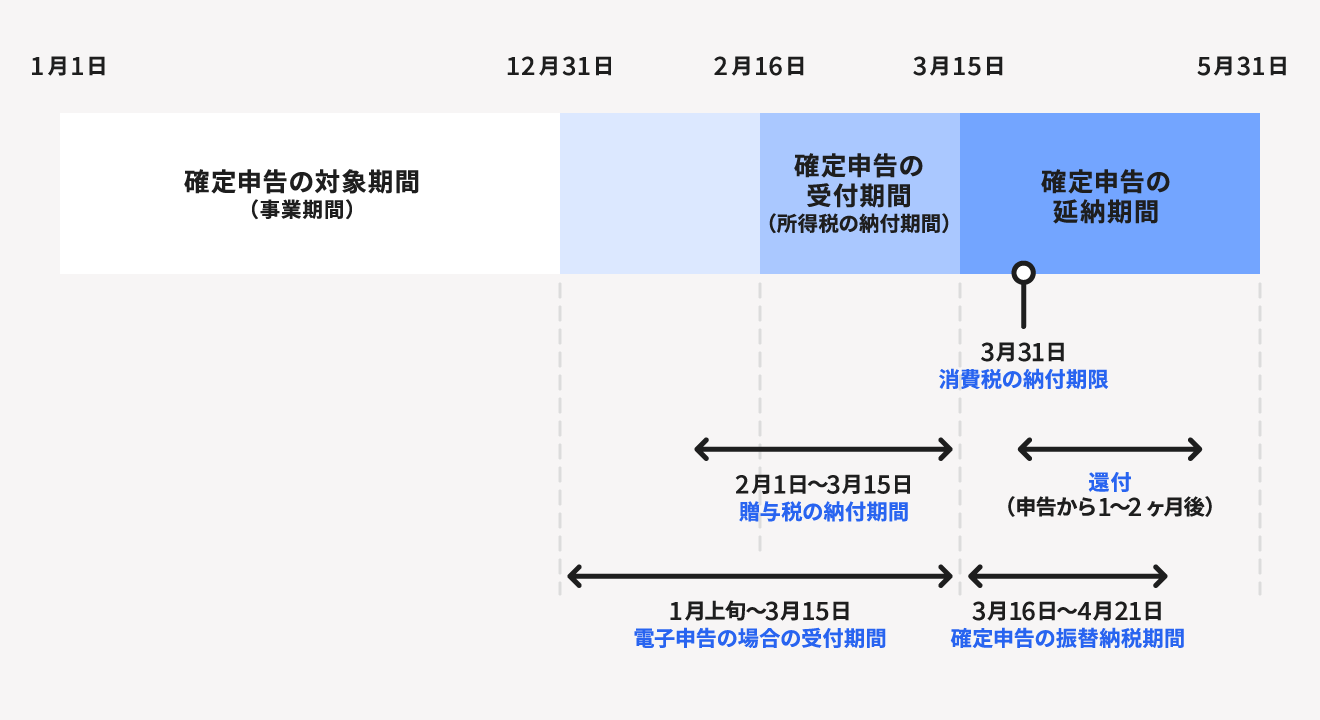
国税庁の公式発表資料によると、2022年春に実施された令和3年分の所得税および復興特別所得税の確定申告提出期限は、原則として2022年2月16日(水)から3月15日(火)までと定められていました。贈与税も同期間、個人事業者の消費税および地方消費税の申告期限は2022年3月31日(木)までとなっていました。
しかし、2022年初頭は新型コロナウイルスの変異株(オミクロン株)が急速に拡大した時期と重なりました。これを受け、国税庁は一律の全国一斉延長は見送ったものの、感染や隔離等により申告が困難な納税者に対して「2022年4月15日(金)まで」の簡易な申請による期限延長特例を講じるという異例の対応を取りました。申告書の余白やe-Taxの特記事項欄に「新型コロナウイルスによる申告・納付期限延長申請」と記載するだけで個別延長が認められたため、実質的には4月中旬まで申告窓口が開かれていた形です。
期限延長の特例措置と還付申告の受付時期|知っておくべき手続きの全貌
確定申告には、納税義務を果たすための「申告納税」だけでなく、払いすぎた税金を戻してもらう「還付申告」が存在します。この2つでは、受付時期と有効期限のルールが根底から異なります。
会社員が医療費控除申請やふるさと納税(寄附金控除)、住宅ローン控除の初年度適用などを行う還付申告は、確定申告期間(2月16日〜)の開始を待つ必要がありません。該当する年の翌年1月1日から5年間にわたって提出を受け付けています。
つまり、2022年分の所得に関する還付申告(令和4年分)であれば、2023年1月1日から起算して2027年12月31日まで請求権が存続します。また、2022年春に申告対象だった2021年分(令和3年分)の還付申告であっても、2026年12月31日までであれば遡って還付請求書を提出し、税金の還付を受けることが法的に認められています。
【比較表】通常申告と期限後申告の違い|ペナルティと控除額の劇的格差
期日内に正しく申告した場合と、提出期限を過ぎてから「期限後申告」を行った場合では、税負担に天と地ほどの差が生じます。特に個人事業主が活用する青色申告特別控除の減額や、各種加算税のペナルティは経営や家計に直接的な痛手となります。
| 項目 | 法定申告期限内の申告 | 期限後申告(自主申告) | 税務調査後の申告・決定 |
|---|---|---|---|
| 青色申告特別控除 | 最大65万円 / 55万円 | 最大10万円に減額 | 最大10万円(控除剥奪リスクあり) |
| 無申告加算税 | なし(0%) | 原則5%(軽減措置適用) | 15%〜20%(悪質な場合は重加算税40%) |
| 延滞税(利息相当) | なし(期日内完納時) | 法定納期限の翌日から完納日まで日割計算 | 法定納期限の翌日から完納日まで日割計算(最高年14.6%水準) |
| 青色申告承認取消リスク | なし | 2年連続の期限後申告で承認取消 | 青色申告の承認取消処分 |
表から明らかな通り、提出期限を1日でも過ぎてしまうと、65万円の青色申告特別控除が10万円へと激減し、課税所得が一気に55万円跳ね上がります。所得税・住民税・国民健康保険料への波及を考慮すると、控除の喪失だけで数十万円規模の金銭的損失につながる構造となっています。

【実態検証】e-Tax電子申告とマイナンバーカード方式がもたらした現場の劇変
2022年は、日本の税務デジタル化が不可逆な段階へと突入した節目の年でもありました。国税庁が公表した申告事績によると、この年を境に税務署の窓口へ出向く申告者数は目に見えて減少し、e-Tax電子申告とマイナンバーカード方式の利用率が急伸しました。
背景にあったのは、青色申告特別控除における要件の厳格化です。現行税制では、最大の控除額である65万円の適用を受けるためには「複式簿記による記帳」と「貸借対照表・損益計算書の添付」に加え、「e-Taxによる申告」または「電子帳簿保存」が必須となっています。紙の申告書を税務署窓口へ持参または郵送した場合、控除額は自動的に55万円に引き下げられます。
さらに、スマートフォンとマイナンバーカードの連携による認証手続きの簡素化が進み、従来必要だった「ID・パスワード方式(税務署での対面発行)」からの移行が急速に進展しました。現場の税理士や納税者の声を検証すると、「夜間や休日でも自宅から申告を完了できる利便性」が定着した一方で、「マイナンバーカードの暗証番号ロック」や「カードリーダー機能の読み取りエラー」による締め切り直前のパニックも散見され、デジタル化への適応格差が浮き彫りになった時期でもありました。
一般に知られていない盲点とネットの誤解|「過去の申告」は今からでも間に合うか?
インターネット上の掲示板やSNSでは、「数年前の確定申告を忘れていても、税務署から何も連絡が来ないから大丈夫」という危険な誤解が時折見受けられます。しかし、これは極めてリスクの高い認識です。
税務当局の法定調査期間(時効)は、原則として法定申告期限から5年(悪質な隠蔽・仮装がある場合は7年)と定められています。税務署は法定調書や支払調書、銀行口座の入出金記録、各種プラットフォームの取引データを収集・蓄積しており、申告漏れの把握から実際の税務調査に入るまでに2〜3年のタイムラグを置くケースが一般的です。
税務調査の事前通知が届いた後に慌てて申告書を提出した場合、自主的な申告とはみなされず、最大20%(悪質な場合は最大40%の重加算税)の無申告加算税と、日割りで加算される延滞税が容赦なく課されます。「指摘される前に自発的に提出する」ことこそが、ペナルティを最小限(無申告加算税5%)に抑える唯一の防衛策です。
確定申告におけるリスク管理と2026年に活かすべき教訓
税務手続きを単なる「毎年の事務処理」として捉えるのではなく、資産防衛とコンプライアンスの観点から構造的に管理することが不可欠です。2022年以降、副業の一般化や暗号資産取引、ギグワークの拡大により、個人の所得構造は複雑化の一途を辿っています。
【プロの結論】確定申告で自立した資産管理を確立するための判断基準
確定申告において最も避けるべきは、「制度を知らなかったことによる不利益の放置」と「面倒だからと後回しにする先送り行動」です。以下の基準をもとに、自身の状況を冷徹に見極める必要があります。
【今すぐ行動を起こすべき人】
- 2022年以降に年間20万円を超える副業所得や暗号資産利益があったにもかかわらず、申告を行っていない人(税務調査が入る前の自主申告が必須)
- 2021年・2022年中に高額な医療費(年間10万円超)を支払った、または住宅ローンを組んだが確定申告をしていない人(5年間の還付期限が切れる前に請求が必要)
- 個人事業主で、青色申告特別控除65万円を満額適用して節税を図りたい人
【自己判断を避け、税理士等の専門家へ相談すべき人】
- 複数年にわたり無申告状態が続いており、税務署から「お尋ね」や調査通知が届いている人
- 事業所得・不動産所得・譲渡所得が混在し、経費の按分や減価償却の計算が正確に行えていない人
- 過去の申告内容に重大な誤りを発見し、「修正申告」または「更正の請求」を検討している人
【確定申告 時期 2022】に関するよくある質問(FAQ)
Q1:2022年に提出した確定申告と「2022年分の確定申告」は何が違うのですか?
A1:日本の確定申告は「前年1月1日〜12月31日の所得」を翌年春に申告します。そのため、「2022年春(2月〜3月)に提出した確定申告」は令和3年分(2021年所得)を指し、「2022年分(令和4年分)の確定申告」は2023年春に提出されたものを指します。過去の書類を確認する際は、年度の表記(令和何年分か)を必ず確認してください。
Q2:2022年分の還付申告(医療費控除など)は、2026年の現在からでも間に合いますか?
A2:間に合います。還付申告の提出期限は「申告対象年の翌年1月1日から5年間」です。2022年分(令和4年分)の所得に対する還付申告であれば、2027年12月31日まで提出が可能です。また、2021年分(令和3年分)の還付申告であっても、2026年12月31日までは法的に有効です。
Q3:2022年当時の確定申告を完全に忘れて無申告のまま放置しているとどうなりますか?
A3:納税義務がある状態で放置すると、税務署からの指摘を受けた際に本税に加え「無申告加算税(15〜20%)」および「延滞税」が追徴課税されます。税務署の調査権は原則5年間有効であるため、税務調査の通知が来る前に「期限後申告」として自主提出することで、加算税の税率を5%に軽減できます。
まとめ:今後の動向と失敗しないための判断基準
2022年の確定申告を巡る動向は、感染症による特例措置の運用からe-Tax・マイナンバーカード方式の本格定着まで、日本の税務行政における大きな変革期を象徴するものでした。当時のスケジュールや特例のルールを正しく理解することは、過去の税務是正だけでなく、現在の正確な申告実務を遂行する上でも重要な基礎となります。
税制のデジタル化とマイナンバー連携が一段と高度化した現在、個人の資金移動や所得データの捕捉精度はかつてない水準に達しています。過去の申告漏れがある場合は速やかに自主申告を行い、受け取れるはずの還付金がある場合は5年の時効を迎える前に確実に請求手続きを完了させることが、賢明な納税者に求められる確かな防衛策です。 (出典: 確定申告 時期 2022(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。