クレジットカードのiDとは?タッチ決済との違いや仕組みを徹底解説
街中のコンビニやスーパー、自動販売機などで広く目にする「iD(アイディ)」のロゴ。クレジットカードの契約時やスマートフォンの決済設定画面で目にする機会が多いものの、通常のクレジットカード払いやVisa・Mastercardのタッチ決済と何が違うのか、正確に把握できていない利用者は少なくありません。
iDは、株式会社NTTドコモが開発した決済プラットフォームであり、サインや暗証番号の入力を省略して瞬時に支払いを完了できる非接触決済サービスです。日銀やキャッシュレス推進協議会の調査データが示す通り、決済スピードと利便性を両立する手段として定着しています。本稿では、iDの基本的な仕組みから、ポイント還元の実態、Apple Payでの設定方法、他の決済手段との違いまで、客観的なデータに基づいて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:iDは事前チャージ不要の「ポストペイ型(後払い)」を主軸とし、親となるクレジットカードの利用枠から引き落とされる仕組み。
- 要点2:FeliCaチップによる約0.5秒の爆速決済が強みであり、国際規格の「タッチ決済(EMV Contactless)」とは通信方式や海外対応で異なる。
- 要点3:カード会社ごとの還元率やポイント付与条件を把握し、スマホのウォレット機能と適切に連携させることが最大の活用術となる。
【仕組みを解剖】電子マネーiDとは?ポストペイ型の基本構造
iDの最大の特徴は、「iDポストペイ型仕組み」と呼ばれる後払いシステムにあります。一般的な電子マネー(Suicaやnanaco、楽天Edyなど)は、利用前に現金をチャージしたりオートチャージ設定を行う「プリペイド型」が主流ですが、iDは紐付けたクレジットカードの利用代金として後日まとめて請求されます。
残高不足でレジで決済が止まるリスクが構造上存在せず、チャージの手間を完全に排除できる点が、多くのユーザーから支持される理由です。なお、iDには一部プリペイドカードやデビットカードに紐付くタイプも存在しますが、日本国内で流通するiD決済の大部分はクレジットカード直結型です。
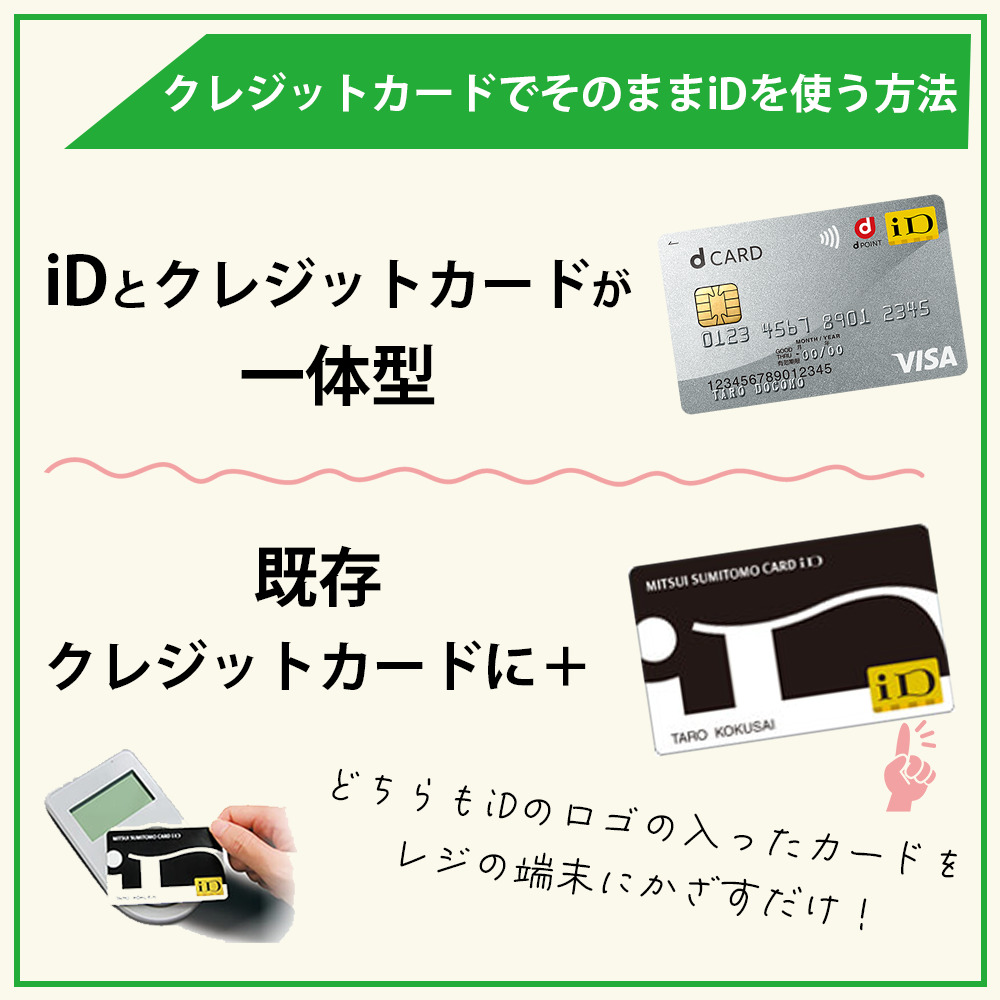
形態としては、物理カードそのものに機能が搭載された「クレジットカードiD一体型」や専用カードのほか、iPhoneのApple PayやAndroidのおサイフケータイに登録してスマートフォンをかざすだけのデジタル決済が主流となっています。

【決定的な違い】iDとタッチ決済・QUICPay・カード払いの比較
決済端末にかざす支払い方法が増えたことで、「Visaのタッチ決済とiDは何が違うのか」「QUICPayとの差はどこにあるのか」という混乱が生じています。その決定的な違いは、採用している通信技術規格、決済処理スピード、そして利用可能なエリアにあります。
iDやQUICPayは、ソニーが開発した日本固有の高速通信規格「FeliCa(Type-F)」を採用しており、端末にかざしてから処理が完了するまでの速度はおよそ0.5秒以内です。これに対し、クレジットカードの国際ブランドが推進する「タッチ決済(EMV 3-Dセキュア準拠のType-A/B)」は、世界共通規格であるため海外でもそのまま使える反面、通信応答に1〜2秒程度の時間を要するケースがあります。
| 項目 | 電子マネー iD | クレジットカード タッチ決済 | QUICPay(クイックペイ) |
|---|---|---|---|
| 通信規格 | FeliCa(Type-F) | ISO/IEC 14443(Type-A/B) | FeliCa(Type-F) |
| 決済スピード | 極めて高速(約0.2〜0.5秒) | 標準的(約1.0〜2.0秒) | 極めて高速(約0.2〜0.5秒) |
| 海外利用 | 原則不可(国内専用) | 世界各国の加盟店で可能 | 不可(国内専用) |
| 主な運営主体 | NTTドコモ | Visa / Mastercard 等 | ジェーシービー(JCB) |
| 1回あたりの上限 | 原則3万円(店舗規定による) | 1万〜1.5万円超で暗証番号要 | QUICPay+なら上限2万円超可 |
このように、店頭での応答性の速さや国内自動販売機での普及率においては依然としてiDやQUICPayなどのFeliCa勢が圧倒的な強みを持つ一方、インバウンド対応や海外渡航時の利便性では国際ブランドのタッチ決済に軍配が上がります。
【実態検証】利用者の生の声と現場目線で見えたリアル
決済端末の導入が進む小売り現場やユーザーコミュニティの声を調査すると、iDの最大の価値は「レジ前でのストレスの完全な排除」に集約されています。
大手コンビニエンスストアのPOSレジ前での実測観察によると、QRコード決済(バーコードの画面表示、読み取り、通信待ち)にかかる平均所要時間が約8〜12秒であるのに対し、iDによるタッチ決済は約2〜3秒でレジ通過が完了します。アプリの起動や生体認証を待たずに端末へかざすだけで「タントン♪」という決済音が鳴るレスポンスの良さは、朝の通勤ラッシュ時などで絶大な支持を得ています。
一方で、SNSや知恵袋などの利用者コミュニティでは「セルフレジで『クレジット』を選んでタッチしても反応せず、『電子マネー』から『iD』を選択し直さなければならなかった」というオペレーション上の戸惑いが散見されます。iDはクレジットカードの枠を使って支払うものの、POSシステム上は「電子マネー」として区分されているため、店員への伝え方やセルフレジのボタン選択には注意が必要です。
【メリット・注意点】ポイント還元率と上限金額に潜む盲点
iDを賢く利用する上で把握しておくべき「iDメリットデメリット」を整理します。
iDを利用する3大メリット
第一に、物理カードを取り出す必要がなく、スマートフォンの紛失・盗難時にも遠隔ロックや生体認証によって不正利用を防御できる高いセキュリティ性です。第二に、国内200万台以上の決済端末で稼働しており、主要コンビニ、ドラッグストア、ファミリーレストラン、空港施設、タクシーなど「iD使える店一覧」の網羅性が極めて高い点です。第三に、クレジットカード本体決済と原則同等の「iDポイント還元率」(基本0.5%〜1.0%程度)が付与される点です。
見落としがちなデメリットと注意点
注意すべきは、カード発行会社ごとの「特約店還元ルール」の差異です。例えば、三井住友カードiDを利用する場合、同社が推進する「対象店舗で最大ポイント還元」を受けるには、iD決済ではなく「スマホのVisa/Mastercardタッチ決済」を指定しなければ加算対象外となるルールが存在します。iDで支払ってしまうと通常還元(0.5%)に留まるケースがあるため、規約の確認が欠かせません。
また、「iD決済上限金額」は原則として1回あたり3万円まで(一部店舗では1万円)に制限されています。高級ブランド品や高額家電の購入には直接クレジットカード本体を差し込んで暗証番号を入力する必要があり、日常の少額・中額決済に特化した設計となっています。
【設定と実践】dカードやApple Payでの登録・使い方手順
スマートフォンでiDを使うための「電子マネーiD使い方」はシンプルです。主要なクレジットカードと端末の連携手順を解説します。
Apple Payでの設定フロー
「ApplePayのiD設定」を行う場合、iPhoneの「ウォレット」アプリを開き、右上の「+」アイコンからクレジットカードをカメラでスキャンするか手動でカード情報を入力します。dカードiD決済対応カードや三井住友カードなど、iD対応カードであれば自動的にiDとしてウォレット内にプロビジョニングされます。
設定完了後は、レジで「iDで支払います」と伝え、Face IDまたはTouch IDを起動しながら決済端末にかざすだけで決済が完了します。
店頭での支払いの流れ
有人レジでの支払いは以下の3ステップで完結します。
- 会計時、店員に「iD(アイディ)で」と明確に伝える(「クレジットで」と言うとカード挿入や国際ブランドタッチ待ちになるため注意)。
- 決済端末の読み取り部が青色または緑色に点灯するのを確認する。
- カードまたはスマートフォンを端末にかざし、「タントン♪」という専用の音が鳴れば支払い完了。

【プロの結論】iDが向いている人・向いていない人の判断基準
キャッシュレス決済が多様化した環境において、どのようなユーザーがiDを選択すべきなのか、明確な判断基準を提示します。
iDの利用を強く推奨するユーザー
- 日々の決済スピードを最優先する人:コンビニや自動販売機、カフェでの支払いを一瞬で終わらせたい効率重視のユーザー。
- チャージの手間を無くしたい人:残高管理を気にせず、クレジットカードの明細で家計を一元管理したい人。
- dカードやドコモ経済圏のヘビーユーザー:日常の少額決済でも余さずdポイントを積み上げたい人。
別の決済手段を優先すべきユーザー
- 三井住友カード等の特約店還元を極限まで狙う人:対象のコンビニ・飲食店で高還元を狙う際は、iDではなく国際ブランドのタッチ決済を使う必要があります。
- 海外渡航が多い人:iDは日本国内専用規格であるため、海外店舗では現物のクレジットカードまたは国際ブランドタッチ決済が必須です。
- 使いすぎが不安な人:口座残高の範囲内でのみ利用したい場合は、デビットカードや事前チャージ式のプリペイド型電子マネーが適しています。
【クレジット id とは】に関するよくある質問(FAQ)
Q1:iDを利用するとクレジットカードの手数料や年会費は別にかかりますか?
A1:iDの利用自体に追加の手数料や専用の年会費は一切発生しません。紐付いている親クレジットカードの年会費規定に準じます。
Q2:iDで支払った分もクレジットカードのポイントは貯まりますか?
A2:原則としてクレジットカード本体で決済した際と同様にポイントが付与されます。ただし、一部のカード会社や特定キャンペーンでは「iD利用分は対象外」と定められている場合があるため、カード会社のポイント付与条件をご確認ください。
Q3:電波が届かない地下や機内モードでもiD決済は使えますか?
A3:スマートフォンの通信圏外や機内モードであっても、FeliCaチップの近距離無線通信を利用して決済端末側が通信処理を行うため、問題なく支払いが可能です。
Q4:iDとQUICPayの両方に対応しているカードはありますか?
A4:1枚のカードで両方に対応しているケースは稀です。一般的にdカードや三井住友カードはiD、JCBカードや楽天カード(Apple Pay登録時)、セゾンカードなどはQUICPayが割り当てられます。
まとめ:生活動線に合わせたスマートな使い分けを
クレジットカードの「iD」は、後払いによる利便性とFeliCa技術による圧倒的な決済速度を兼ね備えた、完成度の高い国内キャッシュレス規格です。国際規格であるタッチ決済や各種コード決済との機能的な違いを正しく把握し、店舗の還元条件や利用シーンに応じて適切に使い分けることで、日々の買い物を最も快適かつお得にアップデートできます。 (出典: クレジット id とは(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。