源泉徴収票の返金はどこを見る?還付金の受取時期と確定申告手順を解説
毎年12月から翌年1月にかけて手元に届く「源泉徴収票」。同僚から「年末調整で税金が返金された」「数万円戻ってきた」という話を聞き、自分の源泉徴収票を見つめながら「一体どこに返金額が書かれているのか」と疑問を抱く人は少なくありません。給与明細には還付金の記載があるのに、源泉徴収票の数字と一致せず戸惑うケースも日常茶飯事です。
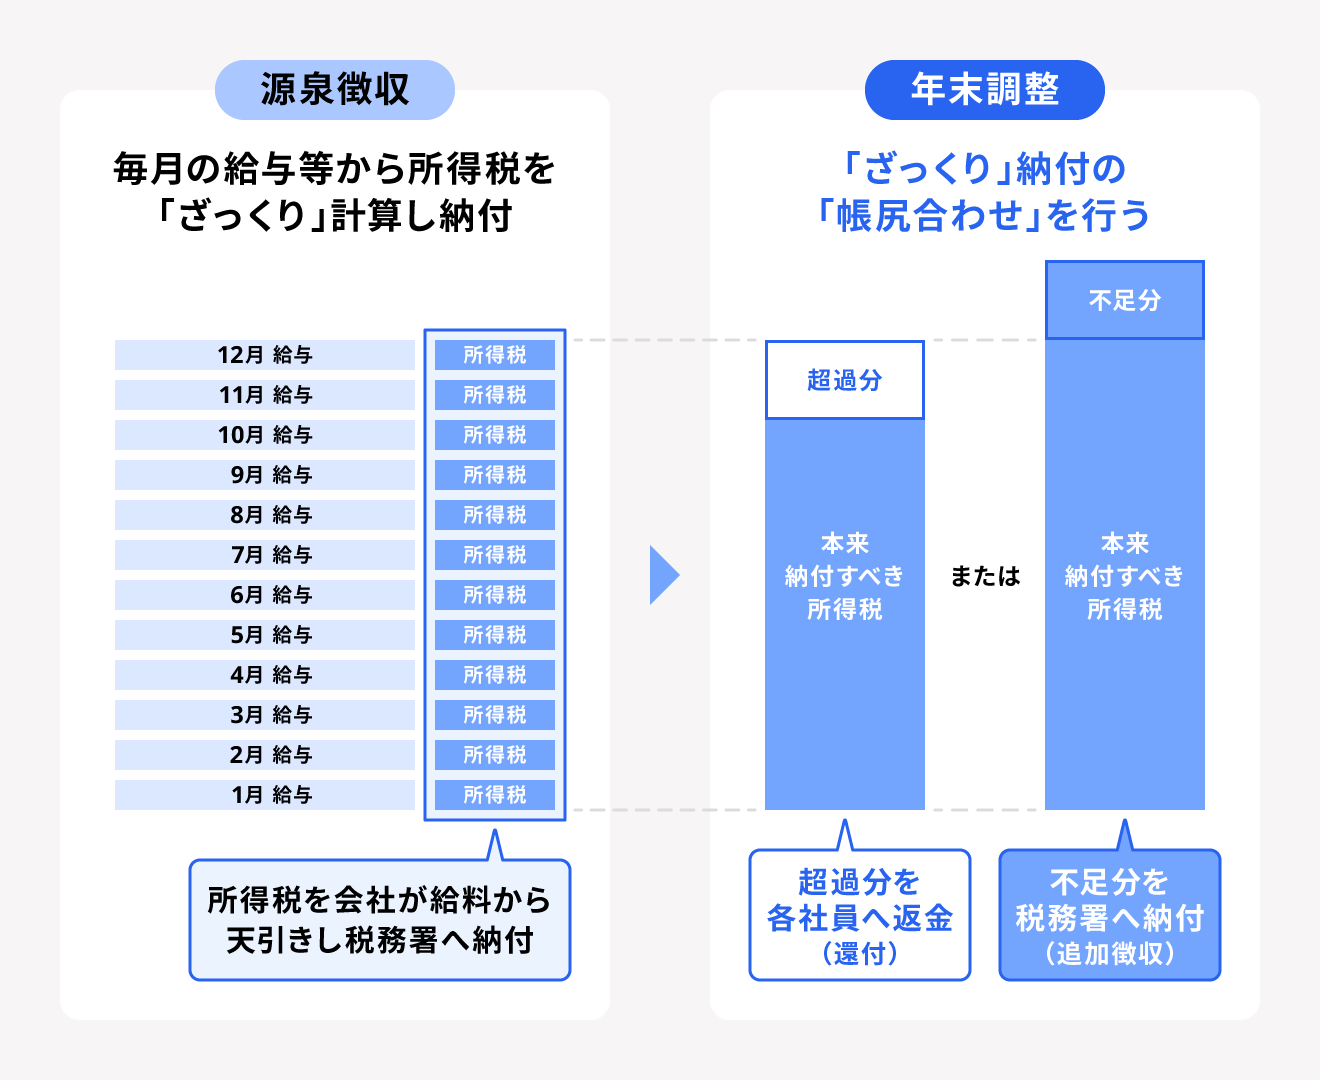
会社員や公務員、パート・アルバイトとして働く人の多くは、毎月の給与から「所得税」が概算で天引きされています。この天引きされた税金と、1年間の実際の所得・控除から導き出された「本来納めるべき税金」を精算し、払いすぎていた分が手元へ戻ってくる仕組みが「税金の還付(返金)」です。本稿では、源泉徴収票の正しい見方から返金が発生する根本的な理由、いつ手元に振り込まれるのかというスケジュール、さらには確定申告を用いた2026年最新の還付申告手順まで、現場の実務視点を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票自体に「返金額」という直接の記載欄はなく、最終的に確定した「源泉徴収税額」と毎月天引きされた概算累計額の差額が給与明細等で返金される。
- 要点2:年末調整の還付金は通常12月(または1月)の給与とともに振り込まれるが、中途退職者や医療費控除・初年度住宅ローン控除の適用者は確定申告(還付申告)を行わないと戻らない。
- 要点3:2026年現在の税制下でも還付申告は「過去5年間」遡って手続きが可能であり、スマホとマイナンバーカード(e-Tax)を使えば約2〜3週間で指定口座へ払い戻される。
【基本解説】源泉徴収票の返金(還付金)はどこを見ればわかる?戻る仕組みと決定的な理由
多くの人が直面する最初の壁が、「源泉徴収票の紙面を見ても『還付金』という項目が見当たらない」という事実です。結論から言えば、源泉徴収票は「1年間の確定した収入と所得控除、そして最終的に納めた税額」を証明する書類であり、途中でいくら返金されたかという精算のプロセス自体は記載されません。
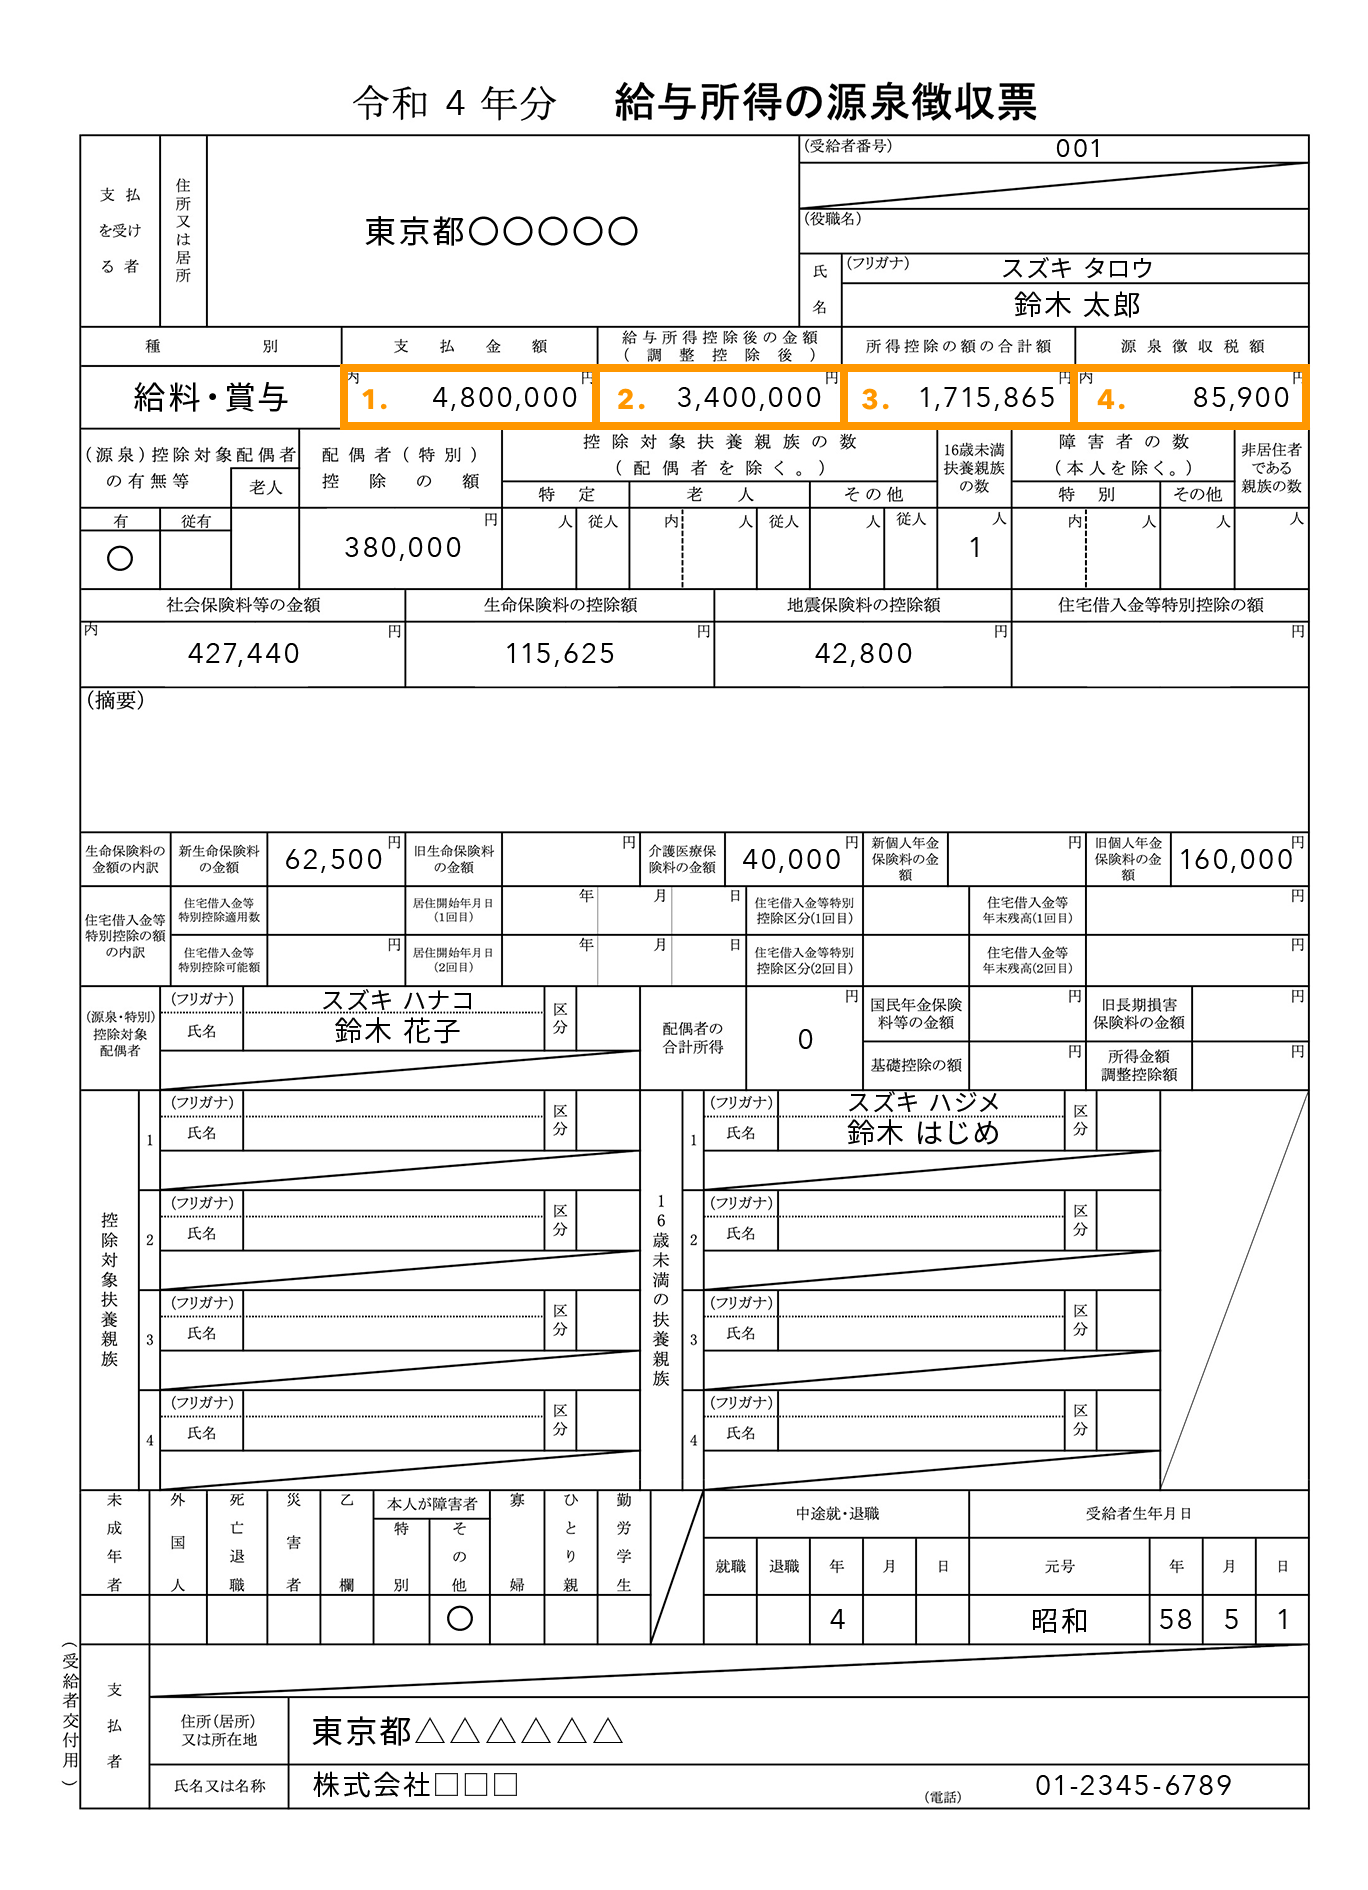
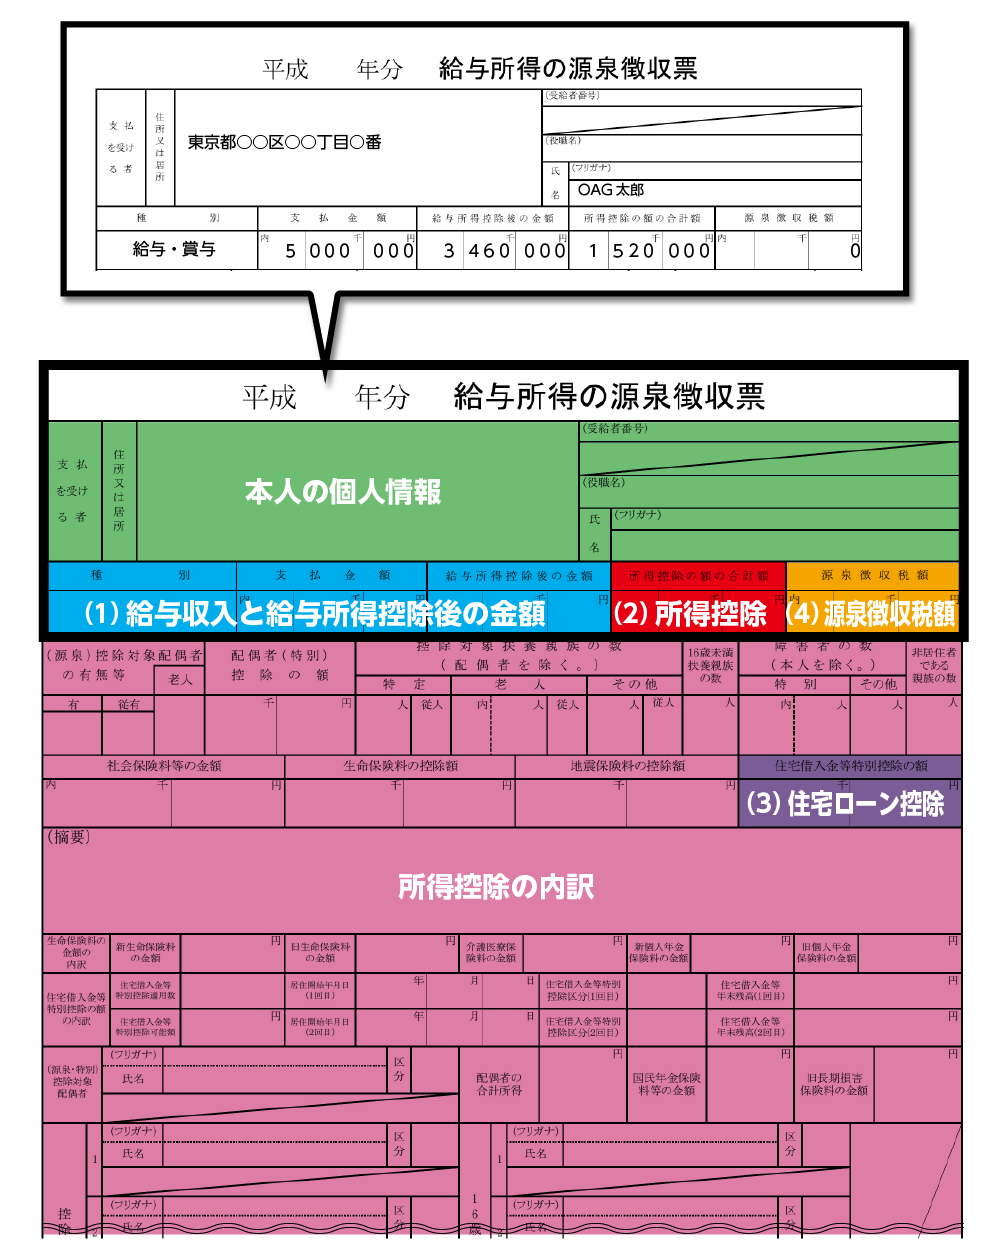
源泉徴収票で税金が戻った事実を確認するには、用紙の右上にある「源泉徴収税額」の欄を確認します。この欄に記載されている金額こそが、年末調整を経て「あなたが最終的に国へ納めた年間の所得税総額」です。1月から11月(または12月)までの給与から天引きされていた所得税の累計額がこの金額を上回っていた場合、その差額が「差引超過額(還付金)」として手元に戻っています。
税金が戻ってくる決定的な理由は、日本の給与所得システムにおける「源泉徴収制度」の構造にあります。毎月の給与計算では、社会保険料控除後の給与額と扶養親族の数をもとに、国税庁の「源泉徴収税額表」に従って所得税がやや多めに見積もられて天引きされています。しかし、この段階では以下の控除が考慮されていません。
- 生命保険料控除・地震保険料控除:個人で加入している民間保険の支払額に応じた控除
- 配偶者控除・配偶者特別控除:配偶者の年間収入が確定した段階で適用される控除
- 扶養控除の増減:12月31日時点の年齢や現況で確定する扶養親族の控除
- 小規模企業共済等掛金控除:iDeCo(個人型確定拠出年金)の掛け金など
- 住宅借入金等特別控除(2年目以降):住宅ローンの年末残高に応じた税額控除
年末になり、従業員が各種申告書や控除証明書を会社に提出することで、初めて「本来適用されるべき控除」がすべて差し引かれます。その結果、課税対象となる所得が大きく減少し、すでに毎月天引きされていた税額の合計よりも「最終的な年税額」が低くなるため、払いすぎていた差額が一括して返金されるのです。
年末調整の還付金はいつ戻る?振込時期と給与明細の確認ポイント
会社員にとって最大の関心事である「還付金はいつ手元に戻るのか」という時期については、勤務先の給与締め日と年末調整の処理スケジュールによって決まります。大半の民間企業や官公庁では、「12月の給与支給日(冬のボーナス含む)」または「翌年1月の給与支給日」に給与と合算されて口座へ振り込まれます。
還付金の正確な金額を確認したい場合は、源泉徴収票ではなく「12月または1月の給与明細」を確認するのが確実です。給与明細の控除欄または支給欄に、以下のような名目で記載されます。
- 「年末調整還付金」または「年調還付」
- 「差引超過額」または「所得税過納額」
- 控除項目の「所得税」がマイナス表記(例:-24,500円)になっている状態
給与明細で所得税がマイナスになっている場合は、その月は所得税が引かれないだけでなく、マイナス分の金額が総支給額に上乗せされて振り込まれていることを意味します。なお、給与計算ソフトの仕様や会社の規定によっては、給与口座とは別に「年末調整精算金」として単独で振り込まれるケースもあります。
注意しなければならないのは、年末調整を行っても全員に返金があるわけではないという点です。年の途中で扶養親族が減った場合や、残業代や歩合給の増加によって年間所得が跳ね上がり、毎月の天引き額では足りなくなった場合には、逆に「不足額(追徴)」として12月や1月の給与から数千円から数万円が追加で天引きされるケースも存在します。
【2026年最新】ケース別・税金還付の比較データと手取りへの影響
どのような属性や控除内容であれば、どの程度の税金が戻るのか。現場でよく見られる代表的な5つのモデルケースをもとに、還付のルートや相場感を一覧表で整理しました。
| 対象者の属性・主な控除項目 | 還付金の相場・目安額 | 還付の手続きルート | 編集部の実務的評価・留意点 |
|---|---|---|---|
| 一般会社員 (生命保険料控除・iDeCo適用) | 約1万〜4万円 | 勤務先の年末調整のみで完結 | 控除証明書の出し忘れがない限り、12月給与で自動的に手取りへ上乗せされる基本パターン。 |
| 住宅ローン購入者 (2年目以降のローン控除) | 約10万〜35万円 (年末借入残高の0.7%等) | 勤務先の年末調整で完結 | 税額控除のため還付インパクトが極めて大きい。年間の所得税全額がゼロになり全額返金される事例も多い。 |
| 年間医療費10万円超 (医療費控除の利用) | 約5,000円〜数万円 (所得税率に応じる) | 個人の確定申告が必須 | 会社の年末調整では扱えないため、翌年2月以降に源泉徴収票を使ってe-Tax等で申告しなければ1円も戻らない。 |
| 年途中退職・無職 (再就職せず年末を迎えた人) | 約2万〜10万円以上 (在職時の天引き分全額等) | 個人の還付申告が必須 | 年末調整を受けていないため、源泉徴収された税金がまるまる国に預けられた状態。申告で高確率で返金される。 |
| パート・アルバイト (年収103万円以下で天引きあり) | 天引きされた全額 (数千円〜数万円) | 年末調整または確定申告 | 月収8万8,000円を超えた月に引かれた所得税は、年間給与が課税枠内であれば全額戻ってくる。 |
一般に知られていない盲点とネットの誤解|ふるさと納税・住宅ローン・医療費控除
税金の返金に関して、SNSや質問掲示板などで最も頻繁に見られる「誤解とトラブル」について解説します。源泉徴収票に記載されるもの・されないものの境界線を正しく理解していないと、余計な不安を抱えたり、本来受け取れるはずの還付金を逃す原因になります。
【誤解1】「ふるさと納税をしたのに源泉徴収票に反映されていない」
これは毎年12月に非常に多くの人が勘違いする典型例です。ワンストップ特例制度を利用してふるさと納税を行った場合、税金の控除は「所得税の返金」ではなく、「翌年6月からの住民税の減額」という形で行われます。したがって、会社の源泉徴収票にはふるさと納税に関する記載は1文字も登場しません。住民税が正しく控除されているか確認するには、翌年5〜6月に会社から配布される「給与所得等に係る市民税・県民税 特別徴収税額の決定通知書」を見る必要があります。
【誤解2】「マイホームを買ったのに年末調整で住宅ローン控除が戻ってこない」
住宅ローンを組んで住宅を購入・入居した「1年目の年」は、会社の年末調整で住宅ローン控除を受けることができません。初年度は必ず本人が税務署へ確定申告を行う義務があります。会社で手続きができるのは「2年目以降」であり、税務署から送られてくる「年末調整のための住宅借入金等特別控除証明書」と金融機関の残高証明書を勤務先に提出して初めて、年末調整で数十万円規模の税金が戻ってきます。
【誤解3】「医療費がたくさんかかったから源泉徴収票を出せば会社が返金してくれる」
年間で10万円(総所得金額等が200万円未満の場合はその5%)を超える医療費を支払った場合の「医療費控除」は、会社の年末調整の対象外です。会社に領収書を提出しても対応してもらえません。源泉徴収票を受け取ったあとに、自身で医療費控除の明細書を作成し、確定申告(還付申告)を行う必要があります。
【実態検証】中途退職者や副業持ちが陥る「放置による大損」のリアル
国税庁の統計や確定申告の現場取材において、最も還付金の「もらい忘れ(国への納めすぎ放置)」が発生しているのが、年の途中で会社を退職した人や、複数のアルバイトを掛け持ちしている層です。
例えば、ある年の8月末で会社を退職し、その後再就職せずに年を越した場合を考えます。在職中の8ヶ月間は「その給与水準が12ヶ月続く」という前提で毎月高い所得税が天引きされています。しかし、秋以降の収入がゼロであれば、1年間の実際の総所得は大幅に低くなり、本来納めるべき税額は激減します。会社は12月末時点で在籍していない従業員の年末調整を行えないため、退職時に交付される源泉徴収票には「天引きされたままの税額」が記載されたまま精算が止まります。
知恵袋やSNS上でも、「退職後に何もしないで放置していたが、友人に言われて3年後に還付申告をしたら12万円も振り込まれて驚いた」「アルバイトを2箇所掛け持ちしていて乙欄で引かれていた税金が、申告したらまるまる戻ってきた」という体験談が多数報告されています。
パートやアルバイトで働く学生や主婦層でも同様の事態が多発しています。繁忙期である夏休みや12月だけ月収が8万8,000円を超え、所得税が数千円引かれたものの、年間の合計収入が103万円以下に収まった場合、その引かれた所得税は「全額返金されるべきお金」です。勤務先で年末調整書類を出していない場合、自動的に戻ることは絶対にないため、自身の手で確定申告を行わなければ単なる払い損になってしまいます。
確定申告による還付申告の手順と「いついくら戻るか」の計算方法
年末調整で精算できなかった税金や、医療費控除・中途退職による過納金を取り戻すための手続きが「確定申告(還付申告)」です。2026年現在、マイナンバーカードとスマートフォン(マイナポータル連携)の普及により、税務署の窓口へ足を運ぶことなく、自宅からわずか10〜15分程度で完了する体制が整っています。
還付金のおおよその計算方法は以下のロジックに基づいています。
- 年間収入から「給与所得控除」を引いて「給与所得」を算出
- 給与所得から「各種所得控除(基礎控除、社保控除、医療費控除など)」を引いて「課税所得」を算出
- 課税所得に所得税率(5%〜45%)を掛け、税額控除(住宅ローン控除等)を引いて「確定所得税額」を算出
- 【還付金額】= 源泉徴収票の「源泉徴収税額」 − 「確定所得税額」
この計算の結果がプラスになれば、その金額が指定した銀行口座へ払い戻されます。
【2026年最新の還付申告ステップ】
- 必要書類の準備:勤務先から発行された源泉徴収票(書面またはPDFデータ)、医療費通知・領収書、マイナンバーカード、還付金を受け取る本人名義の口座情報を手元に用意します。
- 国税庁「確定申告書等作成コーナー」へアクセス:スマートフォンのブラウザからアクセスし、「作成開始」を選択。マイナポータルアプリでマイナンバーカードを読み取ります。
- 源泉徴収票の読み取りと入力:スマートフォンのカメラ機能で源泉徴収票を撮影すると、支払金額や源泉徴収税額が自動入力されます(マイナポータル連携済みの場合は自動取得も可能)。
- 控除項目の追加:医療費控除や寄附金控除(ふるさと納税)、年末調整で出し忘れた保険料控除などの数値を画面の案内に従って入力します。
- 還付額の確認と送信:画面上に「還付される金額:〇〇,〇〇〇円」と明示されるため、受取口座を入力して電子送信(e-Tax)します。
e-Taxで電子申告を行った場合、申告書の送信から約2週間〜3週間程度で指定口座に還付金が振り込まれます(郵送・書面提出の場合は約1ヶ月〜1.5ヶ月)。国税庁の「国税電子申告・納税システム」で還付金の処理状況(審査中・振込手配中など)をリアルタイムで追跡することも可能です。
さらに重要な実務知識として、通常の確定申告期間は「2月16日〜3月15日」と決められていますが、税金を返してもらうための「還付申告」は、該当年の翌年1月1日から5年間いつでも提出可能です。「2年前、3年前に中途退職したまま放置していた」「過去に高額な医療費を払っていたのに申告していなかった」という場合でも、過去5年分に遡って税金の払い戻しを受けることができます。
【プロの結論】還付申告をすべき人・会社任せで完結する人の明確な判断基準
源泉徴収票を手にした際、自分自身で行動を起こすべきか、それとも会社任せで静観していて良いのか。現場の税務リテラシーに基づいた明確な判断基準は以下の通りです。
【会社任せで問題なく完結する人(確定申告不要)】
- 1年間同じ会社に勤め続け、11月の年末調整書類(扶養控除・保険料控除等)を期日内に完璧に提出した人
- 住宅ローン控除の2年目以降で、会社の年末調整に金融機関の証明書を提出済みの人
- 年間の医療費が10万円未満で、副業収入や一時所得が一切ない人
- ふるさと納税を5自治体以内でワンストップ特例申請を完了させている人
【絶対に自分で還付申告をすべき人(行動しないと損をする人)】
- 年の途中で退職し、年内に再就職していない人:高い確率で数万円〜十数万円の税金が戻ります。
- 1年間の世帯医療費が実質10万円を超えた人:家族全員分の医療費を合算して申告すれば、所得税の還付に加え翌年の住民税も安くなります。
- 住宅を購入して最初の年(入居1年目)の人:確定申告を行わなければ住宅ローン控除そのものが適用されません。
- 年末調整の書類提出後に結婚・出産・離婚等があり扶養状況が変わった人、または保険料控除証明書を出し忘れた人:確定申告で上書き修正することで正当な還付を受けられます。
- アルバイト・パートで源泉徴収票の「源泉徴収税額」に数字があるのに、年間給与が103万円以下の人:天引きされた税額が全額戻ってきます。
【源泉 徴収 票 返金】に関するよくある質問(FAQ)
Q1:源泉徴収票の「源泉徴収税額」が「0円」と書かれています。還付金はもらえますか?
A1:源泉徴収税額が「0」となっている場合、年間の所得税が最終的にゼロ円として確定したことを示しています。もし毎月の給与から途中で所得税が天引きされていたのであれば、その全額がすでに年末調整で返金(還付)済みです。これ以上確定申告をしても、納めた税金自体がゼロであるため、追加で税金が戻ってくることはありません。
Q2:パートで年収90万円ですが、12月の給与明細で税金が引かれていました。なぜですか?
A2:年末調整の書類(給与所得者の扶養控除等申告書)を勤務先に提出していない場合、会社は年末調整を行えず、乙欄(高い税率)で天引きを継続することがあります。この場合、勤務先から源泉徴収票を発行してもらい、自身で税務署に還付申告を行えば、引かれていた税金は全額口座へ返金されます。
Q3:確定申告で税金の払い戻しを受ける際、会社の「源泉徴収票の原本」を税務署へ提出する必要がありますか?
A3:税制改正および手続きの電子化に伴い、現在はe-Taxによる申告はもちろん、書面で確定申告書を提出する場合であっても源泉徴収票の添付は原則不要となっています。ただし、記載されている支払金額や源泉徴収税額などの数字を入力・記入する必要があるため、手元に源泉徴収票を保管しておくことは必須です。
まとめ:源泉徴収票を正しく読み解き、納めすぎた税金を確実に手元へ
源泉徴収票に記載されている数字は、国や会社から一方的に与えられた結果ではなく、あなた自身の1年間の労働と生活環境が反映された「税金の通信簿」です。「返金額」という直接の単語が書かれていないからといって見過ごすのではなく、「源泉徴収税額」と給与明細の突き合わせを行うことが、自らの資産を守る第一歩となります。
年末調整で精算が完結する人は12月・1月の給与明細で差引超過額をしっかり確認し、中途退職や各種控除の申告漏れがある人は、迷わず確定申告(還付申告)を活用してください。払いすぎた税金は、自ら意思表示(申告)をしなければ1円も戻ってきません。正しい知識と最新のe-Taxツールを駆使して、本来受け取るべき還付金を確実に手元へ取り戻しましょう。 (出典: 源泉 徴収 票 返金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。