確定申告2024いつから?提出期限と還付・e-Tax最新日程を徹底解説
毎年の税務手続きにおいて「確定申告の受付はいつから始まるのか」「万が一遅れた場合どうなるのか」という疑問を抱く納税者は後を絶ちません。所得税等の確定申告は、国税通則法および所得税法に基づき、原則として毎年2月16日から3月15日までの1カ月間が法定申告期間と定められています。しかし、申告手段や還付の有無によって窓口の受付開始日や利用可能なシステム稼働スケジュールは細かく分かれており、思い込みによる手続きの遅延が思わぬ損失を招くケースが散見されます。
2026年現在の税務実務から見ても、過去分である2024年(令和6年)周辺の申告スケジュールや、過年度申告のルールを正しく整理しておくことは極めて有益です。税制改正やペナルティ制度の厳格化が進む中、国税庁の公式発表資料や税務署の現場データを交えながら、e-Taxの稼働実態、還付申告の特例ルール、さらに提出遅延が招く延滞税や無申告加算税の実態まで徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:一般申告の法定受付期間は毎年2月16日〜3月15日だが、e-Taxや還付申告は1月上旬から前倒しで提出可能である。
- 要点2:期限超過には年利最高8.7%超の延滞税や最大30%の無申告加算税が課され、青色申告の65万円控除特典も喪失する。
- 要点3:還付申告は申告対象年の翌年1月1日から5年間有効であり、過去の未申告分であっても遡って税金を取り戻せる。
【受付期間の真相】2024年確定申告はいつからいつまで?知っておくべき重要日程
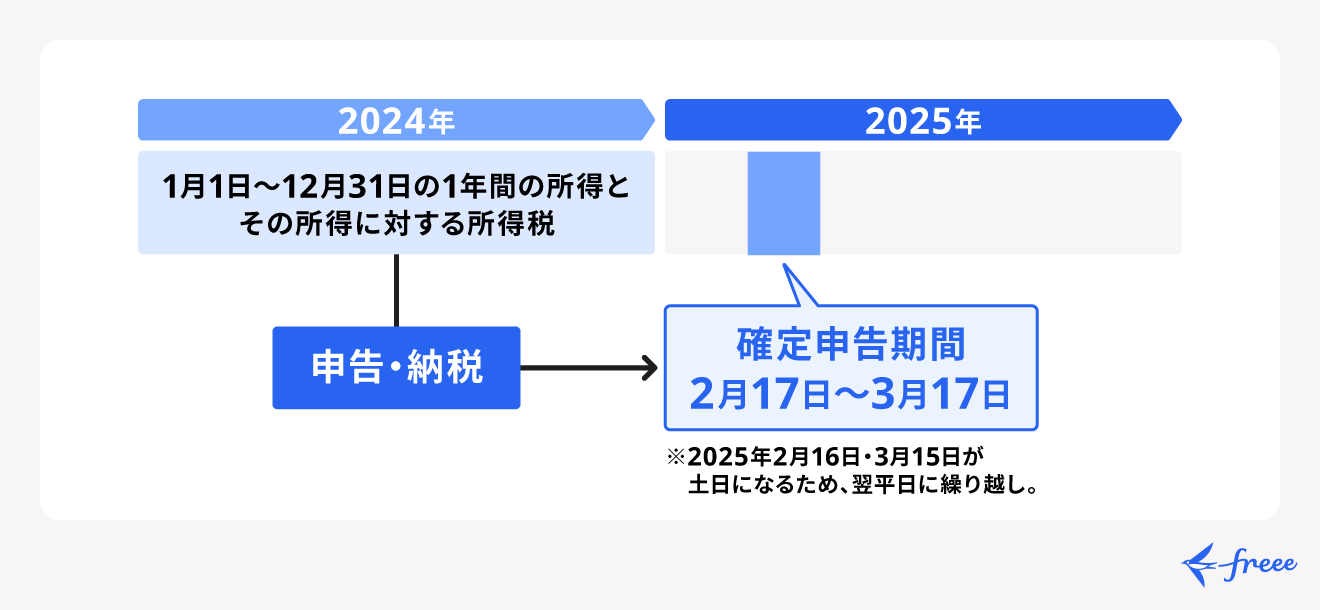
税務手続きにおける第一の関門は、対象年度と実施年の混同を避けることです。一般に「2024年の確定申告」と呼ばれるものには、2024年(令和6年)2月16日〜3月15日に実施された令和5年分申告と、2024年(令和6年)1月〜12月の所得を2025年2月17日〜3月17日に申告した令和6年分申告の2つの側面が存在します。税法上の基本原則として、納めるべき所得税がある場合の確定申告 提出期限は、所得が生じた翌年の3月15日(該当日が土日の場合は翌平日)に設定されています。
自営業者やフリーランスが選択する青色申告 締め切りおよび白色申告 提出期間は、申告方式による優遇措置の差こそあれ、法的な提出期限そのものは全く同一です。毎年2月16日の受付開始日になると各税務署に長蛇の列が形成されますが、国税庁のオンライン申告システムであるe-Tax 受付開始日はこれよりも大幅に早く、例年1月上旬(年明け最初の平日開庁日)から前倒しでデータ送信を受け付けています。
確定申告会場への入場には「入場整理券」(LINEによる事前発行または当日配付)が必須化されており、事前計画なしに窓口を訪れても当日の相談を受け付けられない事態が日常化しています。締め切り直前の3月上旬は相談窓口の待ち時間が2〜3時間を超える例も珍しくありません。法令上の確定申告 2024 期間を正確に把握し、可能な限り早期に電子手続きを完了させることが防衛策の第一歩となります。

還付申告は1月から可能?知らないと損する特例スケジュールと提出期限
「確定申告は2月16日にならないと提出できない」という認識は、納付税額が発生する納税者のみに当てはまる誤解です。納めすぎた所得税を取り戻すための還付申告 いつからという問いに対する正確な法的回答は、申告対象年の翌年1月1日からとなります。税務署の窓口業務が開始される1月4日以降であれば、1月中であっても書類提出やデータ送信を問題なく受理してもらえます。
還付申告の最大の強みは、法定申告期間の枠外に設定された「5年間の請求権」です。還付を受ける権利は、対象年の翌年1月1日から起算して5年間有効であるため、2024年(令和6年)分の所得に関する還付であれば、2029年12月31日まで遡って申告書を提出できます。会社員が利用する機会の多い医療費控除 申請方法や住宅ローン控除(初年度)もこの還付申告に該当し、慌ただしい2月中旬〜3月中旬の繁忙期を避けて1月中やすでに期限が過ぎた後からでも余裕を持って手続きを行えます。
ただし、自治体への寄附金控除であるふるさと納税 申告期限には致命的な落とし穴が潜んでいます。寄附時に「ワンストップ特例制度」の申請書を提出していたとしても、医療費控除や副業の清算のために後から確定申告書を一度でも提出すると、ワンストップ特例の効力は法律上すべて無効化されます。確定申告を行う際は、ワンストップ申請済みの自治体分も含めたすべての寄附受領証明書を再度申告書に記載しなければ、寄附金控除そのものが消滅して手取りが減る事態に直面します。
【客観データ比較】申告方式ごとの日程・利便性・ペナルティ徹底検証
申告書の提出ルートや手続きのタイミングによって、処理速度や納税者の負担感には決定的な格差が生じます。国税庁が公表する利用統計や税法上の罰則規定を基に、各方式の特徴とリスクを客観的に比較したデータは下表の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| e-Tax(スマホ方式) | 1月上旬〜受付開始 / 24時間送信可 / 還付まで約2〜3週間 | オンライン利用率65%以上(増加傾向) | マイナポータル連携により添付書類の提出が大幅に省略でき、最速かつ推奨度最高。 |
| 税務署 窓口持参 | 2月16日〜3月15日(平日8:30〜17:00) / 還付まで約1〜1.5カ月 | 入場整理券制、待ち時間60〜180分 | 対面確認の安心感はあるが、拘束時間と移動コストが極めて高く非効率。 |
| 郵送提出 | 提出期限当日消印有効 / 通信日付印の確認必須 | 信書便(簡易書留・特定記録等)で発送 | ポスト投函の夜間収集時間ズレによる「消印遅延」リスクに厳重な警戒が必要。 |
| 期限超過ペナルティ | 延滞税:年2.4%〜8.7% / 無申告加算税:最高30% | 自主的期限後申告なら加算税5%に軽減 | 青色申告特別控除が65万円から10万円へと強制減額される経済的打撃が甚大。 |
申告方法の進化に伴い、国税庁のポータルサイト上にある国税庁 確定申告作成コーナーの自動計算機能は年々洗練されています。スマホのカメラによる給与所得の源泉徴収票読み取り精度も飛躍的に向上しており、手書きで計算表を埋める旧来の方式は、ミス誘発率と所要時間の双方で明確な劣位に置かれています。
【実態検証】税務署窓口の大混雑とスマホ申告利用者のリアルな声
確定申告シーズン中の税務署窓口には、毎年特有の混乱とトラブルが渦巻いています。確定申告会場を視察した現場観察データや、SNS・掲示板等に寄せられた納税者の生々しい体験談からは、制度のデジタル化についていけない層と先端ツールを活用する層の二極化が浮き彫りになります。
「朝一番で税務署へ足を運んだものの、配付された整理券の案内時間は午後3時だった」「医療費のレシートを紙袋一杯に抱えてきた高齢者が、事前の集計表作成が必須だと告げられて呆然としていた」といった証言は後を絶ちません。相談窓口の職員も繁忙期のプレッシャーに晒されており、書類が完璧に整っていない段階での飛び込み相談に対しては、厳しい現実が待ち受けています。
一方で、マイナンバーカード 確定申告 スマホをいち早く導入した利用者からは、「自宅のベッドの上から深夜に送信でき、15分で還付申請まで完結した」という肯定的な評価が多数を占めます。しかし、この電子申告にも特有の障害が報告されています。最も頻発するトラブルが「署名用電子証明書の英数字混在6〜16桁暗証番号」の度重なる誤入力によるアカウントロックです。暗証番号を5回間違えると役所窓口での再設定を余儀なくされるため、締め切り直前の夜間にパスワード失念で送信不能に陥る悲鳴が毎年SNSを埋め尽くします。
手戻りを防ぐためにあらかじめ手元に揃えるべき確定申告 必要書類 一覧は以下の通りです。
- 本人確認書類:マイナンバーカード(または通知カード+運転免許証などの身元確認書類)
- 収入関係証明書:給与所得や公的年金等の源泉徴収票原本、副業や個人事業の収支内訳書・青色申告決算書
- 各種控除証明書:国民健康保険・国民年金の控除証明書、生命保険料・地震保険料控除証明書、小規模企業共済等掛金払込証明書
- 特例利用の証明:医療費控除の明細書(領収書の提出は原則不要だが5年間保存義務あり)、寄附金受領証明書(ふるさと納税等)
- 還付先口座情報:申告者本人名義の金融機関口座番号(公金受取口座の事前登録があれば入力省略可)
一般に知られていない盲点|期限超過で発生する「延滞税・無申告加算税」の恐怖
申告期限を守らない行為に対し、税法は容赦のない制裁措置を用意しています。確定申告 遅れた場合 延滞税という利息に相当するペナルティが、法定納期限の翌日から完納の日まで日割りで自動加算されます。延滞税の年率は「年7.3%」または「延滞税特例基準割合+1%(納期限後2カ月以内)」および「年14.6%」または「特例基準割合+7.3%(2カ月超過後)」のいずれか低い方が適用されますが、低金利が続く経済環境下であっても2カ月を過ぎた段階で年利8%超という極めて重い金利負担へ跳ね上がります。
さらに深刻なのが「無申告加算税」の存在です。期限後に自発的に申告した場合でも納付すべき税額の5%が課され、税務署からの事前通知や税務調査着手後に指摘された場合は、税額に応じて15%〜30%にまで加算税率が跳ね上がります。意図的な所得隠しや書類改ざんが認められれば、重加算税(最高40%)が上乗せされるという壊滅的な打撃を被ります。
個人事業主にとって金銭的被害が最も甚大なのは、青色申告特別控除の強制減額です。最大65万円(電子申告時)の控除を受けるための必須要件には「法定申告期限内の提出」が含まれています。提出がわずか1分でも遅れて期限後申告扱いになると、特別控除額は一律で「10万円控除」へと強制的に引き下げられます。55万円分の所得控除を失うことは、所得税率20%・住民税率10%の事業者であれば、約16万5,000円の直接的な増税を意味します。書類作成の数日間の遅れが招く代償としてはあまりにも巨額です。
止むを得ない事情で紙で提出する場合の確定申告 郵送 提出方法にも細心の注意が求められます。税務書類の提出は「信書」の送達とみなされるため、郵便局の窓口で「簡易書留」または「特定記録郵便」として差し出し、消印日(通信日付印)が期限内であることを確実に証明できる状態にしておく必要があります。ゆうパックや宅配便での送付は税法上の有効な消印扱いとならず、税務署に到着した日が提出日とみなされて期限超過に陥る重大な規律違反となるため注意してください。

【プロの結論】行動経済学から紐解く「先延ばし心理」と最適な申告判断基準
納税者が確定申告を締め切り直前まで放置してしまう背景には、人間の認知特性が深く関わっています。行動経済学における「現在バイアス(Present Bias)」と「双曲割引」の理論が示す通り、人間は「将来得られる利益や回避できる罰則」よりも「目の前の面倒な作業や時間の損失」を過大に苦痛として見積もる傾向があります。確定申告に伴う煩雑な領収書の仕訳や計算は目先の強烈な心理的コストとなり、3月15日の夜まで行動を麻痺させる元凶となります。
この先延ばしグセを根絶するためには、自己の申告難易度とリテラシーに基づき、迷わず手続きのルートを切り分ける明確な規準が必要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- スマホ+e-Taxによる早期申告が絶対に向いている人:
- 給与所得者で医療費控除、ふるさと納税、住宅ローン控除(2年目以降)のみを申請する人
- マイナンバーカードを保有し、暗証番号を確実に管理できている人
- freeeやマネーフォワード等のクラウド会計ソフトで日々の帳簿付けを終えている個人事業主
- → 1月中旬のシステム稼働直後に送信を完了させ、最短還付と平穏な年度末を確保すべきです。
- 税務署相談・税理士依頼など慎重な対応が必要な人:
- 土地や建物の売却、株式の損益通算など複雑な譲渡所得・臨時所得が存在する人
- 住宅ローン控除を初めて適用し、登記事項証明書や売買契約書など多数の原本確認を要する人
- デジタル機器の操作に強い不安があり、過去にマイナンバーの暗証番号を失念した経験がある人
- → 2月中旬のピーク期を避け、1月中の事前予約枠または専門家への早期委任が不可欠です。
【確定申告 2024 いつから】に関するよくある質問(FAQ)
Q1:2024年分の確定申告を期限内に提出し忘れていました。2026年の今からでも提出できますか?
A1:はい、提出可能です。税額を納付する必要がある場合は「期限後申告」として速やかに提出してください。日割りで延滞税や無申告加算税が課される可能性がありますが、税務署からの指摘を受ける前に自主申告すればペナルティは最小限に抑えられます。一方、税金の還付を受けるための申告であれば、対象年の翌年1月1日から5年以内(2024年分なら2029年12月31日まで)であればペナルティなしで全額を取り戻せます。
Q2:ふるさと納税のワンストップ特例を申請済みですが、医療費控除のために確定申告をするとどうなりますか?
A2:確定申告書を提出した瞬間に、ワンストップ特例の申請は法律上すべて無効化されます。したがって、確定申告を行う際は、医療費控除だけでなく、ワンストップ特例を適用したすべての自治体への寄附金受領証明書の内容を申告書に漏れなく再入力・記載しなければなりません。記載を怠るとふるさと納税の寄附金控除が適用されず、住民税が大幅に増額されることになります。
Q3:医療費控除だけを行いたい場合、受付開始はいつからですか?
A3:還付申告に該当するため、法定期間である2月16日を待つ必要はなく、毎年1月1日(実質的には税務署開庁日の1月4日以降、またはe-Taxの稼働開始日)から提出できます。医療費控除は領収書原本の提出が不要で、「医療費控除の明細書」を作成して添付する運用となっているため、医療費通知データ(健保組合発行)を活用すれば1月中に短時間で申告を完了させることが可能です。
Q4:郵送で確定申告書を提出する場合、期限当日の消印でも間に合いますか?
A4:法定申告期限である3月15日の通信日付印(消印)が押されていれば、税務署への到着が翌日以降であっても法的に有効な期限内申告として受理されます。ただし、郵便ポストに夜間投函した場合、最終集荷が終わっていると翌日の消印が押されて期限超過となる危険があります。必ず郵便局の窓口へ直接持ち込み、簡易書留や特定記録郵便として当日付の消印を確認した上で発送してください。
まとめ:今後の動向と失敗しないための判断基準
確定申告は、国の財政を支える法的な義務であると同時に、正当に納めすぎた税金を取り戻すための納税者固有の権利行使でもあります。受付期間は原則として毎年2月16日から3月15日までですが、電子申告や還付申告を活用すれば1月上旬から余裕を持って前倒し着手できる仕組みがすでに確立されています。
期限を1日でも過ぎることで被る経済的制裁(青色申告控除の激減や年利8%超の延滞税)は、個人のキャッシュフローに深刻な痛手を与えます。自らの申告内容が「納付」なのか「還付」なのかを早期に見極め、マイナンバーカードを用いたスマホ申告などの利便性の高いインフラを味方につけ、慌ただしい締め切り間際の混乱を先回りで回避してください。 (出典: 確定申告 2024 いつから(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。