年末調整の過不足分とは?還付・追加徴収の仕組みと給与明細の見方
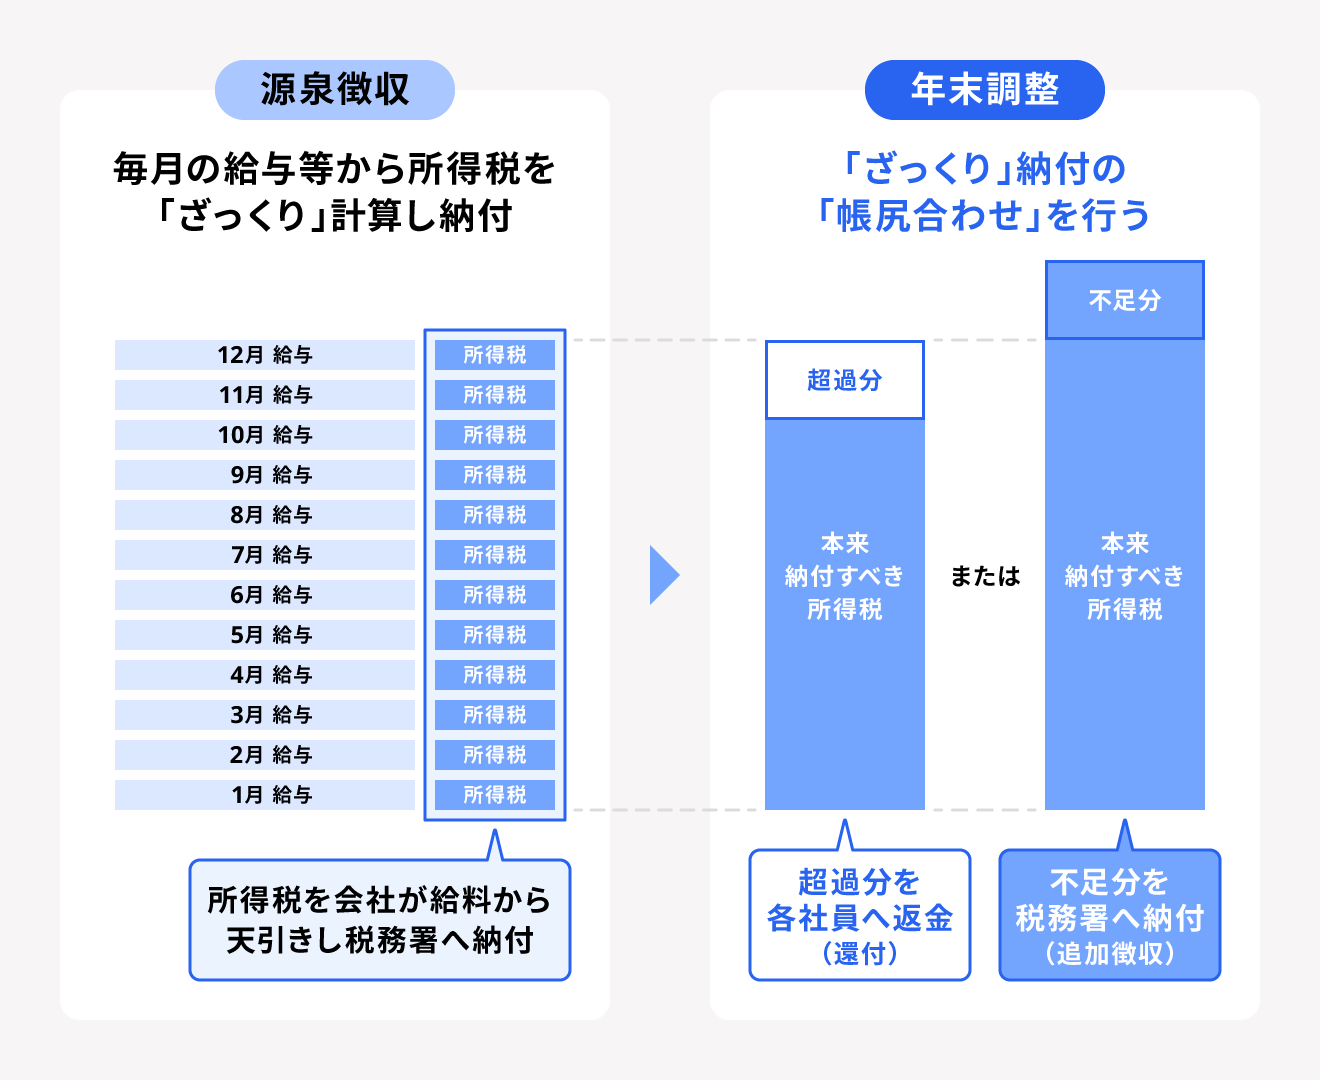
年末が近づくと、多くの給与所得者の手元に届く「給与明細」や「源泉徴収票」。そこに記載された「年末調整 過不足税額」や「過不足分」という項目を見て、「なぜ普段と手取り額が違うのか」「マイナス表記はどういう意味なのか」と疑問を抱く方は少なくありません。年末調整は、毎月の給料から概算で天引きされていた所得税を、1年間の正確な所得と控除額に基づいて再計算し、過不足を過不足なく精算する極めて重要な手続きです。
控除の申告内容や1年間の総支給額によって、まとまったお金が戻ってくる「還付」になることもあれば、予期せぬ「追加徴収(手取りの減少)」が発生して戸惑うケースも珍しくありません。制度の全体像から給与明細の読み解き方、金額にズレが生じた場合のリカバリー策まで、給与所得者が知っておくべき決定的な事実を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:過不足分とは「毎月概算で引かれた所得税の合計」と「1年間の確定所得税額」の差額であり、払いすぎなら還付、不足なら追加徴収される。
- 要点2:給与明細の「マイナス表示」は一般に税金が戻る還付を意味し、多くの企業で12月(一部は翌年1月)の給与で一括精算される。
- 要点3:追加徴収の主な要因は扶養の増減や配偶者の年収増、ボーナス増額などであり、万が一控除漏れがあっても年明けの確定申告で取り戻せる。
【基本解説】年末調整の過不足分とは?所得税精算の仕組みと決定的な理由
会社員や公務員などの給与所得者は、毎月の給料や賞与(ボーナス)から「源泉所得税」があらかじめ差し引かれています。しかし、この毎月引かれている税額は、国税庁の「源泉徴収税額表」に基づいたあくまで概算の仮払い額に過ぎません。
個人の実際の税負担は、1年間の総支給額が確定し、生命保険料控除、地震保険料控除、住宅ローン控除、配偶者控除・扶養控除といった各種控除をすべて差し引いて初めて確定します。このように、1年間(1月1日〜12月31日)に納めるべき「年税額」を正しく計算し直し、仮払いしていた税金との差額を過不足分として清算する仕組みこそが年末調整の本質です。
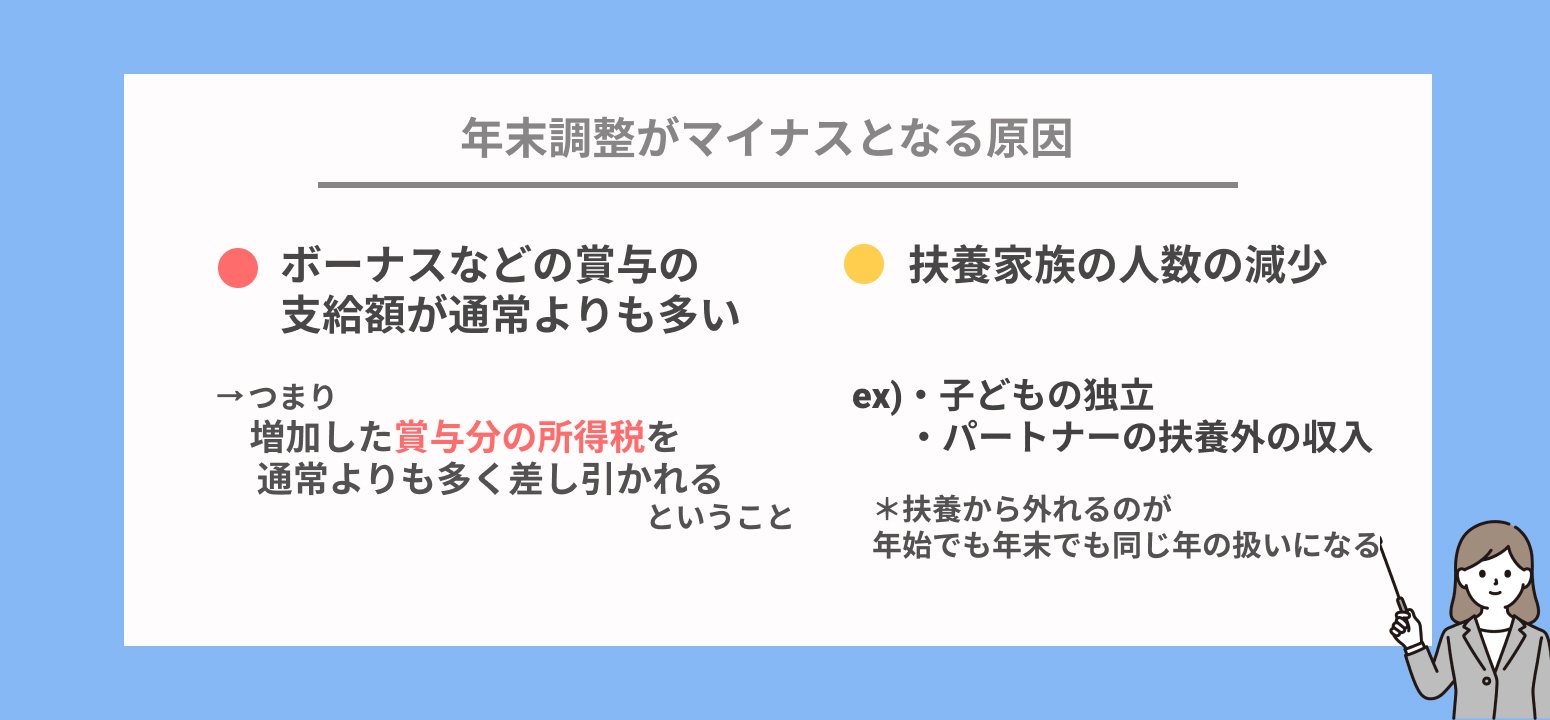
国税庁の税務統計を見ても、給与所得者の大半は何らかの控除(基礎控除のほかに保険料控除や扶養控除など)を適用するため、結果として「納めすぎ」の状態になり、12月の給与で還付金を受け取るケースが多数を占めます。一方で、年の途中で扶養家族が減ったり、残業代や歩合給の増加で年間の課税所得が想定以上に跳ね上がったりした場合には、仮払い分では足りず「追加徴収(不足額の天引き)」が発生します。
【計算方法と内訳】還付金と追加徴収はどう決まる?具体例で見る精算フロー
年末調整における過不足額の算出は、決められた法的手順に沿って段階的に行われます。給与担当部署や給与計算システムでは、以下のようなステップで最終的な税額を割り出しています。
まず、1年間の「総支給額(非課税交通費などを除く)」から「給与所得控除」を差し引いて「給与所得控除後の給与等の金額(給与所得)」を求めます。次に、そこから各種「所得控除(社会保険料控除、基礎控除、配偶者控除、扶養控除、生命保険料控除、小規模企業共済等掛金控除など)」の合計額を控除し、「課税給与所得金額(1,000円未満切り捨て)」を算出します。
この課税所得に所定の所得税率を乗じ、控除額を引いて「算出所得税額」を計算。ここからさらに住宅借入金等特別控除(住宅ローン控除)などの税額控除を直接差し引き、最後に復興特別所得税(基準所得税額の2.1%)を加算したものが、その年に最終的に納めるべき「年調年税額」となります。
最終的な過不足額の計算式は非常にシンプルです。
過不足額 = 1年間に源泉徴収された税額の合計 - 年調年税額
この計算の結果、差額がプラスになれば「過剰納付(還付金)」として従業員へ返還され、マイナスになれば「不足」として給与から追加徴収される仕組みです。
【データ比較】還付パターンと追加徴収パターンの決定的な違い
実際の給与現場において、どのような要因で還付や追加徴収が発生するのか。主な条件と給与明細への反映状況、手取りへの影響を比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 還付パターン(税金が戻る) | 生命保険・地震保険・iDeCoの申告、配偶者控除・扶養親族の追加、住宅ローン控除の適用など | 数千円〜数万円程度(住宅ローン控除がある場合は10万〜20万円以上になる例も) | 多くの給与所得者が該当。12月の手取りが一時的に増えるため心理的恩恵が大きい |
| 追加徴収パターン(税金が引かれる) | 配偶者の年収増による控除対象外化、子どもの就職や別居に伴う扶養控除除外、賞与増による税率帯上昇 | 数千円〜5万円前後(扶養が2人外れた場合などは10万円近くになるケースも) | 事前の申告漏れや家族の収入増が原因。給与から引かれるため手取りが急減するリスクあり |
| 差額ほぼゼロ(プラマイゼロ) | 単身者で追加の民間保険等に未加入、年間を通じて給与・賞与の変動が極めて少ない場合 | 数百円〜千円未満の誤差 | 概算徴収税額と年税額がほぼ一致している状態で、計算ミスではない正常な挙動 |
【給与明細・源泉徴収票の見方】マイナス表記の意味と反映時期はいつ?
年末調整の精算が行われると、給与明細の「控除の部」または「支給の部」に精算項目が印字されます。利用している給与計算ソフト(弥生給与、マネーフォワード、freeeなど)や社内規定によって表記形式が異なるため、読み解く際には以下のポイントを押さえておく必要があります。
最も問い合わせが多いのが「控除欄にマイナス(−)で金額が記載されている」ケースです。控除項目(引かれるお金)がマイナスになっているということは、「引かれる額がマイナス=手取りにプラスされる」ことを意味するため、これは還付金(お金が戻ってきたこと)を示しています。逆に、支給欄に「年末調整還付額」としてプラス表記される場合もあります。どちらも手元に戻る金額である点に変わりはありません。
反映時期については、大半の民間企業において「12月支給の給与」で同時に精算されます。ただし、会社の締め日や計算スケジュールの関係(12月末締め翌月払いなど)によっては「翌年1月支給の給与」に反映される企業もあります。稀に給与とは別口座・別日程で精算金を振り込む企業もあるため、自社の就業規則や人事労務アナウンスの確認が欠かせません。
また、12月下旬から1月にかけて交付される「源泉徴収票」においては、過不足額という直接の項目名ではなく、「源泉徴収税額」欄に最終確定した年調年税額が記載されます。1年間の給与明細で毎月引かれていた源泉所得税の累計額と、源泉徴収票の源泉徴収税額の差額が、まさに給与明細で精算された過不足額と一致します。
【実態検証】「給料が減った!?」現場の混乱とネット・SNSで広がる誤解
年末調整の時期になると、SNSやQ&Aサイト上で「12月の給料がなぜか大幅に減っていた」「会社に税金を二重取りされたのではないか」という困惑の投稿が急増します。この現象の背後には、制度理解の不足と家庭内の情報共有不足という構造的な問題が存在します。
現場の実務担当者に取材すると、追加徴収が発生する典型例として「配偶者の年収が上限を超えていたことの発覚」が挙げられます。パートやアルバイトで働く配偶者が「年収の壁」を超えて働いていたにもかかわらず、本人が配偶者控除の対象として申告書を出していた場合、年末の再計算で控除が否認され、1年分の不足税額が一括で徴収されます。
また、「16歳以上の子どもがアルバイトで103万円を超えて稼いでいたため、扶養控除(38万円〜63万円)から外れなければならなかった」というケースも後を絶ちません。扶養が1人外れるだけで、所得税と翌年の住民税を合わせて5万〜10万円以上の負担増につながるため、12月の手取りが大きく減少し、「会社側のミスではないか」と疑ってしまうトラブルに発展しやすいのです。
さらに、企業の労務担当者側でも、12月は年末調整と月次給与計算、さらに年明け1月10日納期(特例の場合は1月20日)の「所得税徴収高計算書(納付書)」作成や合計表の提出が重なり、業務負荷が極大化します。従業員一人ひとりの控除証明書のチェックに追われる現場では、申告内容の確認漏れや入力ミスが起きるリスクもゼロではありません。
【2026年最新手続き】電子化の進展と金額が合わない時の正しい対処法
2026年現在の年末調整実務は、国税庁の推進するデジタル化とマイナポータル連携が定着し、生命保険料控除証明書や住宅ローン年末残高証明書などのデータ自動連携が標準化しています。紙の証明書を紛失して控除を受け損ねるリスクは大幅に減少したものの、依然として「申請漏れ」や「計算の行き違い」は発生します。
もし手元の給与明細を確認して「申請したはずの住宅ローン控除が反映されていない」「保険料控除証明書を出し忘れて還付金が明らかに少ない」と気づいた場合でも、焦る必要はありません。以下の2つの救済ルートが存在します。
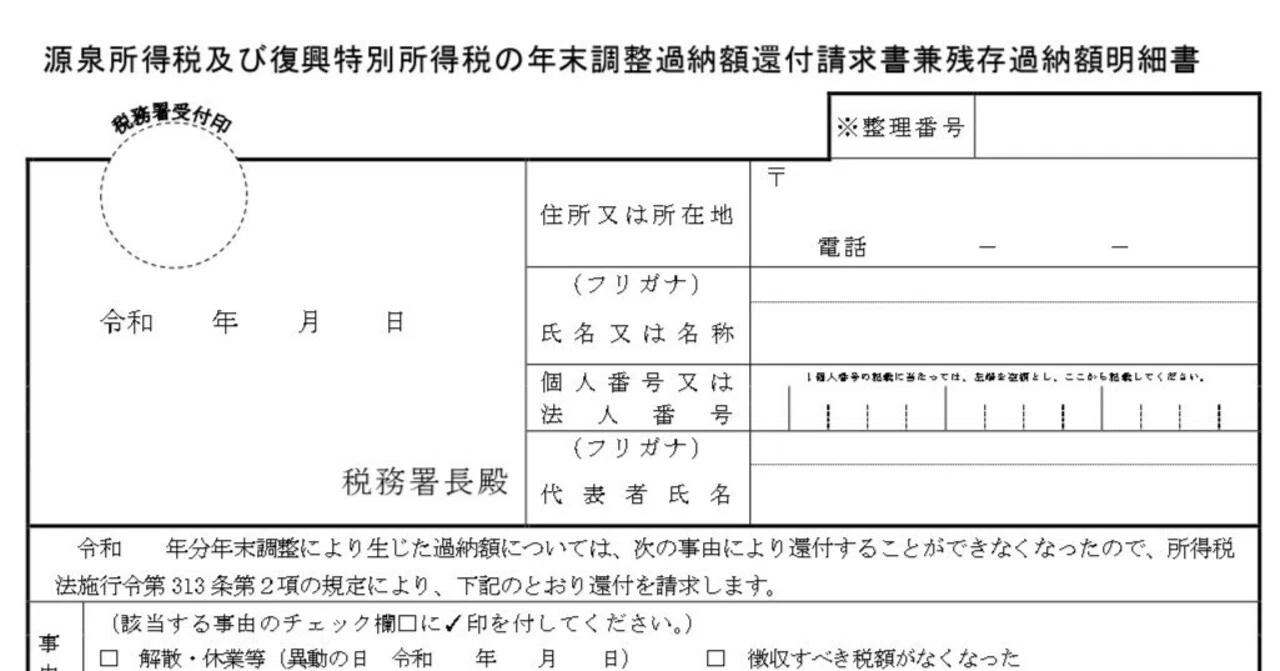
- 勤務先での再年調(再計算):会社の給与計算スケジュールに余裕がある場合、翌年1月末までであれば勤務先に書類を再提出して再計算(再年調)してもらえる法的な余地があります。
- 確定申告での還付請求:勤務先での再年調が間に合わない場合でも、翌年2月16日から3月15日の確定申告期間(還付申告のみであれば1月1日から5年間可能)に、マイナンバーカードを用いてスマートフォン(e-Tax)から申告を行えば、払いすぎた税金は指定口座に全額直接還付されます。
【プロの結論】税金トラブルを防ぐ賢い給与明細・申告チェック基準
年末調整における過不足精算を正しく乗り切り、予期せぬ家計への打撃を避けるためには、自己申告に対するリテラシーを高める姿勢が不可欠です。以下に、年末調整において「自己管理を徹底すべき人」と「注意すべき判断基準」をまとめました。
【特に注意して自己申告を確認すべき人】
- 共働き世帯・パートアルバイトの家族がいる人:配偶者や子どもの年間収入見込みを11月時点で正確にヒアリングし、控除対象から外れていないか事前確認を怠らないこと。
- 住宅ローンを組んで2年目以降の人:税務署から送付された控除証明書と金融機関の残高証明書の記載数字を正確に転記できているか照合すること。
- 年の途中で生命保険の契約内容を変更・解約した人:旧契約と新契約の区分や、解約返戻金の影響を正しく把握して申告すること。
給与明細に記載された過不足分は、単なる手取りの増減ではなく、1年間の家計収支と税務状況を示す通信簿です。金額の多寡に一喜一憂するだけでなく、内訳と理由をしっかりと検証することが、健全な家計防衛の第一歩となります。
【年末調整の過不足分】に関するよくある質問(FAQ)
Q1:年末調整の還付金はいつの給料で戻ってきますか?
A1:一般的には「12月支給の給与」と合算して支払われます。ただし、企業の給与締め日の都合(当月末締め翌月払いや15日締め当月払いなど)により、「翌年1月支給の給与」で精算される企業もあります。正確な反映月は社内の労務担当部署や給与明細の配布日を確認してください。
Q2:給与明細の過不足税額にマイナス(−)がついていますが、損をしているのでしょうか?
A2:損はしていません。給与明細の控除欄にマイナスで表記されている場合、「引かれるはずの税金がマイナス=手取りに加算されて戻ってくる(還付)」ことを意味しています。支給欄にプラスで表記される場合と同様に、従業員にとって有利な精算結果です。
Q3:住宅ローン控除を提出したのに、還付金が思っていたより少ないのはなぜですか?
A3:住宅ローン控除で還付される金額の上限は、「その年に本来納めるべき所得税額(年調年税額)」までです。支払った所得税以上の金額が所得税から戻ることはありません。所得税から引ききれなかった控除可能額がある場合は、翌年度の個人住民税から一定限度額まで自動的に控除(減額)されます。
Q4:年末調整で不足額が出て手取りが減ってしまいました。なぜですか?
A4:毎月の給与から天引きしていた仮払い税額の合計が、最終確定した1年間の年税額より少なかったことが原因です。主な要因として、「残業代や賞与が増加して課税所得区分が上がった」「子どもの就職や配偶者のパート収入増加により扶養控除・配偶者控除の対象から外れた」「提出書類の控除漏れがあった」などが考えられます。
まとめ:過不足分の仕組みを理解してスムーズな税金管理を
年末調整の過不足分は、1年間の所得税を正しく着地させるための最終精算です。還付金として戻ってくる場合も、追加徴収として引かれる場合も、すべては税法で定められた明確な根拠と計算フローに基づいています。
給与明細の「過不足税額」の表記や源泉徴収票の数字を正しく読み解くスキルを持っていれば、手取り額の変動に戸惑うこともなくなります。もし控除漏れや想定外の追徴があった場合でも、電子申告を活用した確定申告によって確実にリカバリー可能です。年に一度の給与明細をしっかりチェックし、自身の正確な所得と控除の状況を把握しておきましょう。 (出典: 年末 調整 過 不足 分(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。