源泉徴収票が発行されない理由と対処法|税務署通報から確定申告まで
転職先への提出期限や確定申告の時期が近づいているにもかかわらず、退職した会社やアルバイト先から源泉徴収票が届かないというトラブルが後を絶ちません。「辞めた会社に連絡しづらい」「催促したのに無視されている」と一人で抱え込み、手続きが滞ってしまうケースは非常に多く見られます。
結論から申し上げますと、給与を支払う事業者が源泉徴収票を発行しない行為は明確な法令違反です。従業員側には正当な請求権があり、会社側が不当に拒否し続ける場合には公的機関を動かす具体的な対抗手段が存在します。本記事では、発行されない根本的な理由から、法的根拠、コピペで使える請求文面、さらには税務署を介した強制指導手続きまで、現場の実務に即して徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票の交付は所得税法第226条で定められた企業の絶対義務であり、雇用形態(正社員・バイト等)や退職理由に関係なく発行拒否は違法。
- 要点2:会社が催促を無視する場合は、所轄税務署へ「源泉徴収票不交付の届出手続」を提出することで行政指導による発行促進が可能。
- 要点3:確定申告や転職先の年末調整に間に合わない場合でも、給与明細書による暫定申告や事後手続きでペナルティを回避できる。
【法律の壁】源泉徴収票の発行は会社の絶対義務|所得税法第226条と罰則の実態
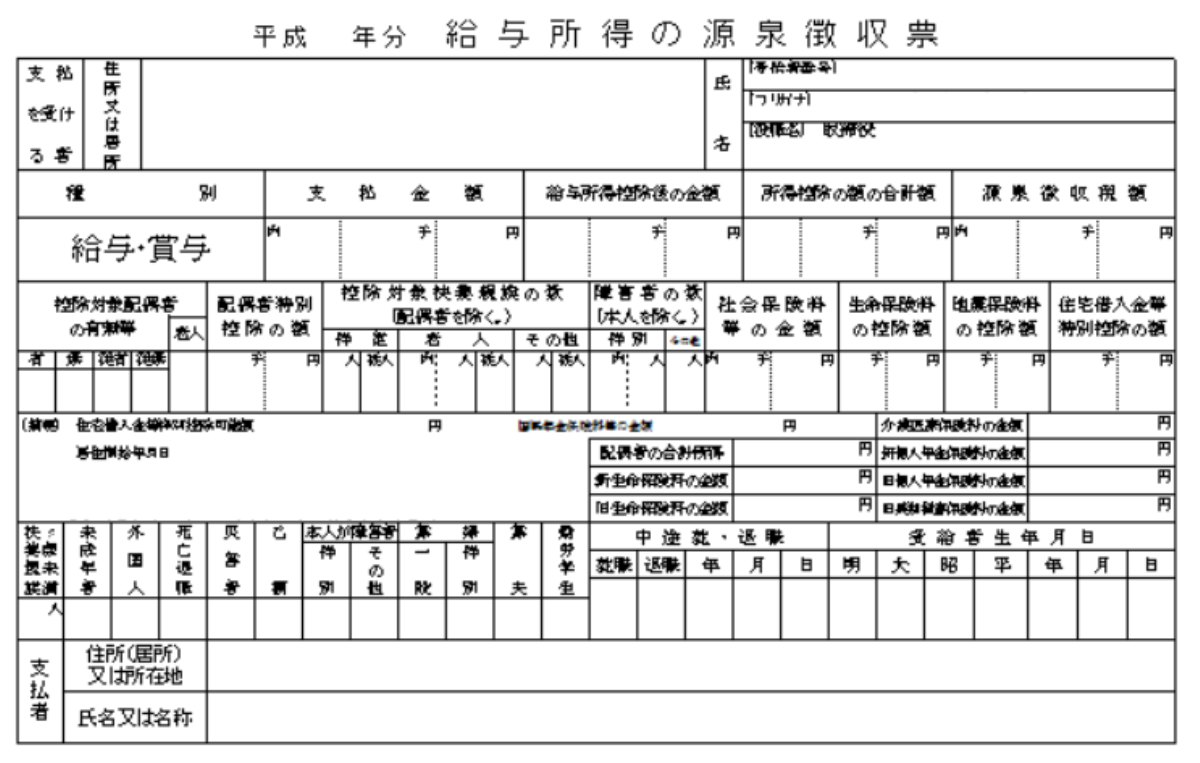
企業が退職者や従業員に対して源泉徴収票を交付することは、単なる社内サービスや慣例ではなく、所得税法第226条によって厳格に定められた法的義務です。雇用主は、給与を支払ったすべての受給者に対し、退職日以後1か月以内(在職者は翌年1月31日まで)に源泉徴収票を作成・交付しなければなりません。
この義務において、従業員の雇用形態は一切問われません。正社員はもちろんのこと、契約社員、派遣社員、パート、さらには1日のみ勤務したアルバイトであっても同様の交付義務が生じます。また、「試用期間中の退職」「懲戒解雇」「無断欠勤の末の退職」といったいかなる理由があろうとも、会社側が交付を拒否する正当な理由は法的に存在しません。
もし事業者が正当な理由なく交付を拒否し続けた場合、会社発行拒否罰則として所得税法第242条に基づき、1年以下の懲役または50万円以下の罰金という刑事罰が科される可能性があります。源泉徴収票は労働者が適切に納税および税額控除を受けるための基本権利に直結する公的書類であり、会社側の都合で握り潰すことは許されない構造になっています。
なぜ発行されない?退職・バイト・倒産などケース別の深層原因
法律で厳格に義務付けられているにもかかわらず、現場で源泉徴収票が滞留する背景には、企業側の組織的怠慢や構造的な歪みが潜んでいます。ネット上の相談窓口や知恵袋、SNSの告発投稿などを精査すると、不交付の原因は主に以下の4パターンに集約されます。
第一に、退職後源泉徴収票発行義務に対する担当者の無知や業務遅延です。中小企業や個人商店などでは、専任の人事・労務担当がおらず、顧問税理士への依頼を年に1回の確定申告・年末調整時期にまとめて行っているケースが目立ちます。「退職後1か月以内に都度発行しなければならない」というルール自体を経営者が認識しておらず、放置されているパターンです。
第二に、アルバイト源泉徴収票もらえない問題に代表される、労務管理の悪質なブラック化です。「掛け持ちバイトだから関係ない」「給料が少ないから出す必要がない」と経営側が勝手に判断し、源泉徴収の計算や税務申告そのものを怠っているケースです。中には、給与から源泉所得税を天引きしておきながら税務署へ納付していない(脱税の疑いがある)ため、証拠となる票を出せないという極めて深刻な事例も報告されています。
第三に、退職者に対する嫌がらせや報復感情です。会社と揉めて退職した際、連絡を遮断されたり「取りに来るなら渡す」「郵送代を払え」などと理不尽な要求を突きつけられたりするケースです。しかし、交付形態は原則として書面または合意の上での電子データ交付であり、直接対面での受取を義務付ける法規定はありません。
第四に、源泉徴収票会社倒産という物理的な破綻事由です。給与の支払元である会社が倒産・清算に入っている場合、事務機能が停止して通常の連絡先が不通になります。この場合は、破産管財人(担当弁護士)に対して請求を行うか、後述する税務署の特例ルートを利用する必要があります。
【実践】会社へ請求する最強ステップとそのまま使える請求メール例文
発行が滞っている場合、感情的な対立を避けつつ、法的手続きを視野に入れている旨を冷静に伝えることが最短の解決策となります。まずは記録が残るメールや問い合わせフォーム、メッセージアプリを活用して書面ベースで請求を行いましょう。
以下は、実務において最も効果が高く、相手方に心理的プレッシャーを適度に与える源泉徴収票請求メール例文です。状況に応じて文面をカスタマイズしてご活用ください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 退職後の法定交付期限 | 退職日より1か月以内(所得税法第226条) | 最終給与計算後、即時〜2週間程度 | 1か月を超過した時点で法律違反が成立するため、即時催促の対象となる。 |
| 会社側の違反罰則 | 1年以下の懲役または50万円以下の罰金 | 行政指導(税務署による是正勧告)が先行 | 指導を無視し続ける悪質事業者には刑事告発のリスクが存在する。 |
| 税務署の不交付届出 | 手数料0円、給与明細等の控えを添付 | 申請から数日〜2週間で税務署が会社へ連絡 | 最も実効性が高い行政介入ルート。税務調査を嫌う企業は大半が即時発行する。 |
【メール例文:再請求・期限設定用】
〇〇株式会社 人事労務ご担当者様(または代表者様)
お疲れ様です。〇年〇月〇日付で退職いたしました〇〇 〇〇です。
退職時に依頼しておりました「給与所得の源泉徴収票」につきまして、受領が確認できておらずご連絡いたしました。
現在、転職先での年末調整(または所轄税務署での確定申告手続き)を控えており、提出期日が迫っております。
つきましては、大変恐れ入りますが、【〇年〇月〇日(※連絡日から1週間程度後の日付)】までに、下記送付先へご郵送(またはPDF等の電子交付)いただけますようお願い申し上げます。
■送付先情報
〒〇〇〇-〇〇〇〇
住所:〇〇県〇〇市〇〇町1-2-3
氏名:〇〇 〇〇
連絡先:〇〇〇-〇〇〇〇-〇〇〇〇
所得税法第226条の規定に則り、速やかなご手配を賜れますと幸いです。
万が一行き違いで発送済みの場合はご容赦ください。何卒よろしくお願い申し上げます。

会社が拒否・無視した時の最終兵器|税務署の「不交付の届出手続」と労基署
メールや書面で催促しても反応がない、あるいは明確に交付を拒絶された場合、個人でこれ以上交渉を続ける必要はありません。国家機関である税務署相談窓口を活用した法的手続きへ移行します。
切り札となるのが、国税庁が規定する源泉徴収票不交付の届出手続です。これは、給与の支払いを受けていた受給者が、会社から源泉徴収票を交付してもらえない事実を税務署長へ申告する公的制度です。
届出書(国税庁ウェブサイト等で取得可能)には、給与支払者(会社)の所在地・名称、自身の給与受給状況、交付を請求した日時や会社側の対応状況を記載します。この際、直近の給与明細書のコピーや、雇用契約書、銀行口座の振込履歴など、給料が支払われていた客観的な証拠を添付することで手続きが迅速に進みます。
届出を受理した税務署は、記載内容に基づき該当企業へ連絡を入れ、「源泉徴収票を速やかに交付せよ」という強い行政指導を実施します。企業側にとって、税務署からの連絡は「過去の帳簿や源泉税の納付状況を精査される(税務調査に発展する)リスク」を意味するため、大半の事業者はこの段階で慌てて源泉徴収票を作成・送付してきます。
なお、賃金未払いや不当解雇の相談で知られる労働基準監督署通報については、労働基準法違反(賃金の不払い等)の取り締まりが主幹となります。源泉徴収票の不交付そのものは所得税法(国税庁・税務署管轄)の領域であるため、源泉徴収票の発行を急ぐ場合は労基署ではなく管轄の税務署(会社の所在地または自身の住所地を管轄する税務署)へ持ち込むのが実務上最も確実です。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に税務署へ届出を行ったユーザーの検証結果を見ると、「会社に直接言っても半年間無視されていたが、税務署に不交付届を出したわずか3日後に速達で送られてきた」「個人事業主の元勤務先が脱税を恐れて即座に対応した」といった声が圧倒的多数を占めます。労働者が一人で頭を悩ませるよりも、法に則った行政窓口を介在させることが最も心理的負担が少なく、効果的な解決ルートであることは現場のデータからも証明されています。
期限間近!確定申告や転職先で間に合わない場合の緊急回避策
手続きを進めているものの、確定申告の期限(例年3月15日)や転職先の年末調整処理期日にどうしても現物が間に合わない場合があります。その際の現実的な回避策を整理しました。
転職先源泉徴収票間に合わないという状況に陥った場合、転職先の労務担当者へ「前職が源泉徴収票を発行してくれず、現在税務署を通じて請求手続き中である」旨を正直に申告してください。年末調整の最終締め切りに間に合わない場合は、転職先での年末調整からは前職分を除外(現職の給与のみで年末調整)してもらい、年明けに自身で確定申告を行う形へ切り替えるのが一般的な安全策です。
また、確定申告源泉徴収票なしの状態で申告期限を迎えてしまう場合、毎月の給与明細代用確定申告という実務手法を用います。毎月の給与明細書に記載された「総支給額」や「社会保険料」「源泉徴収税額」を自身で集計し、その合算値を基に確定申告書を作成・提出します。
この際、税務署の窓口で「会社から源泉徴収票が交付されないため、給与明細で暫定集計した」旨を説明し、同時に「源泉徴収票不交付の届出書」を併せて提出します。後日、税務署の指導等によって正式な源泉徴収票が入手できた段階で、記載金額にズレがあれば「修正申告」または「更正の請求」を行えば、無申告加算税などのペナルティを回避しつつ適法に処理を完了させることができます。
一般に知られていない盲点とネットの誤解
源泉徴収票を巡っては、ネット上や職場内で誤った情報が流布しているケースが少なくありません。余計なトラブルに巻き込まれないために、代表的な誤解を是正しておきます。
誤解1:「給与明細があれば源泉徴収票は一生もらわなくていい」
給与明細はあくまで月々の暫定計算を示すものであり、年間の課税所得や控除額を公的に証明するものではありません。前述の通り確定申告の暫定措置として明細を使うことは可能ですが、住宅ローンの審査や各種公的扶養の申請、将来の年金・税務上の確認において正式な源泉徴収票が必要になる局面は多く、会社側の交付義務が消滅することはありません。
誤解2:「年収103万円以下(非課税)のバイトなら発行義務はない」
これも現場で頻発する経営側の言い訳ですが、完全な虚偽です。所得税法第226条は給与の支払額や所得税の発生有無にかかわらず交付を義務付けています。年収が数万円であっても、会社は源泉徴収票を発行しなければなりません。
誤解3:「退職代行を使って辞めたから請求できない」
退職の経緯や手段によって法定権利が剥奪されることは法的に一切ありません。退職代行を利用した場合であっても、企業は法律に基づき、元従業員の現住所へ速やかに源泉徴収票を送付する義務を負い続けます。
【プロの結論】おすすめできる対応・避けるべき対応の判断基準
給与所得者が取るべき行動の鉄則は、「感情論での直接口論を避け、期限を切った書面請求から税務署介入へと淡々とステップを進めること」です。電話で感情的に怒鳴り込んだり、SNS上で会社の実名を晒して告発したりする行為は、名誉毀損などの別トラブルを招くリスクがあり推奨できません。法が定めた手続きを整然と進めることこそが、最も迅速かつ安全に権利を回収する道筋です。
【源泉 徴収 票 発行 されない】に関するよくある質問(FAQ)
Q1:アルバイトを数日・数か月で即日退職した場合でも、源泉徴収票は請求できますか?
A1:はい、請求可能です。勤務期間の長短や雇用形態にかかわらず、給与の支払いが発生した事実がある以上、事業主には所得税法第226条に基づく発行義務があります。1日だけの単発勤務であっても交付対象となります。
Q2:税務署に「不交付の届出」を出したら、前の会社から怒られたり嫌がらせを受けたりしませんか?
A2:税務署は法律に則った是正指導を行う公的機関です。届出を理由に従業員へ嫌がらせを行う行為はさらなる違法性を帯びるため、通常の事業者であれば指導に従い粛々と発行します。万が一、不当な脅迫や嫌がらせを受けた場合は、警察や弁護士などの専門窓口へ即座に通報・相談してください。
Q3:元勤務先が完全に倒産し、連絡先も閉鎖されている場合はどうすればよいですか?
A3:破産管財人(弁護士)が選任されている場合は管財人へ請求します。すでに清算が結了している、または行方不明で連絡が一切取れない場合は、所轄税務署に事情を説明した上で、保管している給与明細書や預金通帳の入金履歴を添付して確定申告手続きを行います。
Q4:会社が「紙ではなく電子交付(PDF等)で送る」と言ってきましたが、問題ありませんか?
A4:従業員本人の承諾があれば、電磁的方法(PDFのダウンロードやメール送付)による交付は法的に認められています。受け取ったPDFデータは自身で印刷して確定申告等に使用することができます。ただし、本人が書面での交付を強く求めた場合は、原則として書面で交付する必要があります。
まとめ:今後の動向と失敗しないための判断基準
源泉徴収票が発行されないトラブルは、労働者側の知識不足につけ込む事業者や、労務管理が破綻している組織で頻発しています。しかし、所得税法をはじめとする法制度は、受給者が適正に書類を受け取れるよう強力な保護規定を設けています。
万が一発行が遅れている場合は、まずは明確な期限を定めた文面で会社へ請求を行い、それでも進展がない場合は躊躇することなく所轄税務署へ「不交付の届出」を提出してください。確定申告や年末調整の期日が迫っている場合でも、給与明細書を活用した代替申告などの救済ルートが確立されています。不当な対応に泣き寝入りすることなく、法的なステップを踏んで正当な権利を行使しましょう。 (出典: 源泉 徴収 票 発行 されない(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。