60歳になったら年金は即受給すべき?繰上げ減額の罠と損益分岐点
定年の節目となる60歳の誕生日を迎えたとき、多くの人が直面するのが「年金はいつから、どのように受け取るのが正解なのか」という切実な疑問です。公的年金の支給開始年齢は原則として65歳ですが、制度上は60歳から前倒しで受け取る「繰上げ受給」の道も用意されています。「早くもらえるなら今すぐ欲しい」と考える方がいる一方で、一度選ぶと生涯にわたって受給額が削られ続ける厳しいペナルティが存在します。
長寿化が進む現在の日本において、安易な決断は老後後半の生活水準を大きく揺るがしかねません。本稿では、制度の最新動向や手取り額のシミュレーション、働きながら受給する際の注意点まで、現場の取材データと具体的な数値をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳からの繰上げ受給は1か月ごとに0.4%(最大24%)減額され、その減額率は生涯元に戻らない。
- 要点2:受給総額の損益分岐点は「80歳10か月」。平均寿命まで生きると繰上げ受給は総額で損になる計算が成立する。
- 要点3:在職老齢年金の支給停止基準や加給年金の受給権喪失など、見落としがちな落とし穴の事前確認が必須。
【2026年最新】60歳ですぐもらえる?受給開始年齢の基礎知識と誤解
「定年を迎えたら自動的に年金が口座に振り込まれる」と思い込んでいるケースは少なくありません。しかし、現行法における老齢基礎年金および老齢厚生年金の受給開始は、原則として65歳です。60歳を迎えた時点で受給を開始するには、本人が年金事務所で自ら請求手続きを行う必要があります。
現行制度では年金受給開始年齢選択の幅が60歳から75歳までに拡大されており、個人の健康状態や資産状況に応じた受給設計が可能です。ただし、かつて存在した60歳代前半で年金が支給される「特別支給の老齢厚生年金」は制度の過渡期を過ぎ、受給できる対象者がごく限られてきています。
特別支給の老齢厚生年金対象者について確認すると、男性は昭和36年4月1日以前生まれ、女性は昭和41年4月1日以前生まれであることが条件です。すでに多くの男性は対象外となっており、これから60歳を迎える世代のほとんどは、原則通り65歳まで待つか、自ら減額を受け入れて繰り上げるかの二者択一を迫られる構造になっています。

知らないと一生後悔する「繰上げ受給デメリット」と減額率のリアル
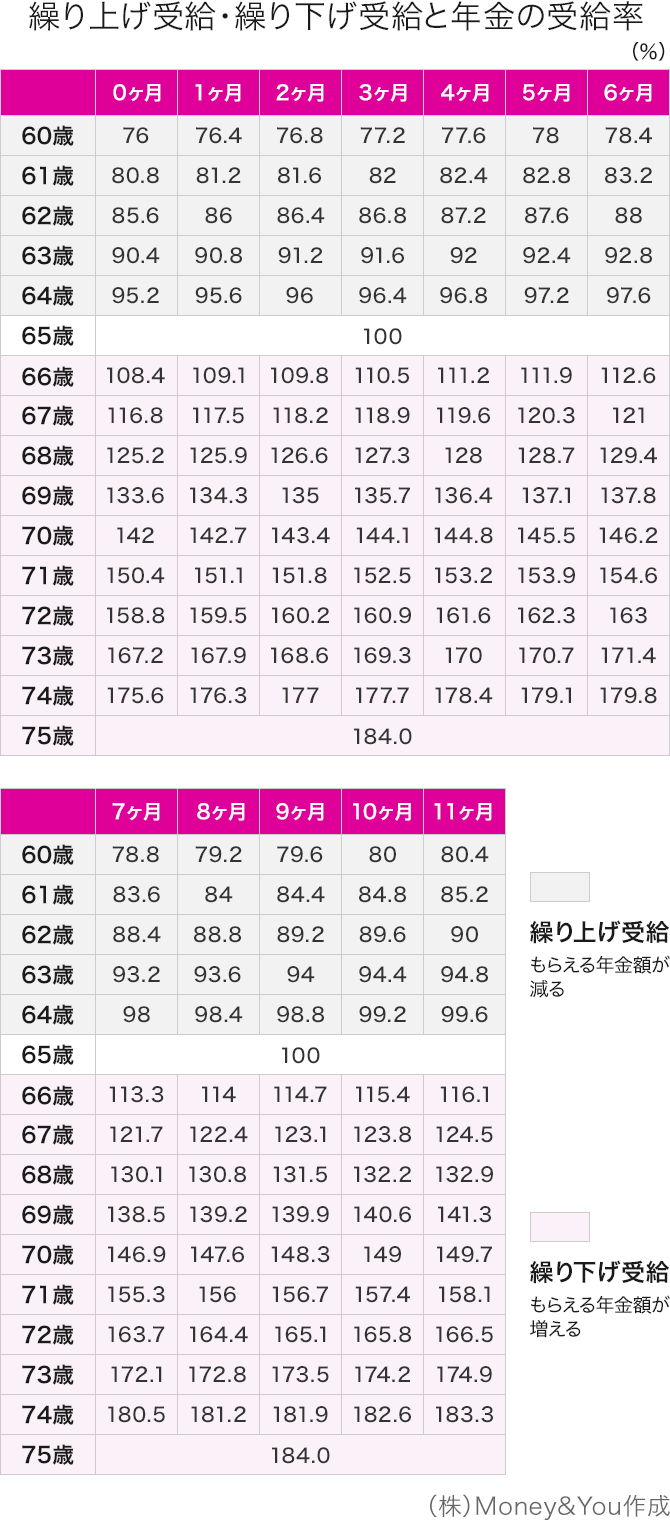
60歳から年金を受け取る最大のハードルとなるのが、年金繰上げ減額率の設定です。2022年4月の制度改正以降、減額率は「月あたり0.4%」に見直されました。一見すると小さな数字に思えますが、60歳0か月まで5年間(60か月)前倒しした場合、減額率は最大24%に達します。
ここで極めて注意すべきは、この24%の減額が「65歳になるまでの暫定的な措置」ではなく、生涯にわたって死ぬまで適用され続ける点です。物価スライド等による全体改定を除き、一度引き下げられた基礎支給額が65歳以降に回復することはありません。
さらに、金額面以外の繰上げ受給デメリットも見過ごせません。代表的な盲点が以下の3点です。
- 障害年金との併給制限:繰上げ請求後に重い病気や事故で障害状態になっても、事後重症による障害基礎年金を請求できなくなります。
- 寡婦年金・遺族年金との関係:国民年金の寡婦年金を受け取る権利がある場合、繰上げ受給を行うと寡婦年金は全額支給停止となります。
- 加給年金支給停止のリスク:厚生年金に20年以上加入し、年下の配偶者がいる場合に支給される「加給年金(年額約40万円)」は、本人が65歳に達するまで支給されません。早く受給を開始しても加給年金の前倒し支給は行われない仕組みです。
【早見表で比較】受給開始年齢別の手取り額と繰上げ受給損益分岐点
受給開始年齢を何歳に設定するかで、毎月の受取額と生涯の累計受給額は大きく変わります。以下の比較表は、平均的な会社員モデル(65歳時点で夫婦合わせて月額22万円・年間264万円の年金収入を想定)における受取額と損益の分岐を整理したものです。
| 受給開始年齢 | 増減率(基準比) | 月額目安(額面) | 累積額が65歳受給と並ぶ年齢 |
|---|---|---|---|
| 60歳(繰上げ) | -24.0% | 約167,200円 | 80歳10か月(損益分岐点) |
| 62歳(繰上げ) | -14.4% | 約188,320円 | 82歳10か月 |
| 65歳(原則受給) | ±0.0% | 約220,000円 | 基準(分岐点なし) |
| 70歳(繰下げ) | +42.0% | 約312,400円 | 81歳11か月(65歳受給を逆転) |
60歳年金受給額早見表のデータが示す通り、60歳0か月で受給を開始した場合と、原則通りの65歳で受け取った場合の繰上げ受給損益分岐点は80歳10か月となります。
厚生労働省の統計によると、現在の日本人男性の平均寿命は約81歳、女性は約87歳です。統計上の平均寿命まで生存した場合、60歳からの繰上げ受給を選択した人は、65歳受給を選択した人よりもトータルの年金受取総額で下回る結果となります。
さらに考慮すべきは税金と社会保険料です。60歳年金手取り額シミュレーションを行うと、年金収入からは国民健康保険料(または後期高齢者医療制度の保険料)、介護保険料、所得税、住民税が差し引かれます。額面に対して実際の手取り額はおよそ85%〜90%程度になるため、月額16.7万円の額面であれば、実際の手取りは約14.5万〜15万円前後にとどまる計算です。
【実態検証】「繰上げ受給後悔の理由」と現場取材で見えた生の声
編集部がシニアコミュニティや年金相談窓口の利用実態を調査すると、「定年を迎えて勢いで繰上げ受給を選んだが、後から激しく後悔した」という声が一定数寄せられています。繰上げ受給後悔の理由として特に目立つパターンを分析しました。
「60歳退職時に退職金も心もとなく、生活不安から即座に受給手続きをした。しかし70代半ばになり、医療費の自己負担割合や日常の物価高が重なったとき、毎月入ってくる年金額の少なさに強い焦りを覚えている」(74歳・男性・元メーカー勤務)
行動経済学の観点では、人間は「将来得られる大きな利益」よりも「今すぐ手に入る目先の現金」を過大評価しやすい心理傾向(現在志向バイアス)を持っています。定年退職直後の「収入が途絶える恐怖」に駆られて繰上げを選んでしまうと、80代以降の最も体力が衰え、追加就労ができない段階で受取額の低さに苦しむ構造的なリスクを招きます。
働きながらもらう人の必須知識|在職老齢年金最新ルールと退職後手続き
60歳以降も再雇用や再就職で働き続ける場合、年金と給与のバランスに細心の注意を払わなければなりません。ここで適用されるのが在職老齢年金最新ルールです。
厚生年金に加入しながら働く場合、毎月の給与(総報酬月額相当額)と厚生年金(基本月額)の合計が支給停止基準額(月額50万円)を超えると、超えた分の2分の1の年金が支給停止となります。60歳で減額覚悟の繰上げ受給を選択したにもかかわらず、しっかり働いて給与を得た結果、年金の一部がカットされてしまっては目も当てられません。
また、60歳退職後年金手続きにおける重要な選択肢として国民年金任意加入制度があります。20歳から60歳までの40年間(480か月)のうち、未納期間や免除期間があって満額の老齢基礎年金を受け取れない人は、60歳以降65歳までの間に任意加入して保険料を納めることで、将来の年金受給額を満額に近づけることが可能です。安易に受給を開始する前に、まず基礎年金の底上げを検討する価値は十分にあります。
【プロの結論】60歳年金受給に向いている人・慎重になるべき人の判断基準
年金の受け取り方に唯一絶対の正解はありませんが、家計構造や健康状態によって明確な向き・不向きが存在します。
▼ 60歳繰上げ受給を検討してもよい人:
- 持病や健康上の明確なリスクがあり、平均寿命までの生存確率を客観的に低く見積もらざるを得ない人
- 60歳以降の就労が完全に困難で、手元の貯蓄も底をついており、当面の生活維持が最優先される人
- 住宅ローンの一括返済など、まとまった早期キャッシュフローを必要とする明確な使途がある人
▼ 60歳繰上げ受給を絶対に避けるべき人:
- 60歳以降も再雇用やアルバイト等で月15万〜20万円以上の安定した勤労収入がある人
- 家系的に長寿傾向があり、80代・90代以降の資産寿命を最重要視したい人
- 年下の配偶者がおり、将来的に加給年金や遺族厚生年金の最大化を狙いたい人
【60歳になったら年金】に関するよくある質問(FAQ)
Q1:60歳で繰上げ受給の手続きをした後、途中で取り消すことはできますか?
A1:一度提出した繰上げ請求書を取り消すことは法律上できません。減額された年金額と各種制限は生涯確定するため、事前の慎重な試算が不可欠です。
Q2:基礎年金だけを60歳から繰り上げ、厚生年金は65歳から受け取ることは可能ですか?
A2:不可能です。現行の年金制度では、老齢基礎年金と老齢厚生年金を同時に繰上げ請求しなければならないルールになっています(一部の特例を除く)。
Q3:60歳退職後、失業保険(基本手当)と年金は同時に受け取れますか?
A3:60歳から64歳までの間にハローワークで失業保険を受給する場合、その期間中は特別支給の老齢厚生年金や繰上げ受給した老齢厚生年金は支給停止となり、併給はできません。
まとめ:生涯の生活設計を見据えた最適な年金戦略
60歳という節目は、現役時代の働き方からセカンドライフへと舵を切る重要な転換点です。目の前の生活資金の確保と、80歳・90歳を迎えた際の長期的な経済基盤の維持という、2つの視点を冷静に比較衡量しなければなりません。
「周囲がもらっているから」「なんとなく損をしたくないから」という曖昧な動機で繰上げ受給を選ぶのは極めて危険です。まずはねんきん定期便や「ねんきんネット」で自身の見込み額を確認し、健康状態、就労予定、家族構成を踏まえた総合的なライフプランを組み立ててください。 (出典: 60 歳 に なっ たら 年金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。