年末調整の過払い金はいつ戻る?還付金の振込時期や戻らない理由を徹底検証
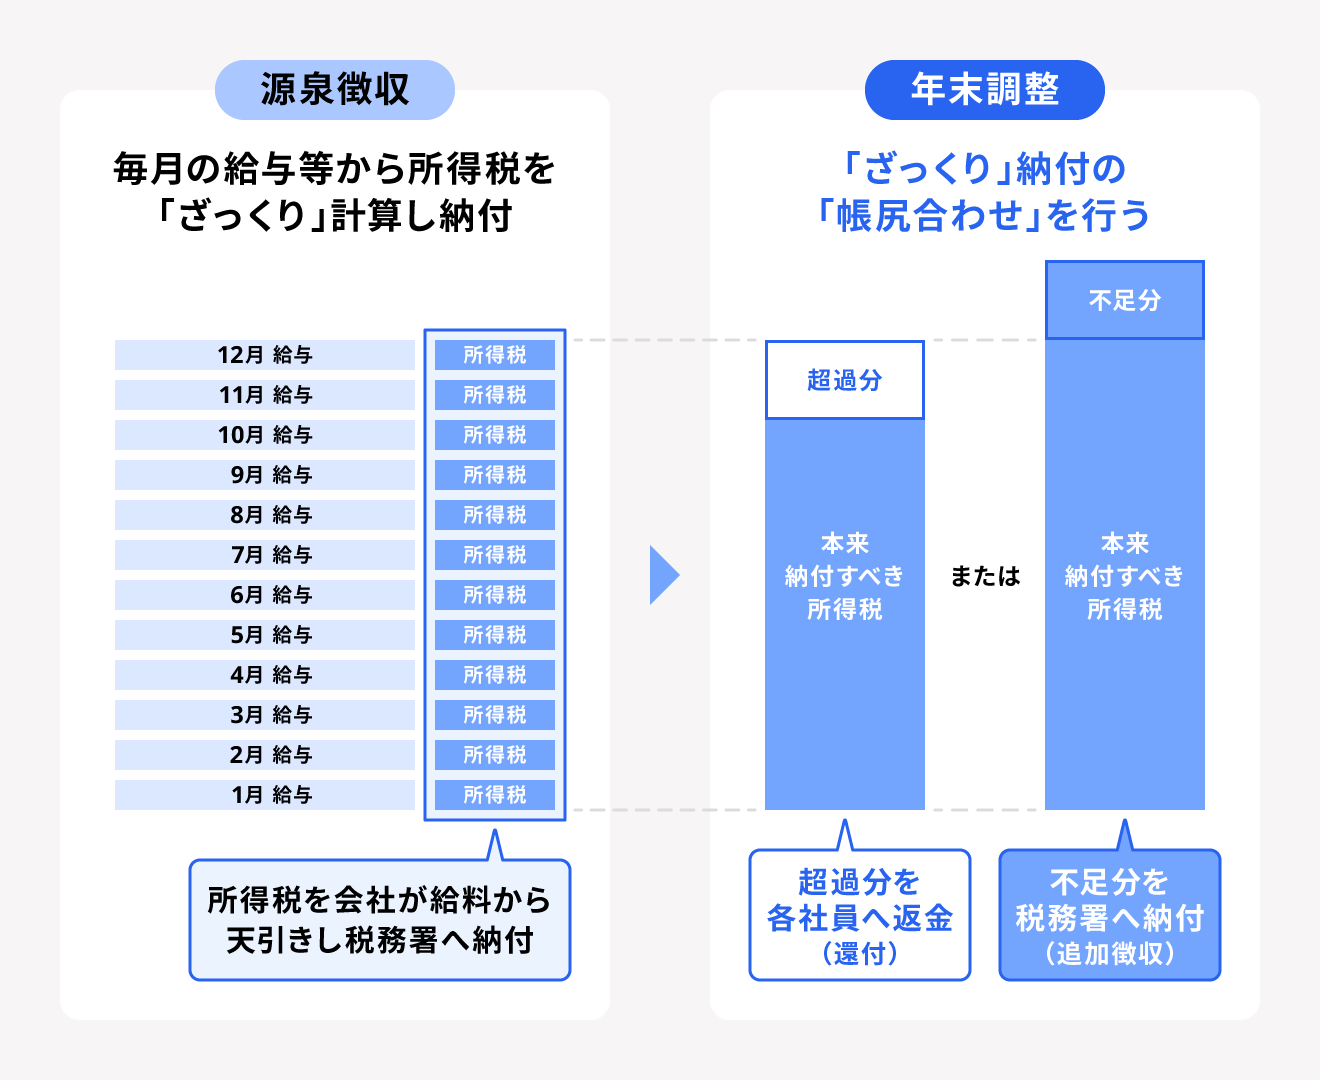
年末が近づくにつれ、多くの給与所得者が関心を寄せるのが「年末調整の過払い金(還付金)」の存在です。毎月の給料やボーナスから天引きされている所得税は、あくまで概算で算出された仮の金額に過ぎません。1年間の給与総額が確定した段階で本来納めるべき税額を正確に計算し直し、天引きしすぎていた税金を精算して手元に戻すプロセスこそが年末調整の本質です。
しかし、現場の給与明細を手にした会社員の間では、「いつ口座に振り込まれるのか」「同僚と比べてなぜ自分だけ極端に少ないのか」、果ては「戻るどころか追加で徴収されてしまった」といった疑問や困惑の声が毎年相次いでいます。本稿では、国税庁の指針や最新の税務実務をもとに、還付金が支払われる正確な時期、金額の決定要因、そして還付金が戻らない決定的な背景について徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の過払い金(還付金)は、原則として「12月支給の給与」または「翌年1月支給の給与」と合算されて口座へ振り込まれる。
- 要点2:還付額に大きな個人差が生じるのは、住宅ローン控除や生命保険料控除の適用有無、扶養親族の状況、ボーナス時の源泉徴収額のズレが直接影響するためである。
- 要点3:還付金がゼロになる、あるいは追徴課税が発生する背景には、配偶者の年収超過や各種控除書類の申告漏れがあり、漏れが生じた場合は確定申告(還付申告)でのリカバリーが必須となる。
【受取時期】年末調整還付金の受取時期と12月給与の還付金振込日の実態
多くの会社員にとって最大の関心事は、「払いすぎた所得税が具体的にいつ口座へ着金するのか」という受取時期の問題です。結論から言えば、年末調整還付金の受取時期は勤務先の給与計算スケジュールと締め日・支払日の規定によって大きく2つのパターンに分かれます。
大半の企業において、12月給与の還付金振込日がそのまま還付金の受け取り日となります。具体的には「当月25日払い」の企業であれば12月25日前後、「当月20日払い」であれば12月20日前後に、通常の12月分給料と一緒に口座へ振り込まれます。企業側としては年内のうちに税務処理を完了させたいため、12月支給の給与明細上で「年末調整還付額」や「年調超過額」として精算するのが一般的な実務フローです。
一方で、全社的に12月給与での精算が間に合わないケースも珍しくありません。たとえば「当月末締め・翌月10日払い」や「当月15日締め・翌月25日払い」のように翌月払い制度を採用している企業や、12月下旬まで給与計算の対象となる残業代・歩合給の確定を待つ必要がある企業では、翌年1月支給の給与で還付金が返金されます。また、12月支給の冬のボーナス(賞与)で給料とは別に還付を行う会社も一部存在します。
還付金の有無や正確な振込日を確認したい場合は、12月または1月の給与明細の年末調整還付欄を必ず確認してください。「所得税」の項目がマイナス表示になっているか、「年調還付」「年末調整差引額」といった独立した支給項目にプラスの数値が記載されていれば、その金額が通常の給与手取り額に上乗せされて入金されています。
【仕組みと相場】所得税過払い金の返金メカニズムと年末調整の還付金平均額
そもそも、なぜ「過払い金」と呼ばれる税金の戻りが発生するのでしょうか。その背景には、日本の税制が採用している「源泉徴収制度」の構造があります。勤務先は毎月、国税庁が定める「源泉徴収税額表」に従って所得税を天引きしていますが、この計算表は年間を通じた個人の詳細な控除事情(生命保険料の支払額、地震保険料、扶養親族の変動など)を完全には反映していません。そのため、税金の取りこぼしを防ぐ目的であらかじめ「少し多め」に天引きされる仕組みになっています。
1年間の総支給額が確定した11月〜12月、企業は従業員から提出された申告書をもとに正式な年間所得税額を算出します。その結果、「1年間で天引きした所得税の合計額 > 本来納めるべき年間所得税額」となった場合に、所得税過払い金の返金として差額が従業員に支払われます。手元に交付される源泉徴収票の差引超過額欄に記載される数値が、まさにこの過払い金の正体です。
気になる年末調整の還付金平均額ですが、受給者の家族構成や加入保険、住宅ローンの有無によってゼロ円から数十万円まで極端に分散します。一般的な給与所得者のボリュームゾーンとしては、生命保険料控除などを適用した単身者で1万円〜3万円程度、扶養家族がいる世帯で3万円〜7万円程度が相場です。さらに住宅ローン控除の1年目適用者(2年目以降の年末調整)がいる場合、控除枠に応じて10万円〜30万円超という大きな還付金になるケースもあります。
| 年収・世帯モデル | 詳細・数値データ(還付金目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収400万円/独身 (一般民間企業・控除少) | 生命保険料控除:約4,000円〜8,000円還付 概算差引精算:約3,000円 | 約5,000円 〜 15,000円 | 控除対象が少ないため還付は小幅。毎月の源泉徴収が適正に近いほど手取りの急増は望めない。 |
| 年収600万円/配偶者扶養 (配偶者控除・生保・地震保険) | 配偶者控除(38万円):税率10〜20%反映 生命保険料控除の計算:最大12万円枠反映 | 約40,000円 〜 80,000円 | 扶養親族の所得要件をクリアしていれば手堅い戻りが発生。家族手当等の連動にも着目すべき層。 |
| 年収700万円/持ち家世帯 (住宅ローン控除2年目以降) | 住宅ローン控除の年末調整適用 年末ローン残高の0.7%を税額から直接減額 | 約150,000円 〜 300,000円 | 所得控除ではなく「税額控除」のためインパクトは絶大。12月の手取り額が大きく跳ね上がる要因となる。 |
| 年収500万円/追徴発生例 (賞与天引き不足・控除減) | 年間税額不足分を一括徴収 源泉徴収票の「差引不足額」に記載 | ▲5,000円 〜 ▲30,000円(追徴) | 冬の賞与激増時や、配偶者が働きすぎて扶養から外れた際に頻発。事前の税額管理が不可欠。 |
【徹底検証】年末調整で戻らない理由と追徴課税が発生する盲点
「毎年少しは戻っていたのに、今年は1円も戻らない」「それどころか給与から税金を追加で引かれて手取りが減った」というトラブルは毎年後を絶ちません。年末調整で戻らない理由、あるいは年末調整の追徴課税(源泉徴収票における「差引不足額」)が生じる背景には、明確な税務上のトリガーが存在します。
まず第1の理由は、「賞与(ボーナス)に対する源泉徴収税率の計算構造」です。賞与にかかる所得税は、前月の給与額と扶養親族の数をもとに暫定的な税率(「賞与に対する源泉徴収税額の算出率の表」)を当てはめて計算されます。しかし、前月の残業が少なくて給料が低かったにもかかわらず賞与が高額だった場合、毎月の源泉徴収税率が低めに設定されていたことになり、年間を通算した段階で「税金が足りていない」状態に陥ります。この差額を12月給与で帳尻合わせするため、追加徴収が発生するのです。
第2の理由は、「扶養親族の変動や配偶者の年収上限突破」です。年頭に提出した「扶養控除等申告書」では扶養に入れる予定だった配偶者や子どもが、年間のパート収入・アルバイト収入の増加によって扶養控除や配偶者(特別)控除の基準枠から外れてしまうケースです。月々の給料は「扶養親族あり(所得税が安くなる設定)」で天引きされていたため、年末の再計算で控除が消滅した結果、不足していた税金を一括で支払わなければならなくなります。
そして第3の決定打となるのが、「控除申告書の出し忘れ・書類不備」です。生命保険料や地震保険料の控除証明書を添付し忘れた、あるいは中途入社したにもかかわらず「前職の源泉徴収票」を会社に提出していない場合、会社側は法律上、控除を一切適用せずに税額を確定させるしかありません。会社が不親切なのではなく、税法上の提出要件を満たしていないために過払い金が計算上「ゼロ」になってしまうのです。
【実態検証】利用者の生の声と給与明細から見えたリアルな格差
SNSやネット掲示板、Q&Aサイトを調査すると、年末調整の還付金をめぐる会社員のリアルな嘆きや誤解が浮き彫りになります。「同期は15万円も戻って臨時ボーナス状態なのに、自分は2,000円だった。会社にピンハネされているのではないか」といった極端な格差に対する疑念の声です。
現場の実態を取材すると、この格差の正体は前述した住宅ローン控除の年末調整の有無に行き着きます。住宅ローン控除は、税率を掛ける前の所得を減らす「所得控除」とは異なり、算出した所得税額そのものからダイレクトに差し引く「税額控除」です。1年目に確定申告を済ませ、2年目以降に会社へ税務署発行の残高証明書類を提出している人は、すでに天引きされていた所得税が文字通り「全額近い規模で返金」されるため、10万〜20万円単位の入金となります。手取りの差は会社の恣意的な操作ではなく、単なる制度適用の有無に過ぎません。
また、企業の給与・労務担当者へのヒアリング取材では、以下のような「現場の苦悩」が明かされています。
「WEB申請システムの導入が進んだことで、スマホから控除申請を入力する社員が増えました。しかし、原本の提出が必要な生命保険料控除証明書のハガキを総務へ郵送・持参し忘れ、データだけ入力して書類未提出のまま差し戻しになる例が毎年全体の約15%にのぼります。締め切り日を過ぎると、給与計算を止めるわけにはいかないため、控除ゼロで処理せざるを得ません」(都内ITメガベンチャー・労務責任者の証言)
このように、「手続きをした気になっていたが実際には完了していなかった」というヒューマンエラーが、還付金を受け取れない最大の現場要因となっているのが実情です。
一般に知られていない盲点|「借金の過払い金」との混同と確定申告の罠
インターネット上で「過払い金」という言葉を検索する際、多くのユーザーが無意識に混同している重大な盲点があります。それが、消費者金融などに対する「借金の過払い金返還」と、税務署・勤務先に対する「年末調整の所得税還付(過払い金)」の混同です。
法的な性質はまったく異なります。年末調整で戻ってくる還付金は、「本来払う義務のなかった税金の実費精算」であるため、手元に戻ったお金に対して税金が課されることは一切ありません。完全に非課税であり、受け取った還付金をどこかに申告する必要もありません。
一方で、法務・税務のプロが警鐘を鳴らすのが、消費者金融等の過払い金返還請求を行った経験を持つケースです。借金の過払い金請求によって元本に上乗せされて支払われた「過払い利息」は、税法上の「雑所得」に該当します。この利息部分などの雑所得の合計が年間20万円を超えている場合、サラリーマンであっても過払い金返還と雑所得申告を自ら確定申告で行わなければ脱税を問われるリスクがあります。「年末調整で税金の過払いは会社が戻してくれたから、借金の過払い金も手続き不要だろう」と思い込むことは極めて危険な誤解です。
さらに見逃せないのが、年末調整で各種控除を出し忘れた場合の救済措置です。会社での年末調整手続きに間に合わなかった場合でも、そこで権利が消滅するわけではありません。年明けの確定申告期間(2月中旬〜3月中旬)以降に、自ら所轄の税務署へ控除申告漏れの確定申告(還付申告)を行うことで、納めすぎた税金を確実に取り戻すことができます。還付申告は通常の確定申告と異なり、対象年の翌年1月1日から「5年間」にわたって請求権が有効です。過去数年分の控除証明書が見つかった場合でも、遡って税金の還付を受けることが可能です。
【プロの結論】会社任せにせず手取りを守るための行動基準
会社員が可処分所得を最大化し、税務上の不利益を避けるためには、「税金の手続きはすべて勤務先が都合よくやってくれる」という受け身の姿勢を捨てる必要があります。自身がどちらの条件に該当するかを冷徹に把握し、必要なアクションを起こすことが求められます。
【会社任せで問題ない人の条件】
独身、または共働きで配偶者の収入が安定して扶養枠を気にする必要がなく、年間の医療費が10万円未満、かつ住宅ローンやふるさと納税(ワンストップ特例利用)以外の特別な控除が存在しない人。秋に配布される勤務先の各種申告書に記入・押印し、証明書を添付して期日通りに提出していれば、12月または1月の給与で自動的に正確な還付が行われます。
【自ら確定申告へ動くべき人の条件】
生命保険料や地震保険料の控除ハガキを年末調整の期日までに提出できなかった人、住宅ローンを組んで1年目の人(初年度は確定申告が法定義務)、年間の世帯合計医療費が10万円(総所得金額等が200万円未満の場合はその5%)を超えた人、ふるさと納税で6自治体以上に寄附してワンストップ特例が使えない人、そして年の途中で退職したまま再就職していない人です。これらは年末調整の枠組みでは絶対に精算されないため、マイナンバーカードを用いた「e-Tax」などを駆使し、自力で還付申告を行うことが手取りを守る唯一の防衛策となります。
【年末 調整 過払い 金】に関するよくある質問(FAQ)
Q1:12月の給与明細を見ましたが、還付金の記載がありません。会社に問い合わせるべきでしょうか?
A1:まずは勤務先の給与規定(締め日・支払日)を確認してください。12月中に計算が完了せず、翌年1月支給の給与で「年末調整還付金」として精算する企業は多数存在します。もし1月支給の給与明細にも記載がなく、源泉徴収票の「差引超過額」が空欄、あるいは「差引不足額」に金額が入っている場合は、そもそも還付金が発生しなかった(または追徴された)可能性があります。不明な場合は1月給与の明細確認後に経理・労務担当へ照会するのが確実です。
Q2:年末調整の書類を出したあとで、生命保険料控除証明書のハガキが見つかりました。もう手遅れですか?
A2:会社側の年末調整の修正期限(通常は12月上旬〜中旬頃)に間に合えば再計算してもらえる場合がありますが、すでに源泉徴収票が発行されている段階では会社での対応は不可能です。しかし諦める必要はありません。年明け1月以降に、その控除証明書を添付して税務署へ「還付申告(確定申告)」を提出すれば、指定した個人口座へ直接過払い金が振り込まれます。
Q3:年末調整で戻ってきた還付金は、翌年の住民税に影響しますか?
A3:直接的に還付金というお金自体が住民税に影響することはありませんが、年末調整で適用された「所得控除」の情報は会社経由でそのままお住まいの市区町村へ送られます。つまり、所得税の還付を多く生み出した各種控除(扶養控除や生命保険料控除など)は、翌年6月から天引きされる「住民税の引き下げ」にも連動して貢献します。
Q4:年の途中で会社を退職し、再就職していません。払いすぎた所得税はどうなりますか?
A4:年の途中で退職した人は会社での年末調整を受けられません。月々の給料からは「1年間働く前提」の税率で所得税が天引きされていたため、年の途中で辞めた場合は高確率で税金を払いすぎています。退職時に発行された源泉徴収票を持参またはe-Taxに入力し、翌年2月以降に税務署へ確定申告を行うことで、ほぼ確実に所得税過払い金の返金を受け取ることができます。
まとめ:今後の動向と失敗しないための判断基準
年末調整の過払い金(還付金)は、国や会社からの思わぬ「ボーナス」や「プレゼント」ではなく、1年間真面目に働き、本来納めるべき額以上に前払いしていた自分の正当な資産に他なりません。受け取れる時期は基本的に12月または翌年1月の給料日であり、その金額を左右するのは控除手続きの正確性です。
給与明細に記載された還付金の多寡に一喜一憂するだけでなく、源泉徴収票の「差引超過額」や各控除の記載内容を自身で照合・監査するリテラシーが、可処分所得を守る強力な盾となります。万が一申告漏れがあった場合でも、5年間の還付申告期間というセーフティネットが存在します。自身の権利を漏れなく行使し、1円たりとも納めすぎた税金を放置しない的確な手続きを実践してください。 (出典: 年末 調整 過払い 金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。