給与明細の「年調還付額」とは?12月に手取りが増える真相と平均額
12月の給与明細を手にした瞬間、差引支給額を見て「いつもより手取りが多い」「謎のプラス項目がある」と驚いた経験を持つ会社員は少なくありません。その差額の正体こそが、明細の片隅に印字された「年調還付額(ねんちょうかんぷがく)」です。
会社からの臨時のボーナスや特別な手当のように錯覚しがちですが、このお金の正体は「1年間で払いすぎていた税金が、清算されて手元に戻ってきたもの」に過ぎません。2026年の税制環境においても、給与所得者の手取りを左右する最重要項目のひとつです。なぜ自分のお金が戻ってくるのか、一般的な平均額はいくらなのか、そしてなぜ人によって戻る金額に大きな開きが出るのか、現場のリアルなデータとともにその仕組みを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年調還付額とは、毎月の給料から概算で天引きされていた所得税を年末調整で再計算し、納め過ぎた差額を返還するお金。
- 要点2:還付金の平均額は年収や世帯構成で異なり、一般的な会社員で「約1万〜5万円」、手厚い控除を適用した世帯では10万円を超えるケースも存在する。
- 要点3:還付金は臨時収入ではなく「無利息で国に前払いしていた自分のお金」であり、控除の申告漏れを防ぐことが確実な手取り防衛につながる。
【給与明細の真相】「年調還付額とは」一体どんなお金?なぜ12月に戻るのか
給与明細年調還付額という欄に数万円の記載があると、誰しも得をした気分になります。しかし、税務の観点から言えば、これは企業が支給した手当ではなく、払いすぎた所得税の清算金です。
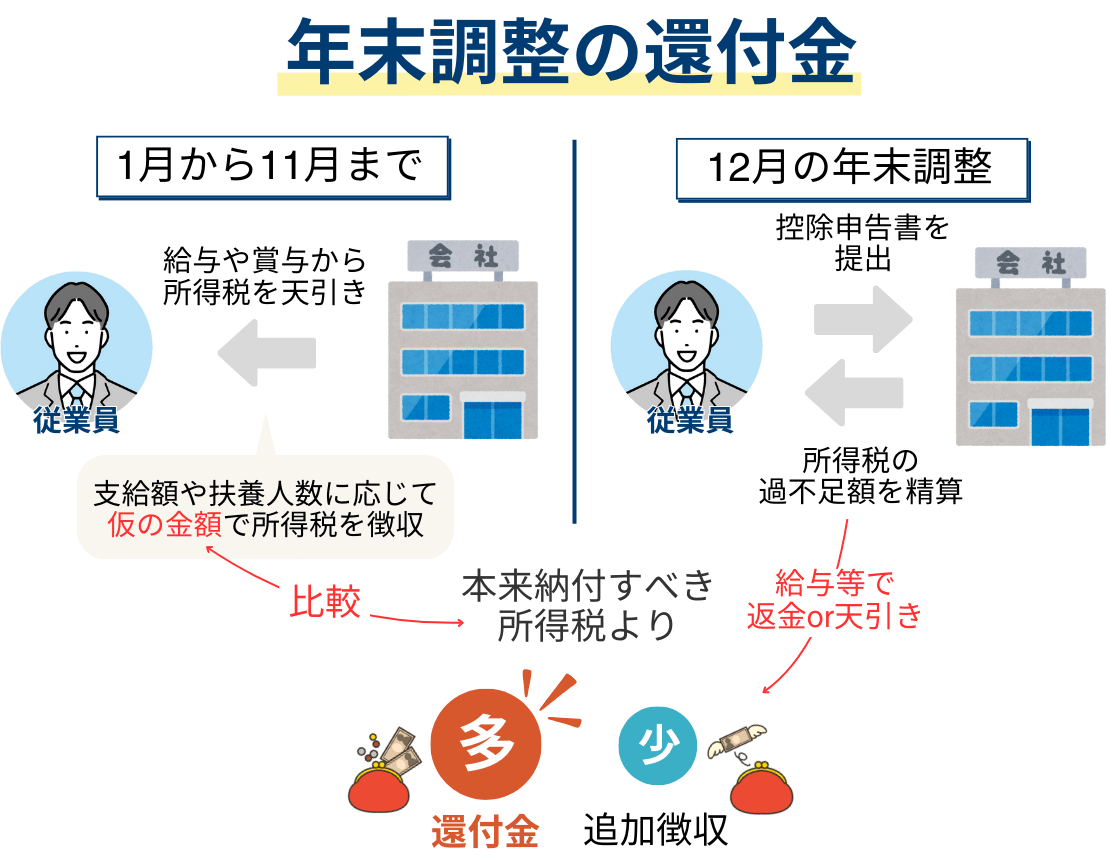
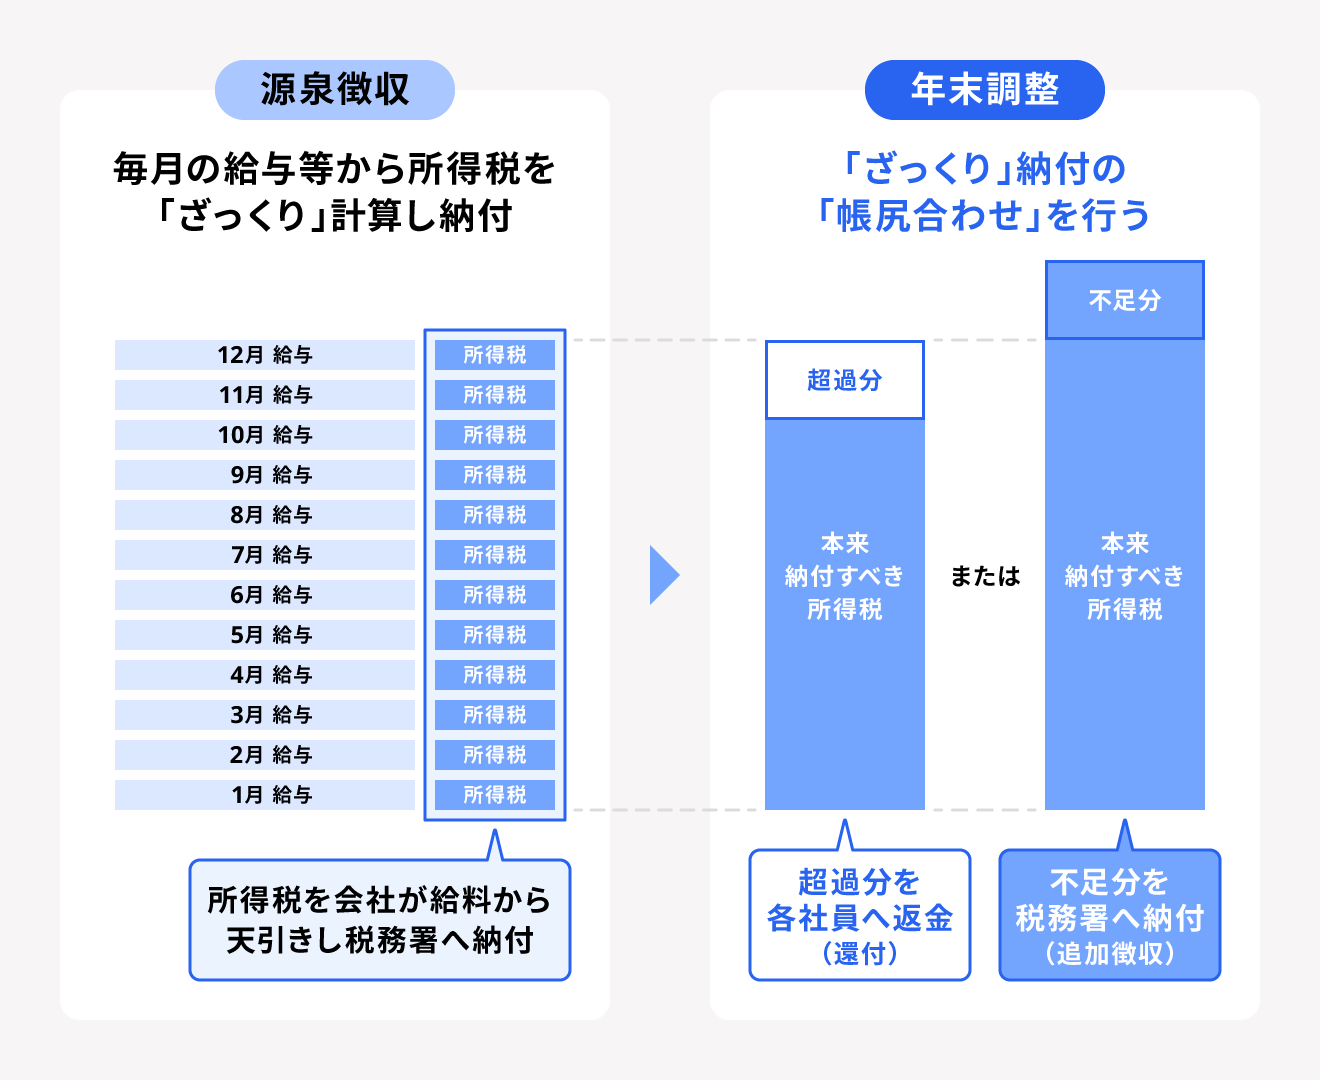
日本の給与システムでは、毎月の給料やボーナスから「源泉徴収」という名目で所得税があらかじめ差し引かれています。この毎月の天引き額は、国税庁が定める「源泉徴収税額表」に基づき、その月の給与額と扶養親族の数から機械的に算出した「あくまで概算の見積もり」です。1年間の正確な給与総額や、個人的な生活事情に応じた控除(各種保険料の支払いや家族状況の変化など)は、1年が終わる直前まで確定しません。
そこで11月から12月にかけて行われるのが「年末調整」です。1年間の確定した総支給額から本来納めるべき「正規の所得税(年調年税額)」を厳密に計算し、すでに毎月天引きされた合計額と比較します。このとき生じる「毎月の天引き累計額 > 本来納めるべき税額」という過払いの差額こそが、12月の給与明細に記載される還付額の正体です。これが12月給料手取り増える理由であり、多くの企業では12月給与(一部企業では1月給与)の振込時に給与本体と合算して支払われます。
なお、明細上の表記は会社によって異なり、「年調還付金」「年調精算額」、あるいは追徴の可能性も含めて年調過不足額とは何かを示す統一欄として記載されているケースが一般的です。いずれにしても「自分が納めすぎた税金の払い戻し」であることを把握しておく必要があります。
【2026年最新相場】年調還付額の平均はいくら?年収別シミュレーションと実態
読者が最も気になるのは「世間の会社員は一体いくら戻ってきているのか」という点です。国税庁の「民間給与実態統計調査」などの公的データや各種労務統計から試算すると、年調還付額平均は単身者で約1万〜3万円、配偶者や子を扶養する世帯や各種控除をフル活用している層では約5万〜12万円程度がボリュームゾーンとなっています。
なぜここまで受給額に開きが出るのか、年収や家族構成、適用される控除ごとの比較表で詳細を確認してみましょう。
| 対象世帯モデル(年収帯) | 主な適用控除・税額調整 | 年調還付額の目安相場 | 編集部の見解・評価 |
|---|---|---|---|
| 単身・独身層 (年収350万〜450万円) | 基礎控除のみ 生命保険料控除なし | 0円 〜 5,000円前後 | 毎月の源泉徴収テーブルとほぼズレが生じないため、還付額はごく少額にとどまる。 |
| 一般会社員(保険加入) (年収500万円前後) | 生命保険料控除(旧生保+介護医療) 地震保険料控除 | 15,000円 〜 35,000円前後 | 年間支払保険料に応じた所得控除が反映され、所得税率(10%前後)に応じた明確な戻りが発生。 |
| 子育て・配偶者扶養層 (年収600万〜750万円) | 配偶者特別控除 扶養控除(特定扶養親族含む) 生命保険・iDeCo掛金控除 | 60,000円 〜 120,000円前後 | 年後半に家族要件の届出や私的年金の控除を適用することで、課税所得が劇的に圧縮されるゾーン。 |
| 住宅ローン控除適用層 (2年目以降・年収問わず) | 住宅借入金等特別控除 (税額控除) | 100,000円 〜 300,000円以上 (上限は借入残高と納税額) | 所得から引く「所得控除」ではなく、算出された税額から直接引く「税額控除」のため極めて高額になる。 |
年末調整還付金計算方法の骨子を理解しておくと、源泉徴収票の年調年税額見方が一気にクリアになります。基本構造は以下の順序で算出されます。
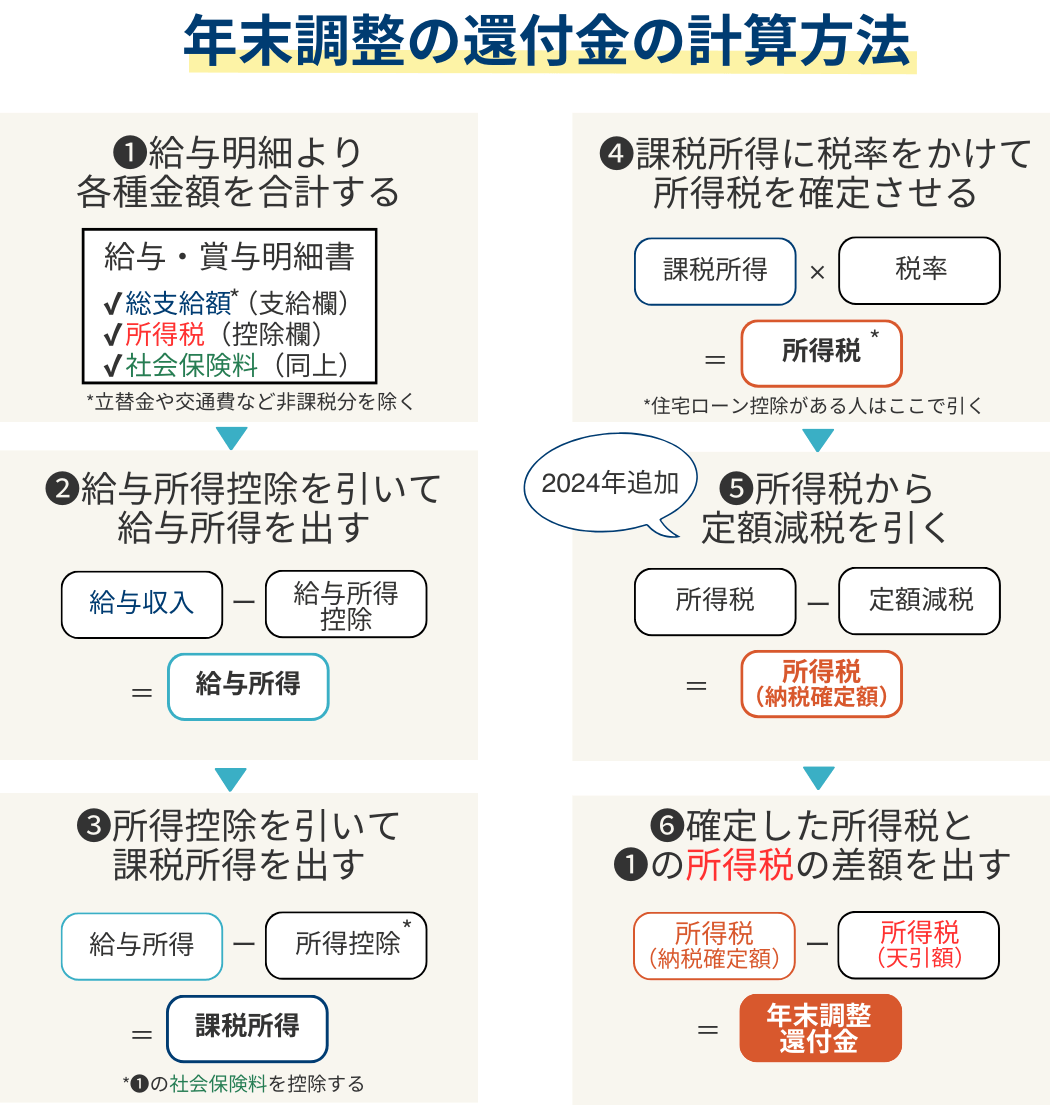
まず、1年間の「総支給額」から給与所得控除を引いて「給与所得」を割り出します。そこから基礎控除、扶養控除、社会保険料控除、生命保険料控除申告によって算出された各種控除を合算して差し引き、「課税所得」を決定します。その課税所得に所定の税率(5%〜45%)を掛け、復興特別所得税(102.1%)を加味したものが「本来納めるべき正規の税額(年調年税額)」です。
ここから住宅ローン控除などの税額控除を差し引き、すでに毎月の給与や賞与から天引きされた「源泉徴収税額の累計」からこの年税額を差し引いた差額がプラスであれば還付、マイナスであれば追徴となります。
【実態検証】「思ったより少ない…」SNSに溢れる生の声と控除申告のリアル
12月中旬から下旬にかけて、SNSやネット掲示板上では給与明細をめぐる悲喜こもごもの声が飛び交います。知恵袋や大手コミュニティサイトを定点観測すると、毎年のように次のような生の告白が投稿されています。
「生命保険の証明書をわざわざ3通集めて提出したのに、還付金がわずか3,000円増えただけで拍子抜けした」
「同僚は7万円戻ったと言っているのに、自分は800円しか戻っていない。会社の処理ミスではないか」
大手企業の労務担当者に取材したところ、こうした不満や疑問の背景には「控除額」と「還付額」の混同という根深い誤解が存在します。例えば、一般生命保険料控除の上限である4万円の所得控除が適用されたとしても、「4万円がそのままキャッシュバックされる」わけではありません。課税所得が4万円圧縮され、そこに本人の所得税率(所得税率10%の層なら約4,000円、5%の層なら約2,000円)を乗じた金額が戻るだけです。
また、定額減税年末調整反映をめぐる混乱も現場で多く見受けられます。制度導入以降、月次の給与天引き時点で既に枠を使い切っているのか、年調の段階で残枠を精算しているのかによって、12月の手取りの増減幅が個々の世帯で大きく分岐しました。制度の構造を正しく把握していないと、「なぜ同僚と自分とでここまで手取りの跳ね方が違うのか」という疑心暗鬼に陥る要因になります。
一般に知られていない盲点|「年末調整戻らない理由」と恐怖の「追徴」の正体
多くの人が「年末調整=必ずお金が戻ってくるイベント」と信じ込んでいますが、これは明らかな誤解です。中には年末調整戻らない理由に直面し、還付額がゼロであったり、逆に12月の給料から税金を追加で徴収される年末調整追徴額が発生して手取りが減るケースも存在します。
還付金がほとんど出ない、あるいは追徴が発生する典型的なパターンは次の通りです。
1. 追加で引ける控除が何ひとつない場合
毎月の給与から引かれている源泉徴収税額は、独身で扶養家族がおらず、生命保険料控除や地震保険料控除などの追加控除がない場合、1年間の年税額とほぼぴったり一致するように設計されています。そのため、清算しても差額が生じず、還付額が数百円からゼロになるのは制度上、極めて正常な挙動です。
2. 年の途中で扶養家族が減った場合
大学生の子どもが就職して扶養から外れた、あるいは配偶者のパート・アルバイト収入が想定以上に増えて配偶者控除の枠を超えていた場合、年度当初の見積もりよりも「本来納めるべき税金」が跳ね上がります。その結果、毎月の天引き額では足りず、12月の給与で不足分をまとめて天引きされる「追徴」に見舞われます。
3. 年後半に賞与が急増した、または年の途中で転職した場合
冬のボーナスが想定以上に高額だった場合、累進課税のテーブルが繰り上がって税率が上がることがあります。また、年度途中に転職し、前職の給与と合算した結果、想定外の追加税額が発生するケースも珍しくありません。
給与明細を見て「年調還付」ではなく「年調追徴」やマイナス表記がなされていた場合、それは会社の手続きミスではなく、1年間の税額が前払いの総額を上回った客観的な計算結果なのです。
還付金を最大化する申告テクニック|配偶者控除・生命保険料控除・定額減税の徹底活用
過不足なく税金を納めることは国民の義務ですが、法で認められた正当な控除を漏れなく申告することは正当な権利です。書類の記入や電子申請を「面倒だから」と放置すれば、本来手元に戻るはずだった数万円を国に無償で寄付することと同義になります。
特に見落としがちなポイントは以下の3点に集約されます。
第一に、配偶者控除還付金の正確な反映です。いわゆる「年収の壁」に関して、配偶者本人の年収が103万円を超えても、150万円以下であれば「配偶者特別控除」によって満額(38万円)の所得控除が受けられます(世帯主の所得制限あり)。201万円強まで段階的に控除は受けられるため、「103万円を超えたから控除は使えない」と思い込んで書類を出さないのは大きな損失となります。
第二に、生命保険料控除の「枠の使い分け」です。一般生命保険料、介護医療保険料、個人年金保険料の3つの区分があり、それぞれ新制度では最大4万円、3枠合計で最大12万円の所得控除が可能です。1つの保険会社で大きな保険に入っているより、複数の区分に分散して契約している方が控除の枠を効率よく使い切ることができます。また、家族名義の保険であっても、保険料を実際に契約者として支払っているのが本人であれば、控除対象として合算可能です。
第三に、私的年金や社会保険料の追納分です。個人型確定拠出年金(iDeCo)の掛金は全額が「小規模企業共済等掛金控除」の対象となり、所得税率に直結して強力な還付を生み出します。また、生計を一にする大学生の子どもの国民年金保険料を親が立て替えて支払った場合なども、全額を本人の年末調整で社会保険料控除として申告できます。
【プロの結論】「還付金=臨時ボーナス」と錯覚する心理的罠と税リテラシーの真実
行動経済学には「メンタル・アカウンティング(心の会計)」という概念があります。同じ1万円であっても、汗水流して稼いだ給与の1万円と、思わぬ形で手に入った臨時収入の1万円とでは、人間は後者を軽く扱い、無駄遣いしやすい心理的傾向を指します。
多くの会社員が12月の年調還付額を見て「ちょっとしたボーナスが出た」「パーッと使おう」と気が大きくなりますが、これこそが構造的な錯覚です。本質的にこのお金は、「1年間にわたって、国に対して利息ゼロで余分に貸し付けていた自分のお金」がただ手元に戻ってきただけに過ぎません。むしろ資金効率の観点から言えば、余計な税金を毎月余分に天引きされていた状態とも評価できます。
日本の源泉徴収制度は、1940年の戦時体制下において戦費調達を円滑かつ確実に進めるためにナチス・ドイツの制度を参考に本格導入された歴史的経緯を持ちます。「会社が勝手に税金を計算して給料から引いてくれる」という仕組みは、納税者から納税の痛みと税への関心を奪う副作用を持ち続けてきました。給与明細の数字を単なる「手取りの上下」として一喜一憂するのではなく、「自分がどれだけの所得を得て、いかなる控除を適用し、いくら税金を納めているのか」を検証する契機にすることこそが、インフレ時代を生き抜く最も強固な個人資産防衛の第一歩となります。
【年調還付額とは】に関するよくある質問(FAQ)
Q1:年末調整還付金いつ振り込まれるのが一般的ですか?
A1:大半の企業では「12月の定期給与」と同じ振込日に、給料と合算されて支払われます。ただし、企業の決算月や事務処理スケジュールの都合により、12月に年調計算を行い「翌年1月の給与」で還付(または追徴)を行う企業も一部存在します。振込時期が不明な場合は、社内の給与規定や労務部門のアナウンスをご確認ください。
Q2:給与明細のどこを見れば還付された金額がわかりますか?
A2:給与明細の「支給項目」や「控除項目」、あるいは明細下部の「通信欄・備考欄」に記載されています。項目名は会社が導入している給与ソフトによって異なり、「年調還付」「年調過不足」「年末調整」などの名称で表示されます。控除項目の欄に「マイナス表記(例:▲25,000)」で記載されている場合は、控除からマイナスされる(=手取りに加算されて戻ってくる)ことを意味します。
Q3:年末調整の書類提出に間に合わず、出し忘れた場合は諦めるしかありませんか?
A3:決して諦める必要はありません。会社の年末調整に書類提出が間に合わなかった場合でも、年明けの2月中旬から3月中旬に行われる「確定申告」を自分自身で行うことで、払いすぎた税金の還付を全額受けることができます。また、過去にさかのぼって申告していなかった控除がある場合も、5年前までであれば「還付申告」を行うことが可能です。
まとめ:明細の数字を正しく理解し、自分の資産を防衛しよう
給与明細に記される「年調還付額」は、決して空から降ってきた臨時ボーナスではなく、あなたが1年間真面目に働き、納め過ぎていた血税が正しく清算された証拠です。
受け取った金額の多寡に一喜一憂するだけでなく、源泉徴収票と給与明細を見比べ、自分がどんな控除を適用し、なぜその金額になったのかを論理的に把握することが不可欠です。制度の仕組みを正しく味方につけ、申告漏れをなくすことこそが、会社員に残された確実な手取りの最大化手法と言えます。今すぐ手元の明細を開き、そこに刻まれた数字の「真実」を確かめてみてください。 (出典: 年 調 還付 額 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。