楽天証券の納税方法はどれを選ぶ?特定口座の違いと損しない最適解
楽天証券で口座開設を進める際、多くの人が最初に頭を抱えるのが「納税方法の選択」です。画面に表示される「特定口座(源泉徴収あり)」「特定口座(源泉徴収なし)」「一般口座」という3つの選択肢は、一見すると専門用語ばかりで、どれを選べば税金面や手続き面で有利になるのか直感的に判断しづらい仕組みになっています。
税制の仕組みを正しく把握しないまま選択してしまうと、「知らぬ間に確定申告が必要になって慌てた」「配偶者控除や扶養から外れて世帯全体の税負担が増えてしまった」といったトラブルに直結しかねません。本稿では、制度設計の背景から税制改正を踏まえた落とし穴、投資スタイルごとの最適解まで、編集部が徹底検証した情報をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:迷った初心者は原則として「特定口座(源泉徴収あり)」を選べば確定申告が不要になり最も安全。
- 要点2:扶養に入っている配偶者や学生、会社に投資を知られたくない会社員は「源泉徴収あり」が実質一択。
- 要点3:他社口座との損益通算や赤字の繰越控除を行う場合は、後から任意で確定申告を行えば利益を相殺可能。
【徹底比較】特定口座と一般口座の違い|初心者が選ぶべき基本基準
株式や投資信託の売買で得た利益(譲渡益)や配当金には、一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税金が課されます。証券会社で口座を開設する際に行う「納税方法の選択」とは、この約20%の税金を「誰が・どのように計算して納付するか」を決める手続きにほかなりません。
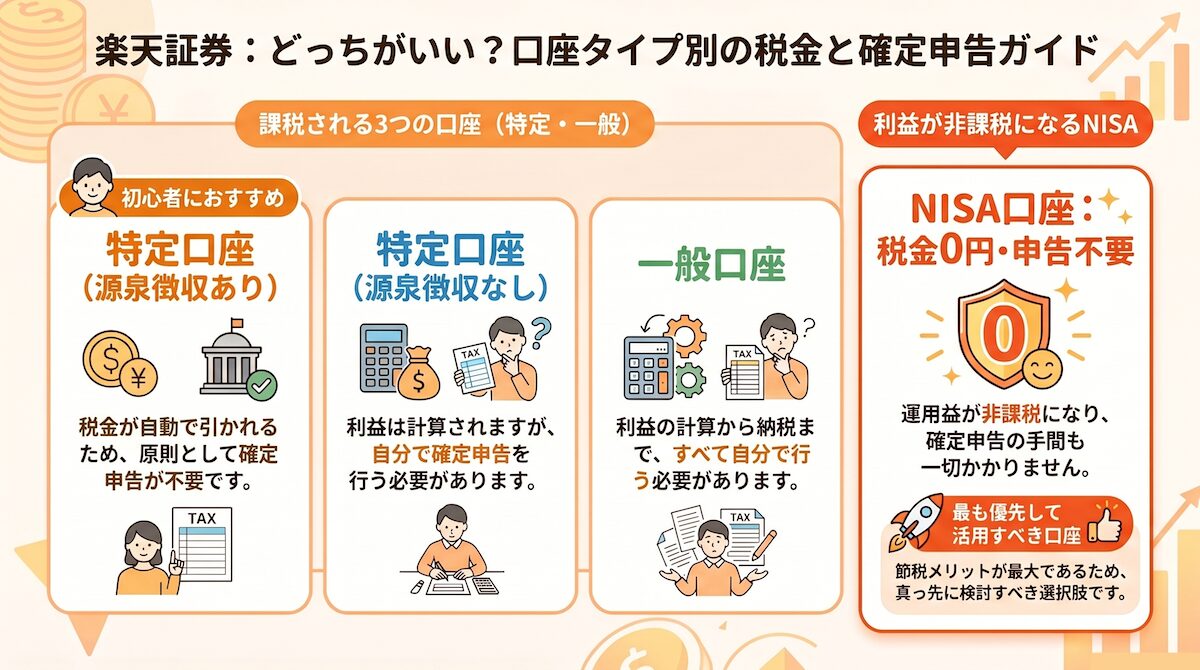
口座区分は大きく分けて「特定口座」と「一般口座」の2つがあり、さらに特定口座の中で源泉徴収の「あり・なし」が分かれます。それぞれの違いを整理したのが以下の比較表です。
| 口座区分 | 年間の損益計算 | 確定申告の手間 | 編集部の推奨度・対象者 |
|---|---|---|---|
| 特定口座 (源泉徴収あり) | 楽天証券が自動計算 | 原則不要 (利益確定時に自動天引き) | 【最推奨】 初心者、会社員、扶養内の方 |
| 特定口座 (源泉徴収なし) | 楽天証券が自動計算 (年間取引報告書を発行) | 必要 (利益20万円超などの場合) | 【限定的】 年収2,000万円以下の会社員で年間利益が20万円以下に収まる確信がある人 |
| 一般口座 | 自分で全取引を計算 | 必須 (全ての計算書類を自作) | 【非推奨】 未公開株や海外直接取引など特殊な事情がある上級者のみ |
個人投資家が通常の国内株式、米国株、投資信託などを取引する場合、一般口座を選ぶメリットは事実上存在しません。自身で取得単価や為替レートを拾い集めて計算書を作成する作業は膨大な労力を要するため、特別な理由がない限り「特定口座」を選択するのが鉄則です。
「源泉徴収あり」が選ばれる理由|確定申告不要のメリットと副業・扶養への影響
特定口座の中で「源泉徴収あり」を選ぶ最大の利点は、税金の徴収と納付が証券口座内で完全に完結する点です。利益が出た瞬間に税金相当額が差し引かれ、楽天証券が投資家に代わって国や地方自治体へ納税します。この仕組みがもたらす実生活上のメリットは、単なる手間の削減にとどまりません。
扶養控除や社会保険料への影響を完全に遮断できる
配偶者控除や特定扶養控除を受けている専業主婦(夫)や学生にとって、納税方法の選択は死活問題となります。税法上の合計所得金額が増加すると、扶養から外れて世帯全体の税負担が増加したり、国民健康保険料の算定基準が引き上がったりするためです。
しかし、特定口座(源泉徴収あり)で確定申告を行わない場合、その譲渡益は各種控除の判定基準となる「合計所得金額」に合算されません。どれだけ大きな運用益が出ても、税制上の扶養から外れる心配が一切ないというのは、家計を守る上で強力な防壁となります。
会社バレを防ぎたい会社員の副業対策
給与所得者である会社員が投資利益を理由に勤務先に怪しまれる主な原因は、住民税額の急激な変動です。通常、確定申告を行うと住民税の通知が勤務先に届くため、「給与に対して住民税が高すぎる」という点から副業や投資の存在が把握されるケースがあります。
「源泉徴収あり」を選択していれば、住民税も口座内で天引き納付(特別徴収)されるため、勤務先へ送られる税額通知に投資利益が一切反映されません。勤務先に資産運用の詳細を知られたくない層にとっても、最も安全な選択肢となります。
知っておくべき「源泉徴収あり」のデメリットと確定申告を行うべき局面
万能に見える「特定口座(源泉徴収あり)」にも、税制上のデメリットや、あえて確定申告を行ったほうが得をするシチュエーションが存在します。
売買のたびに資金拘束が発生するキャッシュフロー上の弱点
「源泉徴収あり」では、利益確定の都度、約20%の税金が即座に引き落とされます。同一年内に別の取引で損失が出た場合は、楽天証券が口座内で自動的に再計算を行い、徴収しすぎた税金を口座へ還付してくれますが、取引の途中段階では投資資金の一部が税金として先取り拘束されることになります。資金効率を極限まで高めて複利運用したい短期トレーダーにとっては、これが資金運用のブレーキに感じられるケースがあります。
他社口座との「損益通算」や「繰越控除」を行う場合
複数の金融機関を利用している場合、口座単体では処理しきれない税務メリットが発生します。例えば、楽天証券で50万円の利益が出て、他社口座(SBI証券など)で30万円の損失が出ている場合、両者を合算(損益通算)すれば課税対象を20万円に圧縮できます。
こうした他社口座との損益通算や、過去3年間に生じた損失を繰り越して当年の利益から差し引く「繰越控除」の適用を受けるには、翌年に確定申告を行う必要があります。「源泉徴収あり」を選んでいても確定申告を行う権利自体は失われないため、必要に応じて申告に切り替えるのが賢明な運用法です。
新NISA口座と納税方法の関係|非課税枠と特定口座の併用ルール
資産形成の主軸となっている新NISA(つみたて投資枠・成長投資枠)を利用するにあたり、口座選択の概念に混乱を覚える利用者が少なくありません。ここで明確にしておくべきは、「NISA口座」と「特定口座/一般口座」は完全に独立した別枠の口座であるという点です。
新NISA口座内で得た譲渡益や配当金は、制度上恒久的に非課税となるため、そもそも源泉徴収や確定申告という概念自体が存在しません。楽天証券で口座開設時に問われる「納税方法の選択」は、新NISAの年間投資枠(最大360万円)や生涯保有限度額(1,800万円)を超えて課税取引を行う際、あるいはNISA対象外の商品を購入する際に利用する課税口座(特定口座)の設定を指しています。
「NISAしか使う予定がない」という場合であっても、将来的な配当金の受取口座設定やポイント投資、投資信託の積立超過分などを考慮し、あらかじめ「特定口座(源泉徴収あり)」を開設しておくのが業界共通の標準設定です。
【実態検証】利用者の生の声と現場目線で見えたリアル
国税庁の統計資料や各証券コミュニティの投稿データを分析すると、納税方法の選択を巡って多くの初心者が直面するリアルな課題が見えてきます。
インターネット上の相談窓口やSNSでは、以下のような失敗事例が後を絶ちません。
「少額しか投資しないからと『源泉徴収なし』で開設したが、年後半にたまたま大きな利益が出てしまい、確定申告の書類作成に丸2日を費やす羽目になった」
「主婦投資家として利益を出したが、税金の知識が浅いまま確定申告をしてしまい、夫の会社の健康保険組合の扶養条件(年間収入基準)に引っかかりそうになって冷や汗をかいた」
特に見落としがちなのが、楽天証券における納税方法の変更手続きのタイミングです。一度「源泉徴収あり」または「なし」を選択した後、別の区分へ変更したい場合、「その年に一度でも課税口座内で株式の売却や配当金の受取を行っていると、その年内の変更は一切受け付けられない」という厳格なルールが存在します。年内の変更が締め切られると、翌年1月1日付けの変更手続きを待つしかなくなるため、最初の選択が極めて重要になります。
年間取引報告書の見方と確認ステップ
特定口座を開設している投資家には、毎年1月中旬から下旬にかけて楽天証券から「特定口座年間取引報告書」が交付されます(WEB閲覧または郵送)。この書類は、1年間の取引結果を一元管理するために不可欠なデータです。
ログイン後の管理画面(「口座管理」>「各種書類・照会」>「特定口座年間取引報告書」)から確認でき、主に以下の3点を確認します。
- 譲渡益の合計額:株式や投資信託を売却して確定した損益の総和。
- 源泉徴収税額(所得税・住民税):すでに天引きされて納税が完了している税金の金額。
- 配当等の金額:受け取った配当金・分配金の総額と、そこから徴収された税額。
「源泉徴収あり」を選択していれば、この報告書を確認して内容を把握するだけで手続きは終了します。もし他社との損益通算などで確定申告を行う場合でも、国税庁の「確定申告書等作成コーナー」でこの報告書に記載された数値をそのまま転記・インポートするだけで作業が完了します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ここまでの検証を踏まえ、投資家の状況に応じた明確な判断基準を提示します。
特定口座(源泉徴収あり)が向いている人
- 投資初心者全般:税金の計算や確定申告の手間を完全に排除し、運用の学習に集中したい人。
- 会社員・公務員:勤務先に投資利益の発生を知られず、本業に影響を与えたくない人。
- 扶養家族(配偶者・学生):合計所得金額の上昇による扶養からの脱落や、国民健康保険料の引き上げリスクを確実に回避したい人。
特定口座(源泉徴収なし)を検討してもよい人
- 給与所得者で投資利益が年間20万円以下に確実に収まる人:所得税の申告不要制度(20万円ルール)を活用して税負担を抑えたい人(※ただし別途、自治体への住民税申告は必須となる点に注意)。
- 他の事業ですでに毎年確定申告を行っている個人事業主・フリーランス:事業所得と投資所得をまとめて自身で税務管理できる人。
【納税 方法 の 選択 楽天 証券】に関するよくある質問(FAQ)
Q1:口座開設後に納税方法(源泉徴収のあり/なし)を変更することはできますか?
A1:可能です。楽天証券のマイページ「お客様情報の設定・変更」から手続きが行えます。ただし、その年に一度でも特定口座内で売買(利益確定や損切り)や配当金の受取が発生している場合は、その年中の変更はできません。翌年からの適用となるため、変更を希望する場合は年初の取引開始前に手続きを完了させる必要があります。
Q2:新NISAしか利用しない場合でも、特定口座(源泉徴収あり)を選んでおくべきですか?
A2:はい、選んでおくことを強く推奨します。新NISA内の取引は自動的に非課税となりますが、非課税枠を超えた注文や配当金の受取方式(株式数比例配分方式)の設定時、特定口座が開設されていないとスムーズな処理ができない場合があります。特定口座(源泉徴収あり)を開設していても、NISA内の利益に税金がかかることは一切ありません。
Q3:専業主婦や学生が「源泉徴収あり」で大儲けした場合、親や夫の扶養から外れますか?
A3:外れません。特定口座(源泉徴収あり)で確定申告を行わない限り、どれだけ利益が出ても税法上の「合計所得金額」にはカウントされません。そのため、配偶者控除や税制上の扶養親族から除外される心配はありません。
Q4:年間で損失が出た場合、「源泉徴収あり」にしていても何か手続きが必要ですか?
A4:何もしなくても罰則等はありませんが、損失を翌年以降に繰り越して将来の利益と相殺したい場合(繰越控除)や、他社の証券口座の利益と相殺したい場合(損益通算)は、確定申告を行うことで税金を取り戻すことができます。
まとめ:失敗を避けるための最適解
楽天証券における口座開設時の納税方法の選択は、今後の資産運用における確定申告の手間や家計全体の税負担を大きく左右する重要な分岐点です。
特別な税務戦略を持つ上級者や個人事業主を除き、大半の個人投資家にとっての最適解は「特定口座(源泉徴収あり)」の一択となります。この設定にしておくことで、確定申告の手間から解放されるだけでなく、扶養控除の喪失や会社への意図しない情報露出といったリスクを構造的に防ぐことが可能です。
仮に他社との損益通算や損失の繰越控除が必要になった場合でも、後から任意で確定申告を行う柔軟性が残されています。まずは最も安全かつ管理負担の少ない「特定口座(源泉徴収あり)」を選択し、ストレスのない資産運用の第一歩を踏み出してください。 (出典: 納税 方法 の 選択 楽天 証券(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。