Dカード残高不足の対処法まとめ!再引き落とし日や利用停止・信用情報の影響
毎月10日のdカード引き落とし日に口座残高が不足していると気づいた瞬間、多くの利用者が「カードはいつ止まるのか」「ドコモの携帯電話料金も一緒に止まってしまうのか」と強い不安に駆られます。キャッシュレス決済が生活インフラとなった現在、クレジットカードの停止は日常生活に直結する死活問題です。
引き落としができなかった状態を放置すると、遅延損害金が発生するだけでなく、個人信用情報機関(CIC)に延滞の記録が残り、将来の住宅ローンやマイカーローンの審査に致命的な悪影響を及ぼす恐れがあります。残高不足が発覚した直後の正確な対応手順、金融機関ごとの再振替スケジュール、早期に利用再開させるための支払い方法を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:dカードの引き落とし日は毎月10日であり、残高不足になると翌営業日以降にカードが順次利用停止となる。
- 要点2:再引き落としの有無は設定口座によって異なり、みずほ・ゆうちょ・メガバンク等では再振替がある一方、ネット銀行などは振込やネット決済が必要となる。
- 要点3:延滞が長期化すると年14.6%の遅延損害金や信用情報(CIC)への事故情報登録につながるため、気づいた時点でネットバンキング等による即時決済が最善手となる。
【2026年最新】dカードの引き落とし日は10日!残高不足時に起きるタイムライン
dカードの利用代金は、毎月15日に締め切られ、翌月10日(土日祝の場合は翌営業日)に指定の金融機関口座から自動引き落としされます。このdカード 引き落とし日 10日の時点で口座残高が1円でも不足していると、振替不能となり支払い遅延の状態に突入します。
引き落としが確認できなかった場合、カード会社側のシステムで未納が検知され、数日以内にdカード 残高不足 利用停止の措置が執行されます。具体的には、引き落とし日の翌営業日から数日以内にカード決済機能が制限され、店頭やネット通販での決済がエラーとなります。
さらに、dカードでスマートフォンの通信料や端末代金を合算して支払っている場合、ドコモ利用料金 残高不足 影響として、通信サービスの利用停止予告通知が届くリスクも生じます。未納状態を数週間放置すると、郵送での督促状送付、電話連絡、最終的には会員資格の強制解約という深刻な事態へと発展するため、初期対応の初速が運命を分けます。
金融機関別の再振替スケジュール|みずほ・ゆうちょ・大手メガバンクの対応差
引き落とし日に残高が足りなかった場合、最も気になるのが「口座にお金を今から入れれば自動で再引き落としされるのか」という点です。結論から言うと、dカード 再引き落とし日のスケジュールや再振替の有無は、設定している金融機関によって大きく仕様が異なります。
dカード 再振替 みずほ ゆうちょをはじめとする主要金融機関では、以下のような異なるリカバリー設計が採られています。
| 金融機関グループ | 再引き落とし(再振替)の実施スケジュール | 一般的な基準・相場 | 編集部の見解・対応方針 |
|---|---|---|---|
| 三菱UFJ銀行 三井住友銀行 みずほ銀行 りそな銀行 など | 引き落とし日翌日〜当月末日までの毎営業日に再振替を実施 | メガバンク標準仕様 | 即座に口座へ入金すれば自動回収されるため、最も復旧の手間が少ない。 |
| ゆうちょ銀行 | 当月20日前後の指定日に1回のみ再振替を実施 | 月1回の定期リトライ | 指定日前営業日までの入金が必須。逃すと請求書払いに移行する。 |
| 地方銀行・信用金庫の一部 | 当月20日前後または月末に1回のみ実施(銀行により異なる) | 地域金融機関ごとの個別規定 | 事前に各行の再振替スケジュールを確認するか、自発的振込を推奨。 |
| PayPay銀行 楽天銀行 住信SBIネット銀行 など | 再引き落としなし(自動振替は行われない) | ネット専業銀行の標準設計 | 口座に入金しても無意味。直ちにネット決済または指定口座振込が必要。 |
ネット銀行などを設定している場合は、口座に入金して待っていても代金は引き落とされません。無為に日数が経過し、延滞期間が延びてしまう原因となるため注意してください。
残高不足時の支払い方法3選|ネットバンキング・振込・コンビニ用紙
再引き落とし対象外の銀行を利用している場合や、一刻も早く利用停止を解除したい場合には、利用者が自ら未納代金を納付する必要があります。現在用意されている主な決済手段は以下の3通りです。
1. dカード会員Webサイトからのネットバンキング支払い(推奨)
最もスピーディーで利便性が高いのが、dカード 残高不足 ネットバンキング支払いです。dカードの会員専用オンラインサービス(Member's Menu)にログインし、「お支払い口座からの即時決済(Pay-easy等)」を選択することで、手持ちの銀行口座から24時間いつでも即時に支払いを完了できます。金融機関の窓口やATMに足を運ぶ必要がなく、支払いデータも迅速に反映されます。
2. 指定口座への銀行振込
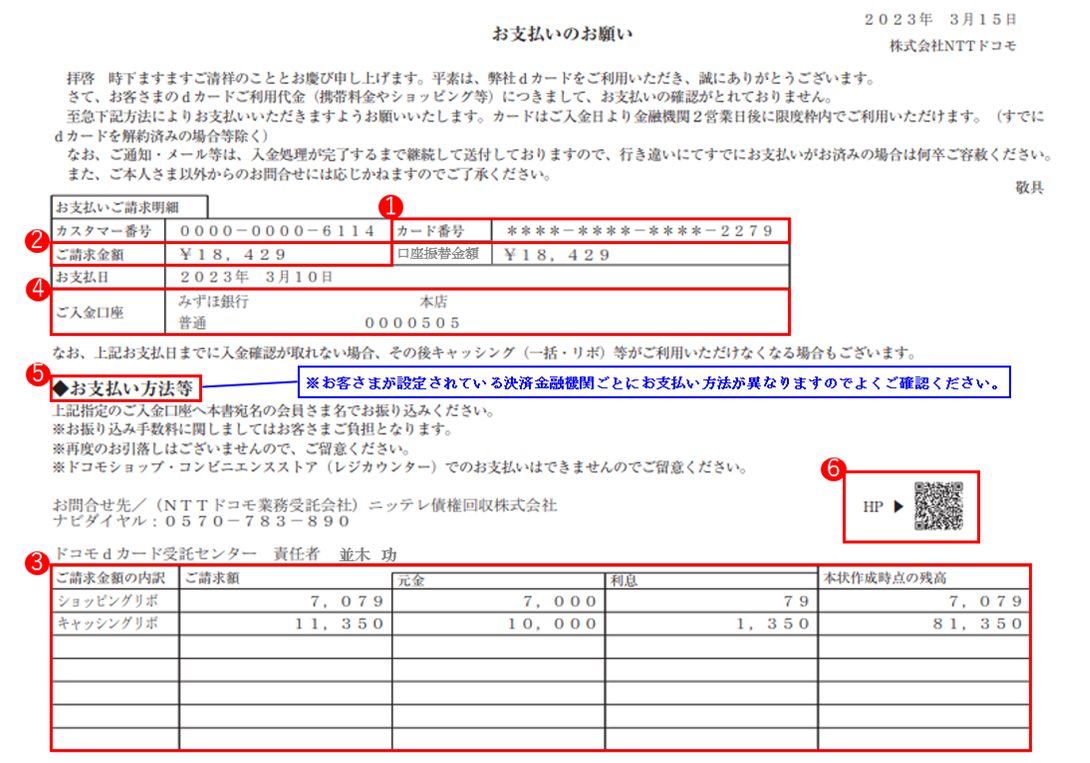
ネットバンキングが利用できない場合は、ドコモが指定する銀行口座へ直接振り込みます。振込先口座番号や必要金額(遅延損害金を含む正確な金額)は会員ごとに異なるため、事前にdカード 残高不足 振込先を会員ページで確認するか、サポート窓口へ問い合わせる必要があります。振込人名義には、カード契約者名に加えて会員番号や生年月日などの識別番号の入力を求められるケースが一般的です。
3. コンビニ支払い用紙(請求書・バーコード)での納付
引き落としが確認できなかった場合、約1週間〜10日程度で自宅にdカード コンビニ支払い用紙(払込票)が郵送されてきます。この請求書をコンビニのレジに持ち込み、現金または対応する決済手段で支払います。ただし、郵送を待つ分だけ延滞期間が長引く点、および発行手数料や遅延損害金が上乗せされる点には留意が必要です。
支払い遅れが招く3大リスク|利用停止・遅延損害金・信用情報(CIC)のリアル
「たかが数日の入金遅れ」と軽視することは極めて危険です。カード代金の未払いは、契約上の重大な債務不履行にあたり、以下に挙げる3つのペナルティが課されます。
リスク1:カード機能の制限とドコモ通信回線への影響
引き落としが不能となった時点で、ショッピング枠およびキャッシング枠の双方が制限されます。公共料金やサブスクリプションサービスの決済にdカードを登録している場合、決済エラーによるサービス停止が連鎖的に発生します。さらに、ドコモの携帯電話料金をdカード払いにしている場合、カード未納が解消されない限り、スマートフォンの通信停止予告へと直結します。
リスク2:法定利率に基づく遅延損害金の加算
支払期日の翌日から完済に至るまでの日数に応じて、遅延損害金(延滞利息)が発生します。dカード 遅延損害金 計算の基準となる利率は、法令および会員規約に基づき厳密に定められています。
- ショッピング利用分:年14.6%(日割り計算)
- キャッシング利用分:年20.0%(日割り計算)
計算式は「元金 × 年利 ÷ 365日 × 遅延日数」となり、利用額が大きく延滞が長引くほど、支払総額は雪だるま式に膨らみます。
リスク3:個人信用情報機関(CIC)への延滞記録
最も深刻な代償が、dカード 支払い遅れ 信用情報への悪影響です。株式会社シー・アイ・シー(CIC)をはじめとする個人信用情報機関には、毎月の返済状況が登録されています。数日の遅延であっても入金状況欄に「P(一部入金)」や「A(未入金)」といったネガティブな記号が記録される可能性があり、これが2〜3ヶ月以上連続すると「異動」情報(いわゆるブラックリスト状態)として登録されます。一度登録された異動情報は完済後も最大5年間保持され、その間は他社のクレジットカード新規発行や住宅ローン、自動車ローンの審査がほぼ一律で否決されることになります。
【実態検証】利用再開はいつから?利用者の生の声と現場目線で見えたリアル
未納代金を支払った後、利用者が最も切望するのはカードの機能復旧です。「支払いを済ませたのにカードが使えない」という相談はWeb上でも頻繁に見受けられます。
実際のところ、dカード 利用再開 いつからという疑問に対する答えは、採用した支払い手段と金融機関の処理速度に依存します。
ネットバンキング決済や銀行振込を利用した場合、ドコモ側で着金が確認された翌営業日〜2営業日程度で利用制限が解除されるケースが大半です。一方、コンビニ支払い用紙を利用した場合は、コンビニ本部を経由したデータ連携に時間を要するため、支払い完了から制限解除まで3営業日〜1週間程度のタイムラグが発生します。
利用者のコミュニティやSNSに投稿された現場の声を検証すると、「振込完了の翌日午後に枠が復活した」という迅速な報告がある一方で、「月末ぎりぎりにコンビニで支払ったら、月をまたいでも数日間ロックされたままだった」という証言も存在します。急ぎでカードを利用したい局面であればあるほど、データ反映の早いネット決済を選択するのが鉄則です。
手続きに不明点がある場合は、以下のdカード 残高不足 問い合わせ先へ早急に連絡し、オペレーターに支払い意志を伝えた上で最短の納付手順を案内してもらうのが確実です。
- dカードゴールドデスク:0120-700-360(通話料無料 / 10:00〜18:00 年中無休)
- dカードセンター:0120-300-360(一般カード向け / 通話料無料 / 10:00〜18:00 年中無休)
一般に知られていない盲点とネットの誤解|即ブラックリスト入りの噂を検証
インターネット上の掲示板やSNSでは、「1日でも引き落としに遅れたら即座にブラックリスト入りする」という極端な言説が散見されますが、これは事実と異なります。金融取引の実務において、数日程度のうっかりミスによる残高不足であれば、即座に「異動」情報が登録されるケースは極めて稀です。
しかし、安心するのは早計です。公的な信用情報機関に異動情報が載らない段階であっても、ドコモ社内の内部データベース(社内信用情報)には「引き落とし不能履歴」が確実に蓄積されます。これが積み重なると、将来のdカードの利用可能枠増額申請の否決、ゴールドカードへのランクアップ審査落ち、さらには定期的な途上与信の段階でカード更新が見送られる原因となります。
また、スマートフォンの端末代金を分割払い(割賦契約)で購入している場合、月々の通信料と合算請求されているdカードの遅延は、単なるカード代金の延滞にとどまらず「個別信用購入あっせん契約」の不履行として扱われます。通信機器の割賦審査は信販審査そのものであるため、携帯代金の遅れが信用情報にダイレクトに響くという構造的リスクを正しく理解しておく必要があります。
【プロの結論】キャッシュフロー管理とカード延滞を永久に防ぐ防衛策
クレジットカードの引き落とし不能を根本から防ぐためには、個人の意志に頼らない仕組み化が不可欠です。金融工学および家計管理の観点から導き出される、延滞回避の判断基準を提示します。
【プロの結論】おすすめできる管理体制・慎重になるべき人の判断基準
- 徹底すべき推奨体制:給与受取口座をそのままdカードの引き落とし口座に一本化する。あるいは、毎月給与日の直後に自動入金サービス(定額自動入金)を活用して、引き落とし口座へ固定資金を自動移動させる仕組みを構築する。
- 慎重になるべき人の条件:複数のクレジットカードで引き落とし日が10日、27日などバラバラに分散している人や、副業収入など入金サイクルが不定期な口座を引き落とし先に指定している人。管理コストが肥大化し、残高不足の再発リスクが極めて高くなります。
万が一、一時的な資金ショートによって10日の引き落としが困難と判明した段階であれば、引き落とし日より前にdカードの「あとからリボ」や「あとから分割」を活用して当月の請求額をコントロールすることも合法的な防衛策の一つです。ただし、リボ払いには実質年率15.0%程度の手数料が発生するため、あくまで一時的な緊急避難措置として位置づけ、翌月以降の繰り上げ返済を前提とした計画的利用にとどめてください。
【d カード 残高 不足】に関するよくある質問(FAQ)
Q1:引き落とし日の当日中に入金すれば引き落としに間に合いますか?
A1:金融機関によって引き落とし処理を実行する時間帯(早朝、昼、夕方など)が異なります。一部の銀行では当日中の入金で振替が成功する場合もありますが、多くの金融機関では前営業日の最終残高を参照して処理を行うため、当日入金では引き落としエラーとなる可能性が高いです。必ず引き落とし日前日の入金を徹底してください。
Q2:利用停止になったカードは、未納分を支払えば即時その場で使えるようになりますか?
A2:即時復旧はしません。ネットバンキング等で即座に支払いを済ませた場合でも、ドコモ側のシステムに着金データが反映され、利用停止解除のバッチ処理が行われるまでに最短でも翌営業日〜2営業日程度の時間を要します。
Q3:コンビニ支払い用紙が届く前に振込で支払うことは可能ですか?
A3:可能です。dカードセンターへ電話連絡するか、dカードの会員専用ページ(Member's Menu)から指定の振込先口座情報を取得することで、請求書の到着を待たずに銀行振込で清算できます。早期に支払うことで遅延損害金を最小限に抑えられます。
Q4:残高不足を起こすと、貯まっていたdポイントはどうなりますか?
A4:1回程度の引き落とし遅延ですぐにポイントが失効・没収されることは通常ありません。ただし、支払いを長期放置してdカードの強制解約に至った場合は、dポイントクラブの会員規約に基づきポイントの取り扱いに制限が生じる可能性があるため、速やかな支払いが不可欠です。
まとめ:残高不足に気づいたら即座に支払い手続きを行い信用を守ろう
dカードの残高不足による未納は、放置すればするほど利用停止、遅延損害金の加算、個人信用情報(CIC)の毀損と、リスクが指数関数的に増大していきます。メガバンクを設定している場合は速やかな口座入金、ネット銀行などの再振替非対応口座を設定している場合はネットバンキング即時決済や指定口座への銀行振込を選択し、1日でも早く未納状態を解消することが最善の選択です。
信用情報は一度失墜すると、回復までに数年単位の年月と多大な不便を強いられます。残高不足に気づいた「今」この瞬間にしかるべき行動を取り、自身の経済的信用を確実に守り抜いてください。 (出典: d カード 残高 不足(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。