年末調整の過不足金とは?還付・追徴の理由と計算方法を徹底解明
冬の賞与や12月・1月の給与明細を開いた瞬間、「いつもより手取りが増えている」「なぜか税金が引かれて手取りが減ってしまった」と一喜一憂した経験を持つ人は多いはずです。この給与明細に現れる思わぬ差額の正体こそが、税金の実額精算によって生じる「年末調整の過不足金」です。サラリーマンにとって身近な制度でありながら、その計算プロセスや発生理由の全貌は意外なほど知られていません。
国税庁の統計や企業の実務現場を見ても、年末調整の時期には「なぜ還付されるのか」「なぜ追徴課税のように引かれるのか」といった問い合わせが後を絶ちません。本稿では、過不足金が発生する決定的な構造的背景をはじめ、還付金が戻る具体的な時期、給与明細の見方、追徴が生じる典型的なトリガー、さらには経理担当者が押さえるべき仕訳や納付書の実務まで、2026年最新の税務動向を踏まえて余すところなく解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:過不足金は毎月概算で天引きされた源泉徴収税額と、1年間の確定した「正規の年税額」との差額精算によって発生する。
- 要点2:生命保険料控除等の適用で税金が戻る「還付」が約8割を占める一方、扶養の変動や賞与急増による「追徴(不足額徴収)」も確実に存在する。
- 要点3:精算時期は12月給与または翌年1月給与が主流であり、明細の差額確認と控除漏れ時の確定申告ルートを把握することが家計防衛に直結する。
【基礎解説】年末調整の過不足金はなぜ発生する?差額が生じる根本原理
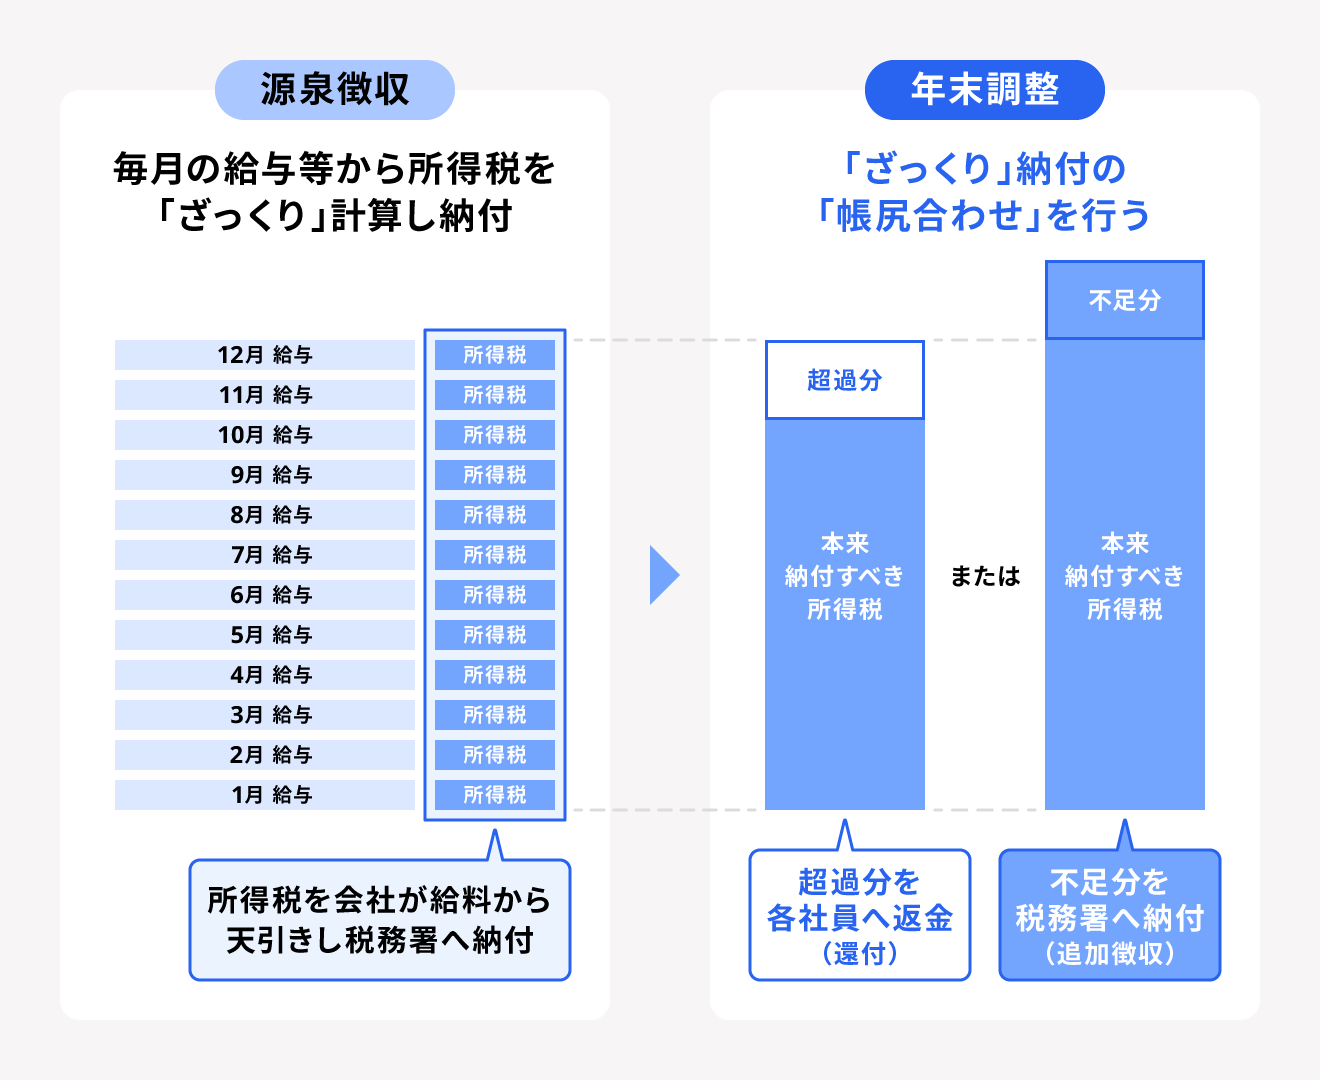
給与所得者の税金は、毎月の給料や賞与から天引きされる「源泉徴収」によって前払いされています。しかし、毎月の源泉徴収税額はあくまで「源泉徴収税額表」に基づいた暫定的な概算額に過ぎません。1月から12月までの1年間の給与総額が確定した段階で、各種所得控除を正しく反映させて算出した「真の年間所得税額(年調年税額)」と、それまでに天引きしてきた「源泉徴収税額の合計」を突き合わせる作業こそが年末調整の本質です。
この突き合わせによって生じる差額が「過不足金」と呼ばれます。天引きされた税金の合計が正規の年税額を上回っていれば差額が「還付金(過納額)」として手元に戻り、逆に天引き額が足りていなければ「不足額(追徴額)」として給与から追加徴収されます。
差額が生じる最大の理由は、毎月の給与計算時点では反映できない個人的な控除項目が年末に一括して適用される点にあります。生命保険料や地震保険料の支払い、住宅ローン控除(2年目以降)、配偶者控除・配偶者特別控除の最終判定などは、年末の申告書提出によって初めて確定します。前払いの税額と最終確定税額が1円単位まで完全一致することは実務上ほぼあり得ないため、給与所得者には必ず過不足金が発生する仕組みとなっています。
過不足金の計算方法と給与明細の見方|還付と追徴を分ける決定的要因
過不足金の算出は、複雑に見えて明確な計算ステップが存在します。まず、1年間の「支払金額(総支給額)」から「給与所得控除」を差し引いて給与所得金額を算出します。そこから基礎控除、配偶者控除、扶養控除、社会保険料控除、生命保険料控除などの「所得控除合計額」を控除し、課税給与所得金額(1,000円未満切り捨て)を求めます。
この課税所得に所定の所得税率を乗じて算出した金額から住宅借入金等特別控除額(住宅ローン控除)を差し引き、最後に102.1%を乗じて復興特別所得税を含めた「年調年税額(100円未満切り捨て)」を導き出します。この年調年税額と、毎月天引きされた源泉徴収税額の累計を比較することで過不足額が決定します。
| 精算区分 | 発生条件と計算式 | 主な発生要因 | 給与明細での表記例 |
|---|---|---|---|
| 還付(過納額) | 源泉徴収税額合計 > 年調年税額 | 生命保険料控除、住宅ローン控除、配偶者控除の新規適用など | 「年調還付金」「年末調整差額」欄にプラス計上(支給項目) |
| 追徴(不足額) | 源泉徴収税額合計 < 年調年税額 | 扶養親族の減少、配偶者の年収上限超過、下半期の賞与大幅増など | 「年調年税額」「年調不足額」欄に記載(控除項目として追加) |
| 精算なし(過不足なし) | 源泉徴収税額合計 = 年調年税額 | 控除の追加がなく、毎月の給与・賞与が完全に定額だった稀なケース | 差額記載なし(通常の所得税額のみ記載) |
給与明細を確認する際は、「支給の部」または「控除の部」のどちらに記載されているかをチェックします。還付の場合は支給項目として手取りを押し上げますが、控除の部で「マイナス表記(▲やー)」として所得税から減算される形式を採用している給与システムも存在します。手取り額の変動だけに惑わされず、明細の摘要欄や税額欄の内訳を正しく読み解くことが大切です。
【実態検証】還付金はいつ戻る?12月給与と翌年1月給与のタイムライン
「年末調整の還付金は具体的にいつ振り込まれるのか」という疑問は、年末年始の出費を控えた読者から極めて高い関心を集めるテーマです。労務管理の現場データを取材すると、国内企業の約80〜85%が「12月支給の給与(または冬期賞与)」で精算を完了させています。一方で、残る約15〜20%の企業では「翌年1月支給の給与」で還付・追徴処理が行われています。
精算時期が1月給与へとズレ込む背景には、企業規模や締日・支払日のスケジュールが深く関係しています。「当月末締め・当月25日払い」の企業では、11月中に提出された申告書をもとに12月給与での年調計算が間に合いますが、「末締め・翌月10日払い」や「15日締め・当月25日払い」の企業、あるいは従業員数が数千人規模に達する大企業では、中途入社者の前職源泉徴収票の回収遅れや不備の確認作業により、12月中の確定が困難となる事例が少なくありません。
SNSやネット掲示板上では毎年12月下旬になると「同業他社は12月に還付金が出ているのに自社はまだ入らない」「12月給与を当てにして買い物をしたら未精算だった」という生の声が散見されます。自社の年末調整スケジュールが12月精算型か1月精算型かは、就業規則や人事労務部からのアナウンス文書で事前に確認しておくことが賢明です。
さらに注意を要するのが、源泉徴収票の「源泉徴収税額」欄付近に記載されることがある「還付未済額」という項目です。これは本来還付されるべき税額があるにもかかわらず、会社の資金繰り悪化や事務処理の遅延、あるいは年度途中の退職によって精算が完了していない未還付金を指します。通常の実務ではほぼ発生しませんが、万が一源泉徴収票に記載されていた場合は、会社への確認や税務署への直接相談が必要となる重要なサインです。

思わぬ追徴(不足額徴収)が発生する落とし穴|扶養控除変更や共働きの盲点
年末調整は「税金が戻ってくるボーナスイベント」と思い込んでいると、給与明細を見て数万円単位の追加徴収が発生していた際に激しいショックを受けることになります。不足額徴収(追徴)は決して会社のミスやペナルティではなく、前払いの税額が少なすぎたことによる正当な調整ですが、その背景には見落としがちな税務の落とし穴が存在します。
追徴が発生する代表的なケースとして挙げられるのが「扶養控除の変更」です。年頭に提出した扶養控除等申告書では「扶養親族」としていた子どもや配偶者が、アルバイトやパートで想定以上に稼いでしまい、年収上限(103万円等の壁)を超過したケースです。この場合、1年を通じて適用されていた扶養控除が年末に一括して取り消されるため、毎月安く抑えられていた税金が一度に追徴されることになります。
また、共働き夫婦の間で生じる「子どもの重複扶養」も典型的なトラブル要因です。夫婦双方が会社に同じ子どもを扶養親族として申告して二重に控除を受けていた場合、税務署からの是正通知を経て多額の追徴課税が発生します。さらに、下半期に想定外の大型業績賞与が支給されて年間総所得が急増したケースや、生命保険料控除の証明書を提出期限までに提出できず、想定していた控除枠がゼロとして処理された場合にも、手取り額が大きく削られる結果となります。
経理・人事担当者の実務解説|預り金仕訳と源泉所得税納付書の記載方法
年末調整の過不足金処理は、従業員側だけでなく企業の経理・総務担当者にとっても年内最大の山場です。日々の給与計算で従業員から預かった所得税は会計上「預り金」勘定で処理されていますが、過不足金の精算時には厳密な仕訳と税務書類への転記が求められます。
従業員へ過不足金を還付する場合、会社は預かっていた所得税を本人へ返還するため、借方に「預り金」、貸方に「普通預金(または未払費用)」を計上します。反対に従業員から不足額を徴収する場合は、借方に「未払給与(給与控除)」、貸方に「預り金」を計上して処理します。
実務で最も神経を使うのが、翌年1月10日(納期の特例適用企業は1月20日)までに税務署へ提出する「所得税徴収高計算書(源泉所得税の納付書)」の記載方法です。納付書の中央下部にある「年末調整による過不足額」欄を活用し、当月徴収した税額の合計と全従業員の過不足金を相殺します。
全社的な還付金の総額が、その月に納付すべき源泉所得税の総額を下回っていれば、差額のみを税務署へ納付します。しかし、多額の還付が発生して納付すべき税額を還付額が上回ってしまった場合(納付額がゼロになるケース)、納付書の納付税額欄には「0」と記載して税務署へ提出し、相殺しきれなかった超過還付分は翌月以降の納付税額から順次繰り越して控除するか、税務署へ「源泉所得税及び復興特別所得税の年末調整過納額還付請求書」を提出して国から直接還付を受ける手続きを踏む必要があります。

一般に知られていない盲点とネットの誤解
ネット上の情報空間には、年末調整の過不足金に関する誤った言説が長年定着しています。最も顕著な誤解は「還付金が多い人ほど税制面で得をしている」という錯覚です。
還付金は国から支給される臨時ボーナスではなく、「本来納める必要のなかった自分のお金が無利息で国に預けられ、後から返還されただけ」に過ぎません。極論を言えば、毎月の天引き額と正規の税額のズレが最小限である状態が資金効率としては最も健全です。還付金が多いということは、裏を返せば1年間を通じて手元資金を過剰に拘束されていたことを意味します。
もう一つの深刻な誤解は、「年末調整で書類を出し忘れたら、その年の控除は永久に受けられない」という諦めです。会社の年末調整に証明書の提出が間に合わなかった場合でも、翌年1月31日までであれば会社側で再計算(再年調)を行ってくれるケースがあります。さらに、会社の期限を完全に過ぎてしまった場合でも、翌年2月16日から始まる確定申告(還付申告)を自ら行うことで、払いすぎた税金を5年前まで遡って全額取り戻すことが可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年末調整の過不足金精算を巡っては、すべてを会社任せにして良い人と、自ら能動的に確定申告を視野に入れるべき人で明確な境界線が存在します。自身の置かれた税務ステータスを冷静に見極めることが、無駄な追徴を防ぎ手取りを最大化する鍵となります。
【年末調整のみで完結させるべき人】
副業収入がなく、給与収入が1か所のみで、控除項目が生命保険料控除、地震保険料控除、配偶者控除、2年目以降の住宅ローン控除などに限定されている給与所得者です。会社のシステムへ正確にデータを入力し、必要書類を期日通りに提出するだけで、過不足金の精算が最も低コストかつ自動的に完了します。
【年末調整だけでなく確定申告を前提に慎重になるべき人】
年間10万円(または総所得金額の5%)を超える高額な医療費を支払った人(医療費控除)、ふるさと納税でワンストップ特例の利用上限(5自治体)を超えた人、住宅ローン控除を初めて適用する初年度の人、そして副業や暗号資産取引等で年間20万円を超える雑所得がある人です。これらは年末調整の過不足金計算では一切処理できないため、会社での精算後、交付された源泉徴収票をもとに自ら確定申告を行わなければ正当な税務利益を享受できません。
【年末 調整 過 不足 金】に関するよくある質問(FAQ)
Q1:年末調整で多額の不足額(追徴)が発生した場合、分割払いは可能ですか?
A1:原則として給与からの分割天引きは認められておらず、精算対象月の給与から一括で控除されます。ただし、給与手取り額を上回るほどの多額な追徴が生じた場合など、生活への重大な支障が懸念される例外的な局面では、労務担当者と税務署への相談によって翌月以降への繰延べや個別納付などの実務対応が協議されるケースがあります。
Q2:転職した年の年末調整では、過不足金の計算はどのようになりますか?
A2:年内に転職した場合、現職の会社へ前職の「給与所得の源泉徴収票」を提出し、前職と現職の給与・天引き税額を合算して過不足金を計算します。前職の源泉徴収票が年末調整の締切までに提出できない場合、現職の給与のみで年末調整を行うことは法的にできないため、自身で年明けに両方の源泉徴収票を揃えて確定申告を行う必要があります。
Q3:生命保険料控除のハガキを紛失して提出できませんでした。還付金を取り戻す方法はありますか?
A3:保険会社へ速やかに連絡して控除証明書を再発行してもらい、翌年2月16日以降に税務署へ確定申告(還付申告)を行えば、適用されなかった控除分の税金が指定口座へ還付されます。還付申告は当該年の翌年1月1日から5年間有効であるため、慌てず確実に手続きを行ってください。
Q4:給与明細に還付金が記載されているのに、口座の振込額が普段とあまり変わりません。なぜですか?
A4:12月給与では、基本給の変動や残業代の減少、あるいは冬期賞与の査定結果による社会保険料の等級改定などが同時に重なるケースが多く見られます。還付金によって税金が戻っていても、社会保険料の増加や労働時間の減少による総支給額の低下と相殺され、見かけ上の手取り額が増えていないように感じられることが原因です。
まとめ:過不足金の仕組みを把握して損のない税務処理を
年末調整の過不足金は、1年間の経済活動を総括し、国に納めるべき税金を適正な水準へと整える極めて合理的かつ重要な税務プロセスです。還付金が戻ってくる喜びも、予期せぬ追徴による負担感も、その計算ロジックと発生原因を構造的に理解していれば、決して恐れるものではありません。
給与明細に記載された差額の数値を単なる結果として見過ごすのではなく、適用された控除の内容や年税額の内訳を丁寧に点検する姿勢が、個人のマネーリテラシーを高める第一歩となります。提出書類の期日管理を徹底し、控除漏れがあれば確定申告を駆使するなど、制度の特性を正しく味方につけて賢明な家計管理を実現してください。 (出典: 年末 調整 過 不足 金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。