【2026最新】確定申告の受付期間はいつからいつまで?遅れた時の対処法
2026年(令和8年)における所得税および復興特別所得税の確定申告シーズンが幕を開けました。個人事業主やフリーランスはもちろん、副業収入がある会社員、住宅ローン控除や医療費控除で税金の還付を受けたい人にとって、受付期間のスケジュール管理と正確な手続きは最優先事項です。
毎年のようにカレンダーの曜日配列によって締め切り日が変動する確定申告ですが、2026年は法定申告期限である3月15日が「日曜日」にあたるため、実際の受付期限にズレが生じています。本稿では、国税庁の公式指針に基づき、2026年の確定申告受付期間、還付申告の先行受付ルール、e-Taxの締切時刻、提出期限を過ぎた場合の重いペナルティとその対処法まで、現場のリアルなデータを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の確定申告受付期間は2026年2月16日(月)から3月16日(月)まで(3月15日が日曜日のため翌平日が期限)。
- 要点2:払いすぎた税金を取り戻す「還付申告」は2026年1月5日(月)からすでに提出可能で、5年間の猶予期間が存在。
- 要点3:期限を1日でも過ぎると延滞税・無申告加算税のペナルティや青色申告特別控除の減額(最大65万円から10万円へ)が発生するため、即時の期限後申告が必須。
【2026年最新】確定申告の受付期間カレンダー|土日による期限のズレを徹底解説
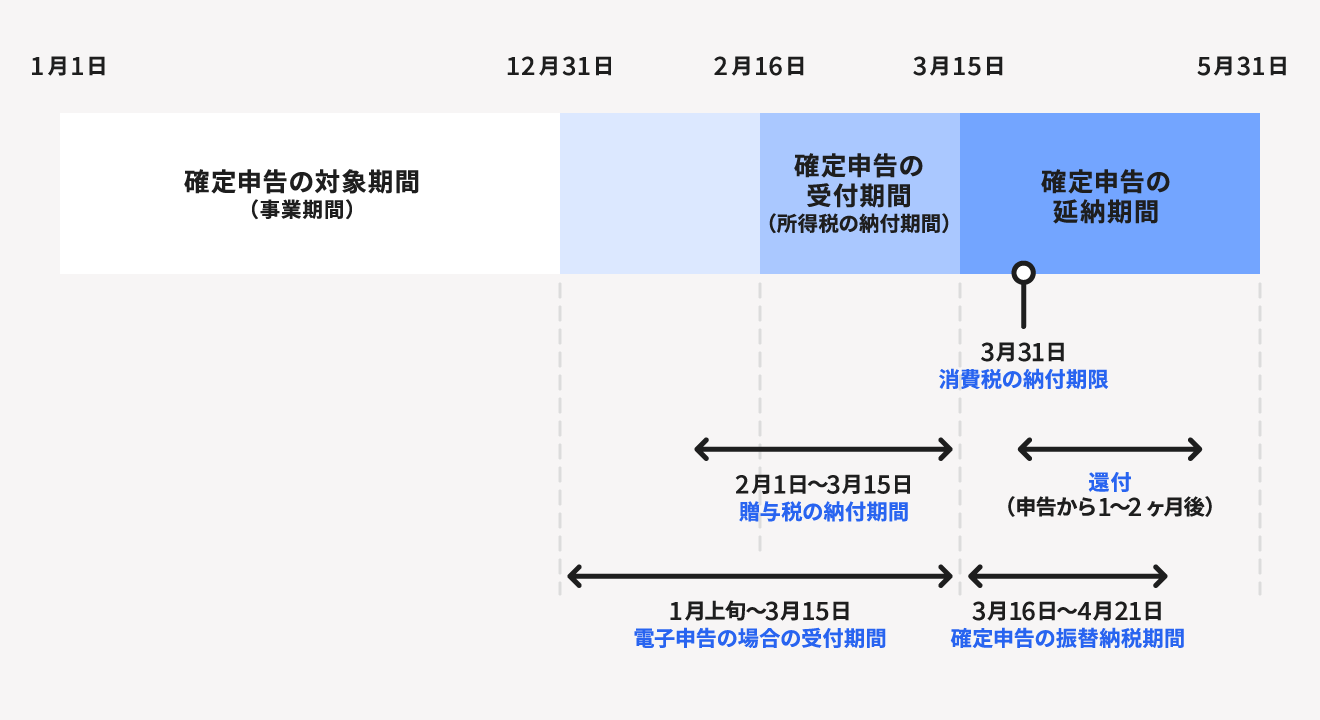
2026年の確定申告受付期間2026は、2026年2月16日(月)から2026年3月16日(月)までとなります。国税通則法第10条第2項の規定により、税務署の法定期限である3月15日が日曜日と重なる年は、翌開庁日である月曜日が正式な提出期限へと繰り下げられます。
所得税だけでなく、個人事業主の消費税や贈与税についてもそれぞれ個別の受付期間が設定されています。各税目の申告スケジュールを俯瞰できるよう、以下の比較データ表にまとめました。
| 申告種別・税目 | 受付期間・提出期限(2026年) | 土日祝日の影響とルール | 編集部の見解・注意点 |
|---|---|---|---|
| 所得税・復興特別所得税 | 2026年2月16日(月)〜3月16日(月) | 3月15日が日曜日のため翌月曜日に延長 | 青色・白色共通の締め切り。駆け込み混雑が予想されるため前週までの完了が理想。 |
| 贈与税 | 2026年2月2日(月)〜3月16日(月) | 所得税と同じく3月16日(月)が最終期限 | 所得税より受付開始が2週間早いため、早めの書類整理を推奨。 |
| 個人事業者の消費税 | 2026年1月5日(月)〜3月31日(火) | 平日のため延長なし(3月31日当日が期限) | インボイス制度導入に伴い申告件数が急増中。所得税と併せて早期提出が鉄則。 |
| 還付申告(税金が戻る申告) | 2026年1月5日(月)から受付可能 | 申告対象年の翌年1月1日から5年間受付 | 2月16日を待たずに即提出可能。処理が早く還付金が迅速に振り込まれる。 |
確定申告提出期間土日の税務署窓口の対応については、原則として土日祝日は閉庁しています。ただし、申告期間中の特定の日曜日(2月下旬および3月上旬の特定日)に限り、一部の大規模税務署で申告書の閲覧・相談・受付を実施する特設窓口が設置されます。対象となる税務署や開庁日は国税庁のウェブサイトで事前公表されますが、入場には事前の整理券が必要となるケースが多いため油断は禁物です。

還付申告は1月から受付可能!知られざる「5年の猶予」と早期還付の裏ワザ
「確定申告は2月16日にならないと提出できない」と思い込んでいる人が少なくありません。しかし、給与からの源泉徴収や予定納税で税金を払いすぎており、納めすぎた税金を取り戻すための「還付申告」に限っては、還付申告受付開始日は2026年1月5日(月)(年初の税務署開庁日およびe-Tax稼働日)からすでにスタートしています。
還付申告の対象となる主なケースは以下の通りです。
- 会社員で多額の医療費を支払った(医療費控除)
- 年間のふるさと納税の自治体数が6カ所以上、またはワンストップ特例の申請を忘れた(寄附金控除)
- 年の中途で退職し、年末調整を受けずに再就職していない
- 住宅ローンを組んでマイホームを新築・購入した(住宅借入金等特別控除の初年度)
- 台風や盗難などの被害に遭った(雑損控除)
還付申告は、申告が必要な年の翌年1月1日から「5年間」いつでも提出できます。たとえば、2025年(令和7年)分の還付申告であれば、2026年1月1日から2030年12月31日まで提出が認められています。さらに、2月中旬以降の混雑期を避け、1月中や2月上旬にe-Taxで還付申告を済ませておくと、通常1カ月〜1カ月半ほどかかる還付金の振込処理が「約2週間〜3週間」に短縮される傾向にあります。
【実態検証】e-Taxの締め切り時間と郵送提出の消印有効ルール
申告期限間際のトラブルで最も多いのが、「何時何分までに出せば間に合うのか」という締切時間の誤認です。提出方法ごとに設定された明確な法的境界線を把握しておかなければなりません。
e-Tax送信受付時間は、確定申告期間中であれば原則として24時間体制(メンテナンス時間を除く)で稼働しています。したがって、電子申告における確定申告締め切り時間は、2026年3月16日(月)の23時59分59秒までに受信通知(送信完了データ)が国税庁システムに記録されたものまでが有効です。
ただし、最終日の深夜23時台はアクセスが極端に集中し、通信エラーやマイナンバーカード認証のタイムアウトが多発します。「23時55分に送信ボタンを押したがエラーで弾かれ、日付が変わってしまった」という現場の声がSNS上でも毎年散見されます。システム障害による例外措置が認められない限り期限後申告として扱われるため、深夜ギリギリの送信は極めて危険です。
一方、申告書を印刷して郵送する場合は確定申告郵送消印有効の原則が適用されます。つまり、2026年3月16日(月)当日の消印が押されていれば、税務署への到着が翌日以降であっても期限内申告として受理されます。
ここで陥りやすい重大な落とし穴が「郵便ポストの最終集荷時刻」と「信書便ルール」です。3月16日の夜にポストへ投函しても、最終集荷が終わっていれば消印は「翌3月17日」となり、期限遅れが確定します。また、税務申告書は税法上の「信書」に該当するため、宅急便やゆうパケット、クリックポスト等で送付すると消印有効の効力を失うだけでなく、郵便法違反のリスクも生じます。必ず郵便局の窓口で「特定記録郵便」または「簡易書留」として差し出すのが鉄則です。
確定申告の提出期限を過ぎたらどうなる?延滞税と無申告加算税のペナルティ真相
確定申告提出期限過ぎたらどのような不利益が生じるのか、税制上のペナルティを軽視してはなりません。期限遅れの申告は「期限後申告」として扱われ、本来納めるべき本税に加えて複数の付帯税が課されます。
まず科されるのが延滞税無申告加算税の2大ペナルティです。
- 延滞税(利息に相当):納期限の翌日(2026年3月17日)から実際に納税を完了した日までの日数に応じて日割りで課税。申告期限から2カ月を境に年率が急激に跳ね上がる仕組みです。
- 無申告加算税(罰金に相当):期限内に申告しなかったことに対する行政罰。本来の税額に対して原則5%〜20%(調査通知後や重加算税対象の場合はさらに高率)が上乗せされます。
さらに深刻なダメージを受けるのが青色申告事業者です。青色申告白色申告提出期限は同じ3月16日ですが、青色申告の最大のメリットである「最大65万円の青色申告特別控除」は、期限内申告が絶対要件となっています。1日でも期限を過ぎると特別控除額が10万円に強制減額され、数十万円単位で課税所得が増加してしまうのです。また、2年連続で期限後申告を繰り返すと、青色申告の承認そのものが税務署から取り消されるという致命的な制裁を受けます。
万が一期限に遅れてしまった場合の期限後申告ペナルティ対処法としては、「税務署からお尋ねや税務調査の事前通知が来る前に、1日でも早く自発的に申告・納税を済ませる」ことに尽きます。税務調査を受ける前に自主的に申告した場合、無申告加算税の割合が「5%」に軽減され、さらに一定の要件(期限後1カ月以内の自発的申告であり、過去5年間に無申告加算税を課されたことがない等の条件)を満たせば、無申告加算税が全額免除される救済措置が設けられています。
税務署の相談窓口は完全予約制?確定申告必要書類一覧と事前準備のチェックリスト
申告期間中の税務署窓口は極めて混雑します。現在、全国の税務署における申告書作成会場への入場は、税務署相談窓口予約(国税庁LINE公式アカウントを通じた事前入場整理券の取得、または当日配布の整理券)が事実上の標準仕様となっています。予約なしで直接税務署へ向かっても、整理券の当日配布分が午前中で終了し、入場すら断られるケースが相次いでいます。
無用な二度手間を防ぐためにも、申告手続きに必要な確定申告必要書類一覧を事前に完璧に揃えておく必要があります。
- 本人確認書類:マイナンバーカード(通知カードの場合は運転免許証などの身元確認書類が併せて必要)
- 収入・売上を証明する書類:給与所得や公的年金の源泉徴収票(原本または電子データ)、支払調書
- 事業所得・不動産所得の集計書類:青色申告決算書、収支内訳書、帳簿書類・領収書の控え
- 所得控除・税額控除の証明書:
- 医療費控除の明細書(領収書の提出は不要だが5年間の保管義務あり)
- 社会保険料(国民年金・国民健康保険)控除証明書
- 小規模企業共済等掛金控除証明書(iDeCo・確定拠出年金など)
- 生命保険料控除証明書、地震保険料控除証明書
- 寄附金受領証明書(ふるさと納税の受領証など)
- 住宅借入金等特別控除証明書・年末残高等証明書(初年度は登記事項証明書や売買契約書も必要)
- 還付金の振込先情報:申告者本人名義の預貯金口座番号
一般に知られていない盲点とネットの誤解|プロが教える申告判断の境界線
税務の現場では、ネット上に飛び交う誤った情報を鵜呑みにして損をしている納税者が後を絶ちません。代表的な2つの誤解を正しておきましょう。
第1の誤解は、「事業が赤字で税金が発生しないから確定申告をしなくてよい」という判断です。確かに納税義務自体は発生しませんが、青色申告者が確定申告を行うことで、その年の赤字(純損失)を翌年以後3年間にわたって繰り越し、将来の黒字と相殺して税金を大幅に減らすことができます。赤字の年こそ、期限内申告を徹底しなければ将来的な税負担で大損を被ることになります。
第2の誤解は、「副業収入が20万円以下なら完全に何もしなくていい」という言説です。所得税法上は「給与所得以外の所得が年間20万円以下であれば所得税の確定申告は不要」とされていますが、これはあくまで所得税に限った特例です。住民税には20万円以下の非課税ルールが存在しないため、市区町村に対する住民税申告を行わなければ、後日無申告として追徴課税を受けるリスクを孕んでいます。
【プロの結論】窓口相談に向いている人・e-Tax完結がおすすめな人の判断基準
行動経済学の観点からも実証されている通り、確定申告のような手続きコストの高いタスクは、先延ばしにすればするほど認知的不協和とストレスが増大し、判断ミスの確率が高まります。自身がどちらの方法を選択すべきか、以下の基準で即断してください。
▼ 税務署の窓口相談・特設会場を利用すべき人
- 住宅ローン控除の初年度申告で、土地・建物の契約書や登記簿の確認に不安がある人
- 土地・建物の売却(譲渡所得)や相続に伴う特殊な控除を適用したい人
- スマートフォンの操作やマイナンバーカードの暗証番号管理に強い不安がある人
▼ e-Tax(スマホ・マイナンバーカード方式)で即日完結すべき人
- 医療費控除、ふるさと納税、副業収入(雑所得)の申告を行う会社員
- クラウド会計ソフトと連携してすでに帳簿付けを終えている個人事業主
- 税務署の混雑や待機時間(2〜3時間)を避け、自宅で24時間いつでも提出を完了させたいすべての人
【確定申告の受付期間】に関するよくある質問(FAQ)
Q1:確定申告期間の土日に税務署のポスト(時間外収受箱)へ直接投函しても受理されますか?
A1:はい、受理されます。全国の税務署には「時間外収受箱」が設置されており、閉庁日である土日や夜間でも申告書を投函可能です。3月16日(月)の開庁前(深夜投函)までに投函された申告書は、前日付けの提出として期限内処理されます。
Q2:申告内容に間違いを見つけました。受付期間内であれば再提出できますか?
A2:受付期間内(2026年3月16日まで)であれば、何回でも修正して再提出(訂正申告)が可能です。e-Taxや郵送で同じ帳票を再送信・再提出した場合、税務署は最後に受理した申告書を「正本」として自動処理します。ペナルティは一切発生しません。
Q3:e-Taxの暗証番号を忘れてロックがかかってしまった場合の対処法は?
A3:マイナンバーカードの署名用電子証明書(英数字6〜16桁)の暗証番号を5回連続で間違えるとロックがかかります。その場合、住民票のある市区町村の窓口で初期化申請を行うか、専用アプリを利用して一部のコンビニエンスストアのキオスク端末で初期化・再設定を行う必要があります。申告最終日にロックがかかると期限内提出が困難になるため、事前のログイン確認が不可欠です。
Q4:会社員ですが、確定申告が遅れても会社にバレることはありませんか?
A4:副業収入などがある場合、期限後申告によって住民税の決定通知書が会社の給与担当部署へ遅れて届くことになり、会社の経理担当者に不審がられる原因になります。また、税務調査による本税や追徴税の差し押さえ通知が勤務先に届くリスクもあるため、会社に知られたくない場合ほど期限内申告が必須です。
Q5:納める税金のお金がどうしても足りない場合、申告自体を遅らせるべきですか?
A5:絶対に申告を遅らせてはなりません。申告書だけは必ず3月16日までに提出し、納税については「振替納税(口座振替)」を利用すれば、実際の引き落とし日を4月中旬まで先延ばしにできます。さらに資金繰りが厳しい場合は、税務署へ事前に「納税の猶予制度」や分納の相談を申し出てください。
まとめ:2026年確定申告をノーペナルティで確実に乗り切るために
2026年の確定申告は、「2026年2月16日(月)〜3月16日(月)」という枠組みのなかで進行します。期限を過ぎた場合のペナルティは年々厳格化されており、税務行政のデジタル化が進んだことで、申告漏れや期限遅れの追跡精度は極めて高くなっています。
還付申告であれば1月からすでに受付が始まっており、e-Taxを活用すれば自宅にいながら待ち時間ゼロで提出が完了します。カレンダーの期限を正確に把握し、必要書類の早期収集と前倒しのデータ作成を進めることが、資産を守り余計な税金を1円も払わないための唯一かつ最善の方法です。 (出典: 確定 申告 受付 期間(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。