20代後半の手取り平均と中央値は?額面との差や男女別相場を徹底解説
社会人経験を5年ほど重ね、職場でも責任ある仕事を任され始める20代後半。しかし、給与明細を見るたびに「これだけ働いているのに、なぜ手取りが伸びないのか」「同年代はもっともらっているのではないか」と焦りや疑問を抱くビジネスパーソンは少なくありません。20代後半は、ライフステージの変化やキャリアの選択肢が急速に広がる重要な転換期です。
給与の「額面」と実際に口座へ振り込まれる「手取り」の間には、健康保険料、厚生年金、雇用保険、所得税、住民税といった控除による大きな隔たりが存在します。本記事では、公的統計データをもとに20代後半の手取り平均や中央値、男女別の実態、一人暮らしの生活費や貯蓄事情まで、現場のリアルな取材証言を交えて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:20代後半の手取り平均は約21万〜24万円(年収手取り約310万〜330万円)、より実態に近い中央値は月20万円前後にとどまる。
- 要点2:額面給与から約2割が社会保険料や税金で控除されるため、額面30万円でも実際の手取りは約24万円前後となる。
- 要点3:手取りを大きく引き上げるには、ポテンシャルと実績の両面が評価される20代後半のうちに構造的な給料アップ(業界選定や転職)へ舵を切ることが極めて有効。
【2026年最新】20代後半の手取り平均と中央値|男女別のリアルな相場
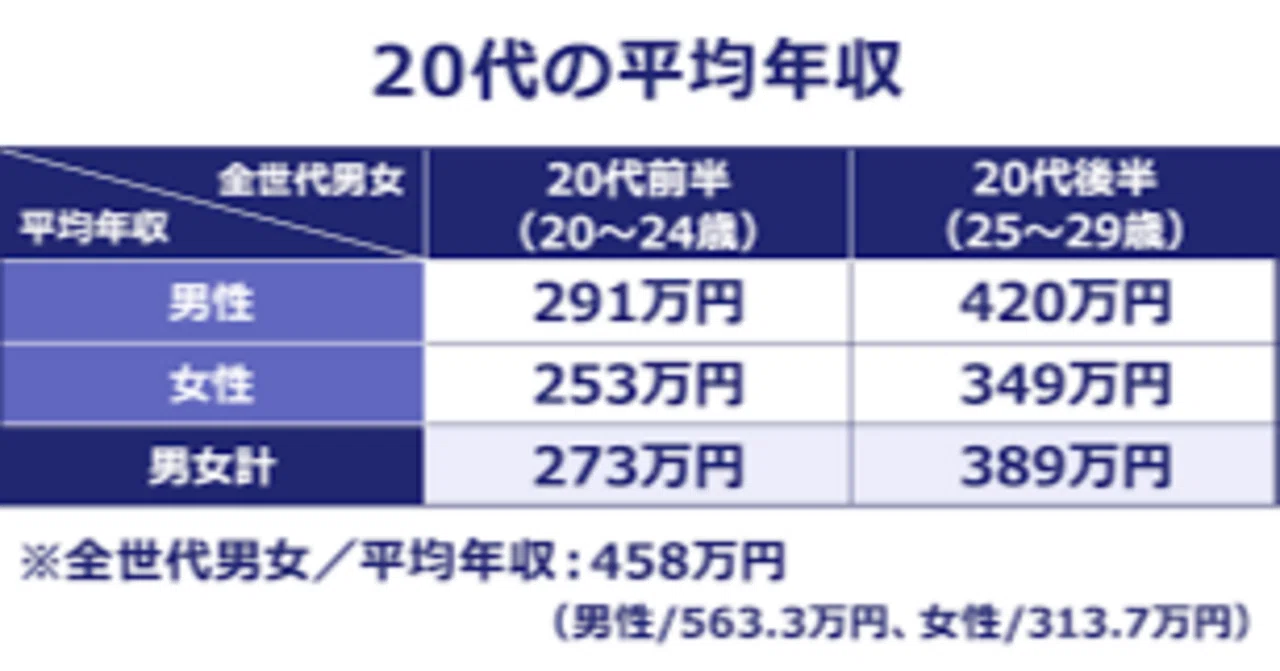
国税庁が公表している「民間給与実態統計調査」および厚生労働省の賃金関連データによると、20代後半(25〜29歳)の平均給与は全体で額面年収約390万〜410万円前後を推移しています。ボーナスを含めた年間の手取り額に換算すると、おおむね約310万〜330万円、ボーナスを除いた月々の20代後半手取り平均は約21万〜24万円が相場です。
しかし、平均値は一部の高所得層が数値を引き上げる傾向があるため、より実態に近い20代後半手取り中央値を見ると、月額換算で約19万〜21万円、年間手取りは約290万〜300万円程度になります。つまり、手取りが20万円前後であれば、決して「極端に低い」わけではなく、同世代のボリュームゾーンに位置しています。
男女別の傾向を見ると、20代後半手取り男性の平均は月額約23万〜25万円(年収手取り約340万〜360万円)であるのに対し、20代後半手取り女性の平均は月額約19万〜21万円(年収手取り約280万〜300万円)となっています。この差は、総合職と一般職の比率、残業時間の多寡、業界構造の偏りなどが要因として挙げられます。
| 区分 | 詳細・数値データ(手取り換算) | 一般的な基準・相場(額面) | 編集部の見解・評価 |
|---|---|---|---|
| 20代後半 全体平均 | 月収:約21万〜24万円 年収:約310万〜330万円 | 月収:約27万〜30万円 年収:約390万〜410万円 | 標準的な水準。一人暮らしでも自炊や節約を意識すれば貯蓄可能な水準。 |
| 20代後半 中央値 | 月収:約19万〜21万円 年収:約290万〜300万円 | 月収:約24万〜26万円 年収:約350万〜370万円 | 実態の肌感覚に最も近い。都市部での一人暮らしでは家賃比率の管理が必須。 |
| 男性(25〜29歳) | 月収:約23万〜25万円 年収:約340万〜360万円 | 月収:約29万〜32万円 年収:約430万〜450万円 | 役職手当や時間外労働手当の有無で個人差が広がりやすい時期。 |
| 女性(25〜29歳) | 月収:約19万〜21万円 年収:約280万〜300万円 | 月収:約24万〜26万円 年収:約340万〜360万円 | 職種間の年収格差が反映されやすい。キャリア形成の分岐点となる年代。 |

額面と手取りの差額を徹底解剖|月収20万・25万・30万のリアルな手取り額
給与明細を見て「引かれている金額が多すぎる」と感じる理由は、控除の仕組みにあります。20代後半額面年収から差し引かれるのは、主に「社会保険料(健康保険・厚生年金・雇用保険)」と「税金(所得税・住民税)」の2種類です。一般的に手取り額は、額面のおおむね75%〜80%程度になります。
ここでは、代表的な3つの月収パターンにおける手取りの内訳と生活感を解説します。
1. 手取り20万円の場合(額面:約25万〜26万円)
20代後半手取り20万は、同年代の一般的な水準です。社会保険料で約3万5,000円〜3万8,000円、所得税・住民税で約1万5,000円〜1万8,000円ほどが引かれます。家賃を6万〜7万円前後に抑えれば無理なく一人暮らしを送れますが、突発的な冠婚葬祭や旅行が重なると、月々の貯金額は圧迫されやすくなります。
2. 手取り25万円の場合(額面:約31万〜33万円)
20代後半手取り25万に達すると、同世代の平均よりも一歩リードした位置付けになります。額面月収は30万円を超え、社会保険料や税金の控除合計額は6万〜8万円に達します。生活費に余裕が生まれ、毎月5万円以上の貯蓄や積立投資へ資金を回すことが十分に可能となるラインです。
3. 手取り30万円の場合(額面:約38万〜40万円)
20代後半手取り30万は、ボーナスを含めると年収550万〜600万円前後に相当し、20代後半としては上位10%前後の高待遇と言えます。外資系企業、メガベンチャー、コンサルティングファーム、総合商社、あるいは歩合給の高い営業職などに多く見られます。家賃10万円前後のマンションに住みつつ、十分な資産形成を進める余裕が生まれます。
【実態検証】一人暮らしのリアルな生活費と20代後半の平均貯金額
「手取りが平均値であっても、実際にどれだけ生活にゆとりがあるのか」は、住居形態によって大きく異なります。総務省統計局の「家計調査」などのデータをもとに、都市部で一人暮らしをする20代後半のモデル支出を算出しました。
20代後半一人暮らし生活費の平均的な月間内訳は以下の通りです。
- 家賃:65,000円〜75,000円(手取りの3分の1前後が目安)
- 食費:35,000円〜45,000円(自炊と外食のバランスによる)
- 水道光熱費:10,000円〜13,000円
- 通信費(スマホ・Wi-Fi):7,000円〜10,000円
- 日用品・雑費:5,000円〜8,000円
- 交際費・娯楽費:20,000円〜30,000円
- 被服・美容費:10,000円〜15,000円
- 合計支出:約15万2,000円〜19万6,000円
手取りが20万円の場合、毎月手元に残る金額は1万〜4万円程度となり、ボーナスを頼りに貯金を進めるスタイルになりがちです。現場の若手社員を対象にしたヒアリングでも、「月々の給料だけではカツカツで、急な出費があると貯金を取り崩さざるを得ない」「友人の結婚式が続くと赤字になる」という声が頻繁に聞かれます。
一方、金融広報中央委員会の調査によると、単身世帯における20代後半平均貯金額は約200万〜300万円とされていますが、これも一部の堅実派が平均値を押し上げています。実際の中央値は約50万〜100万円程度であり、全体の約3割は「貯蓄ゼロ(金融資産非保有)」という厳しい現実が浮き彫りになっています。
なぜ給料が増えないのか?20代後半で手取りが少ない理由と構造的背景
入社から数年が経ち、仕事量や責任は激増しているにもかかわらず、「なぜ給料がほとんど増えないのか」と悩む人は後を絶ちません。20代後半手取り少ない理由には、個人の能力不足ではなく、構造的な要因が絡んでいます。
第一に、「社会保険料率の段階的引き上げと住民税の課税」です。新卒1年目は前年の所得がないため住民税が引かれませんが、2年目の6月から満額徴収が始まります。さらに昇給して額面が増えても、健康保険や厚生年金、雇用保険の保険料率が上がっているため、「昇給分が控除の増加で相殺されて手取りが増えた実感が湧かない」という現象が起きます。
第二に、「所属業界のビジネスモデルの限界」です。飲食、宿泊、小売り、介護、一部の下請けIT・製造業など、利益率が構造的に低い業界では、個人の営業成績やスキルがどれほど優れていても、会社全体の分配原資が限られています。給与水準は「個人の努力」よりも「業界の収益構造」によって8割方決定づけられるのが現実です。
第三に、「固定残業代(みなし残業)制度による頭打ち」です。月30〜45時間分の残業代が最初から基本給に含まれている契約の場合、どれだけ残業して業務をこなしても、規定時間を超えない限り手取りは一切増えません。結果として「労働時間は長いのに給料が変わらない」という消耗感を生む要因になります。
一般に知られていない盲点とネットの誤解|「手取り30万」のハードル
SNSやネット掲示板を見ていると、「20代後半で手取り30万円は当たり前」「年収500万円以下は努力不足」といった言説が飛び交うことがあります。しかし、これらは生存者バイアス(発信意欲の高い高収入層の声が目立つ現象)に過ぎません。
手取り30万円を毎月安定して受け取るには、額面月収で約38万〜40万円、ボーナスを含めた年収では約550万〜600万円が必要です。国税庁の「民間給与実態統計調査」に照らし合わせると、20代後半で年収500万円を超えている割合は全体の15%未満にとどまります。
「自分は同世代より劣っているのではないか」という焦りから、リスクの高い投資や怪しい情報商材に手を出してしまう若手が増加しています。まずはネット上の虚飾された情報に惑わされず、統計データに基づいた正確な立ち位置を把握することが大切です。

【プロの結論】現状を打破して手取りを増やすロードマップと判断基準
20代後半は、キャリア市場において「第二新卒としてのポテンシャル」と「基礎的な実務経験・即戦力性」が最も高く評価される黄金期です。手取りを根本から引き上げるためには、感情的な不満で終わらせず、客観的な判断基準に基づいたアクションが求められます。
【プロの結論】転職を検討すべき人・現職に留まるべき人の判断基準
手取りを増やすアプローチとして、20代後半転職年収アップを狙うべき人と、現職で力を蓄えるべき人の条件を整理しました。
- 転職へ即座に動くべき人の条件:
- 所属する業界全体の平均年収が低く、30代の先輩社員を見ても希望する給与に届いていない場合。
- 評価制度が不透明で、成果を出しても昇給や賞与に還元されない環境にいる場合。
- すでに現在の職種で2〜3年以上の明確な実績(売上達成、プロジェクトリード等)があり、給与水準の高い隣接業界へスキルを横展開できる場合。
- 現職に留まり慎重になるべき人の条件:
- 現在の会社に明確な昇格試験や等級制度があり、役職に就くことで年収が大きく跳ね上がる見込みがある場合。
- 担当しているプロジェクトの途中であり、あと半年〜1年で「語れる大きな成果や専門スキル」が完成する場合。
- 福利厚生(住宅手当、資格補助、確定拠出年金など)が手厚く、手取り以上の実質的な経済メリットを享受している場合。
手取りを増やす手段は転職だけではありません。「現職での昇進」「給与水準の高い業界への転職」「会社公認の副業による収入ルートの複線化」「確定拠出年金(iDeCo)やふるさと納税を活用した手取りの最大化(節税)」など、多面的な戦略を組み合わせることが確実な手取りアップへの近道です。
【20代後半の手取り】に関するよくある質問(FAQ)
Q1:手取り20万円前後で、結婚や将来の資金準備は可能ですか?
A1:十分に可能です。ただし、共働きを前提とするか、支出を計画的に管理する必要があります。夫婦合わせて手取り40万円前後を確保できれば、固定費を分担することで一人暮らしの時よりも貯蓄効率は格段に上がります。20代後半のうちから家計の固定費(家賃や通信費、保険)を見直し、つみたてNISAなどを活用して少額から資産形成を始めるのが現実的なステップです。
Q2:手取り20万と25万では、生活感にどのような違いが出ますか?
A2:最大の違いは「貯蓄と自己投資に回せる資金の自由度」です。手取り20万円の場合、一人暮らしの生活費を支払った後の余力は数万円程度になりがちですが、手取り25万円になると毎月5万円以上の貯蓄やスキルアップのための書籍・セミナー代を捻出しても生活にゆとりが生まれます。精神的な安心感にも大きな差が生じます。
Q3:20代後半で未経験の職種に転職して手取りを増やすことはできますか?
A3:可能です。ただし、「全くの未経験職種×未経験業界」への完全シフトは初期年収が下がるリスクがあります。手取りアップを狙うなら、「これまでの職種スキルを活かして、平均年収の高い業界(IT、金融、コンサル、医療・ヘルスケアなど)へ移る」か、「同業界内でより規模の大きい大手・優良企業へ移る」という“軸ずらし転職”を選択するのが定石です。
まとめ:今後の動向と失敗しないための判断基準
20代後半の手取り平均は約21万〜24万円、中央値は約19万〜21万円であり、手取り20万円前後の給与は決して悲観すべき水準ではありません。しかし、物価高や社会保険料の負担が増加するこれからの時代において、現状維持のまま自然に手取りが増えていくことを期待するのは難しくなっています。
大切なのは、まず自分の現在地(業界の水準、手取りと控除の内訳)を正しく把握することです。その上で、「現職でのスキル獲得と昇格を目指すのか」「業界構造そのものを変える転職に踏み切るのか」を冷静に見極めてください。ポテンシャルと実績の双方を武器にできる20代後半という貴重な期間を活かし、納得のいくキャリアと経済基盤を築いていきましょう。 (出典: 20 代 後半 手取り(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。