三菱重工の株価10倍は今後も続く?2026年最新見通しと買い時リスク徹底解説
2020年代初頭の安値圏から急伸を遂げ、東京株式市場で「国策テンバガー(10倍株)」の象徴として脚光を浴びた三菱重工業(銘柄コード:7011)。防衛省からの巨額契約や原発再稼働、脱炭素に向けたガスタービン需要、さらにはH3ロケットに代表される宇宙事業への期待が重なり、株価は歴史的な上昇相場を形成しました。
しかし、2024年の1株を10株にする株式分割を経て個人投資家のすそ野が大きく広がった現在、「底値からすでに10倍へ達した株を今から買って大丈夫なのか」「2026年以降の業績見通しはどうなるのか」と頭を悩ませる投資家も少なくありません。本稿では、2026年最新の財務データや主要証券アナリストのコンセンサス、防衛・エネルギー事業の受注残高を多角的に分析し、今後の株価シナリオと潜むリスクを徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:コロナ禍安値からの「株価10倍」は防衛予算倍増とエネルギードリブンの業績回復で現実となったが、現在の株価は将来の成長を先取りした水準にある。
- 要点2:防衛省からの豊富な受注残高に加え、小型モジュール炉(SMR)や水素混焼ガスタービンが2026年以降の中長期的な収益ドライバーとして機能。
- 要点3:予想PERの高まりや政策変更などのリスクを注視しつつ、過熱時の飛びつき買いを避けた「押し目形成時の段階的エントリー」が合理的な判断となる。
【株価10倍の真相】三菱重工業がテンバガーを達成した構造的背景と2026年の現在地
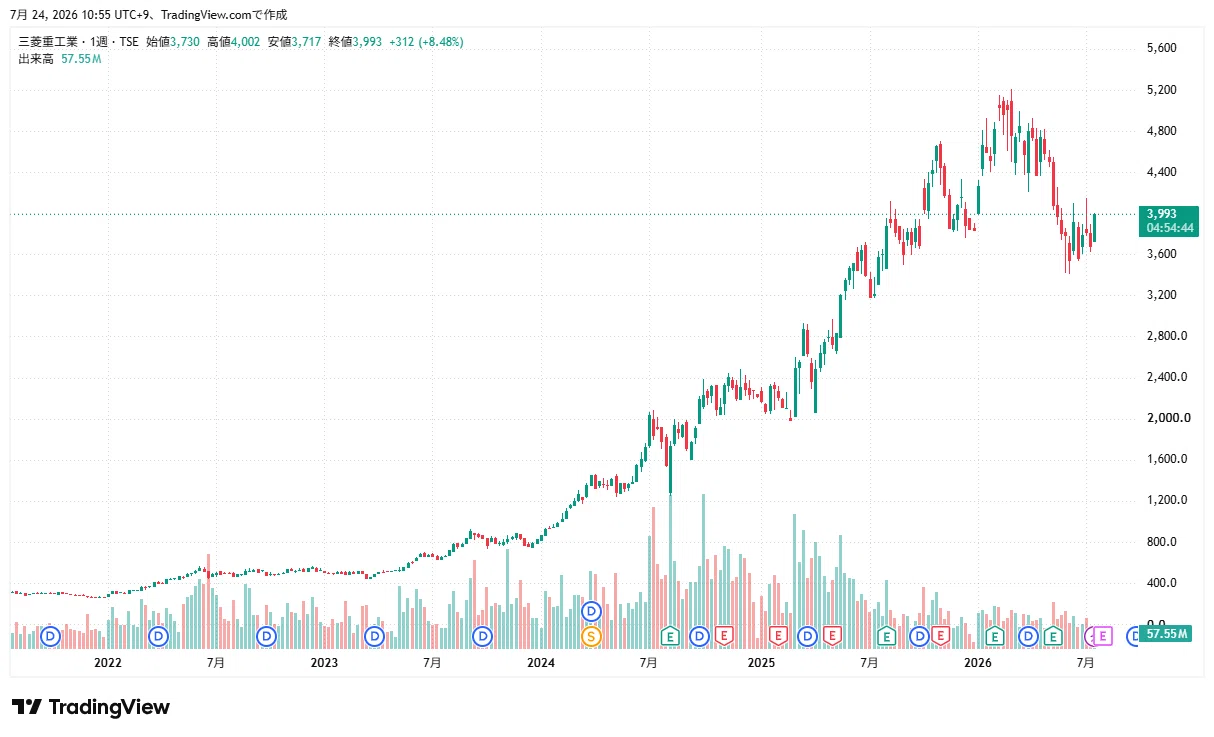
三菱重工の株価が「10倍」と評される背景には、2020年秋の底値水準(株式分割考慮後で実質200円〜300円台)から、2024〜2026年にかけて高値を更新し続けた鮮烈な上昇実績があります。単なるマネーゲームの産物ではなく、企業の事業構造転換と国際情勢の激変が完全に合致した結果でした。
かつて同社は、国産初のジェット旅客機「スペースジェット(旧MRJ)」の開発難航に伴い、数千億円規模の減損損失を計上するなど、業績の低迷に苦しんでいました。しかし、同プロジェクトの凍結・撤退を決断して財務の「止血」を完了させたタイミングで、世界の地政学リスクの高まりに伴う「防衛費増額」と、世界的な電力不足を背景とする「エネルギー回帰」という2つの強力な追い風が直撃しました。
さらに2024年4月に実施された1対10の株式分割が、売買単元あたりの投資金額を引き下げ、新NISAを契機に株式投資を始めた個人マネーを大量に呼び込む起爆剤となりました。かつて機関投資家中心だった売買シェアに厚みが増し、市場の流動性が一気に向上したことも株価急伸の大きな原動力となっています。
防衛費増額と原発再稼働がもたらす追い風|受注残高と2026年業績予想のリアル
現在、三菱重工の業績を力強く牽引しているのが「防衛・宇宙セグメント」と「エナジーセグメント」です。政府が閣議決定した防衛力整備計画(5年間で約43兆円)に基づき、同社はスタンド・オフ・ミサイル(長射程ミサイル)の量産やイージス・システム搭載艦、次期戦闘機(GCAP)の共同開発など、防衛省の主要プロジェクトを中核企業として一手に引き受けています。
防衛省向け事業は「原価計算方式」に利益率改善のインセンティブが付与される仕組みへと見直されたことで、かつての低収益体質から営業利益率が着実に改善する高付加価値ビジネスへと変貌を遂げました。積み上がった受注残高は数年先までの売上を担保しており、業績の安定感は過去最高水準に達しています。
加えて、エネルギー分野では世界的な脱炭素潮流と生成AIデータセンターの急増による電力需要爆発が追い風となっています。高効率なガスタービン・コンバインドサイクル(GTCC)発電設備で世界トップクラスのシェアを誇る同社は、既存設備の保守・サービス(ロングターム・サービス・アグリーメント)によるストック型ビジネスで高収益を稼ぎ出しています。国内の原発再稼働に向けた安全対策工事の受注に加え、次世代革新炉や小型モジュール炉(SMR)の開発においても主導的地位を確立しており、2026年以降の業績見通しを強固に支えています。
【徹底比較】重工大手3社の実力差|三菱重工・川崎重工・IHIの指標と強み
日本の三大重工と呼ばれる三菱重工、川崎重工業、IHIは、いずれも防衛・航空・エネルギー分野を手がけていますが、その事業ポートフォリオと収益構造には明確な違いが存在します。各社の現在の立ち位置を客観的データから比較します。
| 項目・指標 | 三菱重工業(7011) | 川崎重工業(7012) | IHI(7013) |
|---|---|---|---|
| 防衛事業の特徴 | ミサイル、艦艇、次期戦闘機など防衛省調達の約四分の一を占める絶対的首座 | 潜水艦、哨戒機、輸送機、ヘリコプター等に強み | 航空・防衛用ジェットエンジンで国内圧倒的シェア |
| エナジー・脱炭素分野 | 大型ガスタービンで世界首位級、原発再稼働・SMRで主導 | 液化水素運搬船、水素サプライチェーン構築を先行推進 | アンモニア混焼発電、ボイラ設備に注力 |
| PER(株価収益率)水準 | 約28倍〜33倍(成長期待を織り込みプレミアム評価) | 約18倍〜22倍(二輪・ロボット等民需の影響を受ける) | 約15倍〜20倍(航空エンジン需要回復の恩恵大) |
| 配当利回り・還元方針 | 1.5%〜2.0%前後(連続増配傾向、配当性向35〜40%目標) | 2.0%〜2.5%前後(業績連動性が高め) | 2.2%〜2.8%前後(早期復配からの還元拡充) |
| 投資対象としての総合評価 | 国策の恩恵を最大級に受ける本命銘柄。プレミアム評価の持続性が鍵 | 水素社会の先行投資銘柄。ボラティリティは比較的高め | 航空需要回復と防衛エンジンの両輪でバリュエーション妙味あり |
宇宙事業とH3ロケットの収益貢献度は?過度な期待と現実のギャップ
メディアで華々しく報じられる日本の基幹ロケット「H3」の打ち上げ成功や、月探査プログラムへの参画は、三菱重工の技術的ブランド価値を大きく押し上げています。しかし、株式投資の観点から業績への直接的な収益貢献度を精査すると、イメージ先行の側面がある点には冷静な目配りが必要です。
同社の連結売上高において、航空・宇宙セグメントのうち「宇宙関連」が占める割合は全体の数パーセント程度にとどまります。打ち上げ事業単体での営業利益貢献は、防衛装備品やGTCCのメンテナンス事業と比較して限定的です。
もちろん、将来的な商業衛星打ち上げ受注の拡大や、防衛宇宙領域(宇宙領域把握システムや防衛通信衛星)への発展という中長期シナリオは存在します。しかし、「宇宙開発の成功=直近の大幅増益」と短絡的に結びつけるのではなく、あくまで企業価値を底上げする技術的ショーケースとして捉える姿勢が重要です。
7011の目標株価とアナリスト予想|今から買うのは遅い?割高論の真相
個人投資家が最も直面している疑問は、「すでに底値から10倍になった株を今から購入して上値余地があるのか」という点でしょう。主要証券会社が公表している2026年のレーティングおよび目標株価のコンセンサスを確認すると、大半のアナリストが「強気(買い)」または「中立」を維持しており、目標株価は概ね現行水準から10%〜25%程度の上振れを見込んでいます。
市場で指摘される「PER 30倍前後は製造業として割高ではないか」という懸念に対しては、以下のような構造的見解が示されています。
- ディフェンシブ・グロース株への変貌:防衛省との長期契約による安定したキャッシュフローと、エネルギー転換による成長性が評価され、米国のロッキード・マーティンやゼネラル・ダイナミクスに近いプレミアム評価(マルチプル拡大)が付与されている。
- 利益の質的向上:過去のように単発の大型プラント工事で巨額損失を出すリスクが低減し、保守サービス中心のストック型収益比率が高まっている。
したがって、「ここから短期間でさらに10倍になる(株価数十兆円規模へ達する)」という期待は時価総額の規模から見て現実的ではないものの、年率数パーセントから十数パーセントの安定したリターンを狙う長期成長株としてのポテンシャルは十分に維持されていると判断できます。

一般に知られていない盲点とリスク|個人投資家が警戒すべき3つの下落要因
盤石に見える三菱重工の成長シナリオですが、盲目的な楽観は禁物です。投資判断を下す前に必ず織り込んでおくべき「3つの構造的リスク」が存在します。
1. 国防予算の執行遅延と財源問題
日本の防衛費増額方針そのものは確固たる国策ですが、財源確保に関する政治的議論や税制改正の遅れによって、実際の契約執行や支払いが後ろ倒しになるリスクは常に潜んでいます。政権交代や財政規律の見直しが生じた場合、防衛関連株全体のセンチメントが急速に冷え込む可能性があります。
2. サプライチェーンのボトルネックと資材インフレ
防衛装備品や次世代ガスタービンの製造には、特殊鋼、電子部品、耐熱合金などの高度な部材と熟練技能者が不可欠です。世界的なサプライチェーンの逼迫や人件費の高騰により、契約通りの納期や想定原価での製造が圧迫された場合、営業利益率の一時的な悪化要因になり得ます。
3. バリュエーション調整(期待先行の反動安)
現在の株価には2027年〜2028年に向けた最高益更新のシナリオが相応に織り込まれています。四半期決算において受注進捗や営業利益が市場予想をわずかでも下回った場合、高PER銘柄特有の「決算発表直後の急落」に見舞われるリスクが存在します。
【実態検証】利用者の生の声と現場目線で見えたリアル
株式市場における個人投資家の生の声(SNS、投資コミュニティ、知恵袋など)を精査すると、三菱重工株に対するリアルな心理状態が浮き彫りになります。
「2024年の株式分割のおかげで、10万円台から単元株が買えるようになりポートフォリオの主軸にした」「新NISAの成長投資枠で毎月積み立てており、防衛と原発という国策テーマがあるため安心して保有できる」という長期保有を前提とした肯定的な意見が目立ちます。
その一方で、「高値を更新するたびに買い増ししたい衝動に駆られるが、PERの高さを見るとどうしても躊躇してしまう」「SNSで話題になりすぎており、イナゴタワーの崩壊が怖い」といった高値づかみに対する強い警戒感も同居しています。個人投資家の心理は「成長への確信」と「バリュエーションへの恐怖」の間で激しく揺れ動いているのが2026年現在の実態です。
【プロの結論】買い時・売り時の判断基準|向いている投資家・避けるべき投資家
投資行動において最も避けるべきは、連日株価が高騰している場面で焦って飛びつく「FOMO(取り残される恐怖)」による高値づかみです。三菱重工の強固なファンダメンタルズを享受するための具体的な投資判断基準を提示します。
三菱重工株への投資が「向いている人」
- 3年〜5年以上の長期スパンで資産形成を目指す人:防衛予算の消化やSMRの商業化、GTCCの更新需要は数年単位で業績に寄与するため、長期保有で複利効果を得たい人に最適です。
- 下落局面を「押し目買い」の好機と捉えられる人:地政学イベントの一服や全体相場の調整で株価がテクニカル指標(75日移動平均線や200日移動平均線付近)まで売られた際に、冷静に分割買いできる精神的余裕のある投資家に向いています。
- 増配を享受したいインカム重視の投資家:利益成長に伴う連続増配が続いており、中長期での実質配当利回り(取得ベース)の向上を狙う戦略に合致します。
三菱重工株への投資を「おすすめできない人」
- 数週間〜数カ月で「資金を2倍にしたい」短期志向の人:すでに大型株(時価総額数兆円規模)となっており、中小型グロース株のような爆発的な短期急騰を狙うには不向きです。
- 株価の乱高下に耐えられない人:国策関連銘柄であるため、政治情勢や選挙、国際情勢のニュースによって日々の株価が激しく変動します。日々のマイナス評価にストレスを感じる人には適しません。
【三菱重工 株価 10倍 今後 どうなる】に関するよくある質問(FAQ)
Q1:2020年の安値からすでに10倍になりましたが、ここからさらに「テンバガー(今から10倍)」になる可能性はありますか?
A1:ここからさらに10倍になる可能性は極めて低いと言わざるを得ません。仮に現在の株価からさらに10倍になった場合、同社の時価総額は日本トップのトヨタ自動車をも大きく凌駕する規模に達してしまいます。今後の現実的なリターン目標としては、年率5〜15%程度の堅実な利益成長と配当還元を前提としたシナリオを想定するのが妥当です。
Q2:三菱重工の配当利回りは高配当株と言える水準ですか?
A2:現在の配当利回りは1.5%〜2.0%台で推移しており、一般的な「高配当利回り銘柄(3.5%以上)」の基準からはやや低めに見えます。しかし、同社は配当性向35〜40%を目安に積極的な増配を継続しており、業績拡大に伴って将来の受取配当金が増加する「増配成長株」として位置づけられます。
Q3:これから新規でエントリーする場合のベストな買い時はいつですか?
A3:決算発表前後の過熱期や連日続伸している局面での一括購入は避け、全体相場の波乱や一時的な悪材料で急落した「調整局面」を待つのが基本です。1回で資金全額を投じるのではなく、2〜3回に分けて購入時期を分散させる「時間分散エントリー」がリスク管理の観点から最も推奨されます。
まとめ:2026年以降の成長シナリオを見極めて賢く立ち回る
三菱重工業(7011)は、かつての経営危機を乗り越え、防衛力強化とエネルギートランジションという時代の構造変化を味方につけた日本の基幹企業として再評価されました。「株価10倍」という過去のトラックレコードは確固たるファンダメンタルズの裏付けによるものです。
2026年以降の投資戦略においては、「さらなる急騰」を夢見て過大なリスクを取るのではなく、強固な受注残高と次世代エネルギー技術に裏打ちされた持続的な企業価値の向上をじっくりと享受するスタンスが成功の鍵を握ります。市場の過熱感に惑わされず、冷静なバリュエーション分析と資金管理を徹底して投資判断を下してください。 (出典: 三菱重工 株価 10倍 今後 どうなる(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。