ふるさと納税はいつの年収で計算?前年との違いと失敗防ぐ上限額の罠
年末が近づくにつれて話題にのぼるふるさと納税ですが、現場の税務相談や家計管理の現場で毎年後を絶たないのが「寄附上限額を計算する基準年を勘違いしていた」という悲痛な声です。「手元にある前年の源泉徴収票をもとに上限いっぱいまで寄附したら、今年の年収が下がっていて数万円単位の持ち出しになってしまった」という失敗談は珍しくありません。
ふるさと納税の税金控除において、基準となるのは「前年の年収」ではなく「寄附を行った年(1月1日〜12月31日)の年収」です。2026年最新の税制環境においてもこの原則は変わりませんが、働き方の多様化や給与体系の変動によって、自己負担2,000円に抑えるための計算難易度は上がっています。上限額オーバーで大損しないための正しい計算手順とタイミング、転職や賞与変動時のリスク管理を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の控除上限額は「前年」ではなく「寄附を行う年(1月1日〜12月31日)の年収」で確定する。
- 要点2:手元の源泉徴収票は「前年の確定値」に過ぎず、転職・残業減・ボーナス変動がある場合は当年見込み額でのシミュレーションが必須。
- 要点3:控除される住民税は「寄附翌年の6月以降」に反映されるため、12月の駆け込み寄附は余裕をもった上限設定が鉄則となる。
【結論】ふるさと納税は「寄附する年(当年)」の年収が絶対基準
ふるさと納税における最大の勘違いは、「昨年の源泉徴収票の金額をもとに申し込めばよい」という思い込みです。税制上の明確なルールとして、寄附金控除の対象となるのは寄附を実行した年(当年1月1日から12月31日まで)に得たすべての所得です。
具体例を挙げると、2026年中に自治体へ寄附を行う場合、適用されるのは「2026年1月1日〜12月31日」の1年間に確定する年収です。税金の仕組みとして、ふるさと納税は「その年に支払うべき所得税の還付」および「その年の所得に応じて翌年課税される個人住民税の税額控除」を受ける制度であるため、過去の収入ではなく当年の課税所得計算方法に完全に連動します。
もし前年年収が600万円で、今年度が業績悪化や休職、転職などで450万円に減少していた場合、前年基準のシミュレーションで寄附を行うと上限枠を大幅に超過します。超過した分は単なる「見返りのない純粋な寄附」となり、ふるさと納税自己負担2000円条件を満たせなくなってしまいます。
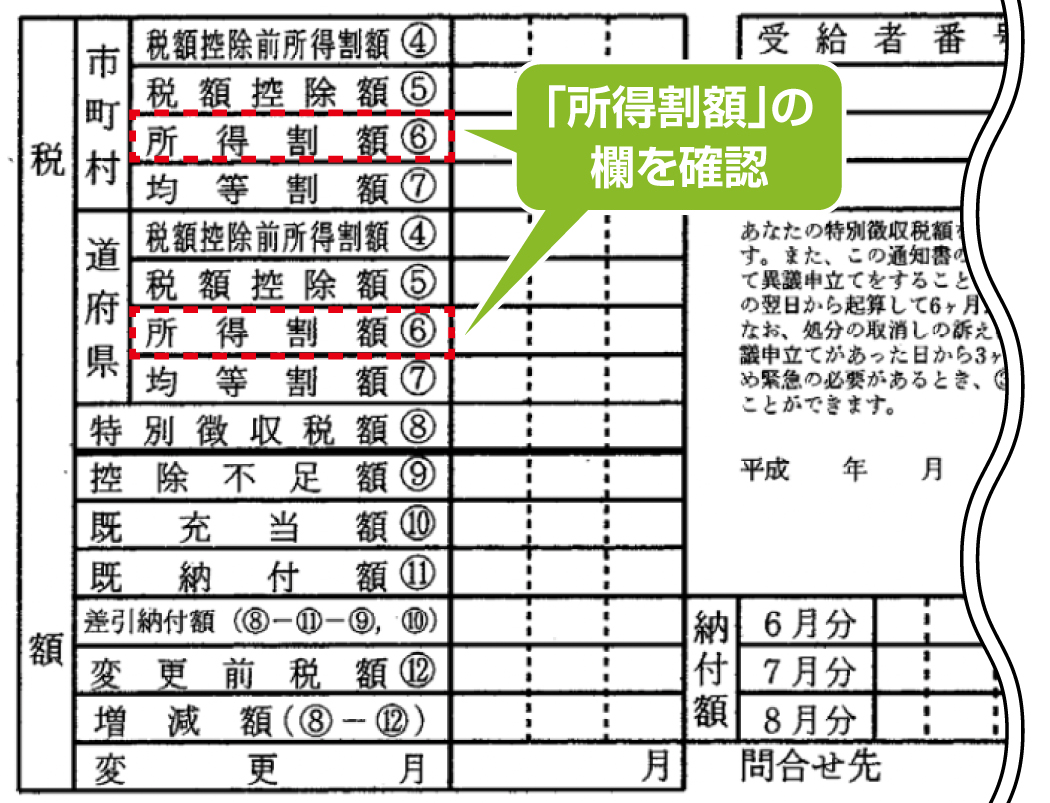
源泉徴収票はいつ見る?上限額計算の正しいタイミングと落とし穴
会社員が自分の年収を客観的に確認できる「源泉徴収票」ですが、会社から交付されるのは一般的に毎年12月の給与支払時、あるいは翌年1月です。ここに制度特有のジレンマが生じます。
つまり、当年の正確な年収が判明するタイミングと、ふるさと納税の年間受付締切(12月31日23時59分)はほぼ同時期に訪れます。そのため、年間を通じて計画的に寄附を進めるには、時期に応じたステップを踏む必要があります。
実務上推奨される計算タイミングは以下の3段階です。
- 第1フェーズ(1月〜6月):前年の源泉徴収票をベースに仮計算し、上限目安額の「5割〜6割程度」に留めて寄附を実行する。
- 第2フェーズ(7月〜10月):夏期ボーナスや昇給実績を確認し、年間の着地見込み額を再試算して追加寄附を行う。
- 第3フェーズ(11月〜12月):冬期ボーナス確定後、最終的なふるさと納税限度額計算を行い、残りの枠を調整する。
年末に焦って全額を寄附するふるさと納税12月駆け込みは、システム混雑や決済エラーのリスクがあるだけでなく、年収見積もりの誤りによる上限オーバーを引き起こしやすいため注意が必要です。
【2026年最新】年収・家族構成別の寄附金控除上限額シミュレーション
実際に自分がいくらまで寄附できるのか、給与収入と家族構成に応じた寄附金控除上限額目安を把握することが第一歩です。2026年現在の税制に基づき、自己負担が2,000円で済む上限額の目安を一覧表にまとめました。
| 給与年収(当年見込み) | 独身・共働き | 夫婦(配偶者控除あり) | 夫婦+子ども1人(高校生) |
|---|---|---|---|
| 300万円 | 約28,000円 | 約19,000円 | 約11,000円 |
| 400万円 | 約43,000円 | 約33,000円 | 約25,000円 |
| 500万円 | 約61,000円 | 約49,000円 | 約40,000円 |
| 600万円 | 約77,000円 | 約69,000円 | 約60,000円 |
| 700万円 | 約108,000円 | 約86,000円 | 約78,000円 |
| 800万円 | 約129,000円 | 約120,000円 | 約111,000円 |
※上記は社会保険料控除を標準的な金額として試算した目安です。住宅ローン控除や医療費控除、iDeCo(個人型確定拠出年金)などを利用している場合は、課税所得が圧縮されるため上限額が下がります。ポータル各社が提供する控除上限額シミュレーションの詳細版を活用し、精密な数値を算出することが推奨されます。
なお、2026年最新ふるさと納税ルールにおいては、募集適正化基準の改定に伴い仲介サイト独自のポイント還元競争が見直されていますが、寄附金控除そのものの計算式や税務控除の枠組み自体に変更はありません。
【実態検証】「前年年収で計算して大損」SNSや相談現場のリアル
税務の現場やオンラインコミュニティにおいて、年末年始に頻発する失敗事例を分析すると、年収の基準年を取り違えたことによる後悔の声が顕著に現れています。
大手IT企業からスタートアップへ転職した30代男性は、「前年の年収750万円をもとに約11万円分を寄附したが、転職初年度はインセンティブがなく年収が550万円に着地。自己負担2,000円のつもりが、実質的に約4万円の自己負担が発生した」と語っています。
また、メーカー勤務の40代女性からも「会社の業績悪化で冬のボーナスが大幅カットされ、年間年収が前年より80万円減少。12月上旬に慌てて前年基準で寄附を完了させていたため、上限を2万円ほどオーバーしてしまった」という相談事例が報告されています。
こうした実態から明らかなのは、「収入が前年より下がる可能性がある年」ほど、前年の源泉徴収票を信用してはならないという教訓です。
転職・ボーナス変動・独立時は要注意!上限額が狂う5つのパターン
年収の着地予測が難しく、ふるさと納税の上限枠が大きく狂いやすいケースには明確な共通点があります。以下の条件に当てはまる方は、慎重な見積もりが不可欠です。
1. 年の途中で転職・退職した場合
転職した年のふるさと納税は最も計算ミスが起こりやすいパターンです。前職と現職の給与を合算する必要がありますが、前職の退職金(分離課税)は通常の寄附上限計算の対象外となるケースが多く、退職から再就職までの無給期間も年収を押し下げます。前職の源泉徴収票と現職の給与明細を揃えて合算見込みを立てなければなりません。
2. 業績連動賞与(ボーナス)の比率が高い場合
給料における賞与の割合が大きい職種では、ボーナス変動ふるさと納税注意点を常に意識する必要があります。冬のボーナス支給額が確定する12月中旬までは上限額の確定が困難なため、寄附全体の2〜3割を冬の支給日まで残しておくリスクヘッジが有効です。
3. 産休・育休・休職期間がある場合
出産や育児、傷病により休職した場合に支給される「出産手当金」「育児休業給付金」「傷病手当金」などは非課税所得です。額面上の受給額はあっても税法上の年収(課税所得)には含まれないため、年収が大幅に減少し、ふるさと納税の上限額も極端に下がります。
4. 個人事業主としての独立・副業の損益
フリーランスや個人事業主の場合、寄附上限を決定づけるのは「売上」ではなく「事業所得(売上-経費+青色申告特別控除)」です。12月決算まで経費額が確定しないため、前年の確定申告書をそのまま鵜呑みにすると大きなズレが生じます。
5. 住宅ローン控除や医療費控除を併用する場合
住宅ローン初年度で確定申告が必要な場合や、高額な医療費を支払って医療費控除を受ける場合、課税所得そのものが引き下げられます。結果としてふるさと納税の控除上限額にも影響を及ぼすため、事前の緻密な試算が欠かせません。
確定申告とワンストップ特例制度の違い|控除される時期と手続きの注意点
ふるさと納税を行った後、「実際にいつ税金が安くなるのか」という還元スケジュールも重要です。申請方法によって確定申告とワンストップ特例制度で控除のされ方が異なります。
ワンストップ特例制度を利用した場合、所得税からの還付は行われず、全額が翌年度の住民税から減額されます。これに対し、確定申告を行った場合は、所得税分が指定口座に還付金として振り込まれ、残りの金額が翌年度の住民税から控除されます。
住民税控除いつから反映されるのかという点については、どちらの手続きを選択した場合でも、寄附を行った翌年6月から翌々年5月までに納める住民税が毎月軽減される仕組みです。手元の手取りがその場で増えるわけではなく、「翌年の住民税の前払い」という性質を持つ点を正しく理解しておく必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家計マネジメントの観点から見ると、ふるさと納税は「確実に返礼品分の家計余剰を生み出すツール」である一方、「不確実な未来の所得を担保にした前払い行動」という側面を持ちます。制度の恩恵を最大化できる人と、慎重な姿勢が求められる人の境界線は明確です。
ふるさと納税を積極的に活用すべき人
- 公務員や大企業の固定給勤務など、年間の給与・賞与の着地がほぼブレない人
- 住宅ローン控除などの大型控除がなく、課税所得の予測が容易な人
- 家計の流動資金に余裕があり、翌年の住民税減額まで資金をロックされても支障がない人
上限枠の算出に極めて慎重になるべき人
- 歩合給・インセンティブの割合が高い営業職や自営業者
- 当年に転職・退職・独立・休職などのライフイベントがあった人
- 冬のボーナス支給額次第で年収帯が100万円以上変動する人
後者に該当する場合は、「シミュレーション上限額の70〜80%」を自らの上限値として設定することが、不意の持ち出し損を防ぐ最も合理的な防衛策となります。
【ふるさと 納税 いつの 年収】に関するよくある質問(FAQ)
Q1:昨年より年収が下がりそうな場合、どうやって計算すればいいですか?
A1:1月から直近までの給与明細を確認し、基本給×残りの月数+想定される冬期賞与を足し合わせて「当年見込み年収」を算出します。その見込み年収をもとにポータルサイト等のシミュレーションに入力してください。変動が大きい場合は、見込み額よりさらに1〜2割低めの金額で試算することをおすすめします。
Q2:パートやアルバイトで年収103万円以下の場合、ふるさと納税のメリットはありますか?
A2:自身に所得税や住民税(所得割)が課税されていない場合、ふるさと納税を行っても控除できる税金が存在しないため、寄附した金額は全額自己負担となります。税制上の恩恵は受けられません。
Q3:12月に寄附した場合、年収が確定していなくても申告に間に合いますか?
A3:間に合います。寄附自体は12月31日までに決済を完了させれば当年の控除対象となります。会社員でワンストップ特例を利用する場合は翌年1月10日必着で申請書を自治体に提出し、確定申告を行う場合は2月16日〜3月15日の申告期間に正確な源泉徴収票をもとに手続きを行えば問題ありません。
Q4:前年の源泉徴収票を使ってシミュレーションして上限を超えてしまったらどうなりますか?
A4:自己負担額2,000円を超えた超過分は、税金の控除・還付の対象外となります。純粋な自治体への寄附金として扱われるため、返還請求などは行えません。
まとめ:年収変動を見極めて自己負担2000円で賢く活用を
ふるさと納税の基本原則は「寄附する年そのものの年収」で計算することです。前年の源泉徴収票はあくまで「過去の参考値」に過ぎません。
昇給や賞与の増額が見込める場合は枠を広げられますが、転職やボーナス減少など収入減の兆候がある場合は、保守的な見積もりが不可欠です。年間の収入推移を冷静に見極めながら、自己負担2,000円の枠内で無理のない計画的な寄附を心がけましょう。 (出典: ふるさと 納税 いつの 年収(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。