三菱重工の将来性は買いか?防衛費増額と次世代原発が拓く大逆転の真相
日本最大の重工業メーカーである三菱重工業(MHI)を取り巻く事業環境が、劇的な転換期を迎えています。かつて巨額の損失を生んだ国産ジェット旅客機「スペースジェット(旧MRJ)」の開発凍結・完全撤退という暗雲を抜け、現在の同社は「国策のど真ん中」に位置する巨大な成長エンジンを手に入れました。ロシア・ウクライナ情勢以降の地政学リスクの高まりを受けた防衛予算の拡大、脱炭素社会の現実解として再評価される原子力ルネサンス、そして世界最高効率を誇るガスタービン事業の躍進など、複数の追い風が同時に吹いています。
一方で、市場からは「株価急騰による過熱感」「防衛特需が一巡した後の持続性」「過去のプロジェクト遅延に見られた構造的リスク」などを懸念する声も聞かれます。三菱重工の将来性は盤石なのか、それとも危うさを孕んでいるのか。本稿では、投資家と求職者の双方にとって決定打となる最新データ、現場のリアルな証言、財務構造の変化を多角的に検証し、その深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
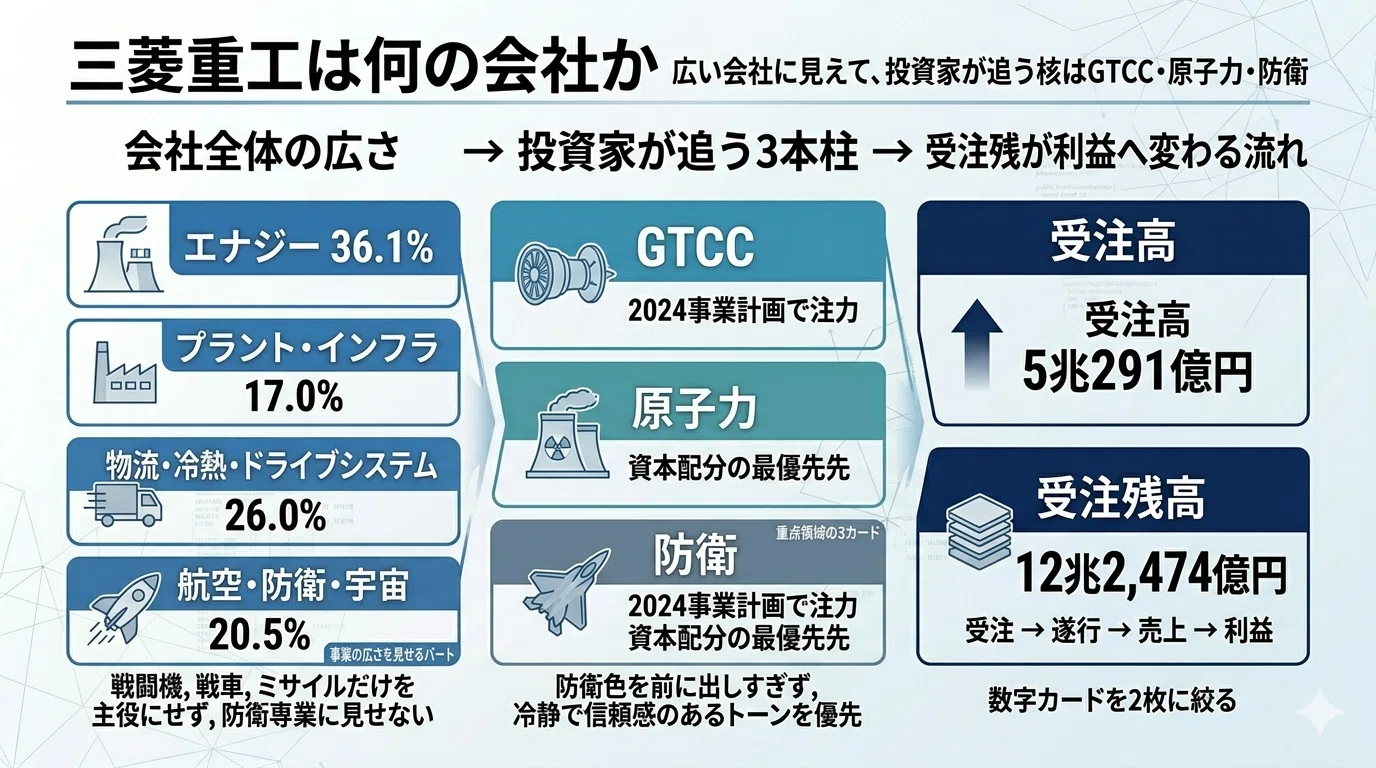
- 要点1:防衛費増額の直接的恩恵と次世代革新炉(SRZ-1200)の商用化推進により、同社の受注残高は歴史的高水準を更新し強固な業績基盤を構築。
- 要点2:GTCC(ガスタービン・コンバインドサイクル)の世界シェア首位を維持しつつ、水素・アンモニア混焼など脱炭素技術へのシフトが収益を下支え。
- 要点3:スペースジェットの失敗を糧とした開発ガバナンス改革と待遇改善が進む一方、長期的な大型プロジェクト完遂力と人材確保が今後の分岐点。
【業績と株価】三菱重工の将来性は危ないのか?最高益更新の裏にある決定打
ネット上の掲示板やSNSでは時折「三菱重工の将来性は危ない」という言説が散見されます。しかし、公表された三菱重工業績見通しおよび決算短信を精査すると、その評価は実態と大きく乖離していることが分かります。同社が過去に直面した最大の経営危機は、約1兆円を投じながら商業化を断念したスペースジェット撤退影響によるものでした。しかし、同社はこの痛烈な敗戦を機に不採算案件の徹底的な整理と事業ポートフォリオの再構築を断行しました。
現在、同社のキャッシュフローを牽引しているのは、政府の防衛力抜本的強化方針に伴う防衛費増額銘柄としての圧倒的な受注量です。2027年度に向けて防衛予算が対GDP比2%水準へと拡大する中、防衛省向け装備品調達において同社は単独トップのシェアを誇ります。スタンドオフミサイルの量産開発や次期戦闘機の開発など、国策プロジェクトの中核を一手に担う体制が確立されました。
株式市場における三菱重工株価将来性への期待も極めて高く、2024年春に実施された1株を10株に分割する株式分割以降、個人投資家層の裾野が急速に広がりました。強固な受注残高を背景とした三菱重工配当金推移も増配基調を維持しており、一時的な景気循環に左右されにくい「国策ディフェンシブ兼成長株」としての性格を強めています。目先の株価調整リスクは存在するものの、構造的な破綻リスクは極めて低い水準に抑え込まれています。
【主力4事業の徹底検証】防衛・次世代革新炉・GTCC・宇宙の現在地
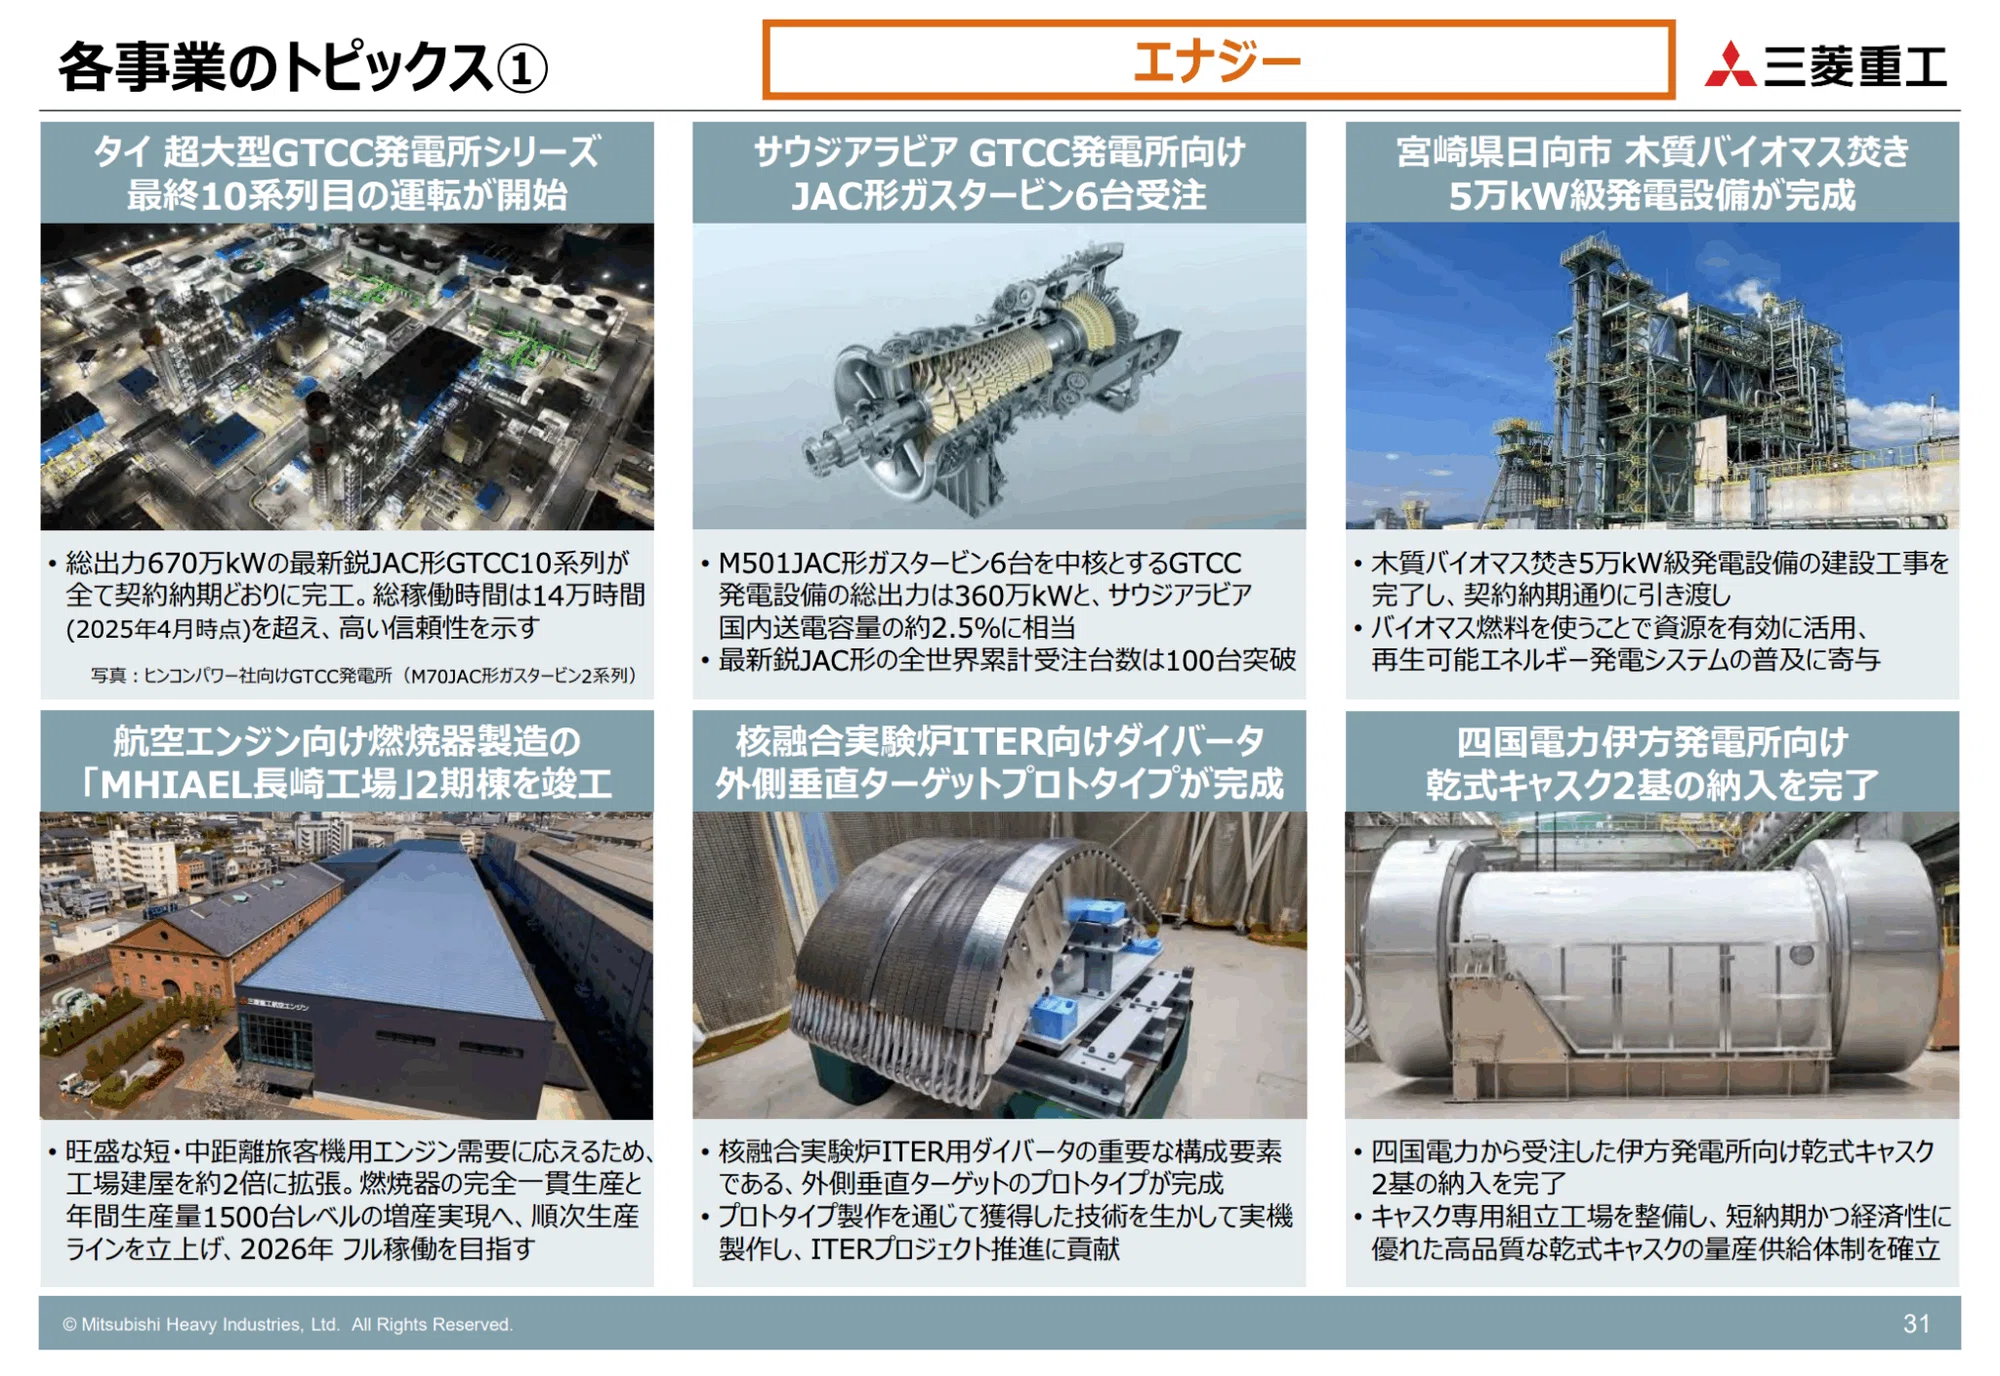
三菱重工の強さは、単一の事業に依存しない高度に分散された重厚なポートフォリオにあります。現在、同社の収益と技術的権威を支える4大事業の最新動向を整理します。
1. 三菱重工防衛事業:スタンドオフ防衛能力と次期戦闘機(GCAP)
同社の防衛・宇宙セグメントは、日本の安全保障体制の刷新とともに歴史的な拡大期に突入しています。南西諸島防衛を主眼とした12式地対艦誘導弾能力向上型の開発・量産や、日本・英国・イタリアの3カ国共同による次期戦闘機(GCAP)開発において、三菱重工は設計・製造の中核企業として参画しています。防衛省との契約はコストプラス契約(かかった費用に適正利益を上乗せする方式)が主流であり、民間事業に比べて利益率の予見性が極めて高い点が大きな強みです。
2. 次世代革新炉:エネルギー危機がもたらした原発回帰の波
脱炭素化とエネルギー安全保障の両立に向け、政府のGX(グリーントランスフォーメーション)実行会議が舵を切ったことで、同社の原子力事業は劇的に息を吹き返しました。電力各社と共同開発を進める次世代革新炉「SRZ-1200」(出力120万kW級の革新軽水炉)をはじめ、安全性と経済性を両立させた設計が具体化しています。さらに、将来的な高温ガス炉(HTGR)や核融合発電の実用化研究においても先導役を務めており、長期にわたるエンジニアリング需要が確保されています。
3. 三菱重工ガスタービンシェアと脱炭素水素アンモニア
世界の発電プラント市場において、三菱重工の大型GTCC(ガスタービン・コンバインドサイクル)は世界トップクラスのシェアを掌握しています。業界最高水準の熱効率を誇る「Jシリーズ」は世界各国の電力会社から高い信頼を獲得しており、機器納入後の保守・サービス契約(LTSA)が極めて安定的かつ高収益なキャッシュカウとなっています。さらに、既存インフラを活用した脱炭素水素アンモニア混焼・専焼ガスタービンの実証実験を世界各地で成功させており、過渡期のLNGから将来のゼロエミッション燃料への橋渡しを主導しています。
4. H3ロケット開発:基幹宇宙輸送の自立と商業化
日本の宇宙開発を象徴するH3ロケット開発は、初期の試験打ち上げの困難を克服し、実用衛星打ち上げの実績を積み重ねるフェーズに入りました。打ち上げコストの半減と打ち上げサイクルの柔軟化を追求することで、政府衛星のみならず国内外の民間衛星コンステレーションの商業打ち上げ需要の取り込みが進められています。
【データ比較】重工3社・主要指標に見る三菱重工の圧倒的ポジション
日本国内の三大重工業メーカー(三菱重工業、IHI、川崎重工業)を比較すると、三菱重工の規模感、防衛・エネルギー分野における突出した存在感が浮き彫りになります。
| 項目・指標 | 三菱重工業(MHI) | 競合他社水準(IHI・川崎重工) | 編集部の見解・評価 |
|---|---|---|---|
| 売上収益規模 | 4兆円台後半〜5兆円規模 | 1.3兆円〜1.8兆円規模 | 他社を圧倒する企業規模と投資余力を保持 |
| 防衛事業比率・契約額 | 国内防衛調達で約25〜30%の首位シェア | 各社約10〜15%前後のシェア | 防衛費増額の恩恵を最も直接的・大規模に享受 |
| 主力エナジー事業 | 大型GTCC世界トップシェア+原発プラント | 航空エンジン、二輪・ロボット・水素インフラ | GTCCの長期サービス契約(LTSA)が強固な収益源 |
| 株主還元姿勢 | 配当性向35〜40%目安、連続増配傾向 | 業績連動、航空機需要回復に応じた配当 | 防衛・エナジーの長期受注を背景に安定性が高い |
| 新卒・中途採用難易度 | 最難関(旧帝大・早慶・理系院生が集中) | 難関(上位国公立・有名私大が中心) | 国策産業の中枢として就活生人気が再燃 |

【実態検証】利用者の生の声と現場目線で見えたリアル
企業の将来性を測る上で、現場で働くエンジニアや社員の就労実感、待遇の推移は見逃せない指標です。各種口コミサイト(OpenWork等)や就活市場における三菱重工年収評判および三菱重工就職難易度を検証すると、変革期にある組織のリアルな姿が見えてきます。
かつて同社は「絵に描いたような年功序列」「重厚長大特有の稟議の遅さ」が指摘されていましたが、人事制度の改定によりジョブ型要素の導入と若手の早期登用が加速しています。30代前半で年収800万円〜900万円台、課長職(主席)クラスで年収1,100万円〜1,300万円超に達する給与体系が確立されており、国内製造業としてはトップクラスの処遇水準です。
社内関係者の証言や現場の声を総合すると、以下のような実情が浮かび上がります。
- やりがいとスケール感:「国家の安全保障や地球規模の脱炭素インフラを設計しているという誇りは、他社では絶対に得られない」(防衛部門・30代設計技師)
- 開発スピードの課題:「スペースジェットの反省からデジタルツインやアジャイル開発が導入されたものの、安全管理基準が極めて厳格なため、スタートアップのような即断即決とはいかない組織の重さは残る」(エナジー部門・40代マネージャー)
- 就職市場での熱気:理系機電系・情報系学生からの人気が急回復しており、最高水準の就職倍率を維持。防衛や航空宇宙に携わりたい優秀層が旧帝大・東工大から殺到している。
一般に知られていない盲点とネットの誤解
三菱重工の将来性を語る上で、ネット上で誤解されがちな2つの重要ポイントを是正しておく必要があります。
誤解1:「スペースジェットの失敗による莫大な負債が残っているのではないか?」
結論から言えば、スペースジェット開発にかかる減損処理や関連損失は既に過年度の決算で完全に処理し終えています。さらに、開発を通じて獲得した型式証明(TC)取得ノウハウ、数千人規模の空力・構造設計エンジニア、最先端のフライト制御技術は、現在GCAP(次期戦闘機)開発や無人航空機(UAV)事業へそのまま転用・再配置されています。巨額の資金は失われたものの、技術資産と人的資源は防衛事業の急激な立ち上げを支える土台として機能しています。
誤解2:「防衛事業は儲からないのではないか?」
従来、防衛装備品は「利益率が数パーセント程度に抑えられ、赤字撤退するサプライヤーが続出している」と報道されてきました。しかし、2023年施行の「防衛生産基盤強化法」により、防衛省発注事業における企業の目標利益率が最大15%水準まで引き上げられるなど、インセンティブ制度の抜本改革が実施されました。三菱重工にとって防衛事業は、単なる国策協力ではなく「安定的かつ高収益を稼ぎ出す柱」へと構造変化を遂げています。
【プロの結論】投資家・求職者目線で「選ぶべき人・慎重になるべき人」
産業構造論および企業組織論の視点から、現在の三菱重工に対する明確な判断基準を提示します。
三菱重工を推奨できる人・向いている人
- 中長期の資産形成を目指す投資家:短期的な値動きに一喜一憂せず、10年スパンでの防衛力強化計画や次世代原発の稼働、脱炭素燃料への移行というメガトレンドの恩恵を享受したい層。
- 社会インフラ・国策規模の仕事に挑みたい技術者・求職者:圧倒的な研究開発予算のもとで、国家レベルの大型プロジェクト(ミサイル防衛、次世代炉、宇宙輸送)の最前線に立ちたい人。
- 安定性と高い生涯賃金を求める人:強固な雇用基盤と手厚い福利厚生のもと、腰を据えて専門性を深めたい人。
慎重に検討すべき人・おすすめできない人
- 短期急騰のみを狙うモメンタム投資家:防衛関連ニュース等で一時的に株価が過熱した局面での高値掴みは、金利動向や地政学の小休止に伴う深い調整局面で痛手を被るリスクがある。
- 自由闊達な意思決定とスピード感を最優先する求職者:安全・防衛という極めて機密性が高く失敗が許されない事業構造上、厳密な手続きや品質保証プロセスを煩わしいと感じる人には不向き。
【三菱 重工 将来 性】に関するよくある質問(FAQ)
Q1:防衛費増額の特需が終わったら、業績は一気に落ち込む心配はありませんか?
A1:防衛装備品は開発・量産して終わりではなく、配備後の維持整備・近代化改修・弾薬補給など、数十年にわたる長期メンテナンス需要(ライフサイクルコスト)が発生します。したがって、初期配備が完了した後も安定した収益が継続する構造になっており、特需終了による急激な業績悪化のリスクは極めて限定的です。
Q2:次世代革新炉(原発)は本当に日本国内で建設・商用化されるのですか?
A2:政府のGX方針において、廃炉が決定した原子力発電所の敷地内での次世代革新炉への建て替え(リプレース)が具体的に盛り込まれています。電力各社も建設計画の検討を進めており、2030年代中盤の運転開始を目指した実証・設計作業が既に本格化しています。
Q3:配当利回り目当ての投資先として、三菱重工は魅力的ですか?
A3:株価の大幅な上昇に伴い、見かけの配当利回りは2%台前後で推移することが多いものの、業績拡大に連動した連続増配が続いています。高配当株としての利回り単体よりも、「事業成長によるキャピタルゲイン」と「増配によるインカムゲイン」のトータルリターンを狙う銘柄として高く評価されています。
まとめ:今後の動向と失敗しないための判断基準
三菱重工は、民間航空機事業の頓挫という最大の試練を乗り越え、日本の安全保障、エネルギー自給、脱炭素イノベーションを一身に背負う「代替不可能な総合重工メーカー」としての地位を再び固めました。防衛事業の利益率改善、次世代原発の開発進展、GTCCにおける世界シェアの優位性は、同社の業績見通しに強固な裏付けを与えています。
もちろん、国際情勢の急変や大型開発案件におけるコストマネジメントの成否など、注視すべきリスク要因はゼロではありません。しかし、日本という国家が存在し続ける限り不可欠なインフラ基盤を担う同社の構造的強みは、2020年代後半以降も揺らぐことはないでしょう。投資・就職いずれの目線においても、目先の市場ノイズに惑わされず、同社が描く長期成長戦略の本質を見極めることが極めて重要です。 (出典: 三菱 重工 将来 性(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。