年末調整で戻ってくる金額の相場は?年収別の還付金目安と仕組みを徹底解説
毎年12月が近づくと、会社員や公務員の間で大きな関心事となるのが「年末調整でいくらお金が戻ってくるのか」という点です。12月や翌年1月の給与明細に記載される還付金は、いわば「払いすぎた税金の精算」ですが、手元に戻る金額は数千円程度の人から数十万円に達する人まで極めて大きな個人差が存在します。
なぜ同じ職場、同じような基本給であっても還付金額にこれほど劇的な開きが生じるのでしょうか。所得税が決定される背景構造をはじめ、年収や家族構成ごとのシミュレーション、適用される控除の破壊力、さらには支給時期や明細書の読み解き方に至るまで、2026年最新の税制基準に基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:還付金の平均相場は独身で数千円〜2万円程度、扶養家族や各種控除の多い世帯では5万〜15万円超、住宅ローン控除初年度適用者などは数十万円規模に上る。
- 要点2:還付金は臨時ボーナスではなく「毎月の給与から概算で天引きされていた所得税」と「確定した本来の年間所得税」の差額が返金される仕組みである。
- 要点3:ボーナス変動や扶養親族の所得超過などによって「追加徴収(手取り減)」になるケースもあり、源泉徴収票の正しい確認と申告漏れの防止が不可欠となる。
【2026年最新】年末調整で戻ってくる金額の平均相場と所得税計算の仕組み
年末調整で受け取る還付金の額は、「独身か既婚か」「加入している保険やローンの有無」「年収の規模」によって大きくグループ分けされます。一般的な会社員のデータ傾向を分析すると、適用する控除が基礎控除のみに近い独身者の平均相場は約5,000円〜2万円前後にとどまります。一方、配偶者控除や扶養控除、複数の生命保険料控除を申請する世帯では約5万円〜15万円前後、さらに住宅ローン控除が適用される世帯では10万円〜30万円以上が還付されるケースも珍しくありません。
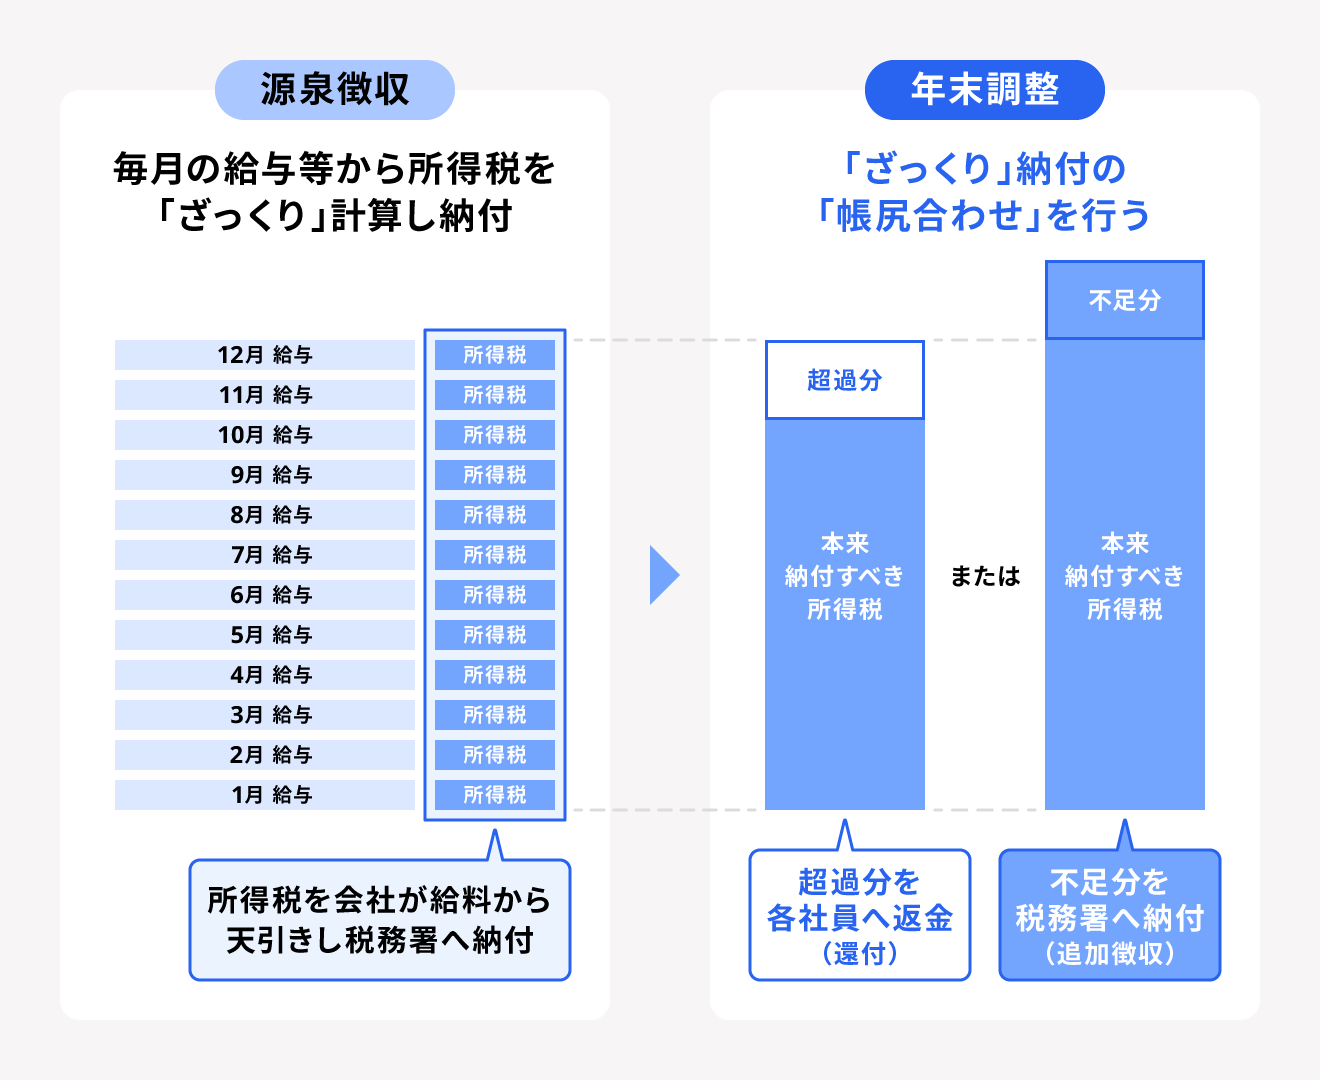
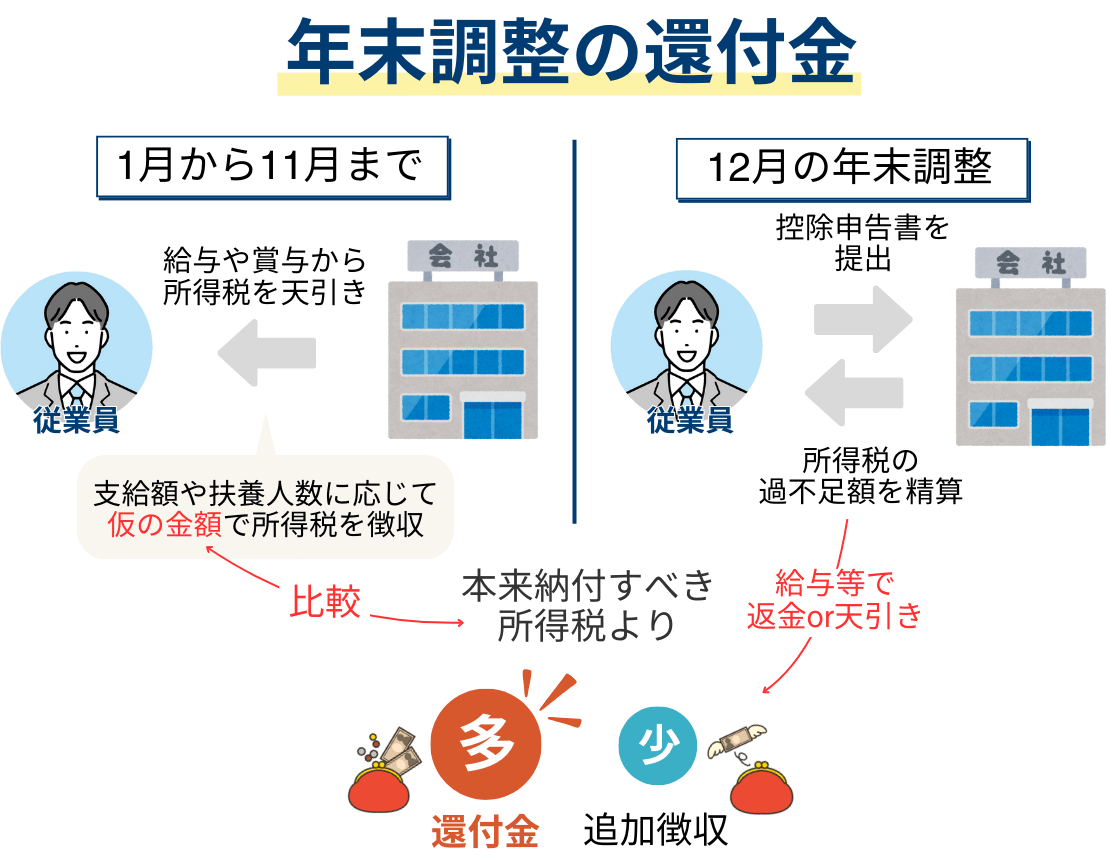
この金額差が生まれる根底には、日本の所得税計算の仕組みがあります。会社員は毎月の給料やボーナスから「源泉徴収税額表」に基づいて所得税が天引きされていますが、この月々の天引き額はあくまで「概算」に過ぎません。年間の正確な給与総額が確定する12月時点で、1年間に支払った社会保険料、生命保険料、各種扶養親族の状況などをすべて反映させ、本来納めるべき「正規の年間所得税額」を再計算します。
その結果、「1年間に源泉徴収された税額の合計 > 本来納めるべき年間所得税額」となった場合に、過払分が「還付金」として手元に戻ってきます。逆に、毎月の天引き額が正規の税額に極めて近い正確な運用をされている場合、戻ってくる金額は必然的に少なくなります。
【年収別シミュレーション】いくら戻る?家族構成と控除別の還付金目安一覧
年収と控除の組み合わせによって還付金が具体的にいくらになるのか、代表的なモデルケースを比較したシミュレーションデータを下表にまとめました。自身の状況に近い項目を確認することで、手取りへの反映規模を把握できます。
| 年収区分 | 世帯構成・申請する主な控除 | 還付金の目安相場 | 編集部の見解・還付額の特徴 |
|---|---|---|---|
| 年収300万円 | 独身/基礎控除のみ(保険未加入) | 0円 〜 3,000円 | 毎月の源泉徴収がほぼ実額通りのため差額が極めて生じにくい。 |
| 年収400万円 | 独身/生命保険料控除・iDeCo加入 | 15,000円 〜 35,000円 | 小規模企業共済等掛金控除(iDeCo)の全額所得控除が大きく寄与。 |
| 年収500万円 | 既婚/配偶者控除(一般)+生命保険料控除 | 40,000円 〜 70,000円 | 配偶者控除(38万円控除)により税率10%分の所得税負担が直接軽減。 |
| 年収600万円 | 既婚・子1人/配偶者特別控除+扶養控除 | 60,000円 〜 110,000円 | 16歳以上の扶養親族が存在する場合、扶養控除が加算され還付額が拡大。 |
| 年収700万円 | 既婚・子2人/住宅ローン控除適用(2年目以降) | 150,000円 〜 300,000円超 | 税額控除である住宅ローン控除が直撃し、年間の所得税が全額還付される例も。 |
| 年収1000万円 | 既婚/配偶者控除対象外(所得制限)・各種控除あり | 20,000円 〜 50,000円 | 本人の所得制限により配偶者控除等が消失し、控除効果が限定的になる。 |
上記の通り、「独身で特に追加控除がない人」の戻ってくる金額は極めて小さく、時には1,000円未満というケースもあります。これに対し、扶養家族が増えたり、後述する住宅ローン控除を適用したりすることで還付金額は一気に跳ね上がります。
還付金額を大きく左右する「控除の種類」と生命保険料・住宅ローン控除の計算実務
年末調整で戻ってくる金額を劇的に引き上げる要因は、各種「所得控除」と「税額控除」の適用です。それぞれの控除が税額計算に与えるインパクトを正確に把握しておく必要があります。
1. 所得控除の積み上げ(生命保険料控除・配偶者控除・iDeCo)
所得控除は、課税対象となる所得金額そのものを減額させる仕組みです。代表的なものに以下の項目があります。
- 生命保険料控除:一般生命保険・介護医療保険・個人年金保険の3区分で構成されます。新契約(2012年1月1日以降)の場合、各区分の上限が所得控除額4万円、合計で最大12万円の所得控除が受けられます。「支払った保険料がそのまま全額戻る」と誤解されがちですが、実際には「所得控除額 × 自身の所得税率(5%〜45%)」が還付されるため、税率10%の人であれば最大1万2,000円程度の減税効果となります。
- 配偶者控除・配偶者特別控除:配偶者の年収に応じて最大38万円の所得控除が適用されます。所得税率が10%の世帯であれば約3万8,000円、20%の世帯であれば約7万6,000円の還付額押し上げ要因となります。
- 小規模企業共済等掛金控除(iDeCo):拠出した掛金の全額が所得控除となるため、月額2万円(年間24万円)を積み立てている場合、所得税率10%の人で年間2万4,000円が直接手元に戻ってきます。
2. 絶大な減税効果を持つ「住宅ローン控除(税額控除)」
控除の中でも群を抜いて還付額を押し上げるのが「住宅借入金等特別控除(住宅ローン控除)」です。所得控除が「税率を掛ける前の所得を減らす」のに対し、住宅ローン控除は「算出された所得税額そのものから直接差し引く」税額控除に分類されます。
年末時点のローン残高に対して定められた控除率(0.7%など)を掛けた金額が、納めるべき所得税からダイレクトにマイナスされます。例えば控除額が21万円で、本来納めるべき所得税が20万円だった場合、1年間に天引きされた所得税20万円が全額還付され、引ききれなかった1万円分は翌年度の住民税から軽減されます。なお、住宅ローン控除を受ける最初の年(1年目)は確定申告が必須であり、年末調整で処理できるのは2年目以降となります。
【実態検証】「還付金が少ない」「逆に追加徴収された」現場のリアルな声と原因
年末調整の時期になると、SNSや社内掲示板などで「今年は3,000円しか戻らなかった」「なぜか給与から1万5,000円も引かれて手取りが減った」という不満や困惑の声が数多く見受けられます。国税庁の統計や給与計算の実務現場から、その決定的な理由を紐解きます。
還付金が「数百円〜数千円」と極端に少ない理由
還付金が少ない最大の理由は、「会社の毎月の源泉徴収計算が極めて精密に行われていたこと」に尽きます。毎月の給与天引きの段階で扶養親族の数が正しく反映され、残業代の変動が少なく、かつ生命保険や地震保険などの私的控除を申請していない場合、過払いの税金そのものがほとんど発生しません。還付金が少ないことは損をしたわけではなく、「最初から余計な税金を取られていなかった」という健全な状態を示しています。
まさかの「追加徴収(手取り減)」が発生する3大要因
税金が戻るどころか、12月給与で追加で所得税を徴収される事例には、明確な3つのパターンが存在します。
- 下半期の残業代増や冬期賞与の急増:年間給与の総額が想定を超えて跳ね上がり、高い税率区分に突入したことで、毎月の概算天引き額の合計では年間所得税額に足りなくなったケース。
- 扶養親族の異動・所得基準オーバー:年度途中で配偶者のパート収入が上限を超えたり、扶養に入れていた子どもが就職・アルバイトで一定以上の所得を得たりして、申告していた扶養控除が外れたケース。
- 社会保険料の改定ラグ:昇給や昇格に伴い年度途中で健康保険・厚生年金保険料が増額され、年末調整時の再計算で税額調整がマイナスに振れたケース。
特に配偶者や子どもの収入管理不足による「事後的な扶養除外」は、数万円規模の追徴課税が発生する最大の火種となっています。
還付金はいつ振り込まれる?源泉徴収票の見方と金額の確認手順
年末調整の還付金が実際に手元に支給されるタイミングは、勤務先の給与締め日および支払日によって厳密に決まっています。
支給時期の一般的なスケジュール
- 12月支給グループ(全体の約8割):当月払いの会社(例:12月25日支給)では、12月支給分の給与に還付金がそのまま上乗せされて振り込まれます。
- 翌年1月支給グループ(全体の約2割):翌月払いの会社(例:当月末締め・翌月15日または20日支給)や、12月の給与確定後に年末調整を行う企業では、翌年1月支給の給与明細に反映されます。
源泉徴収票で「戻ってきた金額」を確認する方法
12月または1月に交付される「給与所得の源泉徴収票」を見ることで、実際の還付額を正確に照合できます。
| 確認する項目名 | 記載されている内容 | 読み解き方のポイント |
|---|---|---|
| 支払金額 | 1年間の総支給額(いわゆる額面年収) | 基本給、残業代、各種手当、賞与の合計額。非課税通勤手当等は除外される。 |
| 給与所得控除後の金額 | 収入から「みなし経費」を引いた所得額 | 年収に応じた給与所得控除が自動計算されて差し引かれた後の数値。 |
| 所得控除の額の合計額 | 適用された全所得控除の総額 | 基礎控除、社保控除、生保控除、配偶者控除などの合計。ここが多いほど節税。 |
| 源泉徴収税額 | 最終的に確定した年間の正規所得税額 | 1年間に天引きされた合計額からこの数値を引いた差額が還付金となる。 |
給与明細上では「年末調整還付金」「年調過納税額」「年末調整精算額」などの項目名でプラス支給され、追加徴収の場合は「年調不足税額」などの名目でマイナス計上されます。
一般に知られていない盲点と「還付金=臨時ボーナス」という誤解の是正
多くの給与所得者が陥りがちな最大の心理的罠が、「年末調整の還付金が多い=得をした」「還付金が少ない=損をした」という思い込みです。
行動経済学や家計心理の観点から見ると、還付金を「国からの臨時ボーナス」と捉えて浪費してしまう行動は、合理的な資金管理とは言えません。還付金の本質は「本来納める必要のなかった自己資金を、1年間にわたり国へ無利息で預け入れ、年末にまとめて返還してもらっただけ」に過ぎないためです。
【プロの結論】税制リテラシーと家計キャッシュフローの最適化基準
家計管理を本質的に最適化するためには、以下の基準で年末調整と向き合う姿勢が求められます。
- 向いている行動:控除証明書(生命保険、地震保険、iDeCo、住宅ローン等)を漏れなく確実に提出し、本来受けられる控除権利を100%行使する。還付された資金は生活防衛資金や中長期の資産運用(新NISA等)へ直行させる。
- 避けるべき誤認:還付金を増やす目的のためだけに、不要な個人年金保険や民間保険に過剰加入すること。1万円の税金を浮かすために年間数万円〜十数万円の保険料を支払うのは、キャッシュフローの観点から本末転倒である。
【年末調整で戻ってくる金額】に関するよくある質問(FAQ)
Q1:独身で生命保険にも入っていませんが、年末調整で税金は戻ってきますか?
A1:戻ってくる可能性はありますが、金額は数百円から数千円程度と極めて少額になるケースが一般的です。毎月の給与から引かれている所得税が正確に計算されているため、過払いの差額自体がほとんど発生しないためです。
Q2:住宅ローン控除の還付金はいつ、どのように戻ってきますか?
A2:購入1年目は確定申告を行うことで春頃(3月〜4月頃)に指定口座へ直接還付されます。2年目以降は年末調整の対象となり、12月または翌年1月の給与に合算されて支給されます。
Q3:12月の給与明細で「年末調整でマイナス(控除)」されて手取りが減ったのはなぜですか?
A3:年間の正規所得税額に対して、毎月の給与から天引きしていた源泉徴収税額の合計が不足していたため「追加徴収」が発生した状態です。ボーナスの急増や残業増による所得急伸、または扶養親族の就職・収入増による扶養控除の除外などが主な原因です。
Q4:医療費控除やふるさと納税(ワンストップ特例未申請)は年末調整で還付金を受け取れますか?
A4:受け取れません。医療費控除や、年間6自治体以上へのふるさと納税に伴う寄附金控除は、年末調整の対象外です。これらによる所得税の還付を受けるためには、翌年2月16日〜3月15日の期間中に個人で「確定申告」を行う必要があります。
Q5:年末調整の書類提出に間に合わなかった場合、還付金は諦めるしかありませんか?
A5:諦める必要はありません。勤務先の締め切りに間に合わなかった場合でも、翌年1月以降に自身で税務署へ「確定申告(還付申告)」を行うことで、適用漏れとなった控除を申告し、払いすぎた税金を口座振込で全額取り戻すことができます。
まとめ:還付金の仕組みを正しく理解し確実な申告を
年末調整で戻ってくる金額は、単なる運や企業の裁量で決まるものではなく、「年間の総所得」「支払った社会保険料」「家族構成に応じた人的控除」「保険・住宅ローンなどの各種控除」という明確な計算ルールに基づいて1円単位で決定されます。
相場としての目安は独身で数千円〜2万円、扶養世帯で5万〜15万円、住宅ローン控除適用世帯で数十万円規模となりますが、金額の大小に一喜一憂するのではなく、「正しく控除を申告できているか」「過不足なく適正な納税が行われているか」を源泉徴収票を通じて確認することが極めて重要です。各種控除証明書の確実な提出と仕組みの把握を行い、家計の健全なキャッシュフロー管理へ繋げてください。 (出典: 年末 調整 で 戻っ て くる 金額(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。